האם הכלכלה הישראלית באמת במצב טוב?
9.7.2026

בקצרה
- התמ"ג, המודד את ערך המוצרים והשירותים שיוצרו בישראל, אינו משקף באופן מלא את איכות החיים או יעילות השירותים הציבוריים, ולכן הסתמכות בלעדית עליו עלולה להוביל למסקנות שגויות לגבי מצב הכלכלה האמיתי והשלכותיה על האזרח.
- דוח מבקר המדינה חושף כי ניהול תקציב המדינה לוקה בחסר, כאשר 77 פניות תקציביות בהיקף של כ-30.4 מיליארד שקלים אושרו בדצמבר 2024, עלייה של 65% מ-2017, דבר המעיד על קושי בתכנון יעיל ועלול לפגוע ביכולת המדינה להפוך צמיחה כלכלית לשיפור ממשי בתשתיות ובשירותים לאזרח.
- שוק הדיור בישראל מציג סיכון גובר, עם יתרת משכנתאות שהוכפלה לכ-630 מיליארד שקלים בתוך עשור ושיעור משכנתאות בסיכון גבוה העומד על כ-30.8%, מה שמעיד על התחייבויות פיננסיות כבדות של משפחות בתקופה של ריבית גבוהה ויוקר מחיה, ועלול להוביל לחוסר יציבות פיננסית.
- כלכלה חזקה נמדדת לא רק ביכולת הייצור שלה, אלא גם ביכולת המדינה להפוך את הצמיחה לשיפור בתחבורה, בבריאות ובחינוך, כפי שמדגישים ארגונים כמו ה-OECD, ולכן צמיחה בתמ"ג ללא ניהול יעיל של המשאבים אינה מבטיחה שיפור באיכות החיים של האזרחים.
בכל כמה חודשים מתפרסמים נתוני הצמיחה, ואיתם מגיעות גם הכותרות שמנסות להסביר מה באמת קורה לכלכלה הישראלית.
אם התמ"ג עלה, רבים מסיקים שהמשק התחזק, ואם הוא ירד, החשש מהאטה קופצת מיד לכותרות הראשיות, לא במקרה זה המדד הראשון שכולם מחפשים.
ממשלות, בנקים מרכזיים, משקיעים וחברות דירוג משתמשים בו כדי להבין לאן הכלכלה מתקדמת.
מאחורי שלוש האותיות תמ"ג מסתתר מדד פשוט יחסית, שמודד את הערך הכולל של כל המוצרים והשירותים שיוצרו בישראל בתקופה מסוימת.
ככל שהמשק מייצר יותר, גם התמ"ג גדל, הבעיה מתחילה כשמנסים להשתמש בו כדי לענות על שאלות שמעולם לא נועד לענות עליהן.
התמ"ג יודע למדוד כמה ערך הכלכלה הצליחה לייצר, אבל הוא לא מספר אם אותה צמיחה שיפרה את איכות החיים, הגדילה את הפריון, חיזקה את התשתיות או הפכה את השירות הציבורי ליעיל יותר.
ודווקא כאן נכנס לתמונה דוח מבקר המדינה, במקום לשאול כמה המשק ייצר, הוא שואל עד כמה המדינה הצליחה להפוך את אותם משאבים לערך אמיתי עבור האזרחים, כאן מתחיל הסיפור שהמספרים לבדם לא מצליחים לספר.
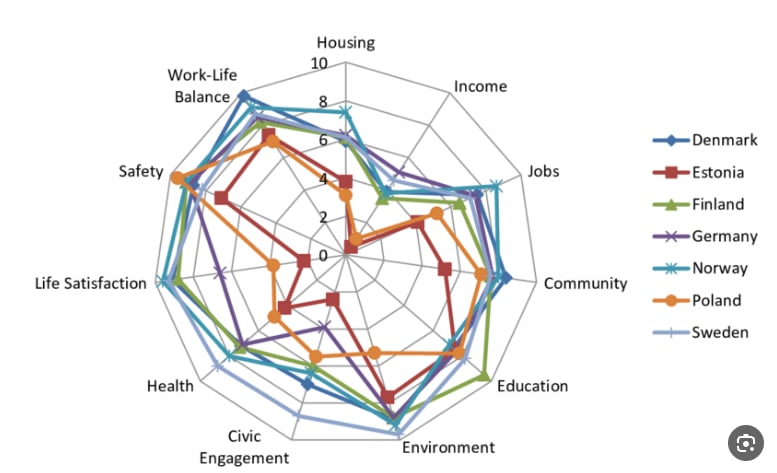 מקור: OECD Better Life Index, 2025
כשהמספרים נראים טוב, המציאות כבר מורכבת יותר
קל להניח שכשהכלכלה צומחת, גם רמת החיים של כולנו משתפרת, לא פעם זה באמת קורה, אבל הקשר בין השניים רחוק מלהיות אוטומטי.
זאת בדיוק הסיבה שכלכלנים לא מסתכלים רק על נתון אחד הם מסתכלים על מכלול.
אחד המדדים החשובים ביותר הוא התמ"ג לנפש, שמחלק את סך התוצר במספר התושבים ומאפשר להבין טוב יותר כמה ערך כלכלי נוצר בממוצע עבור כל אזרח, אבל גם הוא לא מצליח לספר את כל הסיפור.
תחשבו על שני עובדים שמרוויחים בדיוק אותה משכורת, שניהם עובדים במשרה מלאה, משלמים מסים וחיים במדינות עם תמ"ג לנפש כמעט זהה לחלוטין.
האחד מגיע לעבודה בתוך עשרים דקות ברכבת, קובע תור לרופא בתוך ימים ספורים ומבצע כמעט כל פעולה מול הרשויות בטלפון.
השני נוסע שעה בפקקים בכל בוקר במקרה הטוב, ממתין חודשים לרופא מומחה ומתמודד עם בירוקרטיה כמעט בכל שירות ציבורי.
על הנייר המצב שלהם דומה ובפועל, איכות החיים שלהם שונה לחלוטין וזאת בדיוק הסיבה שארגונים כמו ה-OECD וקרן המטבע בוחנים גם את פריון העבודה, איכות המוסדות, ההשקעה בתשתיות, רמת החדשנות והאמון של הציבור במערכת.
מבחינתם, כלכלה חזקה לא נמדדת רק בכמה היא מצליחה לייצר, היא נמדדת גם ביכולת שלה להפוך את הצמיחה לתחבורה טובה יותר, לשירותי בריאות איכותיים יותר, לחינוך טוב יותר ולמערכת ציבורית יעילה יותר.
כאן בדיוק נכנס דוח מבקר המדינה, כי אם התמ"ג מספר כמה כסף המשק ייצר, המבקר בודק מה בדיוק המדינה עשתה עם אותו הכסף.
לא מספיק לצמוח, צריך גם לדעת לנהל
עד עכשיו דיברנו על השאלה איך מודדים כלכלה, אבל דוח מבקר המדינה לוקח אותנו לשלב הבא.
הוא כבר לא שואל כמה המשק הצליח לייצר, אלא מה המדינה עשתה עם אותם משאבים, והאם הם באמת הצליחו לשפר את החיים של כולנו.
אחת הדוגמאות הבולטות ביותר מופיעה דווקא באופן שבו מנוהל תקציב המדינה.
לפי הדוח, רק במהלך חודש דצמבר 2024 אושרו בוועדת הכספים 77 פניות תקציביות, בהיקף כולל של כ-30.4 מיליארד שקלים, עלייה של כ-65% לעומת שנת 2017.
כשחלק משמעותי מהשינויים בתקציב מתקבל רק בסוף השנה, קשה הרבה יותר לתכנן פרויקטים, לפרסם מכרזים ולהשתמש בכספי הציבור בצורה יעילה, גם אם יש כסף, לא תמיד מצליחים לנהל אותו נכון.
אותו דפוס חוזר גם בשוק הדיור, מהדוח עולה כי יתרת המשכנתאות של הציבור הישראלי כמעט הוכפלה בתוך עשור, מכ-300 מיליארד שקלים בשנת 2015 לכ-630 מיליארד שקלים בשנת 2025.
במקביל, שיעור המשכנתאות שנחשבות לבעלות רמת סיכון גבוהה עלה לכ-30.8%, נתון שמעיד על כך שיותר ויותר משפחות לוקחות על עצמן התחייבויות גדולות בתקופה של ריבית גבוהה ויוקר מחיה מתמשך.
המספרים האלה לא אומרים שהכלכלה הישראלית חלשה, להפך, הם מלמדים שהפעילות הכלכלית ממשיכה לצמוח, אבל הם גם מזכירים שצמיחה לבדה לא פותרת בעיות של תכנון, ניהול וקבלת החלטות.
זאת בדיוק הנקודה שמחברת בין נתוני התמ"ג לבין דוח מבקר המדינה.
התמ"ג מודד כמה ערך הצליח המשק לייצר, בעוד שמבקר המדינה בוחן עד כמה המדינה הצליחה להפוך את אותו ערך לכבישים טובים יותר, לשירותי בריאות נגישים יותר, למערכת חינוך איכותית יותר ולתשתיות שימשיכו לשרת אותנו גם בעוד עשרים שנה.
בסופו של דבר, כאן נמצא ההבדל בין כלכלה שיודעת לצמוח לבין כלכלה שיודעת להתקדם.
צמיחה מייצרת הזדמנויות, אבל רק ניהול נכון יודע להפוך אותן לרמת חיים גבוהה יותר.
אז איך באמת צריך להסתכל על הכלכלה הישראלית?
אחרי כל הנתונים, הדוחות והמדדים, נשארת שאלה אחת פשוטה, האם הכלכלה הישראלית באמת נמצאת במצב טוב?
התשובה, מורכבת הרבה יותר מכן או לא , מצד אחד, ישראל ממשיכה להציג כלכלה חזקה ודינמית, עם מגזר הייטק מוביל, שיעורי תעסוקה גבוהים יחסית, יזמות מפותחת ויכולת מרשימה להתמודד עם משברים.
גם בתקופה ביטחונית וכלכלית מורכבת, המשק ממשיך לייצר ערך, חברות ממשיכות לצמוח וישראל עדיין נחשבת לאחת הכלכלות החדשניות בעולם.
מצד שני, הנתונים מלמדים שצמיחה לבדה כבר לא מספיקה.
כשהפריון מתקדם לאט יותר ממדינות מובילות, כשהעומס בכבישים גדל, כשההמתנה לשירותים ציבוריים מתארכת וכשניהול התקציב מתקשה להסתכל כמה שנים קדימה, חלק גדול מפירות הצמיחה פשוט לא מגיע לציבור באותה העוצמה.
זאת בדיוק הנקודה שעולה גם מדוח מבקר המדינה.
האתגר הגדול של ישראל כבר לא מסתכם ביצירת צמיחה, האתגר הוא להפוך את אותה צמיחה ליתרון שמורגש גם מחוץ לדוחות, בכיתה שבה הילדים לומדים, בבית החולים שבו אנחנו מטופלים, בכביש שעליו אנחנו נוסעים ובשירות הציבורי שאנחנו פוגשים כמעט בכל יום.
בסופו של דבר, כלכלה חזקה לא נמדדת רק בכמה היא יודעת לייצר, אלא גם ביכולת שלה להפוך את אותם משאבים להזדמנויות, לפריון גבוה יותר, לתשתיות מתקדמות יותר ולרמת חיים שעולה לאורך זמן.
אולי זאת גם המסקנה החשובה ביותר משני הפרסומים שהתפרסמו כמעט באותו שבוע.
נתוני התמ"ג ודוח מבקר המדינה לא סותרים זה את זה, אלא משלימים זה את זה.
האחד מספר כמה ערך הצליח המשק לייצר, והשני בוחן עד כמה המדינה הצליחה להפוך את אותו ערך לתוצאות שמורגשות בחיי היום יום של כולנו.
ורק כשמחברים בין שניהם, מתחילים להבין טוב יותר את מצבה האמיתי של הכלכלה הישראלית.
אולי, בפעם הבאה שנתוני הצמיחה יתפרסמו וימלאו את הכותרות, כדאי לשאול לא רק בכמה הכלכלה צמחה, אלא גם אם אותה צמיחה באמת הפכה את החיים של כולנו לטובים יותר.
כך ה-OECD מעריך שתיראה הכלכלה הישראלית בשנים הקרובות
בזמן שנתוני התמ"ג מספרים מה קרה ברבעון האחרון, ה-OECD מסתכל קדימה.
התחזית שלפניכם מרכזת את ההערכות לגבי הצמיחה, האינפלציה, האבטלה, החוב הממשלתי ומדדים מרכזיים נוספים, וממחישה כיצד הכלכלה הישראלית עשויה להתפתח בשנים הקרובות.
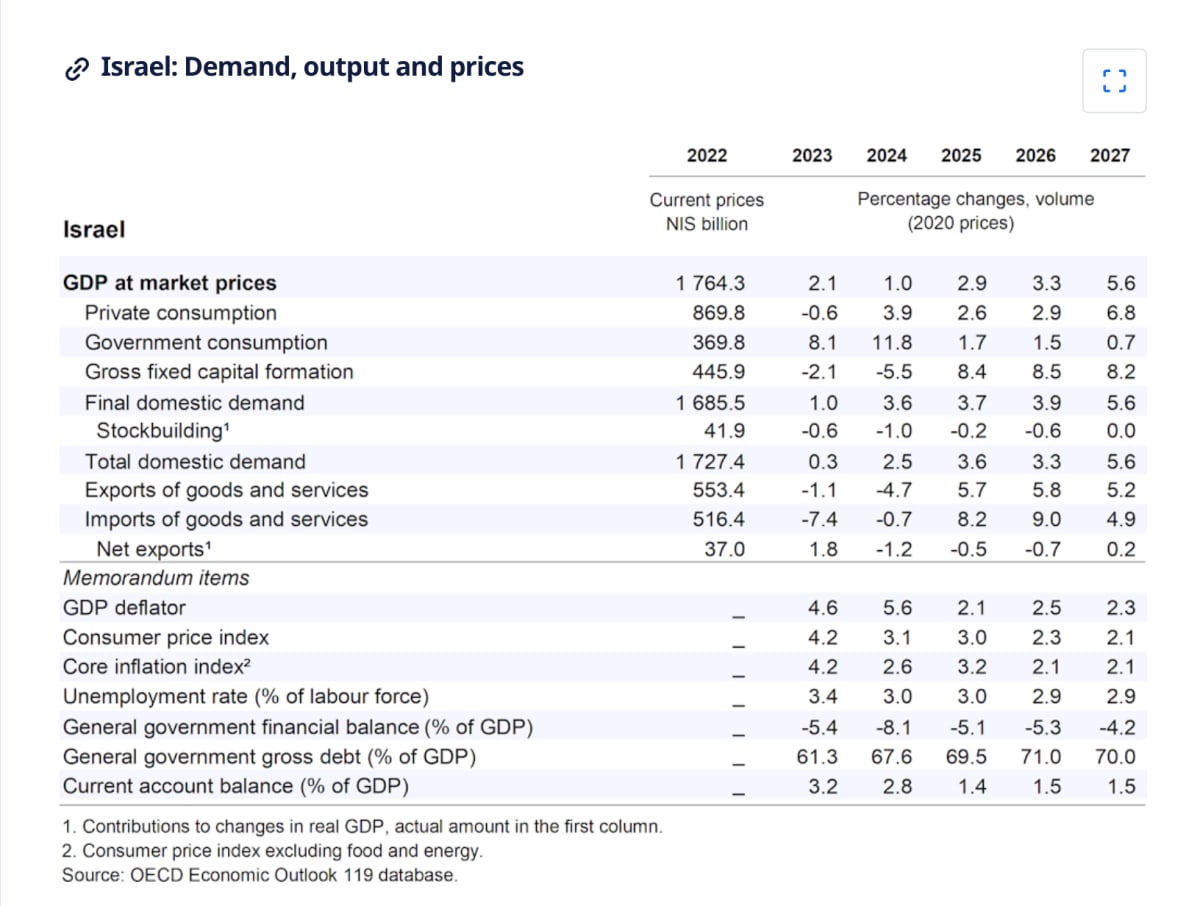
מקור: OECD Economic Outlook 2025 (Issue 119), OECD Economic Outlook Database.
לפי תחזית ה-OECD, הכלכלה הישראלית צפויה להמשיך לצמוח בשנים הקרובות, כאשר קצב הצמיחה צפוי לעלות מ-2.9% בשנת 2025 ל-3.3% בשנת 2026 ול-5.6% בשנת 2027.
במקביל, האינפלציה צפויה להתמתן בהדרגה, שיעור האבטלה צפוי להישאר נמוך, אך יחס החוב לתוצר צפוי להישאר גבוה יחסית.
התחזית ממחישה שגם כאשר המשק ממשיך לצמוח, ניהול המדיניות הכלכלית ימשיך להיות גורם מרכזי בקביעת רמת החיים של הציבור.
כך ה-OECD מעריך את מצבה של הכלכלה הישראלית
למרות התקופה הביטחונית המורכבת, ה-OECD מעריך שהכלכלה הישראלית הפגינה חוסן יחסי. לצד יציבות בשווקים הפיננסיים, הארגון מציין כי התאוששות היצוא צפויה להיות הדרגתית, ולכן המשך הצמיחה יהיה תלוי גם בשיפור הפריון, בהשקעות ובניהול כלכלי ארוך טווח.
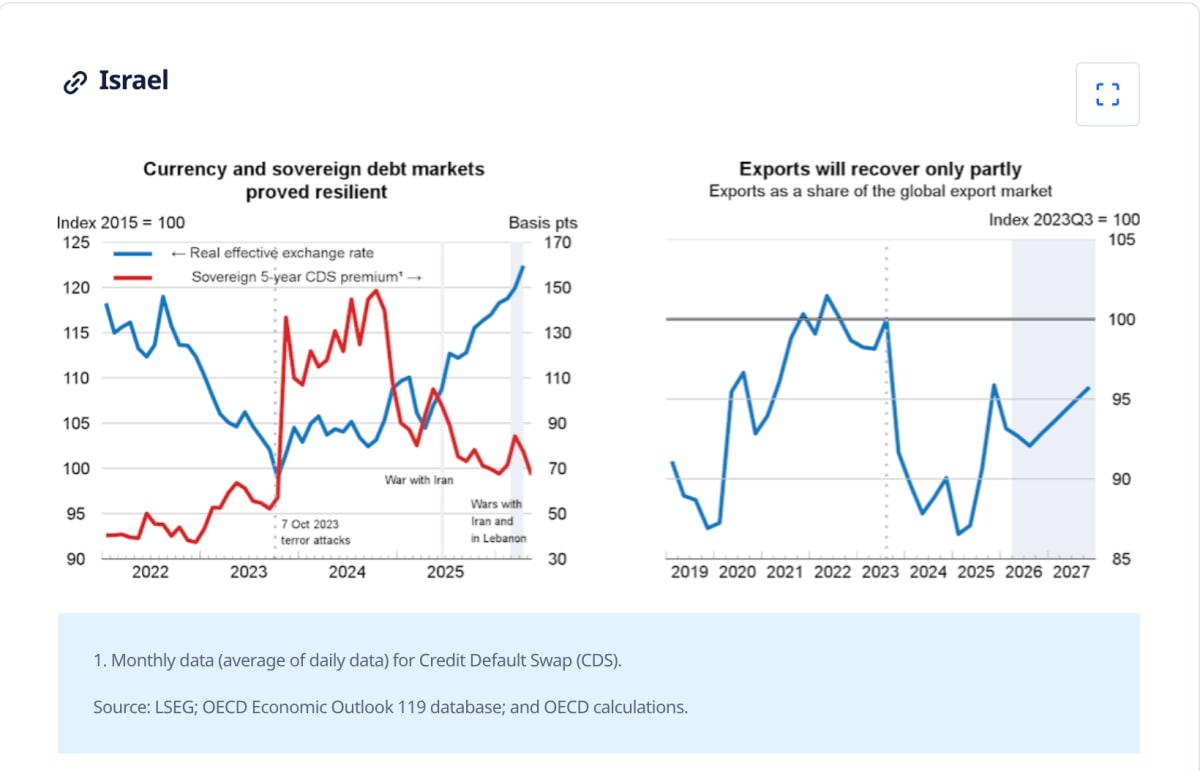
מקור: MarcoEconomia
התרשים משמאל מציג את החוסן היחסי של השווקים הפיננסיים בישראל גם בתקופת המלחמה, בעוד שהתרשים מימין ממחיש כי התאוששות היצוא צפויה להיות הדרגתית בלבד.
יחד, שני הגרפים מדגישים כי לצד עמידות מרשימה של המשק, עדיין קיימים אתגרים שישפיעו על קצב הצמיחה בשנים הקרובות.
המספרים של היום, ההחלטות של המחר
אם יש גוף אחד שלא מסתכל רק על מה שקורה היום, זה בנק ישראל.
בזמן שרוב הכותרות מתמקדות בנתוני הצמיחה של הרבעון האחרון, בבנק ישראל עסוקים בשאלה אחרת לגמרי, איך תיראה הכלכלה הישראלית בעוד שנתיים, שלוש ואפילו חמש שנים.
זאת גם הסיבה שהתחזיות שלו לא מסתיימות בקצב הצמיחה, אלא כוללות גם תחזיות לאינפלציה, לריבית, לגירעון וליחס החוב לתוצר, משום שבסופו של דבר אלה המדדים שקובעים אם הצמיחה של היום תהפוך לצמיחה יציבה גם בעתיד.
לפי התחזית האחרונה, בנק ישראל מעריך שהתוצר יצמח בכ-4% בשנת 2026 ובכ-5.5% בשנת 2027, בעוד שיחס החוב לתוצר צפוי להתייצב סביב 69% והגירעון צפוי לרדת בהדרגה, כל עוד לא יחול גידול משמעותי נוסף בהוצאות הביטחון.
אלה תחזיות שמעידות על אמון בחוסן של הכלכלה הישראלית, אבל הן מגיעות עם תנאי ברור.
המשך הלחימה, האטה בהשקעות, עלייה נוספת בהוצאות הממשלה או חזרה של האינפלציה עלולים לשנות את התמונה במהירות שיא.
זאת בדיוק הסיבה שבנק ישראל לא שואל רק אם המשק צומח, הוא שואל אם הצמיחה של היום תצליח להחזיק מעמד גם בעוד עשר שנים.
מבקר המדינה בוחן איך המדינה מנהלת את הכסף, בנק ישראל בוחן אם הדרך הזאת תאפשר לכלכלה להמשיך לצמוח גם בעתיד.
בסוף, הכול מתחיל בהחלטה אחת קטנה
בסופו של דבר, כל הנתונים שדיברנו עליהם מתחילים במקום אחד.
לא במשרדי הממשלה, לא בבנק ישראל ולא בדוחות של הלשכה המרכזית לסטטיסטיקה, הם מתחילים בהחלטות שמתקבלות בכל יום על ידי מיליוני אנשים.
בעל עסק שמחליט אם לגייס עובד נוסף, משפחה שמתלבטת אם לרכוש דירה, יזם שבוחר להקים את החברה הבאה דווקא בישראל או עובד שמחליט ללמוד מקצוע חדש, להחליף מקום עבודה או לפתוח עסק משלו.
כל החלטה כזאת אולי נראית קטנה בפני עצמה, אבל כשמחברים מיליוני החלטות כאלה, הן הופכות לצמיחה, לפריון, לחדשנות ולכל אותם מספרים שמופיעים בכותרות.
אולי זאת גם הסיבה שבפעם הבאה שנתוני התמ"ג יתפרסמו, השאלה המעניינת ביותר כבר לא תהיה בכמה המשק צמח.
השאלה תהיה אם אותו מספר באמת משקף את מה שאנחנו מרגישים כשאנחנו יוצאים בבוקר לעבודה, משלמים את המשכנתא, עומדים בפקקים, שולחים את הילדים לבית הספר או מנסים לסגור את החודש.
כי בסופו של דבר, כלכלה לא נמדדת רק במה שנכתב בדוחות, היא נמדדת גם במה שמרגישים האנשים שחיים אותה, יום אחרי יום.