מאחורי אנבידיה מסתתר צוואר הבקבוק הבא של מהפכת ה-AI
9.7.2026

בקצרה
- צריכת החשמל של מרכזי נתונים צפויה להכפיל את עצמה ולהגיע ל-945 טרה-וואט לשעה עד 2030, עם צמיחה שנתית של 15% בין 2024 ל-2030, פי ארבעה מקצב הצמיחה העולמי, מה שמצביע על צוואר בקבוק פוטנציאלי באספקת אנרגיה ותשתיות חשמל כתנאי הכרחי להמשך התפתחות ה-AI.
- חברות לאורך שרשרת כוח המחשוב יידרשו להשקיע כ-5.2 טריליון דולר במרכזי נתונים עד 2030, כדי לעמוד בביקוש הגובר ל-AI, מה שמדגיש את הצורך בהרחבת תשתיות פיזיות בקצב חריג ויוצר הזדמנויות השקעה משמעותיות בחברות המספקות רכיבים פיזיים ותשתיות.
- מהפכת ה-AI תלויה לא רק בשבבים ותוכנה, אלא גם בזמינות רכיבים פיזיים כמו זיכרונות מהירים, אחסון, מצעים מתקדמים, כבלים אופטיים ומערכות קירור, מה שמעיד כי חברות המייצרות רכיבים אלו הופכות למרכזיות ומהוות צוואר בקבוק פוטנציאלי להתרחבות התעשייה.
- הביקוש ל-AI מתקדם בקצב של תוכנה, אך ההיצע התומך בו מתקדם בקצב של תעשייה כבדה, תהליכים שלוקחים חודשים ואף שנים, מה שיוצר פער משמעותי בין קצב החדשנות הטכנולוגית לבין יכולת הייצור הפיזית ומצביע על חשיבות ההשקעה בחברות בעלות יכולות ייצור והרחבת תשתיות.
במשך כמעט שנתיים, מי שניסה להבין את מהפכת הבינה המלאכותית דרך שוק ההון הגיע מהר מאוד לאותן השמות בדיוק, אנבידיה, מיקרוסופט, גוגל, אמזון, מטא, ברודקום ו-TSMC.
זה היה טבעי, כי אלה החברות שנמצאות בקדמת הבמה, שמפתחות את המודלים, בונות את מרכזי הנתונים, מוכרות את המעבדים ומובילות את אחד מגלי ההשקעה הגדולים בהיסטוריה ביותר של עולם הטכנולוגיה.
ככל שהמרוץ הזה מתקדם, מתחיל להתברר שהשאלה החשובה היא כבר לא רק מי מייצרת את השבב החזק ביותר, או מי תפעיל את מודל ה-AI המתקדם ביותר, אלא מי בכלל מסוגל לספק את כל החלקים הפיזיים שצריך כדי שכל המערכת הזאת תעבוד בקנה מידה המצופה.
וזה כבר סיפור אחר לגמרי, מאחורי כל מודל AI, מאחורי כל מרכז נתונים חדש ומאחורי כל השקעת ענק של חברות הענן, עומדת שרשרת אספקה רחבה, מורכבת ופיזית מאוד.
שרשרת שכוללת זיכרונות, אחסון, מצעים מתקדמים, לוחות מודפסים, כבלים אופטיים, רכיבי חשמל, קירור, ציוד ייצור ותשתיות אנרגיה.
כל עוד השרשרת הזאת עובדת חלק, קל להתעלם ממנה, אבל ברגע שהביקוש מתחיל לרוץ מהר יותר מהיכולת של התעשייה לספק, החלקים שנראו שוליים הופכים פתאום למרכזיים.
כדי להבין את עוצמת התופעה, מספיק להסתכל על קצב הגידול של מרכזי הנתונים עצמם.
לפי סוכנות האנרגיה הבינלאומית.
צריכת החשמל של מרכזי נתונים בעולם צפויה ליותר מלהכפיל את עצמה ולהגיע לכ-945 טרה-וואט לשעה עד 2030, כשצריכת החשמל של מרכזי הנתונים עתידה לצמוח בכ-15% בשנה בין 2024 ל-2030, יותר מפי ארבעה מקצב הצמיחה של שאר צריכת החשמל העולמית.
במקביל, מקינזי מעריכה שחברות לאורך שרשרת כוח המחשוב יצטרכו להשקיע כ-5.2 טריליון דולר במרכזי נתונים עד 2030 כדי לענות על הביקוש העולמי ל-AI בלבד.
במילים פשוטות, זה כבר לא רק סיפור של יותר משתמשים או יותר מודלים, זה סיפור של תשתית פיזית שצריכה להתרחב בקצב חריג.
בתרשים ניתן לראות את תחזית צריכת החשמל של מרכזי הנתונים לפי אזורים עד שנת 2030.
החלק בתכלת מייצג את ארצות הברית, והוא הגדול ביותר לאורך כל התקופה, מה שמעיד על היקף ההשקעות העצום בתשתיות AI, החלק הכחול מייצג את סין, שגם היא צפויה להגדיל משמעותית את צריכת החשמל של מרכזי הנתונים, ואילו החלק הירוק מייצג את אירופה, שגם בה נרשמת צמיחה, אך בקצב מתון יותר ובהיקף קטן יחסית לארצות הברית ולסין.
החלקים העליונים והקטנים יותר מייצגים אזורים נוספים בעולם.
הנקודה המרכזית שעולה מהתרשים היא שלאחר שנת 2024 נרשמת האצה משמעותית בצריכת החשמל של מרכזי הנתונים, כאשר התחזיות מצביעות על עלייה חדה עד שנת 2030.
המשמעות היא שמהפכת ה-AI כבר לא תלויה רק בשבבים ובתוכנה, אלא גם ביכולת של מדינות להעמיד מספיק חשמל, להרחיב את רשתות ההולכה ולהקים את התשתיות הפיזיות הנדרשות כדי לתמוך בגל ההשקעות במרכזי נתונים.
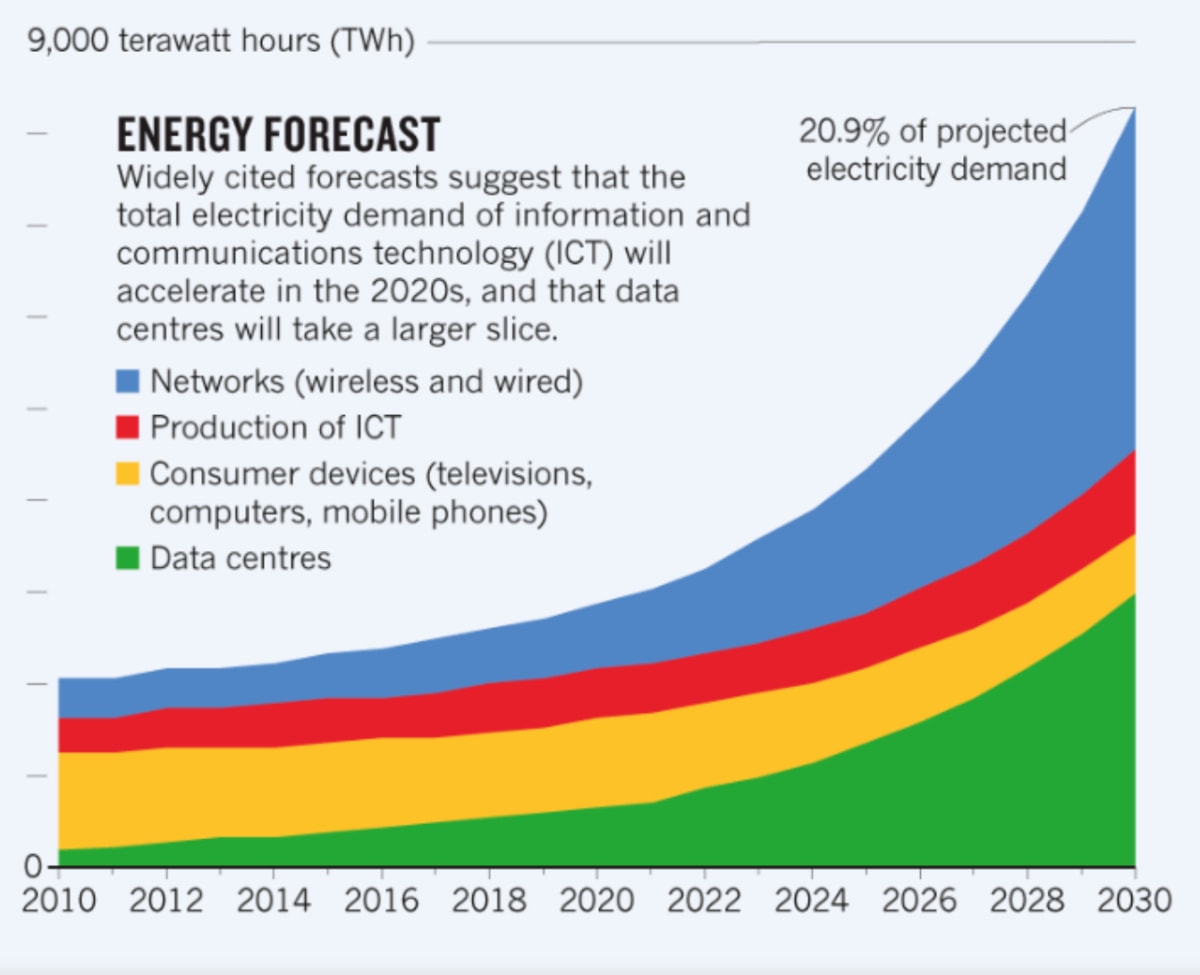 מקור: NATURE
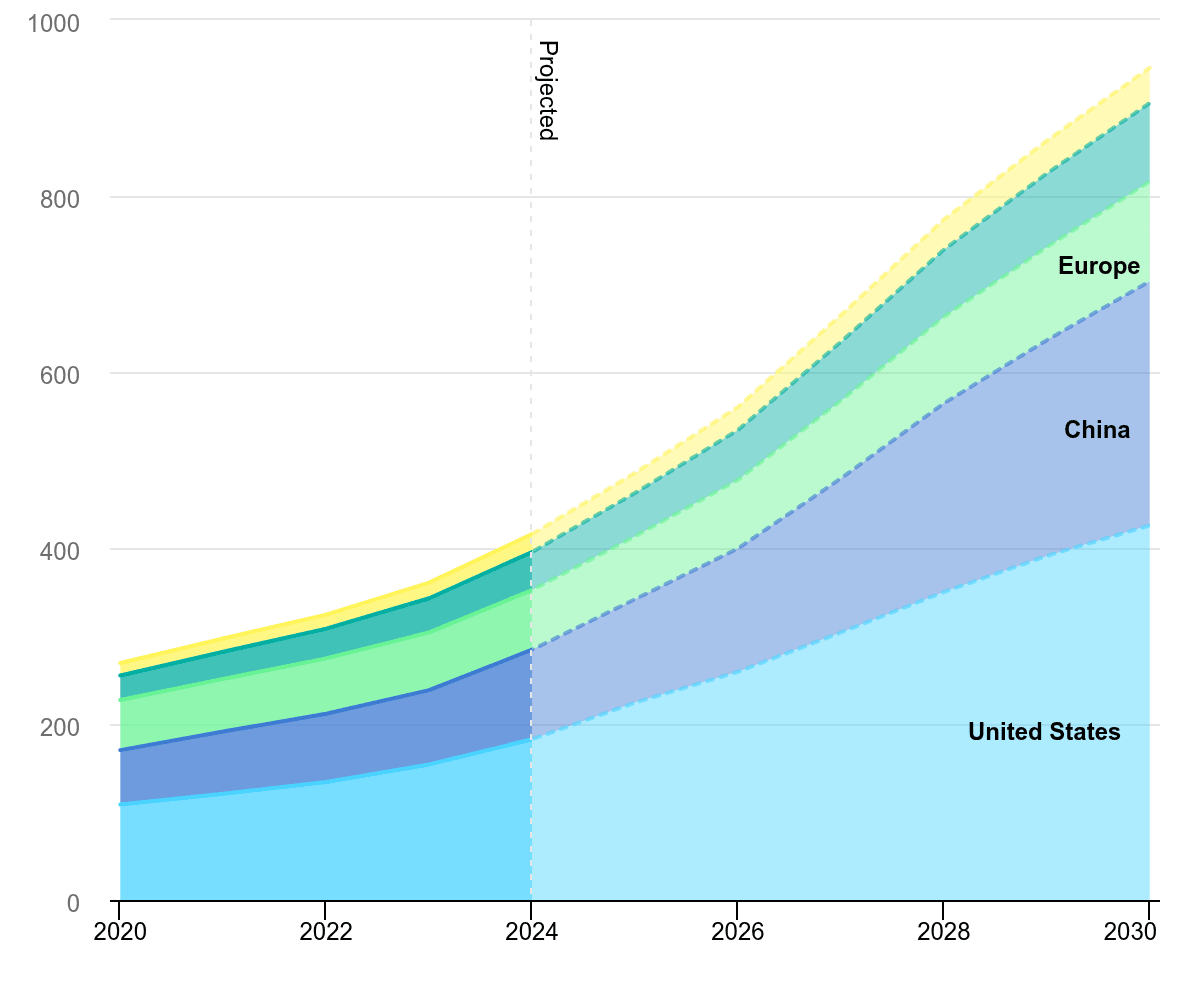 מקור: IEA
מה באמת צריך כדי להריץ AI בקנה מידה ענק?
מרכז נתונים של AI הוא לא רק אוסף של מעבדים גרפיים יקרים נהמעבדים הם אמנם הלב של המערכת, אבל הם לא יכולים לעבוד לבד.
כדי להריץ מודלים גדולים צריך זיכרון מהיר שיזרים מידע בקצב גבוה, אחסון שיחזיק כמויות עצומות של דאטה, מצעים מתקדמים שעליהם יושבים השבבים, לוחות מודפסים שמחברים בין הרכיבים, כבלים אופטיים שמעבירים מידע בין שרתים במהירות גבוהה, מערכות חשמל שמספקות אנרגיה יציבה, ומערכות קירור שמאפשרות לכל הדבר הזה לפעול ברציפות.
בפשטות, גם אם חברה הצליחה להשיג את המעבדים הכי מבוקשים בעולם, זה עדיין לא אומר שהיא יכולה לבנות מרכז נתונים בקצב שהיא רוצה, היא צריכה שגם כל שאר הרכיבים יהיו זמינים, במחיר סביר, באיכות הנכונה וכמובן על פי לוחות הזמנים וזה בדיוק המקום שבו נוצרת הבעיה.
הביקוש ל-AI מתקדם בקצב של תוכנה, אבל ההיצע שמאפשר אותו מתקדם בקצב של תעשייה כבדה.
שירות חדש אפשר להשיק יחסית מהר. אבל להקים מפעל, להרחיב קו ייצור, להכשיר ספקים, להגדיל תפוקה של רכיבים מתקדמים או לבנות תשתיות חשמל וקירור, אלה תהליכים שלוקחים חודשים ולפעמים שנים.
הפער הזה מסביר למה גם תקציבי ענק לא פותרים הכל מיד.
Dell’Oro Group שהיא חברת מחקר מובילה מעריכה שהשקעות הון במרכזי נתונים יגיעו לכ-1.7 טריליון דולר עד 2030, כש-AI, עננים גדולים ותשתיות Sovereign AI דוחפים את שלב ההתרחבות הבא.
גם חברת הייעוץ הגלובלית מקינזי מעריכה שהמרוץ להרחבת תשתיות AI הוא אחד מפרויקטי התשתית הגדולים של התקופה, עם השקעות עולמיות שיכולות להגיע לכ-7 טריליון דולר עד סוף העשור.
רק כדי להבין את סדר הגודל, מדובר בסכום שדומה כמעט לתמ״ג השנתי המשותף של בריטניה וצרפת יחד, שתי כלכלות מהגדולות בעולם. לפי נתוני הבנק העולמי, התמ״ג של בריטניה עמד ב-2025 על כ-4 טריליון דולר, ושל צרפת על כ-3.4 טריליון דולר, המספרים שונים כי כל גוף מודד היקף אחר של השוק, אבל הכיוון דומה.
ה-AI לא דורש רק שבבים, אלא מערכת תעשייתית שלמה שיכולה לצמוח יחד איתם.
בפער שבין הרצון של חברות הטכנולוגיה לבנות במהירות לבין היכולת של התעשייה לספק את התשתיות באותו קצב, נוצרים צווארי בקבוק. וכשיש צווארי בקבוק, מגיעים בדרך כלל גם מחסור, עליות מחירים וכוח תמחור גבוה יותר אצל הספקים שמחזיקים בחוליות הקריטיות בשרשרת.
הגרף ממחיש את היקף ההשקעות הדרוש להרחבת מרכזי הנתונים עד 2030, ומראה שהמרוץ ל-AI נשען על תשתית פיזית רחבה הרבה מעבר למעבדים עצמם.
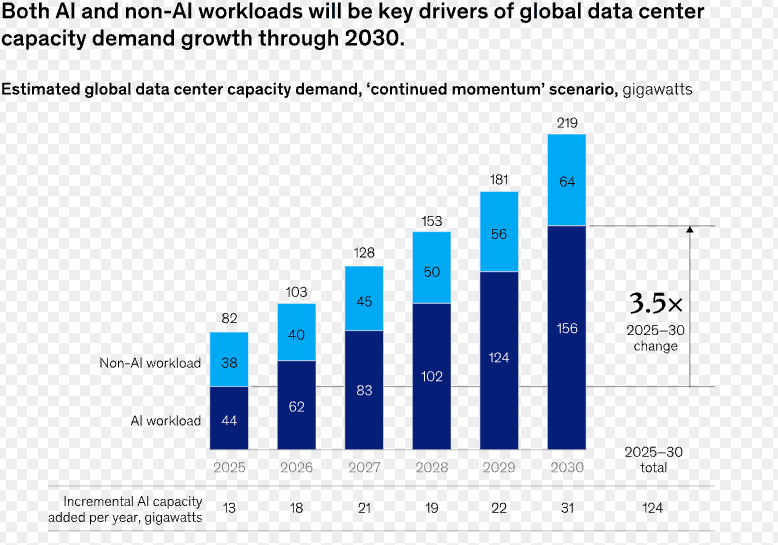 מקור: MCKINSEY
הלחץ כבר מתפשט לעומק השרשרת
אפשר לראות שהתמונה כבר לא נראית כמו מחסור נקודתי ברכיב אחד אלא נראית יותר כמו הידוק רחב בכמה שכבות שונות של שרשרת האספקה.
הנתונים הבולטים ביותר מגיעים משוק הזיכרונות.
לפי גולדמן זאקס, אחד מבנקי ההשקעות הגדולים והמשפיעים בעולם, מחירי ה-DRAM צפויים לעלות בשנת 2026 בכ-250% עד 300%. DRAM הוא סוג של זיכרון עבודה דינמי המשמש מחשבים, שרתים ומרכזי נתונים לעיבוד מידע בזמן אמת, ולכן הוא רכיב מרכזי במיוחד בתשתיות AI.
כשמביאים בחשבון גם מעבר למוצרי זיכרון מתקדמים יותר ושינוי בתמהיל המכירות, העלייה הכוללת עשויה להגיע לכ-300% עד 350%.
מדובר במספר חריג, אבל החשיבות שלו היא לא רק בעצם גודל העלייה.
המשמעות היא שהזיכרון, רכיב שבעבר נתפס אצל משקיעים רבים כחלק מחזורי שנמצא מאחורי הקלעים של תעשיית השבבים, הופך לאחד המקומות שבהם הביקוש ל-AI מתורגם ישירות לכוח תמחור.
גם בתחום ה-NAND, כלומר זיכרון האחסון המשמש לשמירת נתונים במכשירים, שרתים ומרכזי נתונים, התחזית חדה מאוד.
בגולדמן זאקס מעריכים כי מחירי ה-NAND יעלו בשנת 2026 בכ-200% עד 250%, או בכ-250% עד 300% כשכוללים גם את השפעת השינוי בתמהיל המוצרים.
גם כאן הסיפור דומה, ככל שמרכזי הנתונים גדלים וככל שכמויות הדאטה עולות, האחסון כבר לא רק רכיב תומך שנמצא ברקע, אלא מרכיב שמתחיל להשפיע על עלות המערכת כולה, אבל הנקודה החשובה באמת היא שהלחץ לא נעצר בזיכרון ובאחסון.
גם רכיבים פחות מוכרים, כאלה שכמעט לא מגיעים לכותרות, מתחילים להציג עליות מחירים משמעותיות.
כך למשל, ABF Substrate, מצע מתקדם המשמש לאריזת שבבים מורכבים ולחיבור שלהם למערכת, צפוי לפי בית ההשקעות להתייקר בכ-30% עד 35% בשנת 2026, ובכ-45% עד 50% בשנת 2027.
כשכוללים שינויי תמהיל, העלייה עשויה להיות גבוהה אפילו יותר.
זה חשוב כי בלי מצעים מתקדמים, קשה לבנות מערכות AI חזקות וצפופות מספיק, גם אם הביקוש למעבדים עצמם נשאר גבוה.
גם CCL, חומר בסיסי שמשמש לייצור לוחות מודפסים, צפוי להתייקר בכ-35% עד 40% ב-2026 ובכ-45% עד 50% ב-2027.
PCB, כלומר הלוחות המודפסים עצמם, צפויים לעלות בכ-20% עד 25% ב-2026 ובכ-25% עד 30% ב-2027.
לכאורה, אלה רכיבים פחות מלהיבים ממעבד AI מתקדם אבל בפועל הם חלק מהתשתית הפיזית שמחברת את כל המערכת, ואם הם מתייקרים או חסרים, עלות הבנייה של מרכזי הנתונים עולה והקצב עלול להיפגע.
גם הכבלים והרכיבים האופטיים נכנסים לתמונה.
לפי הנתונים, מחירי הכבלים האופטיים צפויים לעלות בכ-15% עד 20% גם ב-2026 וגם ב-2027, והרכיבים האופטיים צפויים להתייקר בכ-10% עד 15% בכל אחת מהשנים.
העליות האלה מתונות יותר מהזינוק בזיכרונות, אבל הן חשובות כי הן מראות שהלחץ מתפשט לרוחב, לא רק לחלק אחד של השרשרת.
למה הזיכרון הפך לאחת החוליות הקריטיות של ה-AI?
כדי להבין למה דווקא הזיכרונות נמצאים במרכז הלחץ, צריך לזכור שמערכות AI לא רק מבצעות הרבה חישובים, הן גם צריכות להזרים כמויות עצומות של מידע במהירות גבוהה.
ככל שהמודלים גדולים יותר, ככל שמספר המשתמשים גדל וככל שחברות משתמשות ביותר יישומי AI בזמן אמת, כך עולה הצורך בזיכרון מהיר, איכותי וזמין.
בלי מספיק זיכרון, גם המעבד החזק ביותר לא יכול לעבוד במלוא היכולת שלו.
זו אחת הסיבות לכך שהעלייה במחירי DRAM ו-NAND לא רק עוד תנועה מחזורית רגילה בשוק הרכיבים.
היא סימן לכך שרכיבים שבעבר היו מאחורי הקלעים הופכים לחלק מרכזי יותר בכלכלת ה-AI.
גם נתוני שוק רחבים יותר תומכים בתמונה הזאת.
Counterpoint Research (לכתוב מי ומה הם) מעריכה שביקוש ה-HBM עבור שבבי AI ייעודיים לשרתים עשוי לגדול פי 35 בין 2024 ל-2028, בעיקר בגלל המעבר של חברות ענן לשבבים מותאמים אישית.
HBM הוא זיכרון מהיר במיוחד שנמצא קרוב לשבבי העיבוד, והוא קריטי כי במערכות AI לא מספיק לבצע חישובים מהר.
צריך גם להזרים אליהם מידע מהר. אם בעבר השאלה המרכזית הייתה כמה מעבדים אפשר להשיג ובאיזה מחיר, היום השאלה מתרחבת גם לכמה זיכרון מתאים אפשר לקבל, באיזה לוח זמנים ובאיזו רמת מחיר.
הבעיה היא שייצור זיכרונות לא דבר שאפשר להגדיל ביום אחד.
חברות בתחום צריכות להשקיע הון גדול, לרכוש ציוד ייצור מתקדם, להתאים קווי ייצור, ולפעמים גם לבחור בין מוצרים שונים שמתחרים על אותה קיבולת.
כשהביקוש מגיע מהר וההיצע מגיב לאט, המחיר הוא זה שמתחיל לאזן בין הצדדים, וזה בדיוק מה שרואים עכשיו בתחזיות.
הגרף ממחיש הזיכרון הפך מחלק תומך לרכיב מרכזי בכלכלת ה-AI, במיוחד כשחברות ענן עוברות לשבבים ייעודיים ולעומסי מחשוב גדולים יותר.
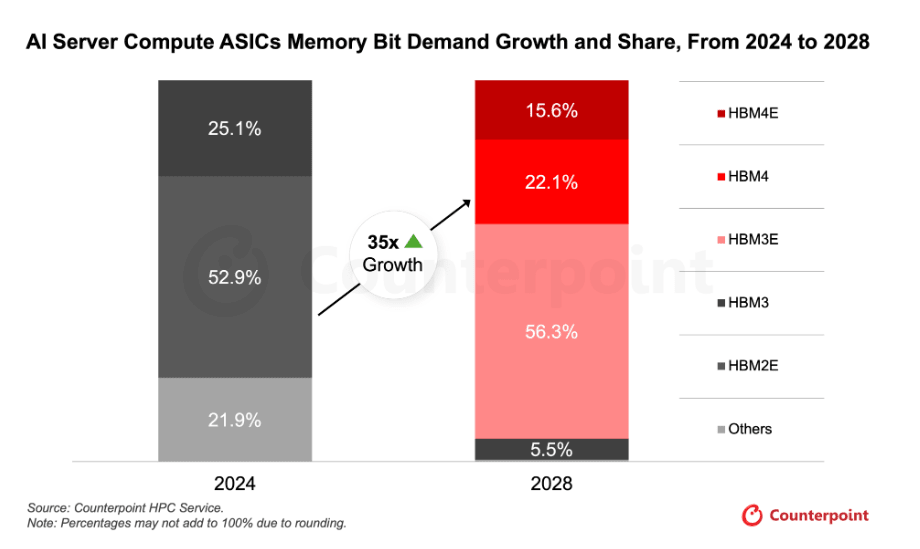
מקור COUNTERPOINT RESEARCH
הרכיבים שאף אחד לא דיבר עליהם הופכים לצוואר בקבוק
אחד הדברים המעניינים בגל הנוכחי הוא שהשוק מתחיל לגלות מחדש רכיבים שלא נחשבו בעבר למרכז הסיפור, מצעים מתקדמים, חומרי בסיס ללוחות מודפסים, כבלים אופטיים ומחברים אינם שמות שמושכים תשומת לב כמו אנבידיה או OpenAI, אבל הם נמצאים בדיוק בנקודות שבהן מערכת AI גדולה יכולה להיתקע.
ABF Substrate הוא דוגמה טובה לרכיב כזה.
הוא לא מוצר שהקורא הממוצע מכיר, אבל הוא חשוב מאוד באריזת שבבים מתקדמים, כי הוא מאפשר לחבר שבבים מורכבים לשאר המערכת בצורה יעילה ויציבה.
אם יש מחסור במצעים כאלה, או אם המחירים שלהם עולים בחדות, המשמעות היא שהיכולת לבנות מערכות AI מתקדמות עלולה להיפגע גם כשהביקוש למעבדים עצמם נשאר גבוה.
אותו היגיון חל גם על CCL ו-PCB.
CCL הוא חומר בסיסי שמשמש לייצור לוחות מודפסים, ו-PCB הם הלוחות שעליהם מתחברים הרכיבים האלקטרוניים.
אלה לא החלקים שמקבלים את הכותרות, אבל הם חלק מהבסיס שעליו יושבת המערכת כולה.
במרכזי נתונים רגילים זה חשוב ובמרכזי נתונים של AI זה חשוב אפילו יותר, כי הצפיפות, כמות החיבורים והדרישה לביצועים גבוהים הופכות את איכות הרכיבים ואת זמינותם למשמעותיות יותר.
גם הכבלים האופטיים הפכו לחלק חשוב מהסיפור.
מרכזי נתונים של AI הם לא רק הרבה שרתים שעומדים אחד ליד השני, אלא מערכות שבהן אלפי מעבדים צריכים להעביר מידע ביניהם במהירות גבוהה מאוד.
ככל שהמערכות גדלות, כך החיבוריות הפנימית הופכת לאחד הגורמים שמשפיעים על הביצועים.
זאת הסיבה שגם רכיב שנשמע טכני ושולי, כמו כבל אופטי או מחבר, יכול להפוך לחלק מהצוואר בקבוק.
איפה יכול להיווצר כוח התמחור הבא?
עבור משקיעים, השאלה המעניינת לא רק איזה רכיב מתייקר, אלא איפה יכול להיווצר כוח תמחור אמיתי.
כוח תמחור נוצר בדרך כלל כשמתקיימים כמה תנאים יחד, ביקוש חזק, היצע מוגבל, מעט ספקים איכותיים, קושי להחליף את המוצר וזמן ארוך להרחבת קיבולת.
כשהתנאים האלה מתקיימים, הספקים לא נהנים רק מעלייה בכמויות, אלא גם מיכולת למכור במחירים גבוהים יותר.
זו נקודה חשובה, כי לא כל חברה שקשורה ל-AI נמצאת באותו מצב.
יש חברות שנהנות בעיקר מהכותרת, יש חברות שנהנות מביקוש אמיתי אך זמני, ויש חברות שמחזיקות בחוליה שקשה להחליף.
ההבדל ביניהן חשוב מאוד למשקיעים, במיוחד אחרי תקופה שבה חלק גדול מהשוק כבר מתומחר בציפיות גבוהות.
במובן הזה, שרשרת האספקה של AI מתחילה להיראות כמו מפת הזדמנויות רחבה יותר.
חברות זיכרון עשויות ליהנות מהמחסור ומהעלייה במחירים, ספקי מצעים מתקדמים יכולים ליהנות מהצורך באריזת שבבים מורכבים יותר, יצרני לוחות וחומרי בסיס יכולים ליהנות מהגידול בבניית מערכות, ויצרני כבלים ורכיבים אופטיים יכולים להנות מהצורך לחבר מרכזי נתונים גדולים ומהירים יותר.
ועדיין, השאלה לא רק מי נמצא סביב AI.
השאלה היא מי באמת מחזיק במוצר שקשה להחליף ובקיבולת שקשה להרחיב.
התרשים מדגיש עד כמה הביקוש לחשמל מצד מרכזי נתונים ל־AI עשוי לגדול בשנים הקרובות, ומהווה תזכורת לכך שצוואר הבקבוק של AI עשוי להגיע גם מתשתיות החשמל.
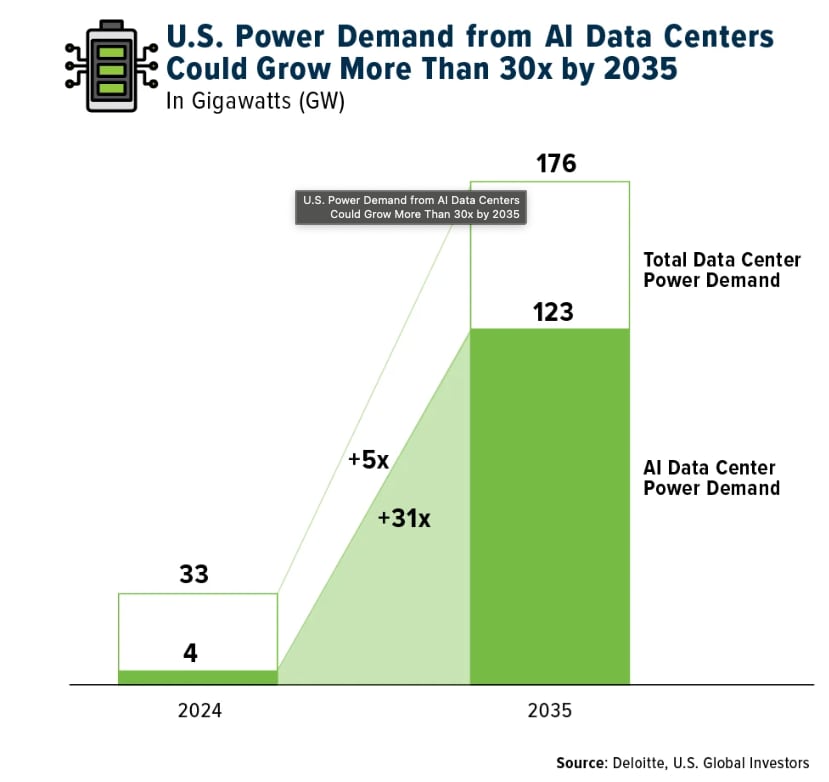
מקור: DELOITTE.
צוואר הבקבוק אמיתי, אבל המחזוריות לא נעלמה
בשלב הזה אפשר כבר לראות את התמונה הרחבה יותר, הביקוש ל-AI לא נשען רק על המעבדים של אנבידיה או על המודלים של OpenAI. מאחוריו עומדת מערכת פיזית שלמה זיכרון, אחסון, מצעים מתקדמים, לוחות, כבלים, קירור וחשמל וכשכולם מנסים לבנות מרכזי נתונים באותו הזמן, נוצרים צווארי בקבוק.
זה הצד החיובי של הסיפור, חברות שנמצאות בחוליות שקשה להחליף יכולות ליהנות מביקוש חזק, זמני אספקה ארוכים יותר וכוח תמחור טוב יותר.
זה רלוונטי לחברות זיכרון ואחסון כמו MU) Micron), Western Digital (WDC) ו-Sandisk (SNDK), וגם לחברות תשתית למרכזי נתונים כמו Vertiv(VRT), Schneider Electric ו-Eaton (ETN).
לצד אלה, יש גם חברות אסייתיות חשובות בתחומי הזיכרון, המצעים והאריזות המתקדמות, (רבות מהן נסחרות מחוץ לארצות הברית).
כאן חשוב לא להתאהב בסיפור יותר מדי, תעשיית השבבים היא תעשייה מחזורית ואני אסביר, מחסור מוביל לעליות מחירים, עליות המחירים מעודדות השקעות גדולות בקיבולת, ובהמשך ההיצע החדש מגיע לשוק. לפעמים זה קורה בדיוק כשהביקוש מתחיל להירגע, ואז מחסור יכול להפוך לעודף וכוח התמחור נשחק מהר.
לכן השאלה היא לא רק מי נהנית היום מהביקוש ל-AI, אלא מי מחזיקה ביתרון שיכול להישאר גם אחרי שהשוק יגדיל קיבולת.
גם בצד הביקוש יש סימני שאלה הרי חברות הענן משקיעות סכומי עתק במרכזי נתונים, אבל בסוף השוק ירצה לראות שההשקעות האלה הופכות להכנסות ולרווחים. אם השימושים המסחריים ב-AI יתפתחו לאט מהצפי או אם המודלים יהפכו יעילים יותר וידרשו פחות חומרה, קצב ההשקעות עלול להתמתן.
ויש גם את מגבלת החשמל, לפי גופי מחקר מובילים צריכת החשמל של מרכזי נתונים ל-AI בארצות הברית עשויה לעלות מ-4 גיגה וואט ב-2024 ל-123 גיגה וואט עד 2035.
הנתון הזה מזכיר שגם אם הביקוש ל-AI יישאר חזק, התשתית הפיזית עלולה להיות זו שמכתיבה את הקצב.
בסוף, זו לא תזה פשוטה של כל מה שקשור ל-AI עולה, יש כאן ביקוש אמיתי, אבל גם מחזוריות.
יש מחסור, אבל בהמשך תגיע גם תגובת היצע.
יש חברות שיכולות ליהנות מהמגמה, אבל לא כל חברה בשרשרת תהפוך למנצחת לטווח ארוך.
עבור משקיעים, השאלה המרכזית היא מי מחזיקה בחוליה קריטית שקשה להחליף, מי באמת נהנית מכוח תמחור, ומי פשוט נהנית כרגע מרוח גבית זמנית של מחזור חזק.
מתוכנה לתעשייה פיזית
בסוף, מהפכת ה-AI כבר לא נראית כמו סיפור נקי של תוכנה, היא הופכת לסיפור תעשייתי, פיזי ומורכב הרבה יותר.
המודלים יכולים להשתפר, הביקוש יכול להמשיך לגדול, וחברות הטכנולוגיה יכולות להכריז על עוד ועוד השקעות ענק אבל כדי שכל זה יעבוד, צריך שמישהו יספק את החשמל, הזיכרון, האחסון, הקירור, הכבלים והחיבורים שמחזיקים את כל המערכת הזאת באוויר.
וזה בדיוק המקום שבו הסיפור הופך מעניין למשקיעים, בשלב הבא של גל ה-AI, לא בטוח שהשאלה החשובה תהיה רק מי מחזיקה במודל החכם ביותר או במעבד החזק ביותר. השאלה תהיה מי מחזיקה בחוליה שאי אפשר לדלג עליה.
כי לפעמים, דווקא הרכיבים שנמצאים הכי רחוק מהכותרות הם אלה שקובעים כמה רחוק המהפכה באמת יכולה להגיע.