השאלה היא לא כמה עולה חבית נפט, אלא כמה עולה להעביר אותה
9.7.2026

בקצרה
- משקיעים מקצועיים מתמקדים בפרמיות הביטוח הימי ועלויות ההובלה, ולא רק במחיר הנפט, כיוון שאלו מגיבים באופן מיידי לשינויים ברמת הסיכון הביטחוני, ומספקים אינדיקציה מוקדמת להסלמה שעלולה להשפיע על האינפלציה ורווחיות חברות.
- פרמיות סיכון מלחמה (War Risk Premium) עולות במהירות בתגובה לאיומים ביטחוניים בנתיבי שיט מרכזיים, אפילו ללא מלחמה כוללת, מה שמשקף את תמחור ההסתברות לאירועים עתידיים ומאותת על שינוי במחיר הסיכון עוד לפני שמחיר הנפט מגיב.
- עלייה בעלויות הביטוח וההובלה הימית, כתוצאה משינוי מסלולים או התארכות זמני הפלגה, מתגלגלת בסופו של דבר ליבואנים, יצרנים וצרכנים, ומהווה אינדיקטור מוקדם ללחצים אינפלציוניים עתידיים במחירי המוצרים על המדפים.
- התייקרות עלויות ההובלה והביטוח משקפת את המחיר האמיתי של הסיכון הביטחוני, והיא חשובה יותר ממחיר הנפט עצמו, כיוון שהיא מספקת תובנה לגבי ההשפעה הכלכלית הרחבה של משבר, מעבר לשוק האנרגיה בלבד, על שרשרת האספקה העולמית.
בזמן שהכותרות עוסקות במחיר הנפט, המשקיעים המקצועיים עוקבים דווקא אחרי פרמיות הביטוח הימי ועלויות ההובלה. אלו הנתונים שמאותתים ראשונים האם מדובר בעוד הסלמה ביטחונית נקודתית, או בתחילתו של גל שיכול להשפיע על האינפלציה, על רווחיות החברות ועל החלטות הריבית של הבנקים המרכזיים.
בכל פעם שהמזרח התיכון נכנס שוב לסחרור, התגובה כמעט אוטומטית.
מהדורות החדשות עוברות לשידורים מיוחדים, הפרשנים מנסים להעריך לאן יתפתח העימות, ובערוצי הכלכלה מופיעה שוב אותה שאלה מוכרת, מה יקרה למחיר הנפט?
זו שאלה חשובה, אבל היא לא בהכרח השאלה הנכונה.
בזמן שרוב הציבור עוקב אחרי מחיר חבית מסוג ברנט, בחדרי המסחר של בתי ההשקעות, חברות הספנות וחברות הביטוח מסתכלים על מסכים אחרים לגמרי.
שם מנסים להבין כמה התייקר הביטוח על אונייה שחוצה את מצר הורמוז, האם חברות ספנות כבר משנות מסלולים, כמה זמן מתארכים זמני ההפלגה והאם עלויות ההובלה מתחילות לטפס.
מבחינתם, אלו הסימנים הראשונים לכך שמשבר ביטחוני עלול להפוך גם למשבר כלכלי.
הסיבה לכך פשוטה, מחיר הנפט מושפע ממגוון רחב של גורמים כמו רמות המלאים בעולם, החלטות של אופ"ק, קצב הצמיחה של הכלכלה העולמית ואפילו מזג האוויר.
לעומת זאת, פרמיות הביטוח ועלויות ההובלה מגיבות כמעט באופן מיידי לשינוי ברמת הסיכון.
הן לא מנסות לנחש מה יקרה בעוד חודש, אלא מתמחרות את המציאות כפי שהיא נתפסת באותו רגע.
זו הסיבה שבכל פעם שהמתיחות במפרץ הפרסי עולה מדרגה, המשקיעים המקצועיים לא שואלים רק כמה עולה חבית נפט.
הם שואלים שאלה אחרת לגמרי, כמה עולה להעביר אותה?
המחיר האמיתי של הסיכון
כדי להבין למה דווקא הנתונים האלו מושכים כל כך הרבה תשומת לב, צריך להכיר את הדרך שבה עובד הסחר הימי.
כאשר אוניית מטען או מכלית נפט יוצאת לדרך, היא אינה משלמת רק על דלק, צוות ותפעול.
מאחורי כל הפלגה עומדת מערכת שלמה של ניהול סיכונים, הכוללת בין היתר ביטוח לנזקי גוף, ביטוח למטען וביטוח לכלי השיט עצמו כלומר כל עוד האונייה מפליגה בנתיבים שנחשבים בטוחים, העלויות האלו נשארות יציבות יחסית, אבל ברגע שאזור מסוים מוגדר כבעל סיכון ביטחוני גבוה, כל המשוואה משתנה.
אם קיים חשש מתקיפות טילים, רחפנים, מוקשים ימיים או השתלטות על כלי שיט, חברות הביטוח דורשות תשלום נוסף עבור עצם הכניסה לאזור.
בעולם הספנות מכירים את התוספת הזו בשם War Risk Premium - פרמיית סיכון מלחמה.
למרות השם הדרמטי, לא צריך שתפרוץ מלחמה כוללת כדי שהפרמיה הזו תעלה ולעיתים די בכמה תקריות נקודתיות, באיום על נתיב שיט מרכזי או בעלייה במתיחות בין מדינות כדי שחברות הביטוח יעדכנו את התמחור שלהן בתוך שעות.
וזו נקודה חשובה במיוחד כיוון ששוק הביטוח לא מתמחר את מה שכבר קרה, הוא מתמחר את ההסתברות למה שעלול לקרות.
במילים אחרות, עוד לפני שמחיר הנפט מספיק להגיב, המחיר של הסיכון כבר מתחיל להשתנות.
למה זה חשוב יותר ממחיר הנפט?
כאן מגיע החלק שמקבל הרבה פחות תשומת לב, למרות שהוא משפיע על כמעט כל אחד מאיתנו.
נניח שמחיר הנפט כמעט לא השתנה בעקבות ההסלמה.
במבט ראשון אפשר להסיק שהשווקים נשארו רגועים ושההשפעה הכלכלית צפויה להיות מוגבלת, אבל באותו הזמן ייתכן שחברות הביטוח כבר העלו את הפרמיות בעשרות אחוזים, שחברות ספנות החלו להסיט אוניות לנתיבים ארוכים יותר, ושעלות ההובלה של מטענים מאסיה לאירופה כבר החלה לטפס.
מנקודת המבט של היבואן, כל אחת מהעלויות האלו היא הוצאה נוספת שנכנסת לחשבון כי הוא משלם יותר על הביטוח, יותר על ההובלה ולעיתים גם יותר על האחסון, משום שהמטען מגיע באיחור.
בסופו של דבר, ברוב המקרים, העלויות האלו אינן נשארות אצל היבואן. הן מתגלגלות הלאה אל היצרנים, הקמעונאים והצרכנים.
זו בדיוק הסיבה שמשקיעים מקצועיים מתייחסים לעלויות ההובלה כאל אינדיקטור מוקדם ללחצים אינפלציוניים. הן לא מספרות רק מה קורה בים, אלא מה עלול לקרות בעוד כמה חודשים במחירי המוצרים שעל המדפים.
בדיוק כפי שסדק קטן בסכר יכול להעיד על לחץ גדול הרבה יותר שמצטבר מאחוריו, כך גם עלייה בפרמיות הביטוח ועלויות ההובלה עשויה להיות הסימן הראשון לכך שהשפעתו של המשבר עומדת להתרחב הרבה מעבר לשוק האנרגיה.
המשקיעים לא מתמחרים את ההווה, אלא את הסיכון
אחת הטעויות הנפוצות ביותר היא לחשוב שהשווקים מגיבים רק למה שכבר קרה אבל בפועל, השווקים מנסים כל הזמן להעריך מה עשוי לקרות בעוד שבוע, בעוד חודש ואפילו בעוד שנה.
לכן, כשמכלית נפגעת או כשמתח גיאופוליטי עולה מדרגה, המשקיעים לא ממהרים לחשב כמה חביות נפט אבדו באותו אירוע.
הם מנסים להבין האם מדובר באירוע נקודתי שייעלם מהכותרות בתוך ימים, או בתחילתו של תהליך שעלול לשנות את העלויות של שרשרת האספקה העולמית.
זו הסיבה שהמסכים שלהם נראים אחרת לחלוטין ממה שרוב האנשים מדמיינים.
לצד מחיר הנפט מופיעים נתוני ביטוח ימי, מחירי הובלה, תשואות אג"ח וציפיות אינפלציה וכל אחד מהם מספק רמז אחר לשאלה אחת , האם מחיר הסיכון מתחיל לעלות.
בעולם גלובלי, העלות של מוצר אינה נקבעת רק לפי חומר הגלם שממנו הוא מיוצר, אלא גם לפי הדרך שהוא עובר עד שהוא מגיע לצרכן.
אם עלות ההובלה מתייקרת, אם הביטוח הופך יקר יותר ואם אוניות נאלצות להאריך מסלולים כדי להימנע מאזורים מסוכנים, כמעט כל שרשרת האספקה מתייקרת יחד איתם.
וכאן מתחיל אפקט הדומינו.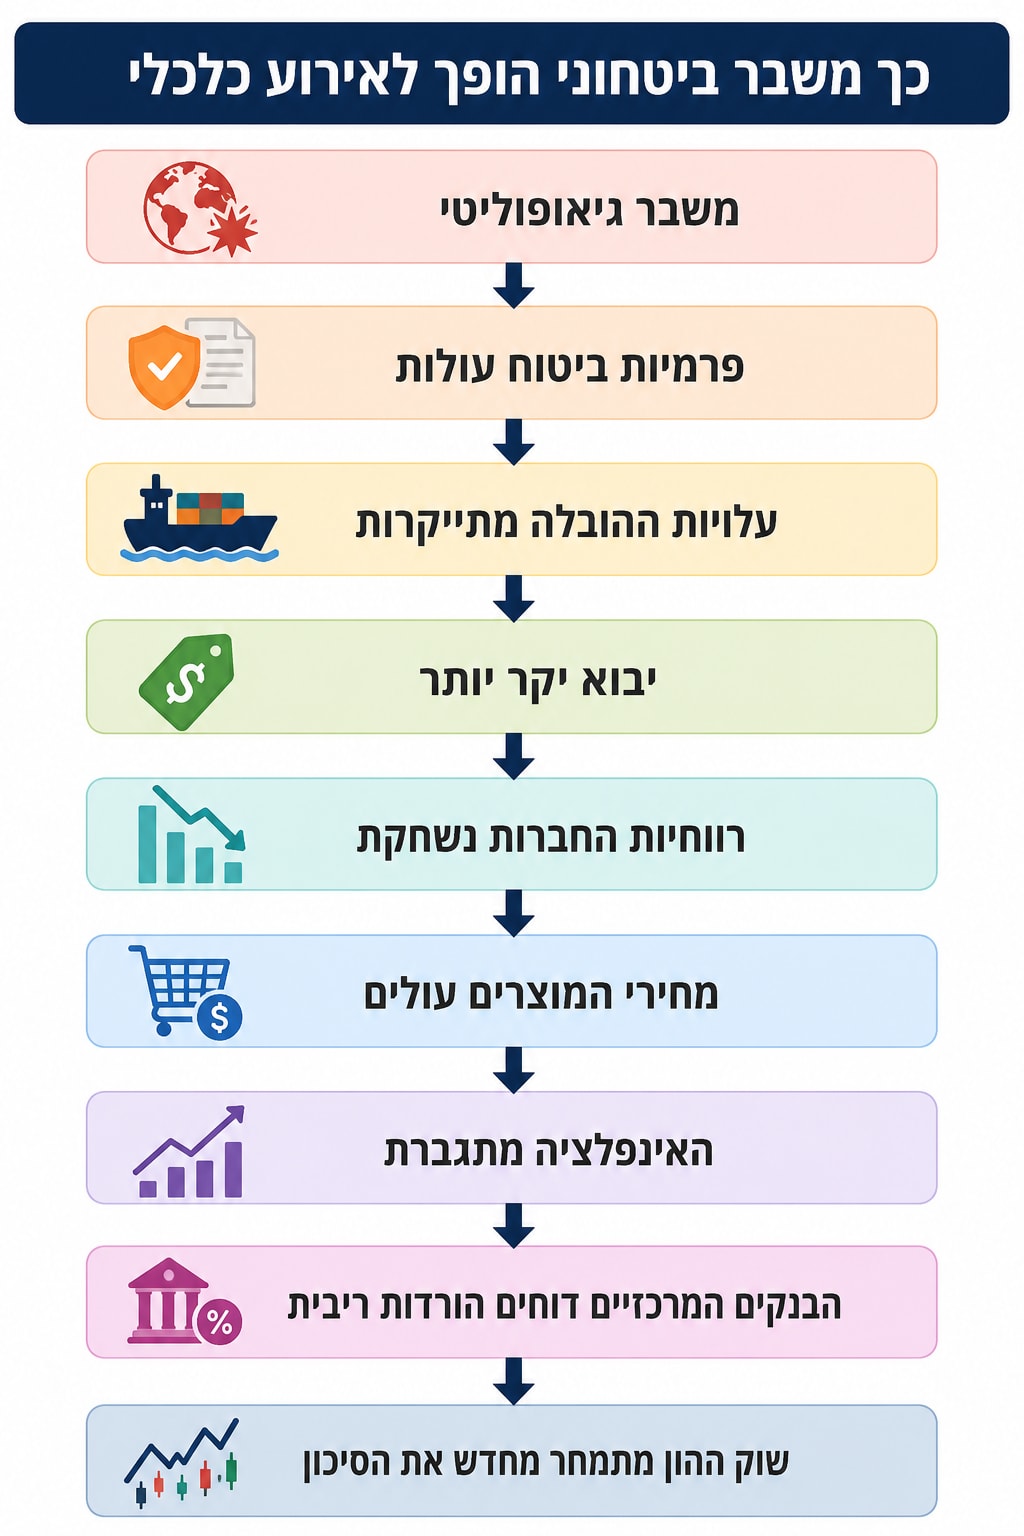
במבט ראשון זו נראית כמו שרשרת ארוכה של אירועים שאין ביניהם קשר ישיר אבל בפועל, זו בדיוק הדרך שבה זעזועים גיאופוליטיים מחלחלים אל הכלכלה הריאלית.
הם כמעט אף פעם לא מתחילים במדד המחירים לצרכן, הם מתחילים הרבה קודם, בעלויות שנראות שוליות יחסית כמו ביטוח, הובלה ולוגיסטיקה.
זו גם הסיבה שלפעמים שוק המניות מגיב בעצבנות הרבה לפני שמופיעים נתוני אינפלציה חדשים, המשקיעים מבינים שאם העלויות הללו יישארו גבוהות לאורך זמן, השאלה כבר לא תהיה האם החברות יושפעו, אלא באיזו מידה.
זה כבר קרה, רק מסיבה אחרת
אם שרשרת ההשפעה הזו נשמעת מוכרת, יש לכך סיבה טובה.
בתקופת הקורונה העולם לא התמודד עם מלחמה במזרח התיכון, אבל הוא כן חווה שיבוש עמוק של שרשראות האספקה.
נמלים נסגרו, אוניות המתינו שבועות מחוץ לחופים, מחירי ההובלה זינקו לשיאים היסטוריים וחברות בכל העולם מצאו את עצמן משלמות הרבה יותר כדי להעביר בדיוק את אותם מוצרים.
בהתחלה זו נראתה כמו בעיה של חברות הספנות בלבד, אלא שכמה חודשים לאחר מכן התברר שהעלויות האלו חלחלו כמעט לכל ענף.
יצרנים שילמו יותר על חומרי גלם, יבואנים שילמו יותר על שינוע, קמעונאים העלו מחירים, והצרכנים הרגישו את ההשפעה כמעט בכל ביקור בסופר.
האינפלציה שהגיעה לאחר מכן הייתה תוצאה של גורמים רבים, אבל שרשראות האספקה היו אחד המרכיבים המרכזיים בסיפור.
כשהבנקים המרכזיים הבינו שההתייקרויות אינן זמניות, הם נאלצו להגיב באחד ממחזורי העלאות הריבית החדים ביותר שנראו בעשורים האחרונים.
זו בדיוק הסיבה שהמשקיעים מסתכלים היום על נתוני ההובלה והביטוח ברגישות גבוהה כל כך,
הם לא טוענים שההיסטוריה תחזור על עצמה, אלא מבינים שהמנגנון הכלכלי נשאר דומה. אם העלויות האלו ימשיכו לטפס לאורך זמן, הן עלולות להפוך שוב ללחץ אינפלציוני שקשה להתעלם ממנו.
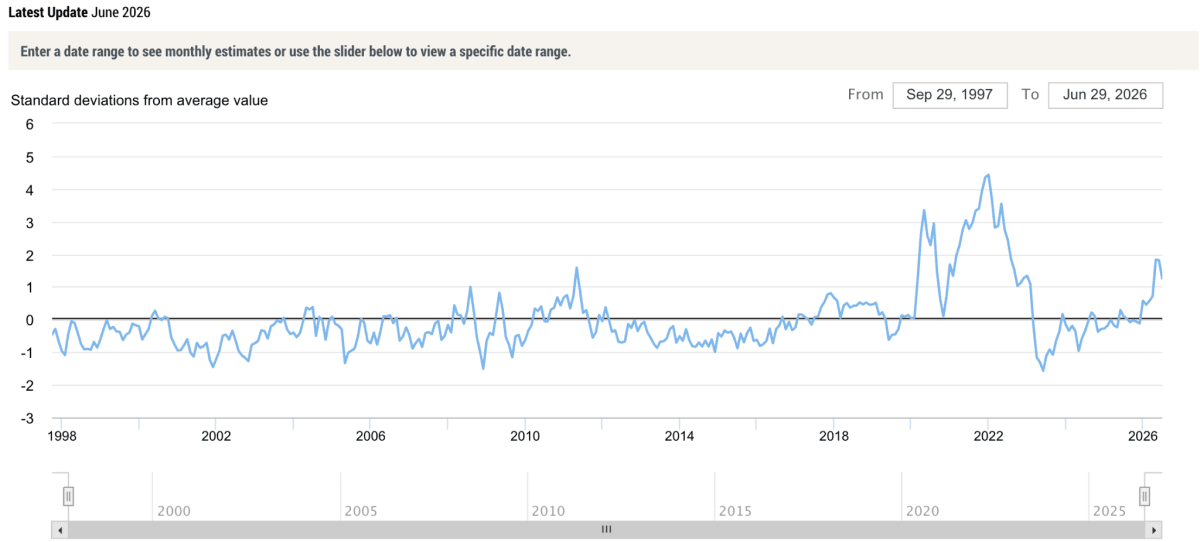
הגרף מטה מציג את (Global Supply Chain Pressure Index (GSCPI, מדד שמודד את רמת הלחץ בשרשראות האספקה העולמיות.
ניתן לראות זינוק חד במהלך 2021-2022 בעקבות שיבושי הקורונה, ולאחר מכן ירידה חדה עם התייצבות שרשראות האספקה, כאשר בחודשים האחרונים ניכרת שוב עלייה מתונה בלחצים.
לחצי שרשרת האספקה זינקו הרבה לפני שהאינפלציה הגיעה לשיאה לכן, משקיעים עוקבים אחרי המדד הזה כאינדיקטור מוקדם שעשוי לרמוז על לחצי מחירים עתידיים, עוד לפני שהם באים לידי ביטוי במדדי האינפלציה.
מקור:newyorkfed
בסופו של דבר, הכול מתנקז לדוחות הכספיים
בשלב הזה כבר לא מדובר רק בשאלה של מאקרו או גיאופוליטיקה כיוון שהעלויות האלו מגיעות בסופו של דבר אל החברות עצמן.
חברה שמייבאת חומרי גלם מאסיה, רשת קמעונאית שמביאה מוצרים מאירופה או יצרן שתלוי ברכיבים שמגיעים דרך הים, כולם מתמודדים עם אותה דילמה.
האם לספוג את העלייה בעלויות ולפגוע ברווחיות, או לגלגל אותה ללקוחות באמצעות העלאת מחירים.
במציאות, רוב החברות בוחרות בשילוב של שתי האפשרויות.
חלק מההתייקרות נספג בשולי הרווח, וחלק מתגלגל לצרכן וככל שהלחצים נמשכים זמן רב יותר, כך גם גדל הסיכוי שנראה השפעה רחבה יותר על האינפלציה ועל קצב הצמיחה.
זו גם הסיבה שבכל עונת דוחות, מנהלי חברות נשאלים לא רק על הביקוש למוצרים שלהם, אלא גם על עלויות ההובלה, זמני האספקה והיכולת שלהם להתמודד עם שיבושים בשרשרת האספקה.
לעיתים, אלו השאלות שמספקות למשקיעים תמונה ברורה יותר מכל תחזית מאקרו.
אז על מה המשקיעים מסתכלים עכשיו?
אם מחר בבוקר תתפרסם עוד כותרת על הסלמה במזרח התיכון, רוב האנשים יבדקו מיד מה קרה למחיר הנפט.
זה טבעי, כי הנפט הוא הנתון הכי מוכר והכי קל לעקוב אחריו, אבל משקיעים שמנסים להבין האם מדובר באירוע נקודתי או בתחילתו של לחץ כלכלי רחב יותר, יסתכלו על עוד כמה נתונים בדרך.
הראשון הוא פרמיות ביטוח המלחמה.
אם הן עולות במהירות, זה סימן שחברות הביטוח מעריכות שהסיכון באזור השתנה.
השני הוא מחירי ההובלה הימית, בעיקר בנתיבים שעוברים דרך המפרץ הפרסי, מצר הורמוז והים האדום. אם המחירים האלו מטפסים, המשמעות היא שהמשבר כבר לא נשאר רק בכותרות הביטחוניות, אלא מתחיל להשפיע על העלות של העברת סחורות בעולם.
אחר כך מגיעים תשואות האג"ח וציפיות האינפלציה.
אלו הנתונים שמראים האם השוק מתחיל לחשוש שההתייקרויות האלו יגיעו גם למדדי המחירים, וישפיעו על החלטות הריבית. מחיר הנפט עדיין חשוב, אבל הוא רק חלק מהתמונה. לפעמים הוא אפילו מגיע מאוחר יותר מהנתונים השקטים יותר, אלו שפחות מופיעים בכותרות.
מי מרוויח ומי נפגע?
כמו כמעט בכל משבר, גם כאן אין רק מפסידים.
בצד שנהנה מהתייקרות הסיכון אפשר למצוא חלק מחברות הספנות והמכליות כמו:
Maersk (AMKBY / MAERSK-B.CO), Frontline (FRO) ו-Teekay (TK), שיכולות ליהנות מעלייה בתעריפי ההובלה כאשר הקיבולת בשוק מצטמצמת והמסלולים מתארכים.
גם חברות ביטוח וביטוח משנה עם חשיפה לעולם הימי כמו:
Beazley (BEZ.L) ו-Swiss Re (SREN.SW) עשויות ליהנות מתמחור גבוה יותר של סיכון, לצד חברות אנרגיה גדולות כמו ExxonMobil (XOM),חברת Chevron (CVX) ו-Shell (SHEL), שיכולות ליהנות מעלייה במחירי האנרגיה אם המתיחות תימשך.
מהצד השני נמצאות חברות שתלויות ביבוא, מלאים ושרשראות אספקה גלובליות.
רשתות קמעונאות כמו: Walmart סימול (WMT), Target (TGT) ו-Costco (COST), חברות אופנה כמו Nike (NKE) ו-Inditex (ITX.MC), יצרניות רכב כמו Toyota (TM) ו-Tesla (TSLA), וחברות אלקטרוניקה כמו Apple (AAPL), עלולות להיפגע אם עלויות ההובלה, הביטוח והזמנים הלוגיסטיים ימשיכו לעלות.
עבורן, השאלה המרכזית היא האם הן מסוגלות לגלגל את העלויות לצרכן בלי לפגוע בביקוש, או שהן ייאלצו לספוג חלק מההתייקרות בתוך שולי הרווח שלהן.
השאלה היא לא רק האם השוק יעלה או ירד בעקבות ההסלמה, אלא אילו חברות נמצאות בצד שמוכר את הסיכון, ואילו חברות נמצאות בצד שנאלץ לשלם עליו.
המשבר במזרח התיכון מזכיר
המשבר מזכיר עד כמה הכלכלה העולמית רגישה לנתיבי השיט שלה.
מספיק שהסיכון במעבר ימי מרכזי יעלה, גם בלי סגירה מלאה של מצר הורמוז או השבתה דרמטית של אספקת הנפט, כדי שכל שרשרת העלויות תתחיל לזוז.
בפעם הבאה שהכותרות ידווחו על מתיחות באזור, סביר להניח שגם אתם תבדקו קודם מה קרה למחיר הנפט אבל כדי להבין את הסיפור הכלכלי המלא, כדאי להסתכל גם על מה שקורה מסביבו, כמה עולה לבטח את המכלית, כמה עולה להעביר את המטען, והאם העלויות האלו מתחילות לחלחל לדוחות החברות ולמדדי המחירים.
כי לפעמים הסיפור הגדול לא מתחיל במחיר של החבית, אלא במחיר שנדרש כדי להעביר אותה.