ריבית יורדת והשוק צולל, הדגלים האדומים שמבריחים את המשקיעים מתל אביב
9.7.2026

בקצרה
- הפחתת הריבית במשק ב-0.25% לרמה של 3.5% לא הצליחה להניע את שוק המניות המקומי, אלא הובילה לירידות שערים, מה שמצביע על כך שחששות עמוקים יותר מבריחים את המשקיעים וגוברים על התמריצים המוניטריים החיוביים.
- התחזקות הדולר ב-7.8% מתחילת יוני, שחצה את רף 3 השקלים, משקפת שחיקה באטרקטיביות השקל עקב הפחתת הריבית והסלמה גיאופוליטית חריפה, מה שמעודד הסטת הון למטבעות מקלט בטוחים ומחליש את שוק המניות המקומי.
- הסלמה גיאופוליטית חריפה, הכוללת תקיפות הדדיות בין ארה"ב לאיראן, מעלה בחדות את פרמיית הסיכון של ישראל ומבריחה משקיעים זרים, מה שמסביר את המשך עליית הדולר ואת חולשת שוק המניות המקומי.
- קידום חוק יסוד לימוד תורה, בעלות מוערכת של מיליארדי שקלים בשנה, צפוי להגדיל את הגירעון התקציבי ולפגוע בצמיחה ארוכת הטווח של המשק, מה שנתפס על ידי המשקיעים כעליית מדרגה בסיכון הפוליטי והמבני של ישראל.
התיאוריה הכלכלית הקלאסית מבטיחה כי הפחתת ריבית היא הדלק של שוק המניות, אבל המציאות בשוק ההון המקומי מציגה תמונה הפוכה ומטרידה.
בעוד המדדים מעבר לים ממשיכים לשבור שיאים, הבורסה בתל אביב נכנסת לטריטוריית תיקון ומפגינה חולשה שמפתיעה גם אותי.
הפרדוקס הזה אינו מקרי, הוא תוצאה של שורת דגלים אדומים שמצטברים מעל המשק, החל מחששות גיאופוליטיים ושחיקת השקל, דרך חולשת הדרג המקצועי באוצר ועד לבלימת גל ההנפקות.
במציאות שבה הכללים הבסיסיים של השוק מפסיקים לעבוד, עולה השאלה, האם המניות המקומיות איבדו את האטרקטיביות שלהן, ולאן באמת נוהר הכסף הגדול?
הפרדוקס המרכזי
השבוע הורידו את הריבית במשק ב-0.25% לרמה של 3.5%, מה שהיה אמור, על הנייר, לחולל פלאים בשוק המניות.
לפי התיאוריה הכלכלית הבסיסית, הפחתת ריבית היא המנוע הקלאסי לעליות שערים, כשהתשואות בפיקדונות ובאג"ח יורדות, האלטרנטיבה הבטוחה מאבדת מהאטרקטיביות שלה והכסף אמור לזרום חזרה אל המניות.
אלא שבפועל, השוק הגיב בירידות שערים וזהו בדיוק הפרדוקס.
כשהבורסה ממשיכה לרדת דווקא כשהיא מקבלת רוח גבית מוניטרית, זוהי אינדיקציה ברורה לכך שישנן בעיות עומק וחששות כבדים בהרבה שמבריחים את המשקיעים.
התחזקות הדולר והחשש הביטחוני
התנודות החדות בשער החליפין, שהביאו את הדולר לחצות את רף ה-3 שקלים, משקפות שחיקה משמעותית במעמדו של המטבע המקומי ומעמידות את המשק הישראלי בפני אתגר כפול.
מן הצד הכלכלי, הפחתת הריבית של בנק ישראל לרמה של 3.5% שוחקת את אטרקטיביות השקל ומצמצמת את פערי התשואה מול הדולר ומטבעות מובילים אחרים, המציעים סביבת ריבית אטרקטיבית יותר.
תהליך זה מעודד הסטת הון מחוץ למדינה אל מטבעות מקלט בטוחים, וממילא מפחית את הביקוש לנכסים ישראליים.
כאשר התשואה המקומית מאבדת מזוהרה, הלחץ על המטבע המקומי מתעצם, והיחלשות השקל הופכת למשקולת נוספת שמונעת משוק המניות להתאושש.
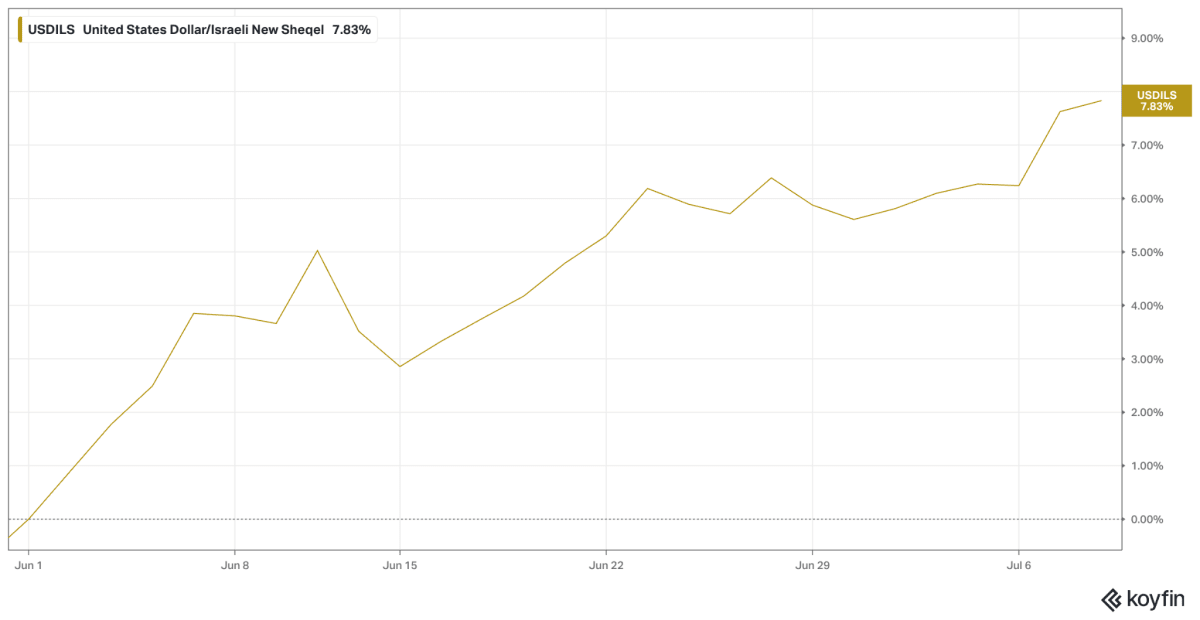
התחזקות של דולר ב7.8% מתחילת יוני.
קרדיט: koyfin
על הלחץ המוניטרי הזה מתווספת הסלמה גיאופוליטית חריפה שמעלה בחדות את פרמיית הסיכון של ישראל. הלילה נרשמה עליית מדרגה קריטית כאשר צבא ארה"ב תקף למעלה מ-80 מטרות באיראן בתגובה לפגיעה בכלי שיט במצר הורמוז, מה שהוביל לתגובה מיידית של משמרות המהפכה ששיגרו מתקפות לעבר 85 מטרות אמריקאיות בבחריין ובכוויית.
הלהבות האזוריות הללו, לצד החרפת הטון מצד הנשיא טראמפ בפסגת נאט"ו בטורקיה, שם הכריז כי המגעים מול איראן הם בזבוז זמן וכי מזכר ההבנות נגמר נותנות את אותותיהן מיידית בשווקים.
הזינוק בחששות הביטחוניים והחשש מעימות כולל מבריחים משקיעים זרים ומעצימים את בריחת ההון, מה שמסביר מדוע הדולר ממשיך לעלות בעוד שוק המניות המקומי סופג חבטות.
קרדיט: ynet
חוק יסוד לימוד תורה
המדיניות המאקרו-כלכלית של הממשלה סופגת חבטה נוספת עם קידומו של חוק יסוד לימוד תורה, המבקש להכיר בלומדי תורה כמי שמבצעים שירות משמעותי ולהעניק להם הטבות תקציביות מפליגות, פטורים מגיוס ועדיפות בהקצאת משאבים לאומיים כגון דיור.
על פי אזהרות חמורות של הדרג המקצועי במשרד האוצר, לצעד זה יהיו השלכות כלכליות הרסניות שעלותן נאמדת במיליארדי שקלים בשנה.
הסטת התקציבים המסיבית ממנועי צמיחה קריטיים כמו תשתיות, חינוך, בריאות ורווחה, תאלץ את המדינה להגדיל בחדות את הגירעון התקציבי ואף לשקול העלאות מיסים דרסטיות.
מעבר למחיר המיידי לקופה הציבורית, החוק ממסד ומנציח את אי-שילובה של האוכלוסייה החרדית בשוק העבודה ובנטל הביטחוני, פגיעה מתמשכת זו בתפוקת המשק, במיוחד בתקופת מלחמה המאופיינת במחסור חמור בכוח אדם, מטילה נטל כבד מנשוא על הציבור העובד והמשרת ומערערת את פוטנציאל הצמיחה של הכלכלה בטווח הארוך.
מעבר להשלכות הפיסקליות הישירות, באוצר מזהירים מפני פגיעה אנושה בלכידות החברתית ובחוסן הלאומי, תוך יצירת העדפה מובנית של לומדי תורה על פני משרתי המילואים וכרסום במודל השוויון והאחריות הקולקטיבית.
השילוב בין פגיעה חברתית עמוקה לבין חוסר אחריות תקציבית אינו נעלם מעיניהם של המשקיעים ובפרט המשקיעים הזרים.
בעיני השווקים הבינלאומיים, קידום החוק מהווה עליית מדרגה ברמת הסיכון הפוליטי והמבני של ישראל, שכן הוא משדר הכפפת הכלכלה לשיקולים פוליטיים ומגביר את החשש מאינפלציה, החרפת הגירעון והורדות דירוג אשראי נוספות.
החשש המצטבר מחוסר היציבות הכלכלי-חברתי מתורגם באופן מיידי לבריחת הון, מוריד את מחירי המניות ומצנן עוד יותר את נכונות המשקיעים להחזיק בנכסים ישראליים.
החלשת הדרג המקצועי באוצר
אגף התקציבים במשרד האוצר, שנחשב לאורך שנים לעוגן מקצועי עצמאי ובלתי תלוי השומר בחירוף נפש על המשמעת התקציבית, סופג כיום פגיעה קשה במעמדו ובעצמאותו.
העימותים הפומביים והמתקפות החריפות מצדו של שר האוצר, בצלאל סמוטריץ', על הייעוץ המשפטי ועל פקידי המשרד, לצד ניסיונות להקמת צוותי תכנון חלופיים, דחיית חוות דעת מקצועיות והטיה פוליטית של מינויים, משקפים מגמה מדאיגה של הכפפת הכלכלה לשיקולים פוליטיים.
בהיעדר גב מקצועי איתן שיוכל לעמוד כחיץ מול החלטות פוליטיות יקרות, הניהול התקציבי מאבד את היציבות והתחזיות המקצועיות שמאפיינות אותו, ומתחלף בתחושה של ניהול שרירותי ולא צפוי של הקופה הציבורית.
עבור המשקיעים הבינלאומיים, חוסנו של הדרג המקצועי ועצמאות המוסדות הם לא עניין קטן, אלא תנאי יסוד לקביעת רמת הסיכון של המשק.
כאשר גופי הבקרה המופקדים על הכלכלה מוחלשים, פרמיית הסיכון של ישראל מזנקת בייחוד בתקופת מלחמה, שבה נדרשות אחריות פיסקלית ומשמעת תקציבית מהודקת מהרגיל.
החשש המתגבר מפני התנפחות בלתי מבוקרת של הגירעון והחלטות תקציביות נטולות ריסון שוחק באופן ישיר את אמינותה של ישראל כסביבת השקעה בטוחה.
כתוצאה מכך, השוק המקומי חווה ירידה חדה בהשקעות הזרות בבורסה, עלייה בעלויות גיוס ההון של המדינה וקושי גובר במשיכת הון גלובלי חיוני.
בלימת גל ההנפקות
בשנה החולפת דובר רבות על כך ש-2026 תסתמן כשנת ההנפקות הגדולה, תוך ציפייה לשבור את השיאים שנרשמו ב-2025, שנה שבה נהנה השוק מתנופה מרשימה של עשרות הנפקות ראשוניות, בעיקר בסקטור הנדל"ן והביטחון.
אומנם הרבעון הראשון של השנה פתח בריצה מבטיחה והמשיך את המגמה, אך מהר מאוד המומנטום נבלם בחדות וגל ההנפקות נתקל בחומה בצורה.
הסיבה העיקרית לכך טמונה בשינוי דרמטי בהתנהגות השחקנים בשוק, הגופים המוסדיים, שלמדו את לקחי גל ההנפקות הספקולטיבי של 2021 שהסתיים בתשואות מאכזבות, מגלים כיום קשיחות חסרת תקדים. המוסדיים מסרבים לרכוש סחורה בכל מחיר, ודורשים תמחור שמרני במיוחד. ראינו זאת ממש לפני כמה ימים בהנפקת חברת קיסו, ששוויה נחתך מ-400 מליון שקל ל-300 מליון שקל.
כתוצאה מכך, החתמים נאלצים להתפשר על מחירי הנפקה נמוכים בהרבה מהמתוכנן כדי להוציא את העסקאות לפועל, וחברות רבות מעדיפות פשוט להקפיא את תהליך הגיוס.
לבלימת גל ההנפקות יש השלכות רוחביות שמקרינות חולשה על שוק המניות כולו.
כשהנפקות חדשות נבלמות, הבורסה מאבדת הזדמנויות צמיחה וחדשנות, ונשלל ממנה הדלק המרכזי שמזרים דם חדש ונזילות למסחר.
עבור החברות במשק, הקושי לגייס הון זול ונגיש בבורסה מתורגם באופן מיידי להאטה בהתרחבות העסקית, לצמצום בהשקעות במנועי צמיחה ואף לסיכון של פיטורים והתכווצות בפעילות הכלכלית.
מעבר לכך, התמחור הנמוך והזהירות המופלגת של המשקיעים משדרים חוסר אמון כללי, פגיעה זו בשווי החברות אינה מזיקה רק לבעלי השליטה והיזמים, אלא מעמיקה את השחיקה באטרקטיביות של שוק המניות המקומי כולו.
נתוני המדדים
מאז ימי השיא של המדדים המובילים, שרובם נקבעו במאי האחרון למעט מדד הבנקים שקבע את שיאו כבר בפברואר, שוק המניות המקומי נמצא במגמת ירידה מתמשכת וסוחפת.
מדדי הדגל ת"א 35 ות"א 125 איבדו 9.6% ו-9.4% בהתאמה.
עם זאת, הלחץ הכבד ביותר נרשם במדדים הסקטוריאליים המובילי,: מדד הבנקים ספג צלילה חדה של 16.0% ומדד הביטוח איבד 17.1% משוויו, נתונים המציבים אותם בטריטוריה של תיקון עמוק, המגרד את סף המפולת.
המגמה השלילית הזו ממחישה כיצד החששות המצטברים במשק מתורגמים לגל מימושי רווחים מסיבי, כאשר משקיעים רבים בוחרים לצמצם חשיפה לנכסי סיכון ולהעביר כספים לאפיק החוב הסולידי.
שהסיכונים גוברים על המדיניות המוניטרית
התנהגות שוק המניות בתקופה האחרונה מבהירה בצורה חד משמעית כי הפחתת ריבית אינה תרופת פלא המסוגלת לכסות על חולשות מבניות עמוקות.
השילוב הנפיץ בין הסלמה גיאופוליטית חריפה, פגיעה בעצמאות הדרג המקצועי באוצר, מדיניות תקציבית שנויה במחלוקת וצינון חריף בשוק ההנפקות, יצר סביבה שבה פרמיית הסיכון של המשק הישראלי פשוט גדולה מדי עבור המשקיעים.
כשהמדדים המובילים שוקעים בטריטוריית תיקון עמוקה והדולר מפגין עוצמה, השוק המקומי מעביר מסר, ללא חזרה למשמעת פיסקלית, חיזוק שומרי הסף והרגעת הזירה הביטחונית והפוליטית, האטרקטיביות של המניות המקומיות תמשיך להישחק והכסף הגדול ימשיך להעדיף את חוף המבטחים של אפיקי החוב והנכסים הסולידיים על פני הסיכון שבשוק ההון.