קיסו רצתה להגיע לבורסה במחיר של מותג צומח, המוסדיים ביקשו הנחה
6.7.2026

בקצרה
- חברת המסעדות קיסו כיוונה לגיוס של כ-88 מיליון שקל לפי שווי של כ-400 מיליון שקל לפני הכסף, אך קיבלה הצעות המשקפות שווי של כ-300 מיליון שקל בלבד, פער של 25% המעיד על שינוי בגישת המשקיעים המוסדיים הדורשים תמחור ריאלי יותר.
- מקרה קיסו אינו יחיד, גם חברת מטליקון, המייצרת רכיבים לתעשיות ביטחוניות, נתקלה בפער של עד 41% בין שווי מבוקש של 550 מיליון שקל לשווי שהמוסדיים היו מוכנים לשלם (300-350 מיליון שקל), מה שמצביע על מגמה רחבה של דרישה להנחות בתמחור הנפקות.
- למרות דרישת המוסדיים להנחה, שווי של 300 מיליון שקל לקיסו עדיין משקף עלייה משמעותית של כמעט פי 1.7 לעומת שווי של 175 מיליון שקל בסבב גיוס פרטי מלפני שנה, מה שמדגיש כי החברה אכן יצרה ערך וצמיחה משמעותית בתקופה זו.
- קיסו הציגה הכנסות של כ-307 מיליון שקל ורווח נקי של 25 מיליון שקל בשנת 2025, אך שחיקת הרווחיות הגולמית ל-26% עקב פתיחת סניפים חדשים ועליית שכר המינימום מסבירה את זהירות המוסדיים ומדגישה את הסיכונים הכרוכים בהתרחבות מהירה.
גל ההנפקות שחזר לבורסה בתל אביב מתחיל לעבור את המבחן האמיתי שלו, לא בשלב שבו החברה כבר נרשמת למסחר, אלא הרבה לפני כן, בחדרים הסגורים שבהם הגופים המוסדיים מחליטים כמה הם באמת מוכנים לשלם.
קיסו, רשת המסעדות האסייתית שמנסה להפוך לאחת מרשתות המסעדנות הראשונות שנסחרות בבורסה המקומית שדיברתי עליה לפני כמה חודשים, מגלה עכשיו שהשוק אומנם פתוח להנפקות חדשות, אבל הוא כבר לא מוכן לשלם כל מחיר על סיפור צרכני יפה.
הפער שנחשף סביב ההנפקה, בהובלת דיסקונט חיתום, הוא לא קטן, והוא כנראה מספר סיפור רחב יותר על שינוי בגישה של המשקיעים המוסדיים בישראל.
הפער שמספר את כל הסיפור
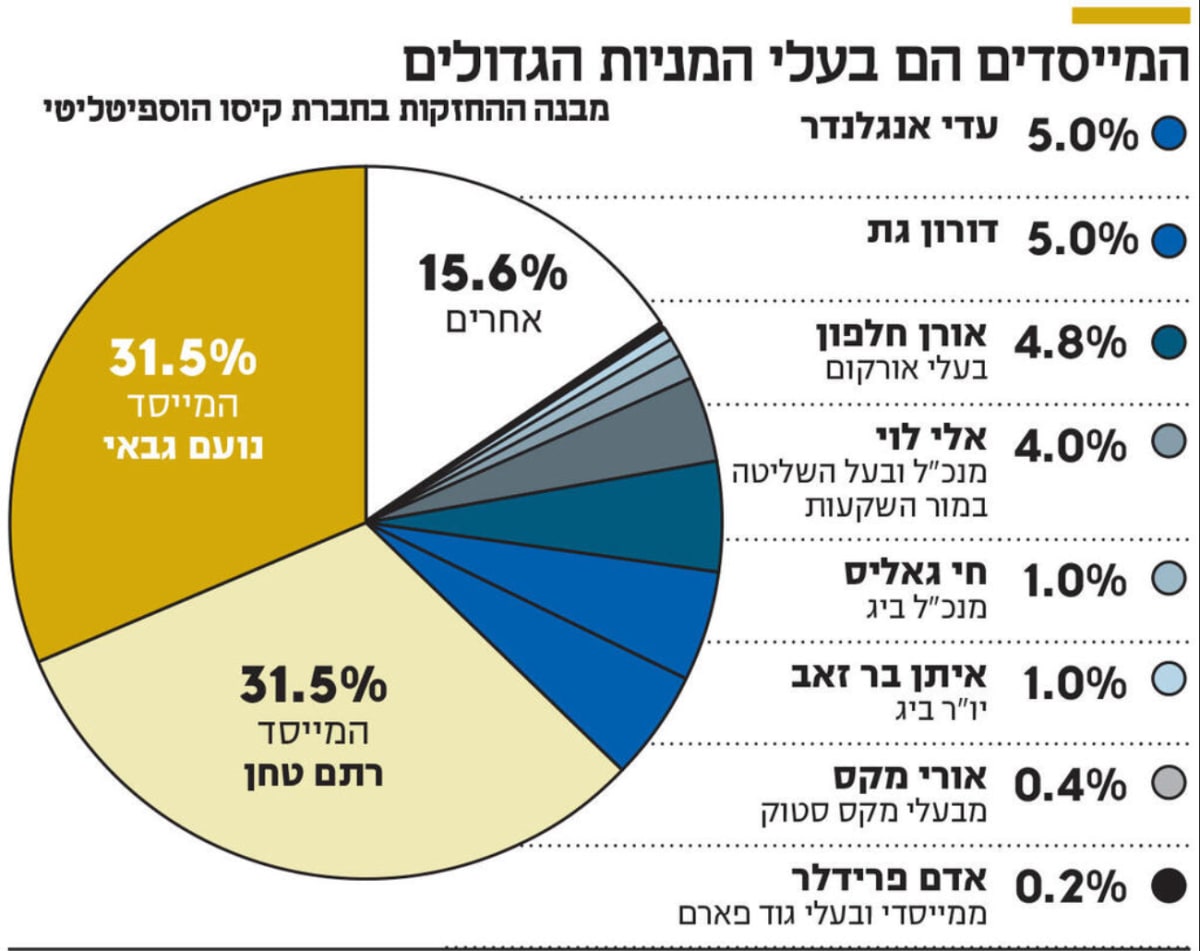
בעלי קיסו, רותם טחן ונועם גבאי, שמחזיקים כל אחד ב-31.5% מהחברה, כיוונו לגיוס של כ-88 מיליון שקל לפי שווי של כ-400 מיליון שקל לפני הכסף.
מדובר כבר בשווי נמוך יותר מהשאיפה הראשונית, שעמדה סביב 450 מיליון שקל וירדה בהמשך במסגרת
התשקיף.
אבל אחרי סבב פגישות מול הגופים המוסדיים, התברר שהשוק רואה את הדברים אחרת.
ההצעות שקיבלה החברה משקפות שווי של כ-300 מיליון שקל בלבד לפני הכסף כלומר, כ-25% פחות מהשווי שאליו מכוונים בעלי החברה.
קיסו הגיעה לשוק עם מחיר של 400 מיליון שקל, והמוסדיים ענו לה שהם מוכנים לדבר באזור 300 מיליון שקל, וזה כבר לא פער קטן שאפשר לטשטש.
זה פער שממחיש את המתח החדש בשוק ההנפקות, החברות רוצות לנצל את פתיחת החלון בבורסה, אבל המוסדיים דורשים שהמחיר ישקף גם את הסיכונים, לא רק את החלום.
מקור: כלכליסט
לא רק קיסו, גם מטליקון נתקלה באותה קיר זכוכית
הסיפור של קיסו לא עומד לבד. באותו שבוע עלה מקרה דומה גם סביב מטליקון, חברה שמייצרת רכיבים לתעשיות הביטחון, התעופה והחלל.
מטליקון כיוונה להנפקה לפי שווי של כ-550 מיליון שקל לפני הכסף אבל לפי הדיווחים, הגופים המוסדיים היו מוכנים להעניק לה שווי של כ300-350 מיליון שקל בלבד.
כלומר, פער של עד כ-41% בין השווי המבוקש לבין השווי שהשוק מוכן לשלם.
כאשר שני מקרים כאלה מתרחשים כמעט במקביל, אצל אותו סוג של משקיעים ובאותו חלון הנפקות, כבר קשה להתייחס לזה כאירוע נקודתי, זו נראית יותר כמו אינדיקציה לשינוי בתמחור של השוק.
ההנפקות אולי חוזרות, אבל תקופת הספרו לנו סיפור ואנחנו נשלם עליו פרמיה כנראה כבר מאחורינו.
כמה קיסו הייתה שווה לפני שנה
הפער סביב קיסו מעניין במיוחד כשמשווים אותו לעסקה הקודמת בחברה.
לפני כשנה קיסו גייסה כ-43 מיליון שקל מקבוצת אנשי עסקים פרטיים, בהם אורן חלפון מאורקום, אלי לוי ממור השקעות, איתן בר זאב מביג, חי גאליס מביג, אורי מקס ממקס סטוק ואדם פרידלר מגוד פארם.
אותו סבב נעשה לפי שווי של 175 מיליון שקל אחרי הכסף.
כלומר, גם השווי שהמוסדיים מוכנים לשקול כיום, סביב 300 מיליון שקל, עדיין משקף עלייה משמעותית לעומת השווי של הסבב הפרטי הקודם, מדובר בקפיצה של כמעט פי 1.7 בתוך שנה.
לכן, הסיפור כאן הוא לא חברה שלא יצרה ערך, להפך.
קיסו צמחה, התרחבה והגיעה לבורסה כשהיא כבר חברה רווחית והשאלה היא, האם קצב עליית השווי שבעלי החברה רואים לעצמם תואם את קצב עליית הערך שהמוסדיים מוכנים להכיר בו.
והתשובה כרגע היא, לא לגמרי.
העסק נראה טוב, אבל לא נטול סימני שאלה
חשוב להגיד, קיסו היא עסק אמיתי, עם הכנסות, רווחיות ומותג מוכר.
לפי התשקיף, החברה סיימה את 2025 עם הכנסות של כ-307 מיליון שקל, כאשר כ-41% מהפעילות הגיעו ממשלוחים, וכ-59% מישיבה במסעדות.
הרווח הנקי המיוחס לבעלי המניות עלה ל-25 מיליון שקל, לעומת 16 מיליון שקל ב 2024 ו-14 מיליון שקל ב 2023.
יש כאן מגמת שיפור ברורה, ההכנסות גדלות, הרווחיות עולה, והחברה לא מגיעה לבורסה רק עם פוטנציאל באויר, אלא עם פעילות קיימת שמייצרת כסף.
לצד זה, יש גם נתון שמסביר למה המוסדיים לא ממהרים לשלם את המחיר המבוקש.
שיעור הרווחיות הגולמית נשחק ב 2025 ל-26%, לעומת 28.7% ב-2024, והסיבות לכך כוללות פתיחת מסעדות חדשות שעדיין לא הגיעו לרווחיות מלאה, לצד עליית שכר המינימום.
וזה בדיוק המקום שבו הסיפור הופך מורכב יותר, כי פתיחת סניפים היא מנוע צמיחה, אבל היא גם מכבידה על הרווחיות בטווח הקצר.
בענף המסעדנות, כל התרחבות דורשת נדל”ן, עובדים, מטבחים, ניהול, שירות, חומרי גלם ויכולת לשמור על חוויית לקוח אחידה.
זה לא מודל תוכנה שאפשר לשכפל בלחיצת כפתור, זה עסק תפעולי, רגיש, יומיומי, עם הרבה משתנים שיכולים להשפיע על השורה התחתונה.
מכפיל 16 או מכפיל 12? כאן נמצא לב הוויכוח
אם לוקחים את הרווח הנקי של קיסו ב-2025, שעמד על כ-25 מיליון שקל, אפשר להבין טוב יותר את הפער בין הצדדים.
שווי של 400 מיליון שקל משקף לקיסו מכפיל רווח של בערך 16 ולעומת זאת, שווי של 300 מיליון שקל משקף מכפיל רווח של בערך 12.
ההבדל הזה משמעותי, מכפיל 16 אומר שהמשקיעים נותנים לחברה קרדיט רחב על המשך צמיחה, פתיחת סניפים, שיפור רווחיות והפיכת קיסו מקבוצת מסעדות למותג צרכני רחב יותר.
מכפיל 12 אומר משהו שמרני יותר כמו אנחנו מאמינים בעסק, אבל רוצים לשלם מחיר שמשאיר לנו מרווח ביטחון.
מצד אחד, בעלי קיסו מסתכלים על מותג חזק, צמיחה ורשת שיכולה להתרחב ומצד שני המוסדיים מסתכלים על ענף קשה, שולי רווח שנשחקים, רגישות לשכר ולשכירות, ותלות גבוהה בביצוע תפעולי.
שני הצדדים יכולים להיות צודקים. הם פשוט מתמחרים את הסיכון אחרת.
למה גיוס של 100 מיליון שקל כבר לא תמיד מעניין את המוסדיים
אחת הנקודות החשובות בסיפור היא לא רק השווי, אלא גם גודל ההנפקה.
קיסו תכננה לגייס כ-88 מיליון שקל ועבור חברה פרטית, זה סכום משמעותי, אבל עבור גופים מוסדיים גדולים, שמנהלים מיליארדים, זה לא בהכרח אירוע מספיק גדול.
לפי הגישה שהשתקפה מהשוק, הנפקות בשווי נמוך מחצי מיליארד שקל הופכות לפחות אטרקטיביות עבור חלק מהמוסדיים לא בגלל שהחברות לא מעניינות, אלא בגלל שהיקף העסקה קטן מדי ביחס לגודל הכסף שהם צריכים לנהל.
גם העובדה שקיסו מחפשת משקיע עוגן שיזרים 30-40 מיליון שקל לפי השווי שאליו מכוונים הבעלים ועדיין לא מצאה כזה, מחזקת את אותה נקודה שהמוסדיים מוכנים להשתתף, אבל לא בכל מחיר ולא בכל מבנה.
גם מבנה ההנפקה משפיע על התיאבון
מתוך הגיוס המתוכנן של כ-88 מיליון שקל, חלק משמעותי אמור להגיע כהצעת מכר של בעלי השליטה, כלומר כסף שיוצא לבעלי מניות קיימים.
חלק אחר אמור להיכנס לקופת החברה ולשמש לפתיחת מסעדה חדשה ברחובות, הרחבת המסעדה בקריית אונו, וגם לחלוקת דיבידנד לבעלי המניות.
זה לא בהכרח דבר שלילי כי בעלי חברה פרטית שבנו עסק לאורך שנים רשאים לממש חלק מההחזקה שלהם אבל מבחינת מוסדיים, מבנה כזה דורש זהירות.
כאשר חלק מהגיוס הולך לבעלי המניות הקיימים ולא כולו מיועד לצמיחה עתידית, המשקיעים שואלים שאלה פשוטה, האם אנחנו נכנסים כדי לממן את המשך ההתרחבות של החברה, או בעיקר כדי לאפשר לבעלים למכור חלק מהחזקתם בשווי גבוה?
זו שאלה לגיטימית, והיא משפיעה על המחיר שהם מוכנים לשלם.
שוק ההנפקות חי, אבל הרבה יותר בררן
למרות הפערים סביב קיסו ומטליקון, חשוב לא לטעות, שוק ההנפקות בתל אביב לא מת ואפילו להפך, הוא חזר לפעילות.
אחרי 2024 חלשה במיוחד, שבה בוצעו רק חמש הנפקות, וב-2025 שבה בוצעו 21 הנפקות, שנת 2026 כבר מסתמנת כשנה פעילה יותר אבל זו לא חזרה לאווירה של 2021.
ב-2021 השוק קלט 97 חברות חדשות שגייסו יחד כ-10.5 מיליארד שקל.
חלק גדול מהן היו חברות חלום, לעיתים עם הכנסות נמוכות או בלי רווחיות, והמשקיעים היו מוכנים לשלם על פוטנציאל עתידי רחוק ומאז, הרבה מהחברות האלו ירדו בעשרות אחוזים, וחלקן נמחקו או איבדו עניין מהשוק.
הלקח הזה יושב היום עמוק אצל המוסדיים, הם עדיין מוכנים להשקיע בהנפקות, אבל הם רוצים חברות בוגרות יותר, הכנסות ברורות יותר, רווחיות יציבה יותר, ובעיקר מחיר כניסה שלא מגלם מראש את כל החלום.
אבל הבררנות של השוק לא פוגעת בכל החברות באותה מידה.
חברות גדולות יותר, עם פעילות משמעותית יותר והיקפי גיוס רחבים, עדיין מצליחות להגיע לשוק.
חברות נדל”ן כמו בסט ותדהר, שמגיעות עם שווי גבוה יותר והיקפים גדולים יותר, ממשיכות למשוך עניין.
גם בגירה, שפועלת בתחום הסימולטורים הביטחוניים, הצליחה להשלים גיוס משמעותי, גם אם לפי שווי נמוך מזה שאליו כיוונה בתחילת הדרך, מה שאומר שהכסף לא נעלם, הוא פשוט נהיה סלקטיבי יותר.
סיכום האירוע
קיסו הפכה למקרה מבחן מעניין בשוק ההנפקות הישראלי.
מצד אחד, מדובר בחברה אמיתית, רווחית, עם מותג מוכר, הכנסות של מאות מיליוני שקלים וצמיחה ברורה בשורה התחתונה.
מצד שני, היא פועלת בענף מורכב, תפעולי ורגיש, שבו פתיחת סניפים חדשים יכולה להגדיל הכנסות אבל גם לשחוק רווחיות.
הפער בין שווי מבוקש של כ-400 מיליון שקל לבין אינדיקציות מוסדיות סביב כ-300 מיליון שקל הוא לא רק ויכוח על קיסו, הוא סימן לשוק שהשתנה.
הנפקות כבר לא נמדדות רק לפי הסיפור שהחברה מספרת, אלא לפי המחיר שבו הסיפור הזה מוצע למשקיעים ובמקרה של קיסו, ייתכן שהמוסדיים לא אומרים לא לעסק.
הם פשוט אומרים, העסק מעניין, אבל לא במחיר הזה.