המדריך המלא לפיצויי פיטורים וזכויות עובדים ב-2026
6.7.2026

בקצרה
- עובד שהשלים שנת עבודה רציפה ופוטר, זכאי לפיצויי פיטורים המחושבים כחודש שכר עבור כל שנת ותק, מה שמספק רשת ביטחון כלכלית משמעותית ומרווח נשימה למציאת עבודה חדשה.
- החוק מכיר ב'התפטרות בדין מפוטר' במצבים כמו הרעה בתנאי עבודה או מצב בריאותי, מה שמבטיח זכאות מלאה לפיצויים גם לעובדים שיוזמים את העזיבה עקב נסיבות חיים מורכבות.
- סעיף 14 לחוק פיצויי פיטורים קובע כי המעסיק מפריש 8.33% משכר העובד לרכיב הפיצויים בקרן הפנסיה, מה שמבטיח את כספי הפיצויים לעובד גם במקרה של התפטרות ומנטרל חובות עתידיים למעסיק.
- בסיום ההעסקה, המעסיק מחויב למסור לעובד טופס 161 ומכתב שחרור כספים, מסמכים קריטיים המאפשרים מימוש פטור ממס, הסדרת רצף פנסיוני ושחרור כספים שנצברו.
סיום יחסי עובד-מעביד הוא כמעט תמיד רגע של טלטלה, בין אם מדובר בפיטורים מפתיעים ובין אם בהחלטה אמיצה להתפטר.
אך מעבר לפן הרגשי והמקצועי, מדובר באירוע פיננסי משמעותי שמפעיל שורה ארוכה של זכויות וחובות בחוק.
בראשן עומדים פיצויי הפיטורים, רשת הביטחון הכלכלית של העובד הישראלי.
אלא שבמציאות שבה חוקי הפנסיה מורכבים ותקנות המס משתנות, קל מאוד ללכת לאיבוד בבירוקרטיה.
רגע לפני שאתם חותמים על טופס 161 או אורזים את החפצים, הנה המדריך המלא שיעשה לכם סדר בבלאגן ויבטיח שלא תשאירו כסף על הרצפה.
קרדיט: חיים חזיזה
מי באמת זכאי לקבל פיצויי פיטורים?
חוק פיצויי פיטורים מציב כלל יסוד ברור בשוק העבודה, עובד שהשלים שנת עבודה מלאה ורציפה באותו מקום או אצל אותו מעסיק, ופוטר מתפקידו, זכאי לקבלת פיצויים.
מדובר ברשת ביטחון סוציאלית שנועדה לרכך את הנחיתה הכלכלית ולהעניק מרווח נשימה בזמן שמחפשים את הג'וב הבא.
החישוב הבסיסי נשען על שכר של חודש אחד עבור כל שנת ותק, מה שהופך את הזמן והנאמנות שהשקעתם במערכת לנכס כלכלי ממשי ברגע הפרידה.
אבל הכלל הזה לא נעצר רק במי שקיבל מכתב פיטורים רשמי.
החוק מכיר במושג שנקרא התפטרות בדין מפוטר, שורה של מצבי חיים שבהם גם אם אתם אלו שיזמתם את העזיבה, עדיין תהיו זכאים לפיצויים מלאים כאילו פוטרתם.
זה קורה כאשר העזיבה נובעת מנסיבות מורכבות כמו הרעה מוחשית בתנאי העבודה שלא מאפשרת להמשיך, מצב בריאותי לקוי (שלכם או של בן משפחה קרוב), מעבר דירה בנסיבות ספציפיות, הגעה לגיל פרישה, גיוס לשירות ביטחוני, או התפטרות למטרת טיפול בילד לאחר לידה.
במקרים האלה, המדינה מבינה שהמציאות כפתה עליכם את הצעד, ושומרת על הזכויות הכספיות שלכם.
איך מחשבים פיצויים ומהו סעיף 14 המפורסם?
החישוב המסורתי של פיצויי פיטורים נשמע פשוט על הנייר, שכר חודשי אחד עבור כל שנת עבודה, המחושב לפי המשכורת האחרונה של העובד.
כך, למשל, עובד שהשתכר 12,000 ש"ח בחודש והשלים חמש שנות ותק, יהיה זכאי לפיצויים בגובה 60,000 ש"ח.
אלא שמאז הרפורמה של שנת 2008, הכסף הזה כבר לא מחכה בקופת המעסיק עד ליום הפרידה.
כיום, ברוב מקומות העבודה מיושם מנגנון שוטף שבו המעסיק מפריש מדי חודש 8.33% משכרו של העובד ישירות לרכיב הפיצויים בביטוח הפנסיוני או בקופת הגמל, אחוז מדויק שמשקף לאורך שנה שלמה שכר של חודש אחד.
כאן נכנס לתמונה אחד המושגים החשובים והנפוצים ביותר בעולם העבודה הישראלי, סעיף 14 לחוק פיצויי פיטורים.
המשמעות המעשית של ההסדר הזה היא שההפקדות החודשיות של המעסיק לחיסכון הפנסיוני באות במקום חובת תשלום הפיצויים בסוף הדרך.
במילים אחרות, במקום שהמעסיק יצטרך לגייס סכום כסף גדול ביום שבו העובד עוזב, הוא מפריש אותו לאורך כל תקופת ההעסקה, ובכך למעשה משלם את חובו באופן שוטף ומנטרל הפתעות פיננסיות בעתיד.
המנגנון הזה מייצר יתרון אדיר לעובדים, ובראשם שבירת הזיקה הבלעדית בין פיטורים לקבלת הכסף.
תחת תנאי סעיף 14, כל הכספים שנצברו ברכיב הפיצויים בקרן שייכים לעובד ומובטחים לו גם אם הוא בוחר להתפטר מרצונו החופשי.
בנוסף, ההסדר מייצר יציבות מול שינויי שכר, המעסיק אינו נדרש לבצע השלמות כספיות רטרואקטיביות על שנים עברו שבהן העובד הרוויח פחות, מכיוון שההפרשה החודשית בזמן אמת סוגרת את החבות לחלוטין. בכך נוצר מודל הוגן המאפשר לעובדים לשמור על חסכונותיהם במעבר בין עבודות.
הזכויות ומסמכי החובה בסיום ההעסקה
רגע הפרידה ממקום העבודה אינו מסתכם רק בהפקדת צ'ק הפיצויים, אלא מלווה בשרשרת של חובות מנהליות וזכויות קריטיות שנועדו להבטיח מעבר חלק ושמירה על האינטרסים שלכם.
התחנה הראשונה היא הודעה מוקדמת, חובה חוקית הדדית המעניקה לעובד המפוטר, תקופת התראה מראש כדי להתארגן על צעדיו הבאים.
במידה והמעסיק מעדיף שהעובד יספק את חפציו ויעזוב מיד, הוא מחויב לשלם לו חלף שכר מלא עבור תקופה זו מבלי שיידרש להגיע לעבודה.
מיד לאחר מכן, הזרקור עובר לבירוקרטיה הרשמית, המעסיק מחויב על פי חוק להנפיק ולמסור לעובד טופס 161 ומכתב שחרור כספים.
מסמך זה הוא המפתח הרשמי מול רשות המסים, בלעדיו לא תוכלו לממש את הפטור ממס המגיע לכם, להסדיר את הרצף הפנסיוני או לשחרר הלכה למעשה את כספי הפיצויים שנצברו לזכותכם בקופה.
השלב הפיננסי הסוגר של הליך העזיבה הוא גמר החשבון והקפדה על מועד העברת הכספים.
עם סיום יחסי העבודה, המעסיק נדרש לערוך חישוב מדויק ולפדות בכסף את כלל הזכויות הסוציאליות שצברתם ולא ניצלתם, כגון יתרת ימי חופשה ודמי הבראה יחסיים.
חוקי העבודה קובעים כי יש לשלם את הפיצויים הללו ולמסור את כל מסמכי השחרור בסמוך ככל הניתן למועד סיום העבודה ובתוך זמן סביר. עיכוב רשלני או לא מוצדק מצד המעסיק בהעברת הכספים או הטפסים עלול להוות עילה לתביעה בגין הלנת פיצויי פיטורים, עבירה הגוררת קנסות והצמדות כבדות לטובת העובד, אם כי מסירה תקינה של טופס 161 ותשלום בטווח זמן הגיוני מונעים לרוב חשיפה משפטית זו ומאפשרים לשני הצדדים להיפרד בראש שקט.
תקרת הפטור ממס לשנת 2026 ואיך שומרים על הכסף?
בעת קבלת פיצויי פיטורים, אחד הנושאים הקריטיים ביותר שיש להתייחס אליו הוא המס, שיכול לחתוך נתח משמעותי מהסכום הסופי.
המדינה מעניקה פטור ממס הכנסה על כספי הפיצויים עד לתקרה מסוימת המתעדכנת משנה לשנה, כאשר נכון להיום עומדת תקרת הפטור על 13,750 ש"ח לכל שנת עבודה.
כדי לקבוע את גובה הפטור המדויק בפועל, רשות המסים בוחנת שתי אפשרויות ומעניקה את הפטור על הסכום הנמוך מביניהן, מכפלת השכר האחרון של העובד ב-1.5 כפול שנות הוותק שלו, או מכפלת תקרת הפטור הרשמית (13,750 ש"ח) במספר שנות העבודה.
עבור עובדים ששכרם גבוה או שצברו ותק משמעותי, סכום הפיצויים הכולל עלול לחצות את התקרה המותרת בחוק.
במקרה כזה, כל שקל שעובר את תקרת הפטור אינו מוגן עוד, הוא נחשב כהכנסה רגילה לכל דבר ועניין ומחויב במס הכנסה לפי מדרגת המס השולית של העובד באותה שנת מס.
כדי למנוע מכת מס כבדה ברגע הפרידה ממקום העבודה, החוק מאפשר לעובדים לפנות לרשות המסים ולבקש תהליך של פריסת מס, כלי פיננסי חכם המאפשר לחלק את סכום הפיצויים החייב במס על פני מספר שנים (קדימה או אחורה), ובכך להקטין משמעותית את חבות המס הכוללת ולהשאיר יותר כסף נטו בכיס.
מהן מדרגות מס ואיך עובד מס שולי?
מערכת מס ההכנסה בישראל פועלת בשיטה הבנויה על מדרגות מס, שנועדה להבטיח שככל שאדם מרוויח יותר, כך הוא ישלם אחוז מס גבוה יותר, אך רק על החלק היחסי של ההכנסה שלו.
בניגוד לטעות הנפוצה, המדינה לא לוקחת אחוז מס אחיד מכל המשכורת שלכם, אלא מחלקת את השכר לשכבות, כאשר כל שכבה ממוסה בנפרד.
המושג מס שולי מייצג את אחוז המס שמוטל על המדרגה הגבוהה ביותר שאליה הגיעה המשכורת שלכם, או במילים פשוטות, זהו אחוז המס שתשלמו על השקל הבא שתרוויחו.
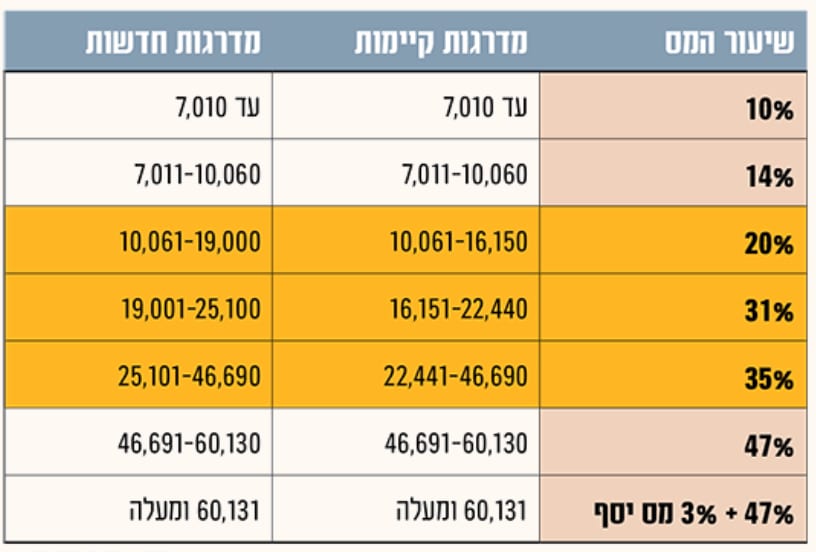
בעקבות רפורמת ריווח מדרגות המס שנכנסה לתוקף בתחילת השנה, המדרגות החודשיות העדכניות על הכנסה מעבודה הן:
10% על השכר שעד 7,010.
14% בטווח שבין 7,011 ל-10,060.
20% בטווח שבין 10,061 ל-19,000.
31% בטווח שבין 19,001 ל-25,100.
35% בטווח שבין 25,101 ל-46,690.
47% בטווח שבין 46,691 ל-60,130.
50% (הכולל מס יסף) על כל שקל נוסף מעבר לכך.
לדוגמה, עובד שמרוויח 15,000 ₪ בחודש נמצא במדרגת מס שולית של 20%.
החישוב בפועל ייראה כך, על ה-7,010 ₪ הראשונים הוא ישלם 10% (701 ₪), על ה-3,049 ₪ הבאים (הטווח שבין 7,011 ל-10,060 ₪) הוא ישלם 14% (427 ₪), ורק על היתרה שנותרה, בגובה 4,940 ₪ (החלק שבין 10,061 ל-15,000 ₪), הוא ישלם 20% (988 ₪).
סך המס הבסיסי שלו יעמוד על 2,116 ₪ לחודש, סכום המהווה כ-14% בלבד מכלל השכר שלו, נתון הנמוך משמעותית מהמס השולי שלו.
קרדיט: גלובס
מהו מס יסף ומי משלם אותו?
אם מדרגות המס הרגילות לא הספיקו, למדינת ישראל יש כלי נוסף שמיועד לבעלי ההכנסות הגבוהות ביותר במשק, מס יסף, הידוע גם כמס עשירים.
מדובר במס מיוחד בשיעור של 3%, המוטל על כל שקל שחורג מתקרת הכנסה שנתית קבועה.
נכון להיום, תקרת מס היסף עומדת על 721,560 ₪ בשנה (שמתרגמים ל-60,130 ₪ בחודש).
המס הזה הוא סוג של תמנון שחולש על כל סוגי ההכנסות של האזרח, החל משכר עבודה ורווחי עסק, ועד לדיבידנדים, שכירות ורווחי הון.
המשמעות הפרקטית שלו דרמטית, מי שמגיע למדרגת המס השולית הגבוהה ביותר בישראל ( שעומדת על 47%), יראה את המס שלו מזנק ל-50% על כל שקל שירוויח מעבר לרף השנתי הזה.
חשוב להדגיש כי קיים פיצול בשיעור המס, בעוד שעל הכנסת עבודה מס היסף נעצר ב-3%, המדינה העלתה אותו ל-5% עבור הכנסות הוניות ופסיביות, דוגמת רווחי הון בבורסה, דיבידנדים או שכר דירה גבוה.
שוק ההון, דיבידנדים וארבעת מסלולי שכר הדירה
כאשר מדובר בהפקת רווחים שאינם נובעים מעבודה ישירה, כגון רווחי הון בבורסה או חלוקת דיבידנדים, רשות המסים מחילה מיסוי קבוע ויחסי שעומד ככלל על שיעור בסיס של 25% (או 30% לבעלי מניות מהותיים).
כאמור, לשיעור זה מתווסף מס יסף מוגדל בשיעור של 5% על הכנסות פסיביות והוניות עבור בעלי שכר גבוה.
אולם, הזירה המגוונת והגמישה ביותר בעולם ההכנסות הפסיביות היא השכרת דירות למגורים בישראל.
עבור אפיק זה, פקודת מס הכנסה מציעה ארבע אופציות נפרדות למיסוי, המאפשרות לכל משכיר לבצע תכנון מס אופטימלי ולבחור במסלול הכלכלי ביותר עבורו:
מסלול הפטור המלא: מיועד למי שסך הכנסותיו החודשיות מכלל דירות המגורים שבבעלותו אינו עובר את הרף הקבוע בחוק (העומד על 5,654 ₪ לחודש). מסלול זה מעניק פטור מוחלט ונטול חובת דיווח ממס הכנסה.
מסלול הפטור החלקי: מנגנון ייחודי המופעל באופן אוטומטי כאשר שכר הדירה החודשי חורג מתקרת הפטור, אך נמוך מכפולה שלה (בטווח שבין 5,654 ₪ ל-11,308 ₪).
במצב זה, תקרת הפטור מצטמצמת ונשחקת בדיוק בגובה סכום החריגה, ועל היתרה הלא פטורה משלמים מס הכנסה לפי מסלול המס המלא.
מסלול המס המופחת (10%): מסלול פופולרי המטיל מס שטוח וקבוע של 10% על כל שקל מסך ההכנסה ברוטו. במסלול זה אין זכות לנכות הוצאות שוטפות או פחת, אך קיימת הקלה משמעותית המאפשרת למשכירי דירה יחידה המצויים בשכירות בעצמם (או בבית אבות) לקזז מההכנסה דמי שכירות מוטבים עד תקרת גג מסוימת.
מסלול המיסוי הרגיל (לפי מדרגות מס): דיווח מלא שבו שכר הדירה נחשב כהכנסה פסיבית וממוסה לפי מדרגות המס השוליות של המשכיר.
מסלול זה מתחיל בשיעור מס גבוה יחסית של 31% (או החל מ-10% למשכירים שמלאו להם 60 שנים), אך היתרון האדיר שלו הוא הזכות המלאה לנכות את כל ההוצאות שנדרשו להפקת ההכנסה, כולל פחת שנתי על הנכס, ריביות על המשכנתא, תיקונים שוטפים ודמי ניהול, מה שיכול להביא את חבות המס בפועל לאפס שקלים.
נווטו את דרככם לפרק הבא
סיום תקופת העסקה הוא אולי קו הסיום של פרק מקצועי אחד, אך הוא גם נקודת הזינוק לפרק הבא שלכם, וכדי להתחיל אותו ברגל ימין, כלכלית ומנהלית, ידע הוא הכוח החזק ביותר שלכם.
כפי שראינו, עולם פיצויי הפיטורים והזכויות הסוציאליות בישראל רחוק מלהסתכם בנוסחה יבשה של חודש שכר לכל שנת ותק.
הוא דורש ערנות מוחלטת לעדכוני המיסוי הדינמיים, הבנה של מנגנונים ומודעות להשלכות של המס השולי ומס היסף על השורה התחתונה שלכם.
הקפדה על קבלת מלוא המסמכים, ובראשם טופס 161, הם אלו שיבטיחו שלא תשאירו כסף על הרצפה.