מיזוגים ורכישות בהיקף שיא מה זה בעצם אומר ולמה זה נוגע לכולם
3.7.2026

בקצרה
- שווי עסקאות המיזוגים והרכישות העולמי הגיע לשיא היסטורי של 2.8 טריליון דולר בחצי השנה הראשונה של 2026, עלייה של 48% לעומת התקופה המקבילה אשתקד, מה שמעיד על אמון גובר של חברות גדולות בצמיחה עתידית ועל נכונותן להשקיע סכומי עתק ברכישות אסטרטגיות.
- למרות הירידה של 9% במספר העסקאות לכ-24 אלף, עסקאות ענק מעל 10 מיליארד דולר, המהוות 47 עסקאות בלבד, אחראיות לכמעט מחצית משווי העסקאות הכולל, דבר המצביע על ריכוזיות שיא בשוק המיזוגים והרכישות ועל העדפה לרכישות גדולות ומשמעותיות.
- העלייה בהיקף המיזוגים והרכישות נובעת מרגולציה מקלה יותר, שמאפשרת לחברות לבצע עסקאות ענק שבעבר היו נמנעות מהן, וכן מגישה זולה יחסית להון באמצעות גיוסי חוב בדירוג השקעה בהיקף של 3.4 טריליון דולר, מה שמעניק לחברות גדולות את היכולת לממן רכישות אסטרטגיות בקלות רבה יותר.
- חברות ענק בוחרות לרכוש חברות קיימות במקום לפתח יכולות חדשות בעצמן, כפי שניתן לראות בעסקאות כמו רכישת דומיניון אנרג'י על ידי נקסטרה אנרג'י ב-66.8 מיליארד דולר, מה שמדגיש את חשיבות הזמן והגישה המיידית לטכנולוגיות, תשתיות או שווקים קיימים בתחרות העסקית המודרנית.
מיזוגים ורכישות זה שם כולל לכל עסקה שבה חברה אחת קונה חברה אחרת, או שבה שתי חברות מתמזגות לגוף אחד. זה קורה כל הזמן בכלכלה, אבל בחצי השנה הראשונה של 2026 זה קרה בהיקף שלא נראה כמותו מעולם. שווי כל העסקאות שהוכרזו בעולם הגיע לכ-2.8 טריליון דולר.
זו המחצית הראשונה החזקה ביותר מאז שהחלו לתעד את הנתון הזה בשנת 1980, כלומר 46 שנה אחורה. עלייה של כ 48 אחוז לעומת התקופה המקבילה אשתקד.
אני רוצה להסביר לכם שלושה דברים. למה זה קורה דווקא עכשיו, איך עסקה כזו משפיעה בפועל על החברות המעורבות ועל מי שמחזיק בהן, ואיך אתם מזהים הבדל בין עסקת ענק שנולדת מתוך כוח אמיתי לבין עסקה שהיא בעצם ניסיון להסתיר בעיה.
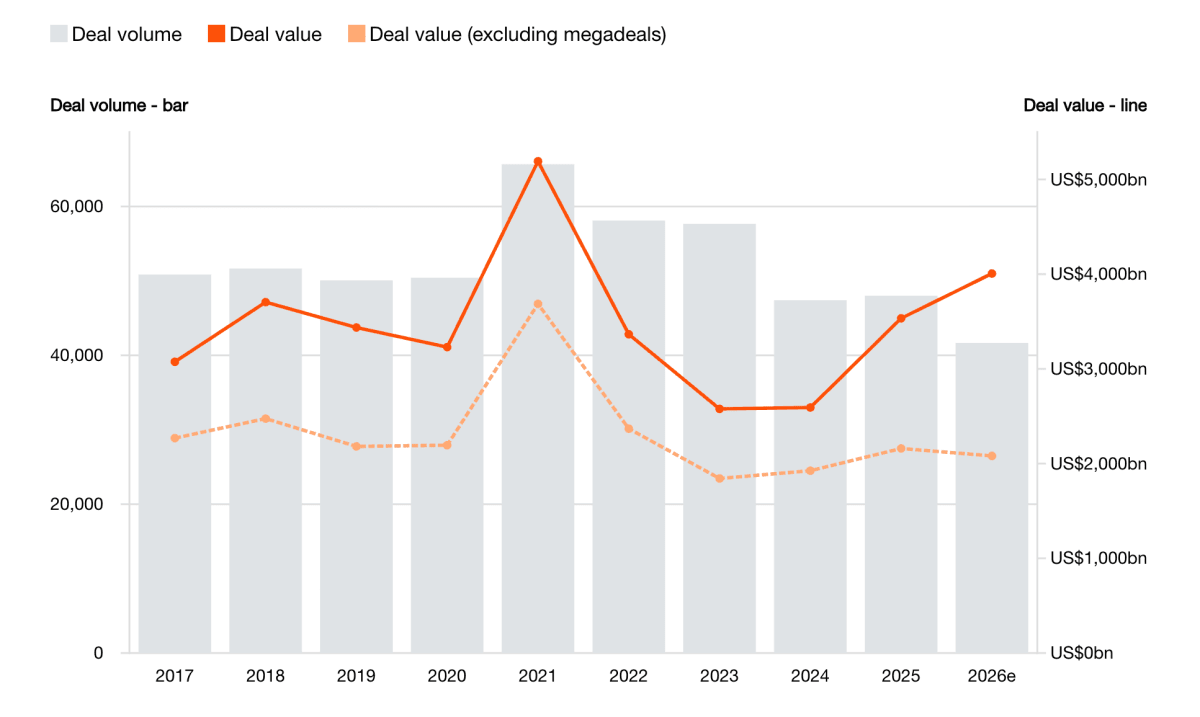
בגרף רואים שמספר עסקאות המיזוגים והרכישות בעולם ירד לעומת שיא 2021, אבל שווי העסקאות חזר לעלות ב־2025-2026 בעיקר בזכות עסקאות ענק.
מקור: LSEG and PwC analysis
מה בדיוק קרה בחצי השנה האחרונה
הנתון המפתיע הוא לא רק הסכום הכולל, אלא ההרכב שלו. מספר העסקאות בפועל דווקא ירד בכתשעה אחוזים, לכ-24 אלף עסקאות, שפל של שש שנים. במילים אחרות, נסגרות פחות עסקאות בעולם, אבל אלה שכן נסגרות ענקיות בהרבה מבעבר. עסקאות בשווי מעל 10 מיליארד דולר, רק 47 עסקאות כאלה בסך הכל, אחראיות לבדן לכמעט מחצית מכל שווי העסקאות בעולם. זה שיא של כל הזמנים מבחינת ריכוזיות.
חלק גדול מהתנופה הזו נובע מרגולציה מקלה יותר, שנתנה לחברות מרחב לרדוף אחרי מה שיועצים מכנים עסקת החלומות שלהן, עסקה שבתקופות רגילות היו נמנעות ממנה בגלל חשש מהתנגדות רשויות התחרות. גם עלייה משמעותית בגיוסי חוב בדירוג השקעה, כ-3.4 טריליון דולר בחצי השנה, נתנה לחברות גדולות עם מאזן חזק גישה זולה יחסית להון, וזה בדיוק מה שצריך כדי לממן עסקת ענק. גם עסקאות חוצות גבולות זינקו, ל-893 מיליארד דולר, עלייה של 62 אחוז, כאשר ארצות הברית הייתה היעד המבוקש ביותר.
למה חברת ענק בוחרת לקנות במקום לבנות בעצמה
זו שאלה שכדאי לשים לב אליה, כי היא מסבירה הרבה מהדפוס שראינו השנה. חברה גדולה עם משאבים כמעט תמיד יכולה, בתיאוריה, לפתח בעצמה יכולת חדשה. בפועל היא בוחרת לקנות אותה מוכנה, כי הזמן הוא המשאב היקר ביותר בתחרות של היום.
דוגמה טובה לכך היא עסקת הענק של נקסטרה אנרג'י (NEE) ברכישת דומיניון אנרג'י (D), בסכום של כ-66.8 מיליארד דולר, כולה במניות.
הסיבה לעסקה היא שדומיניון שולטת ברשת החשמל של אזור וירג'יניה הצפונית, המקום עם הריכוז הגבוה בעולם של מרכזי נתונים לבינה מלאכותית. במקום לבנות תשתית חשמל חדשה משלה במשך שנים, נקסטרה קנתה גישה מיידית לתשתית קיימת ולביקוש שכבר נמצא שם.
באופן דומה אלפאבית (GOOGL) רכשה השנה את חברת האנרגיה הנקייה אינטרסקט פאוור, חברה פרטית בתחום האנרגיה והתשתיות לדאטה סנטרים כדי להבטיח חשמל למרכזי הנתונים שלה בלי לחכות שגורם חיצוני יספק אותו.
גם ספייסאקס (SPCX) רכשה את חברת Cursor / Anysphere חברה פרטית בתחום כלי הפיתוח מבוססי הבינה המלאכותית בעסקת מניות של כ 60 מיליארד דולר, כדי לקבל יכולות בינה מלאכותית מתקדמות בלי לפתח אותן מאפס ובלי לתת למתחרה להשיג אותן קודם.
הרעיון המרכזי הוא שברוב המקרים חברת ענק לא רק קונה מוצר או טכנולוגיה, היא קונה זמן, כישרון, ולפעמים גם שוק שלם לפני שמישהו אחר מגיע לשם.
איך עסקה כזו משפיעה בפועל על החברות ועל מי שמחזיק בהן
כאן חשוב להבין את ההבדל בין שתי דרכים עיקריות לממן עסקה. חברה יכולה לשלם במזומן מתוך עודפים שיש לה, או לשלם במניות של עצמה, כפי שקרה בעסקת נקסטרה ודומיניון.
כשמדובר בתשלום במניות, כל מי שמחזיק במניה של החברה הרוכשת נכנס בפועל לחברה גדולה יותר, אבל עם נתח קטן יותר ממנה, כי נוצרות מניות חדשות. השאלה הקריטית היא האם החברה הנרכשת תוסיף מספיק ערך כדי לפצות על הדילול הזה.
שוק המניות בדרך כלל נותן תשובה מהירה לשאלה הזו ביום ההכרזה עצמו. בעסקת נקסטרה ודומיניון,
למשל, מניית דומיניון קפצה בכ-9.4 אחוז ביום ההכרזה, כי בעלי המניות שלה קיבלו פרמיה ברורה.
מניית נקסטרה, לעומת זאת, ירדה בכ-4.6 אחוז, כי המשקיעים בה חששו מהיקף הדילול ומהסיכון הרגולטורי הכרוך בעסקה כזו.
חשוב גם להבין שהשפעה כלכלית אמיתית לוקחת זמן. מחקרים מראים שעסקאות מעל 10 מיליארד דולר לוקחות בממוצע כשבעה חודשים מהכרזה עד סגירה בפועל, ועוד 24 עד 36 חודשים נוספים עד שרוב היתרון הכלכלי המובטח, מה שנקרא סינרגיה, אכן מתממש. כלומר גם עסקה מוצלחת לא הופכת חברה לרווחית יותר ביום למחרת.
עסקה שנולדת מתוך כוח יש לה סימנים ובדרך כלל תיראה כך.
החברה הרוכשת נמצאת בעמדה פיננסית יציבה, יש לה לוגיקה עסקית שאפשר להסביר במשפט אחד, והיא רוכשת נכס שממש חסר לה כדי לענות על ביקוש שכבר קיים. גם עסקת שברון (CVX) והס (HES), בשווי של כ-53 מיליארד דולר, נראית כמו מהלך שנועד להגדיל מלאי משאבים לטווח ארוך מתוך עמדה חזקה, ולא מתוך לחץ.
מהצד השני, יש עסקאות שנולדות מתוך פחד ולא מתוך ביטחון. כשחברה מרגישה שהצמיחה שלה נעצרת, שהיא מפגרת אחרי המתחרים, או שהמשקיעים מתחילים לאבד סבלנות, לפעמים ההנהלה בוחרת בעסקת ענק כדי לייצר כותרת חיובית שמסיטה את תשומת הלב משאלות קשות יותר. הסימנים לעסקה כזו הם בדרך כלל מחיר גבוה במיוחד מעל שווי השוק של הנרכשת, מימון שמעמיס חוב כבד על המאזן, ותגובה שלילית של השוק ביום ההכרזה, בדיוק כמו שראינו במניית נקסטרה. גם קצב רכישות מהיר וחריג, בלי זמן לעכל את הראשונה, הוא סימן שכדאי לשים לב אליו.
מה כדאי לזכור מכל זה
אני לא אומר לכם שכל עסקת ענק היא טובה, ולא שכל עסקה כזו היא רעה. אני כן אומר שלפני שאתם מגיבים לכותרת מרשימה על מיזוגים ורכישות, כדאי לשאול שלוש שאלות פשוטות. איך העסקה ממומנת, האם היא פותרת בעיה אמיתית שכבר קיימת היום, ואיך השוק עצמו הגיב למניה ביום ההכרזה. שלוש התשובות האלה יחד נותנות תמונה הרבה יותר מדויקת ממה שמקבלים מכותרת אחת בעיתון הכלכלי.