בלום אנרג׳י וברוקפילד בעסקה שמראה שצוואר הבקבוק של ה-AI הוא ללא ספק החשמל
2.7.2026

בקצרה
- הביקוש העצום לחשמל מצד דאטה סנטרים המשרתים את תעשיית ה-AI צפוי להכפיל את צריכתם העולמית מ-415 טרה-וואט/שעה ב-2024 לכ-945 טרה-וואט/שעה עד 2030, מה שמדגיש את הפיכת החשמל לצוואר בקבוק קריטי בתעשייה ומצביע על הזדמנויות השקעה משמעותיות בתשתיות אנרגיה.
- חברות כמו Bloom Energy, המפתחת מערכות חשמל מבוססות תאי דלק, מציעות פתרונות אספקת חשמל מקומיים ומהירים לדאטה סנטרים, ובכך עוקפות את התלות ברשת החשמל המרכזית ואת זמני ההמתנה הארוכים לחיבור, מה שהופך אותן לשחקן מפתח בפתרון אתגר האנרגיה של ה-AI ומספק יתרון תחרותי משמעותי.
- הגדלת שיתוף הפעולה בין Bloom Energy ל-Brookfield מ-5 מיליארד דולר ל-25 מיליארד דולר לבניית ומימון פרויקטי חשמל מהירים לתשתיות AI, משקפת את ההכרה של שוק ההון המוסדי בחשמל כמרכיב תשתיתי חיוני ועצמאי בתעשיית ה-AI, ומאותת על פוטנציאל צמיחה אדיר לחברות המספקות פתרונות אנרגיה חדשניים.
- Brookfield, אחת מקבוצות ההשקעה הגדולות בעולם, רואה ב-AI 'מפעלים' הכוללים חשמל, מחשוב, דאטה סנטרים והון כחבילה אינטגרטיבית, ולא רק כדאטה סנטרים, גישה זו מדגישה את הצורך בתכנון כולל של תשתיות אנרגיה לצד יכולות המחשוב, ומספקת מודל השקעה הוליסטי בתחום ה-AI.
בשבוע שעבר דיברנו על הדאטה סנטרים ועל זה שהשלב הבא במהפכת ה-AI כבר לא נמדד רק בכמות השבבים או בגודל המודלים, אלא ביכולת להפעיל את כל התשתית הזאת בפועל. כלומר, מי מצליח להשיג חשמל, לחבר אותו מהר, לקרר את המתקנים, ולהפוך תוכניות ענק לקיבולת מחשוב עובדת. העסקה החדשה של(Bloom Energy (BE עם Brookfield היא בדיוק דוגמה חיה לנקודה הזאת.
okfield היא חברת ניהול השקעות אלטרנטיביות קנדית-אמריקאית, מהגדולות בעולם, המתמחה ברכישה וניהול של נכסים מוחשיים כמו נדל"ן, תשתיות, ואנרגיה מתחדשת.
Bloom Energy ו-Brookfield הודיעו על הרחבת שיתוף הפעולה ביניהן בתחום תשתיות ה-AI מ-5 מיליארד דולר ל-25 מיליארד דולר, הגדלה של פי חמישה מאז ההסכם המקורי באוקטובר 2025. המטרה של המסגרת המורחבת היא לבנות ולממן פרויקטי חשמל מהירים עבור דאטה סנטרים ותשתיות AI, באמצעות מערכות תאי הדלק של Bloom.
במילים פשוטות: ברוקפילד מביאה הון, תשתיות ויכולת פיתוח, בלום מביאה פתרון חשמל מקומי שניתן לפרוס יחסית מהר, והלקוח הסופי הוא עולם הדאטה סנטרים שמחפש חשמל עכשיו, לא בעוד חמש שנים.
למה דווקא חשמל הפך לנקודה הכי חשובה?
הסיפור של AI התחיל בשבבים. כולם דיברו על(NVIDIA (NVDA, על GPUs, על מודלים גדולים ועל חברות ענן כמו(Microsoft (MSFT), Amazon (AMZN), Alphabet (GOOGL), Meta (META ו-Oracle סימול (ORCL). אבל בשנה האחרונה התברר שזו רק שכבה אחת בשרשרת. גם אם יש לחברה כסף לקנות שבבים, היא עדיין צריכה דאטה סנטר שיכול להפעיל אותם. ולדאטה סנטר כזה צריך חשמל בכמות עצומה, חיבור לרשת, קירור, גיבוי, זמינות גבוהה ואישור מקומי.
לפי הסוכנות הבינלאומית לאנרגיה, ה-IEA, דאטה סנטרים צרכו כ-415 טרה וואט/שעה חשמל ב-2024, שהם כ-1.5% מצריכת החשמל העולמית.
עד 2030 הצריכה הזו צפויה להגיע לכ-945 טרה וואט/שעה, כלומר יותר מהכפלה בתוך כמה שנים.
בארה״ב, לפי ה-IEA, דאטה סנטרים צפויים להסביר כמעט מחצית מהגידול בביקוש לחשמל עד סוף העשור. זה כבר לא סעיף טכנולוגי קטן, אלא אירוע תשתיתי.
מה בלום אנרג׳י עושה?
Bloom Energy מפתחת ומוכרת מערכות חשמל מבוססות תאי דלק, בעיקר Solid Oxide Fuel Cells. הרעיון הוא לספק חשמל מקומי, אמין, מודולרי וניתן לפריסה ליד הלקוח, במקום להיות תלויים רק ברשת החשמל המרכזית. עבור דאטה סנטרים, זה חשוב במיוחד כי הבעיה היא לא רק מחיר החשמל, אלא הזמן שלוקח לקבל חיבור לרשת והיכולת להבטיח אספקה יציבה.
במילים אחרות, בלום מנסה למכור לעולם הדאטה סנטרים פתרון לשאלה הכי כואבת שלהם: איך מקבלים חשמל מהר יותר. לא בעוד שנים של המתנה לחיבור רשת, אלא דרך פתרון onsite powerֿ, חשמל באתר עצמו שיכול לעבוד לצד הרשת או בחלק מהמקרים בצורה מבודדת יותר.
בדוח Mid-Year Data Center Power Report של בלום, החברה מציינת שזמינות החשמל היא עדיין האתגר המרכזי בצמיחת הדאטה סנטרים, אבל היא כבר לא האתגר היחיד: גם עלויות בנייה, התנגדות קהילתית, פליטות, מים, ציוד קריטי והיערכות ארכיטקטונית מתחילים להשפיע על קצב ההקמה.
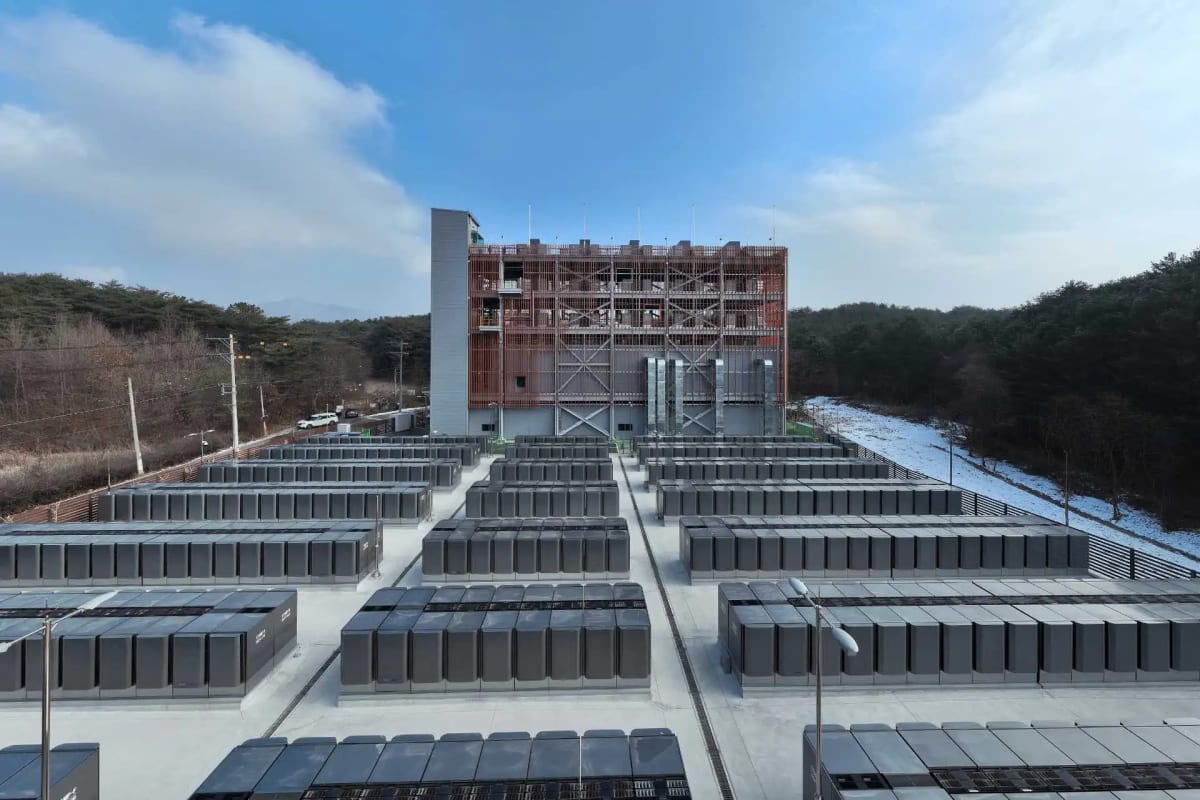
מתקן תשתית גדול עם שורות של יחידות מודולריות/ארונות אנרגיה או שרתים לצד מבנה תעשייתי
מקור: Bloom Energy
למה העסקה עם ברוקפילד משמעותית?
Brookfield היא אחת מקבוצות ההשקעה והתשתיות הגדולות בעולם, עם פעילות בנדל״ן, תשתיות, אנרגיה מתחדשת, אשראי ונכסים ריאליים. לכן כשהיא מגדילה מסגרת מימון בתחום תשתיות AI מ-5 מיליארד דולר ל-25 מיליארד דולר, זה לא רק עוד הסכם מסחרי. זה איתות שהשוק המוסדי רואה בחשמל לדאטה סנטרים שכבת תשתית בפני עצמה.
העסקה הזאת גם מתחברת לקרן תשתיות ה-AI של Brookfield, שהושקה בנובמבר 2025 עם יעד פריסה של 100 מיליארד דולר.
לפי ההודעה, Brookfield כבר השקיעה מעל 100 מיליארד דולר בתשתיות דיגיטליות ונכסי אנרגיה נקייה, והאסטרטגיה שלה מתמקדת ב-AI factories, פתרונות חשמל, תשתיות מחשוב ושותפויות הון אסטרטגיות.
החלק המעניין הוא שברוקפילד לא מתייחסת ל-AI רק כאל דאטה סנטר.
היא מדברת על מודל משולב: חשמל, מחשוב, דאטה סנטר והון, כולם מהשלב הראשון.
כלומר, לא קודם בונים בניין ואז מחפשים חשמל, אלא מתכננים מראש את כל החבילה: אלקטרונים, שרתים, קרקע, קירור ומימון.
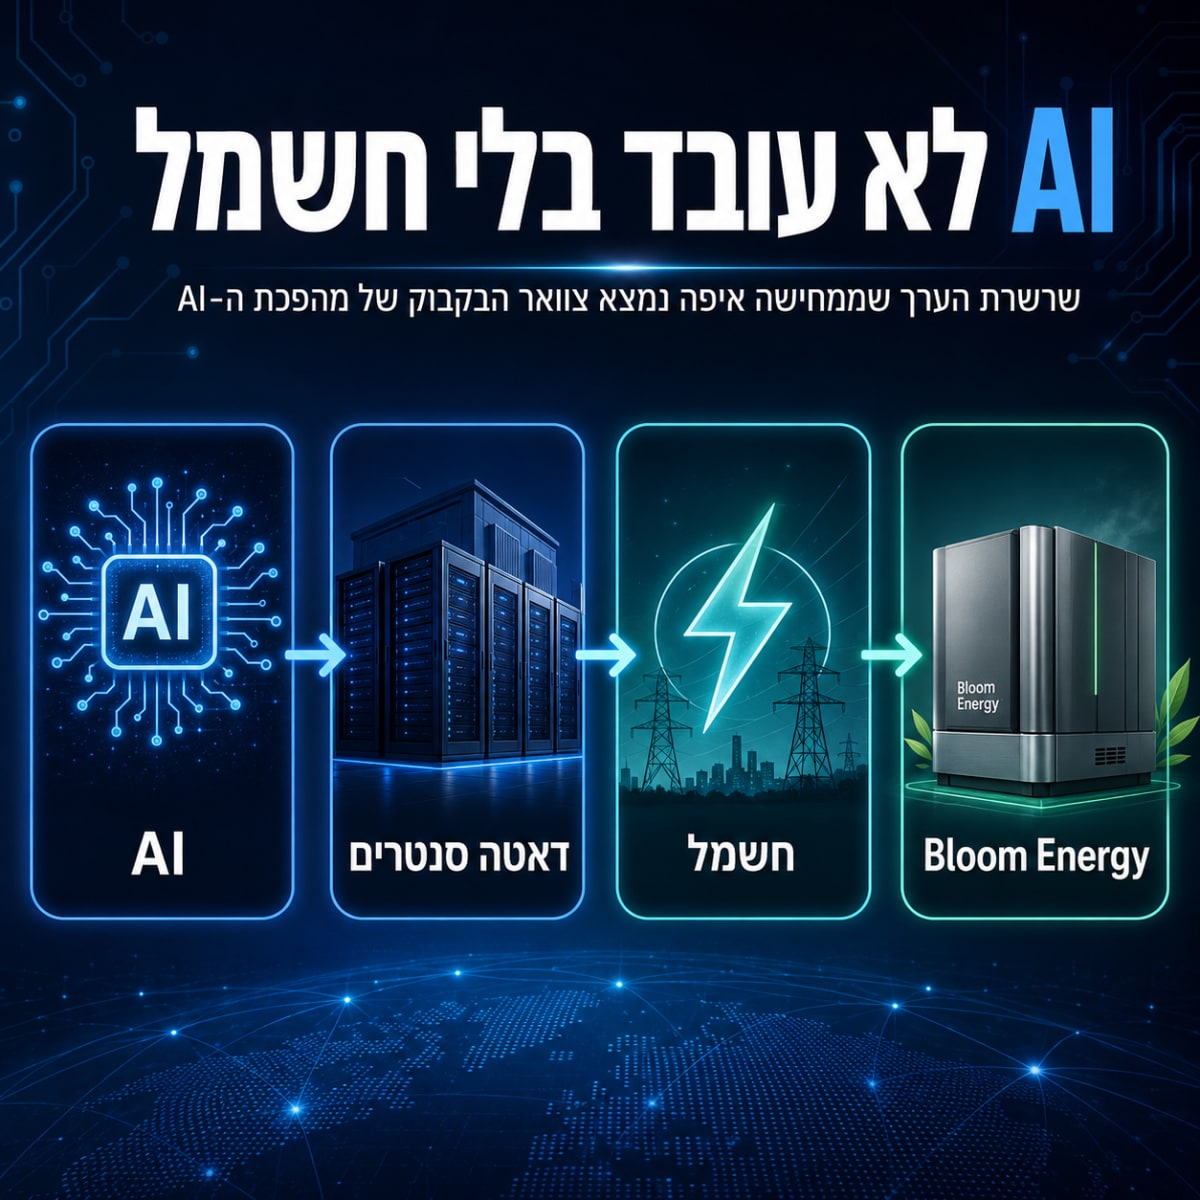
המספרים של האירוע
העסקה הנוכחית מגדילה את מסגרת המימון מ-5 מיליארד דולר ל-25 מיליארד דולר, פי חמישה בתוך פחות משנה.
ברמת בלום עצמה, החברה כבר הראתה קפיצה פיננסית חזקה: ברבעון הראשון של 2026 היא דיווחה על הכנסות של 751.1 מיליון דולר, עלייה של 130.4% לעומת 326 מיליון דולר ברבעון המקביל ב-2025. הכנסות המוצרים צמחו ב-208.4% ל-653.3 מיליון דולר, והחברה העלתה את תחזית הצמיחה השנתית שלה ל-2026 למרכז של כ-80%, לעומת תחזית קודמת של כ־60%.
בלום כבר נמצאת בשלב שבו הביקוש מתחיל להופיע בדוחות. עדיין צריך לזכור שעסקה של 25 מיליארד דולר היא מסגרת מימון ופרויקטים, לא הכנסה מיידית שנכנסת מחר בבוקר. אבל הכיוון ברור: ככל שדאטה סנטרים צריכים חשמל מהר יותר, חברות כמו:
Bloom Energy (BE), Vertiv (VRT), Eaton (ETN), (GEV) GE Vernova, מקבלות מקום מרכזי יותר בתוך שרשרת הערך של ה-AI.
בסקירה על הדאטה סנטרים שרשמתי לכם לא מזמן ראינו שהשוק עבר ממצב של “צריך עוד קיבולת” למצב של “מי באמת מצליח להפעיל קיבולת בזמן”.
העסקה של בלום וברוקפילד היא בדיוק התשובה של השוק לשלב הזה. אם רשת החשמל לא עומדת בקצב, ואם חיבור לרשת לוקח יותר מדי זמן, הפתרון הוא להביא את החשמל קרוב יותר לדאטה סנטר.
זה לא אומר שכל הדאטה סנטרים יעברו לתאי דלק, וזה לא אומר שבלום פתרה לבד את בעיית החשמל של AI. אבל זה כן מראה שהשוק מחפש פתרונות “מאחורי המונה” behind-the-meter פתרונות שמאפשרים לדאטה סנטר לקבל חשמל ישירות באתר, להפחית תלות ברשת, ולקצר את הזמן בין תכנון להפעלה.
כאן נמצאת הנקודה למשקיעים: אם בשנתיים האחרונות רוב הפוקוס היה על שכבת השבבים, עכשיו יותר כסף זז לשכבת האנרגיה. זו הסיבה שאנחנו רואים עניין לא רק ב(NVIDIA (NVDA, אלא גם בחברות חשמל, קירור, תשתיות, שנאים, מערכות UPS, תחנות כוח, גז, גרעין, סוללות ותאי דלק.
מה הסיכונים?
הסיכון הראשון הוא ביצוע, מסגרת של 25 מיליארד דולר נשמעת גדולה מאוד, אבל השאלה היא כמה פרויקטים באמת ייסגרו, באיזה קצב, באילו מרווחים, מול אילו לקוחות, ומה תהיה התרומה בפועל להכנסות של בלום. לא כל מסגרת מימון מתורגמת להכנסות באותו קצב.
הסיכון השני הוא תחרות, בלום לא לבד במרוץ על חשמל לדאטה סנטרים. יש פתרונות של גז טבעי, סוללות, גרעין קטן, חיבורי רשת משודרגים, הסכמי PPA, אנרגיה מתחדשת, גנרטורים וגמישות עומסים. תאי דלק הם פתרון מעניין, אבל הם לא הפתרון היחיד.
הסיכון השלישי הוא תמחור, אחרי מהלך חזק במניה, המשקיעים צריכים לשאול לא רק האם הסיפור נכון, אלא כמה ממנו כבר מתומחר. חברה יכולה לשבת על תזה מצוינת ועדיין להיות מסוכנת אם הציפיות רצות מהר יותר מהביצוע.
הסיכון הרביעי הוא רגולציה וסביבה, תאי דלק יכולים להיות נקיים יותר מפתרונות מסוימים, אבל הם עדיין תלויים בסוג הדלק, בתשתיות, בפליטות, בעלויות ובאישור קהילתי. דווקא משום שדאטה סנטרים מתחילים להשפיע על חשמל, מים וקרקע, כל פרויקט גדול יעמוד תחת יותר בדיקה ציבורית.
מה אפשר לקחת מזה קדימה?
העסקה של(Bloom Energy (BE ו-Brookfield היא לא רק כותרת על חברה אחת.
היא עוד סימן לכך שהשלב הבא במהפכת ה-AI עובר לתשתיות.
מי שיצליח לספק חשמל מהר, יציב, מודולרי ובקנה מידה גדול, יכול להפוך לחלק חשוב מאוד מהאקוסיסטם של ה-AI.
מבחינת הקוראים שלנו, הנקודה היא להפסיק להסתכל על AI רק דרך השאלה מי מפתח את המודל הכי טוב או מי קונה הכי הרבה GPUs. צריך להסתכל על כל השרשרת: שבבים, שרתים, קירור, חשמל, קרקע, חוב, חוזים וזמן חיבור לרשת. בלום היא דוגמה לשכבה הזאת: לא עוד אפליקציית AI, אלא תשתית שמאפשרת ל-AI לעבוד.
ולכן העסקה הזאת חשובה. היא מראה שהכסף הגדול מתחיל לעבור מהשכבה הנוצצת של AI לשכבה הפיזית שמחזיקה אותה. אם החשמל הוא צוואר הבקבוק, אז החברות שיודעות להביא חשמל לדאטה סנטרים בזמן עשויות להיות בין המרוויחות המרכזיות של השנים הקרובות.