דאטה סנטרים בארה״ב ובישראל משנה של ביקוש חזק לשנה של צווארי בקבוק
2.7.2026

בקצרה
- שיעור השטחים הפנויים בדאטה סנטרים בצפון אמריקה ירד לשפל של 1.4% בסוף 2025, למרות גידול של 36% בהיצע ל-9,432 מגה-ואט, מה שמעיד על ביקוש חזק במיוחד שגובר על קצב הבנייה ויוצר הזדמנויות לחברות המסוגלות לספק קיבולת במהירות.
- ביקוש החשמל לדאטה סנטרים בארה"ב צפוי להכפיל את עצמו מ-31 גיגה-ואט ב-2025 ל-66 גיגה-ואט ב-2027, נתון המדגיש את החשיבות הקריטית של זמינות חשמל ודוחף חברות לחפש מיקומים חדשים עם תשתית אנרגיה זמינה מחוץ למוקדים המסורתיים.
- רק כ-50%-60% מהקיבולת המתוכננת לדאטה סנטרים בארה"ב לשנתיים הקרובות צפויה לעלות בזמן, עקב עיכובים בחיבור לחשמל, שרשרת אספקה וכוח אדם, מה שמצביע על כך שהשקעות מוצהרות אינן מבטיחות הכנסות מיידיות ומחייב בחינה מדוקדקת של יכולת הביצוע של חברות בתחום.
- ההשקעות הנדרשות בענף הדאטה סנטרים צפויות להגיע ל-3 טריליון דולר עד 2030, כולל כ-870 מיליארד דולר במימון חוב חדש, מה שמדגיש את הצורך בהון עצום לפיתוח קיבולת חדשה ויוצר הזדמנויות משמעותיות לחברות מימון ולספקי פתרונות חשמל וקירור.
בשנה האחרונה תחום הדאטה סנטרים עבר שלב, לפני שנה הסיפור המרכזי היה הביקוש: ענקיות הענן וה-AI היו צריכות עוד קיבולת, עוד שרתים, עוד GPUs ועוד מתקנים.
היום הסיפור כבר פחות “יש ביקוש” ויותר “מי מצליח לעמוד בביקוש בפועל”. כלומר, מי מצליח להשיג חשמל, קרקע, ציוד, קירור, חיבור לרשת, מימון ולקוחות שיחתמו על חוזים ארוכים.
זה שינוי חשוב כי הוא משנה את הדרך שבה צריך להסתכל על התחום.
לא מספיק שחברה תודיע שהיא בונה דאטה סנטר או מגדילה השקעות AI, השאלה היא האם הקיבולת באמת תעלה בזמן, האם יש לה חשמל, האם יש לקוח עוגן, מה עלות המימון, והאם כל ההשקעות האלה יצליחו להפוך להכנסות ורווחים.
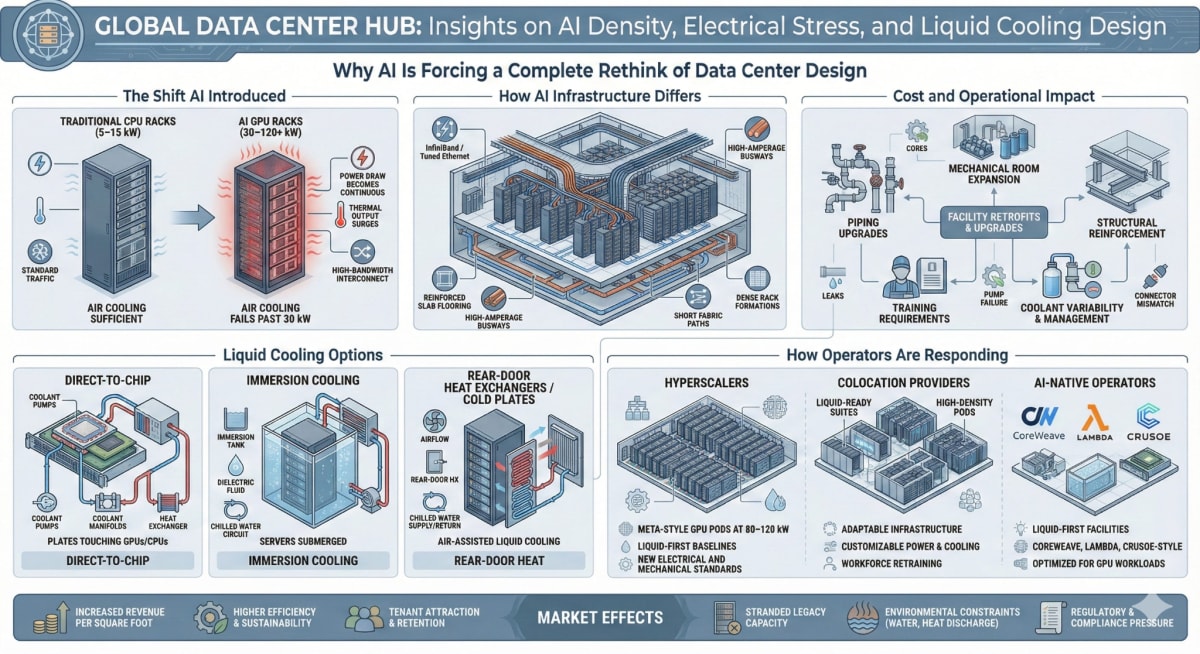
תהליכי דאטה סנטרים
מקור: globaldatacenterhub
אז מול היום במספרים
לפני שנה, במחצית הראשונה של 2025, שיעור השטחים הפנויים בשווקי הדאטה סנטרים המרכזיים בצפון אמריקה ירד לשפל של 1.6%, בזמן שההיצע הגיע ל-8,155 מגה-ואט. בסוף 2025, אותו שיעור פנוי כבר ירד ל-1.4%, למרות שההיצע בשווקים המרכזיים גדל ב-36% והגיע ל-9,432 מגה-ואט. זה נתון שמספר את כל הסיפור: השוק בונה מהר, אבל הביקוש עדיין בולע את ההיצע.
גם בצד החשמל רואים את הקפיצה. לפי(Goldman Sachs (GS, ביקוש החשמל של דאטה סנטרים בארה״ב צפוי לעלות מ-31 גיגה ואט ב-2025 ל-41 גיגה ואט ב-2026, ול-66 גיגה-ואט ב-2027. כלומר, בתוך שנתיים מדובר ביותר מהכפלה.
לפי הסוכנות לאנרגיה הבינלאומית, הIEA, צריכת החשמל העולמית של דאטה סנטרים עמדה על כ-415 טרה ואט/שעה ב2024 וצפויה להגיע לכ-945 טרה וואט/שעה עד 2030. במקביל, Jones Lang LaSalle, המוכרת כ-JLL , מעריכה שהענף יצטרך עד 3 טריליון דולר השקעה כדי להוסיף כ-100 גיגה ואט של קיבולת חדשה עד 2030, כולל כ-870 מיליארד דולר של מימון חוב חדש.
מה השתנה בארה״ב?
לפני שנה, המוקד היה בעיקר בהתרחבות של ענקיות הענן: Microsoft (MSFT) (AMZN) Amazon Alphabet (GOOGL), Meta (META), (ORCL) Oracle ושחקני תשתית AI כמו CoreWeave (CRWV), (NBIS) Nebius ו(NVIDIA (NVDA.
כולם רצו עוד קיבולת, והמשקיעים הסתכלו בעיקר על גידול ה-CapEx, רכישות GPUs והסכמי ענן.
היום השוק כבר מבין שההוצאה עצמה היא לא הסיפור. הסיפור הוא הביצוע.
(Goldman Sachs (GS מעריכה שרק כ-50%-60% מהקיבולת שמתוכננת לשנה שנתיים הקרובות בארה״ב באמת תעלה בזמן, בגלל עיכובים בחיבור לחשמל, שרשראות אספקה, כוח אדם, רגולציה ועלויות.
זה אומר שלא כל פרויקט שמוכרז היום יתחיל לייצר הכנסות לפי לוח הזמנים המקורי.
בפועל, זה דוחף את החברות לחפש אזורים חדשים מחוץ למוקדים המסורתיים.
אם בעבר צפון וירג׳יניה הייתה הלב של השוק, היום יותר פרויקטים זזים לטקסס, ג׳ורג׳יה, אוהיו, אינדיאנה ואזורים נוספים שבהם יש סיכוי טוב יותר להשיג חשמל, קרקע ואישורים.
כלומר, המפה של הדאטה סנטרים כבר לא נקבעת רק לפי קרבה ללקוחות, אלא לפי זמינות תשתית.
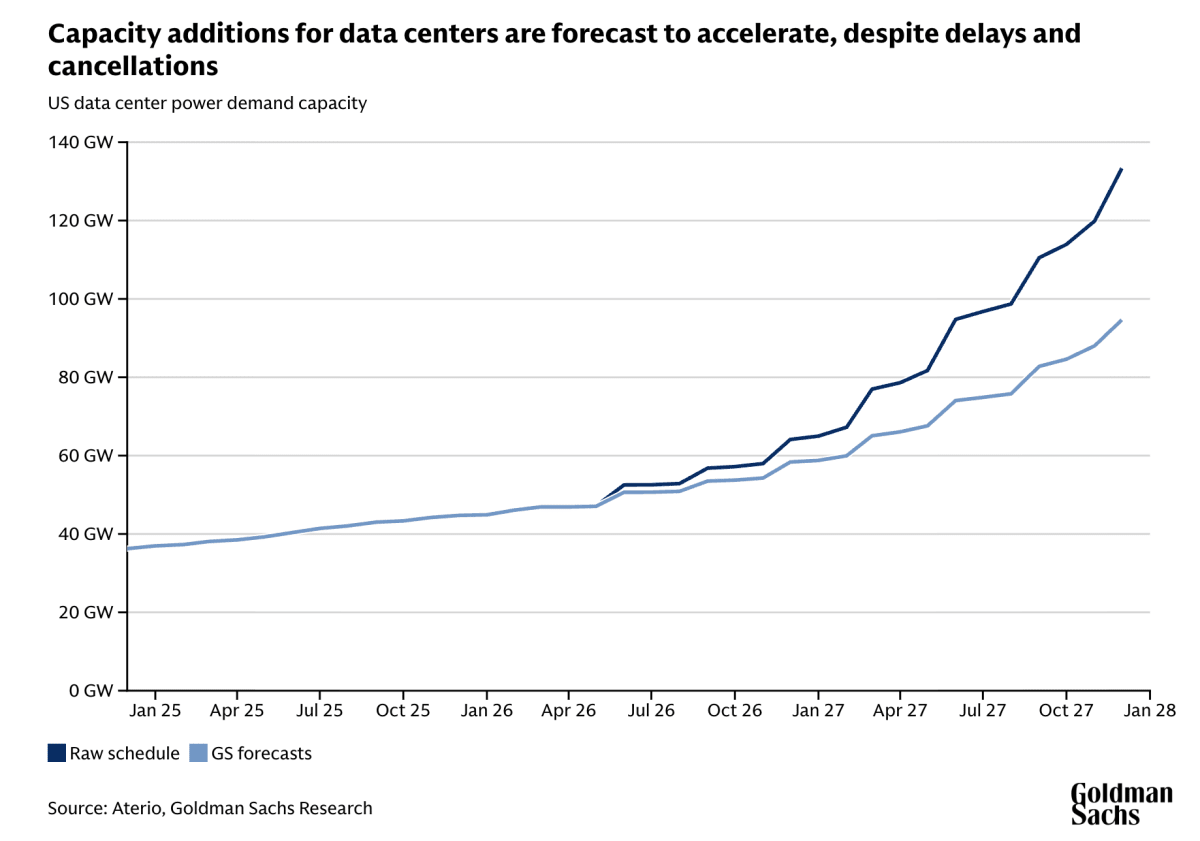
הגרף מתאר את התחזית לעלייה חדה בקיבולת צריכת החשמל של דאטה סנטרים בארה״ב עד 2028.
מקור goldmansachs
מי התקדם בשנה האחרונה?
בצד ההייפרסקיילרים Microsoft (MSFT), Amazon (AMZN), Alphabet (GOOGL), (META) Meta ו(Oracle (ORCL המשיכו להגדיל השקעות סביב ענן ו-AI.
אבל ההבדל הוא שהמשקיעים כבר לא מוחאים כפיים אוטומטית לכל עלייה ב-CapEx.
היום הם רוצים לראות האם ההשקעות האלה חוזרות דרך Azure, AWS, Google Cloud, פעילות AI, חוזי ענן, שימושים מסחריים ותזרים עתידי.
בצד השבבים והתשתית,(NVIDIA (NVDA עדיין נמצאת במרכז הביקוש, אבל גם AMD (AMD), Broadcom (AVGO), Marvell (MRVL), Dell Technologies (DELL),(SMCI) Super Micro Computer ו(Hewlett Packard Enterprise (HPE נהנות מהמעבר לשרתי AI, תקשורת מהירה, מערכות אחסון וארונות מחשוב צפופים יותר.
בצד החשמל והקירור, שכבה שפעם קיבלה פחות תשומת לב, החברות הפכו להרבה יותר חשובות:
Vertiv (VRT), Eaton (ETN), Schneider Electric (SU.PA), ABB (ABB), Siemens (SIE.DE), Vernova (GEV),(JCI) Johnson Controls ו(AAON (AAON.
אם לפני שנה המשקיעים דיברו בעיקר על GPUs, היום יותר ברור שבלי מערכות חשמל וקירור אין דרך להפעיל את כל ה־GPUs האלה.
בצד הנדל״ן והתפעול,(Equinix (EQIX), Digital Realty (DLR, וגם שחקנים פרטיים כמו Aligned Vantage, QTS ו-Serverfarm, יושבים על שכבה קריטית: מי שמסוגל להעמיד קיבולת זמינה, עם חוזים ארוכים ולקוחות חזקים, נמצא במקום מעניין.
אבל גם כאן הסיכון עלה, כי עלויות הבנייה, החשמל והמימון כבר לא נמוכות.
ישראל: משנה של ענן מקומי לשנה של תשתית AI
בישראל הסיפור קטן יותר מארה״ב, אבל ההתפתחות ברורה.
לפני שנה השוק המקומי דיבר בעיקר על ענן מקומי, ריבונות דאטה, פרויקט נימבוס, והנוכחות של Google Cloud של Alphabet (GOOGL), AWS של (Amazon (AMZN ו-Azure של (Microsoft (MSFT.
זו הייתה שכבת הבסיס, להביא את הענן לישראל, לשמור דאטה מקומי, ולתת לממשלה ולחברות תשתית ענן קרובה יותר.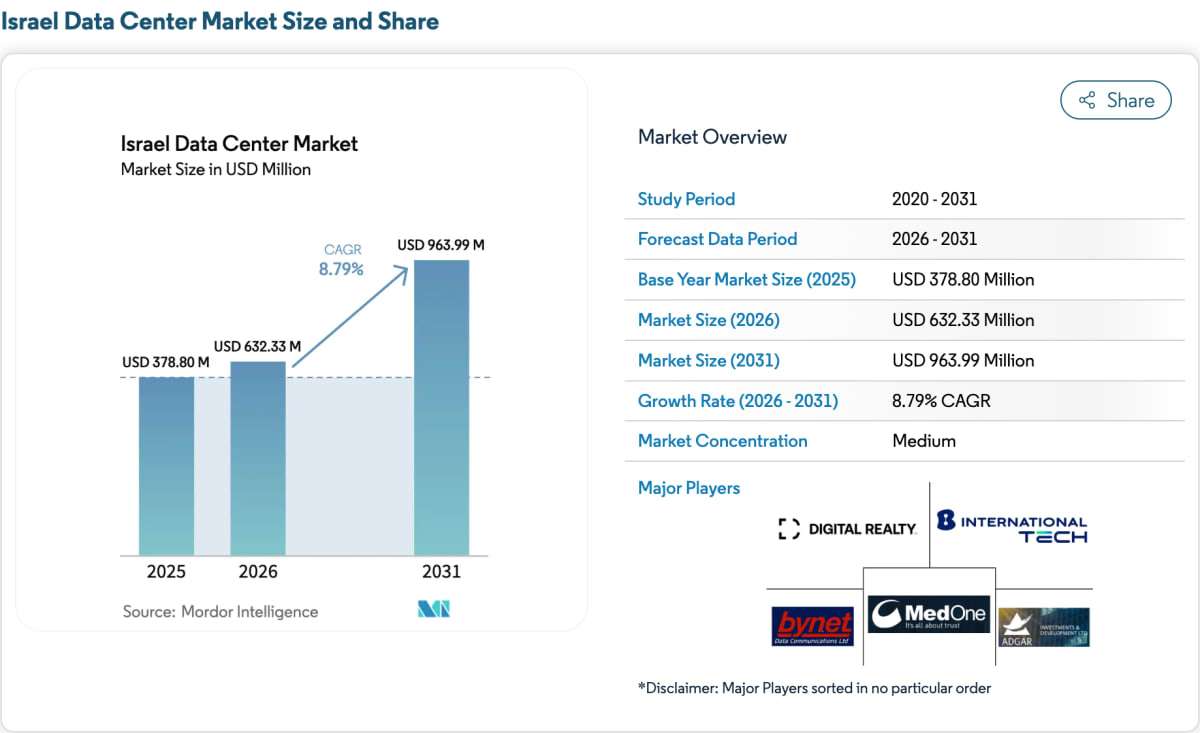
מקור:mordorintelligence
היום השיח כבר זז צעד קדימה, לא רק איפה שומרים את הדאטה, אלא איפה מריצים עומסי AI.
שוק הדאטה סנטרים בישראל הוערך בכ-580 מיליון דולר ב-2025, צפוי לעמוד על כ-632 מיליון דולר ב-2026 ולהגיע לכ-964 מיליון דולר ב-2031.
במונחי קיבולת, ההערכה היא מעבר מכ-378.8 מגה ואט ב-2025 לכ-532.9 מגה ואט ב-2030.
האירוע הכי בולט בישראל הוא פרויקט אשדוד. לפי הדיווחים, Dalia Energy, יחד עם Serverfarm וקרן תשתיות ישראל, מקדמת דאטה סנטר AI בהספק של 130 מגה-ואט ובהשקעה של כ-1.5 מיליארד דולר.
אם הפרויקט יושלם, זה יהיה מתקן הדאטה סנטר הגדול בישראל, עם אפשרות להרחבה עתידית לכ-200 מגה־ואט.
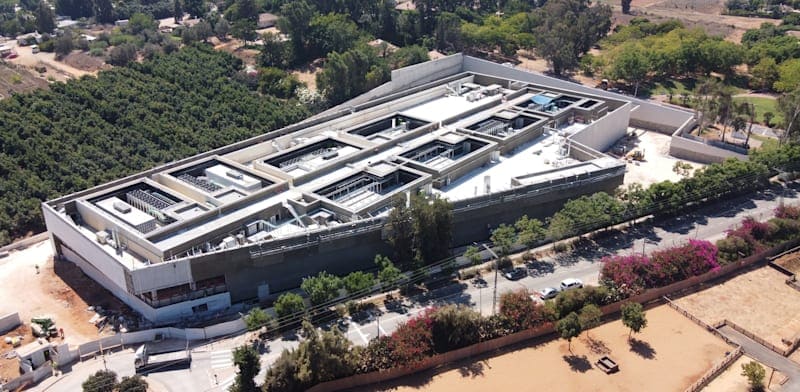
דאטה סנטר של Serverfarm במושב בני ציון | קרדיט: TG Productions
מה אפשר לגזור מזה לשנים הקרובות?
הדבר הראשון שאפשר לגזור הוא שהביקוש לקיבולת מחשוב לא נעלם, אבל השוק עובר משלב של “מי מודיע על השקעות” לשלב של “מי באמת מספק קיבולת בזמן”.
זו הבחנה חשובה מאוד, חברה עם תוכנית יפה לדאטה סנטר לא בהכרח נמצאת באותו מצב כמו חברה עם חשמל מחובר, לקוח חתום וקיבולת פעילה.
הדבר השני הוא ששרשרת הערך מתרחבת. לפני שנה רוב הפוקוס היה על (NVIDIA (NVDA וההייפרסקיילרים. היום ברור שגם חברות חשמל, קירור, ציוד תעשייתי, שנאים, מערכות UPS, נדל״ן תשתיתי ומימון חוב נמצאות עמוק בתוך הסיפור. לכן ההזדמנות לא נמצאת רק במניות הענן, אלא בכל שרשרת התשתית.
הדבר השלישי הוא שישראל מתחילה לעבור משוק ענן מקומי לשוק תשתית דיגיטלית אסטרטגית.
היא לא תהיה ארה״ב מבחינת גודל, אבל כל פרויקט משמעותי כאן יכול לשנות את תמונת הקיבולת המקומית. אם לפני שנה דיברנו על נוכחות ענן בישראל, היום כבר מדברים על מתקני AI, חשמל, המשכיות עסקית, אבטחת דאטה וריבונות טכנולוגית.
הנקודה היא להסתכל על התחום דרך נתונים ולא דרך כותרות.
כמה קיבולת קיימת? כמה באמת בבנייה? כמה כבר הושכר מראש? כמה חשמל זמין? מי הלקוח? מה עלות המימון? ומה לוח הזמנים האמיתי להפעלה? אלה השאלות שיבדילו בין חברות שנהנות מהגל לבין חברות שרק רוכבות על המילה AI.