כשהמטבעות היציבים נכנסים לחוק זה השלב שבו הקריפטו מתחיל להפוך לתשתית פיננסית
2.7.2026

בקצרה
- משרד האוצר ורשות שוק ההון פרסמו תזכיר חוק להסדרת מטבעות דיגיטליים יציבים, צעד המעיד על מעבר מתפיסת קריפטו כהשקעה ספקולטיבית לתשתית פיננסית, עם שווי שוק גלובלי של מעל 300 מיליארד דולר ופעילות חודשית של כ-2 טריליון דולר, מה שמחייב רגולציה ברורה להגנה על הציבור וליצירת ודאות בשוק.
- התזכיר החדש נועד להסדיר לראשונה בישראל את הנפקת המטבעות היציבים באמצעות רישוי, פיקוח, דרישות הון וגיבוי נכסים, בניגוד לאישור נקודתי קודם לביטס אוף גולד באפריל 2026, מה שמאפשר הרחבת הפעילות לשחקנים נוספים תוך יצירת מסגרת חוקית יציבה שתגביר את האמון במערכת ותמשוך גופים פיננסיים מסורתיים.
- מטבע יציב הוא נכס דיגיטלי הצמוד לערך קבוע של מטבע פיאט כמו דולר או שקל, ומחייב גיבוי מלא של 100% בנכסי רזרבה נזילים כמו מזומן או אג"ח ממשלתיות, בניגוד לביטקוין התנודתי, מה שמספק יציבות ומפחית סיכונים למשקיעים ומשתמשים, והופך אותו לכלי אטרקטיבי לתשלומים והעברות ערך.
- הרגולציה החדשה משנה את השיח סביב קריפטו בישראל מדיון ספקולטיבי לדיון תשתיתי רחב, המשפיע על בנקים, חברות אשראי, פינטק וגופים מוסדיים, מה שצפוי להוביל לשילוב עמוק יותר של מטבעות יציבים במערכת הפיננסית הקיימת, להורדת עלויות תשלום ולהאצת חדשנות פיננסית לטובת עסקים וצרכנים כאחד.
במשך שנים כשדיברו בישראל על קריפטו, השיחה כמעט תמיד הלכה לאותו מקום: ביטקוין, ספקולציה, תנודתיות, משקיעים שהתעשרו מהר, משקיעים שנמחקו מהר, ורגולטורים שמנסים להבין איך בכלל ניגשים לעולם הזה. אבל תזכיר החוק החדש שפרסמו משרד האוצר ורשות שוק ההון להסדרת מנפיקי מטבעות דיגיטליים יציבים בישראל מסמן מעבר לשיחה אחרת לגמרי. לא עוד קריפטו כקזינו פיננסי, אלא קריפטו כתשתית תשלומים, ניהול נזילות והעברת ערך דיגיטלי.
לפי הודעת משרד האוצר ורשות שוק ההון, בעולם פועלים כיום יותר מ־200 מטבעות יציבים, בשווי כולל של יותר מ־300 מיליארד דולר, עם פעילות חודשית שנאמדת בכ־2 טריליון דולר. אלה כבר לא מספרים של ניסוי קטן בקהילת הקריפטו, אלא של מערכת פיננסית מקבילה שהולכת ומתקרבת למיינסטרים. השאלה המרכזית היא כבר לא האם מטבעות יציבים קיימים, אלא מי יפקח עליהם, מה יגבה אותם, מי יוכל להנפיק אותם, ומה יקרה ביום שבו הציבור ירצה להמיר אותם בחזרה לכסף רגיל.
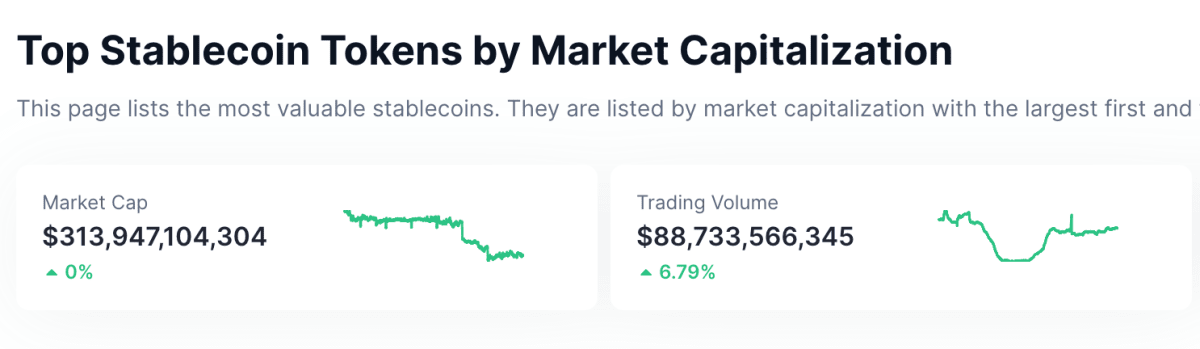
שווי השוק הנוכחי של המטבעות היציבים לפי אתר coinmarketcap
מה בעצם קרה עכשיו?
משרד האוצר ורשות שוק ההון פרסמו להערות הציבור תזכיר חוק שמטרתו להסדיר לראשונה בישראל את תחום הנפקת המטבעות הדיגיטליים היציבים.
המשמעות היא שהמדינה מנסה להעביר את התחום מאזור אפור יחסית למסגרת ברורה של רישוי, פיקוח, דרישות הון, גיבוי נכסים, גילוי לציבור, מנגנוני פדיון ואכיפה. לפי הפרסום, התזכיר גובש ברשות שוק ההון בליווי אגף הכלכלן הראשי במשרד האוצר, לאחר עבודה מקצועית שנמשכה כשנה, ובהתייעצות עם בנק ישראל וגורמים נוספים במערכת הפיננסית.
זה חשוב כי עד היום ישראל כבר התחילה לגעת בתחום, אבל בצורה נקודתית.
באפריל 2026 רשות שוק ההון העניקה לביטס אוף גולד אישור להפצת מטבע דיגיטלי יציב שקלי בשם BILS, מטבע שמוצמד לשקל ומונפק על ידי חברה בעלת רישיון למתן שירות בנכס פיננסי. האישור הזה הגיע אחרי פיילוט ממושך, אבל הוא עדיין היה יותר אירוע נקודתי מאשר מסגרת חוקית רחבה לכל השוק. עכשיו, עם תזכיר החוק, המדינה מנסה לבנות תשתית שתאפשר לעוד שחקנים לפעול, אבל תחת כללים ברורים.
במילים פשוטות, ישראל לא מנסה רק “לאשר עוד מטבע קריפטו”. היא מנסה להגדיר מי רשאי להנפיק כסף דיגיטלי פרטי שצמוד לשקל, לדולר או לנכס ייחוס אחר, תחת אילו תנאים, ובאיזה מנגנון הגנה לציבור. זה כבר לא דיון של משקיעי קריפטו בלבד. זה נוגע לבנקים, חברות אשראי, חברות תשלומים, פינטק, גופים מוסדיים, עסקים קטנים, יבואנים, חברות גלובליות, ואולי בעתיד גם לצרכן שרוצה להעביר כסף או לשלם בצורה מהירה וזולה יותר.
התזכיר שפורסם באתר משרד המשפטים על ידי משרד האוצר
מה זה בכלל מטבע יציב?
מטבע יציב, או Stablecoin, הוא נכס דיגיטלי שמנסה לשמור על ערך קבוע מול נכס אחר. בדרך כלל מדובר בדולר, אבל זה יכול להיות גם שקל, אירו, סל מטבעות או נכס פיננסי אחר. הרעיון פשוט: במקום להחזיק ביטקוין שיכול לעלות או לרדת בעשרות אחוזים, המשתמש מחזיק מטבע דיגיטלי שאמור להיות שווה תמיד יחידה אחת של המטבע שאליו הוא צמוד. אם מדובר במטבע יציב דולרי, מטבע אחד אמור להיות שווה דולר אחד. אם מדובר במטבע יציב שקלי, מטבע אחד אמור להיות שווה שקל אחד.
אבל מאחורי הפשטות הזו מסתתרת השאלה הכי חשובה: מה באמת מגבה את המטבע. כדי שמטבע יציב יהיה אמין, הציבור צריך להאמין שבכל רגע ניתן להמיר אותו בחזרה לכסף אמיתי.
לכן מנפיק המטבע חייב להחזיק רזרבות שמגבות את ההתחייבויות שלו. הרזרבות האלה יכולות להיות מזומן, פיקדונות בנקאיים, אג"ח ממשלתיות קצרות טווח או נכסים נזילים אחרים, בהתאם לכללים שיקבע הרגולטור. בנק ישראל כבר קבע במסמך העקרונות שלו כי אחת הדרישות המרכזיות צריכה להיות שנכסי הרזרבה של מנפיק המטבע יכסו 100% מההתחייבויות למחזיקי המטבעות.
כאן בדיוק נמצא ההבדל בין מטבע יציב לבין קריפטו ספקולטיבי.
ביטקוין לא מבטיח לאף אחד ערך קבוע. הוא נכס תנודתי, שמחירו נקבע בשוק. מטבע יציב, לעומת זאת, בנוי על הבטחה: שהערך שלו יישאר צמוד לנכס מסוים. לכן הוא פחות דומה למניה או לסחורה, ויותר דומה להתחייבות פיננסית של גוף מנפיק. וכשיש התחייבות פיננסית לציבור, הרגולטור נכנס לתמונה.
למה זה כל כך מעניין את המדינה?
הסיבה הראשונה היא גודל השוק.
כאשר שוק המטבעות היציבים מגיע לשווי של מאות מיליארדי דולרים ולפעילות חודשית של טריליוני דולרים, הוא הופך לצינור פיננסי. אנשים משתמשים בו כדי להעביר כסף בין זירות מסחר, לשמור זמנית ערך דולרי, לבצע תשלומים, להעביר כספים בין מדינות, לנהל נזילות ולפעול על גבי רשתות הבלוקצ'יין.
ככל שהשימושים האלה גדלים, כך גדל גם הצורך לוודא שהמערכת לא נשענת על הבטחות ריקות.
הסיבה השנייה היא סיכון יציבות.
אם מטבע יציב הופך לכלי תשלום רחב, הוא מתחיל להתחרות בפיקדונות בנקאיים, במערכות סליקה ובאמצעי תשלום מסורתיים. אם הציבור מחזיק מיליארדים במטבע כזה, והאמון במנפיק נפגע, יכולה להיווצר “ריצה לפדיון”, שזה מצב שבו כולם רוצים להמיר את המטבע בחזרה לכסף רגיל באותו זמן. בלי רזרבות איכותיות, שקיפות ופיקוח, אירוע כזה עלול להפוך ממשבר של חברה אחת למשבר אמון רחב יותר.
הסיבה השלישית היא מניעת הלבנת הון ומימון טרור.
מטבעות דיגיטליים מאפשרים העברת ערך מהירה, חוצת גבולות וזמינה 24/7. אלה יתרונות עצומים לעולם התשלומים, אבל גם סיכונים ברורים אם אין זיהוי לקוח, מעקב אחר מקור הכספים, דיווחים, בקרות ואחריות של גופים מפוקחים. לכן המסגרת החדשה לא נועדה רק להגן על מי שמחזיק את המטבע, אלא גם לחבר את התחום לכללי הציות של המערכת הפיננסית המסורתית.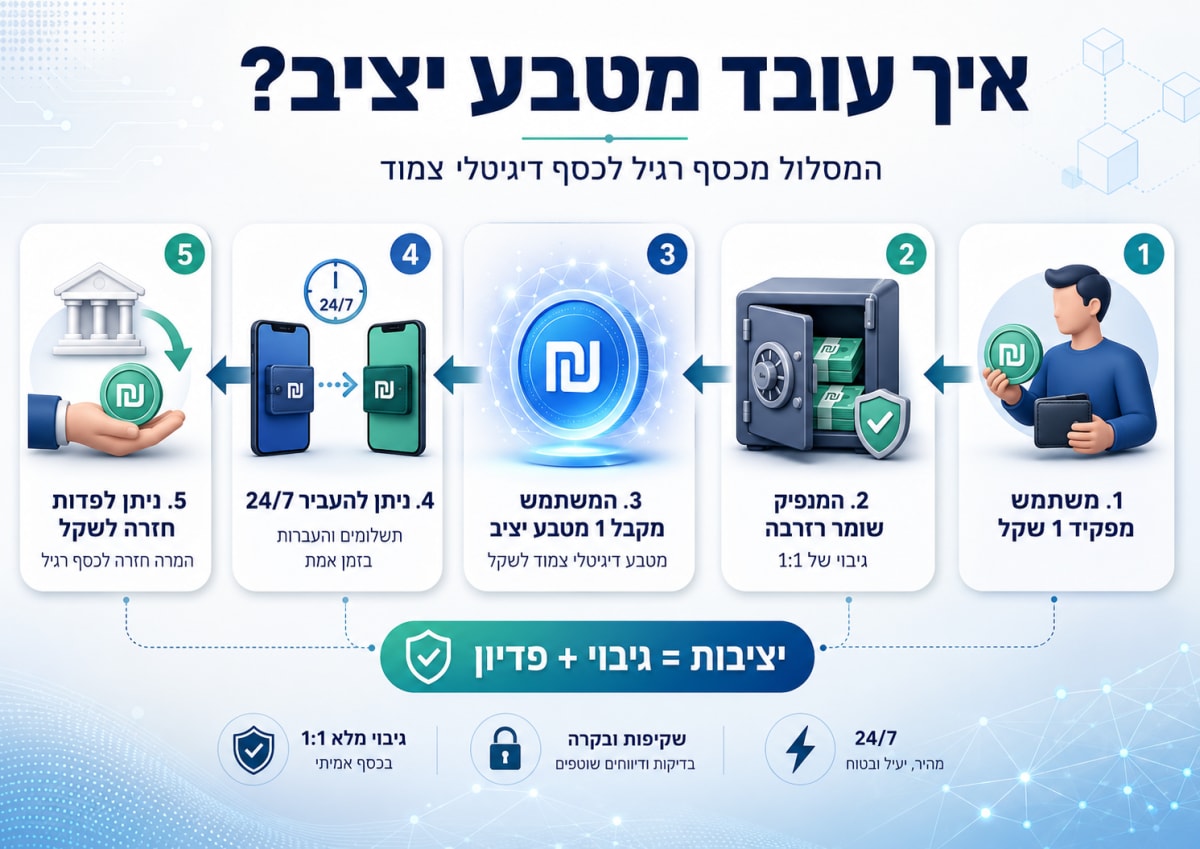
אז מה התזכיר מנסה להסדיר?
עיקר התזכיר הוא יצירת מסגרת רישוי ופיקוח ייעודית למנפיקי מטבעות דיגיטליים יציבים.
כלומר, גוף לא יוכל פשוט להחליט שהוא מנפיק שקל דיגיטלי או דולר דיגיטלי לציבור הישראלי בלי לעמוד בדרישות. לפי תזכיר החוק שפורסם להערות הציבור, הכיוון הוא להחיל חובת רישוי ומשטר פיקוח מקיף על מנפיקים של מטבעות יציבים.
המסגרת אמורה לכלול כמה שכבות הגנה.
הראשונה היא מי הגוף שמנפיק: האם מדובר בתאגיד מסודר, מי בעלי השליטה, מי ההנהלה, האם קיימים מנגנוני ניהול סיכונים, סייבר, ציות, ביקורת ודיווח. השנייה היא מה מגבה את המטבע: האם המנפיק מחזיק רזרבות מלאות, האם הנכסים נזילים, האם הם מופרדים מהפעילות השוטפת, והאם הציבור יודע איפה עומד הגיבוי. השלישית היא זכות הפדיון: האם המחזיק יכול לקבל בחזרה שקל או דולר כנגד המטבע הדיגיטלי שלו בצורה פשוטה, ברורה ומהירה.
השכבה הרביעית היא גילוי לציבור.
בדיוק כפי שחברה שמנפיקה אג"ח צריכה להסביר למשקיעים מה הסיכונים ומה התנאים, גם מנפיק מטבע יציב צריך להסביר למחזיקים איך עובד מנגנון הייצוב, מה הסיכונים, מה קורה במקרה של כשל, מהן העמלות, מה תנאי הפדיון, ומהם הנכסים שמגבים את המטבע. בלי גילוי, הציבור רואה רק את המילה “יציב”, אבל לא בהכרח מבין מה עומד מאחוריה.
לא שקל דיגיטלי של בנק ישראל, אלא כסף פרטי מפוקח
חשוב לעשות כאן הבחנה קריטית. מטבע יציב שקלי הוא לא אותו דבר כמו שקל דיגיטלי של בנק ישראל.
שקל דיגיטלי, אם וכאשר יונפק בעתיד, יהיה כסף של הבנק המרכזי. מטבע יציב שקלי, לעומת זאת, הוא מוצר שמונפק על ידי גוף פרטי, אבל אמור להיות צמוד לשקל ומגובה ברזרבות.
כלומר, מדובר בכסף דיגיטלי פרטי שמנסה להתנהג כמו שקל, אבל הוא לא הופך אוטומטית למטבע רשמי של המדינה.
ההבדל הזה חשוב מאוד. כשאדם מחזיק שקל בבנק, הוא חשוף למערכת הבנקאית ולכללים שחלים עליה. כשאדם מחזיק מטבע יציב, הוא חשוף למנפיק, לרזרבות, לתשתית הטכנולוגית, לארנק הדיגיטלי, לרשת הבלוקצ'יין, לחוקי הפדיון ולפיקוח הרגולטורי. לכן גם אם המטבע צמוד לשקל, הוא עדיין מוצר פיננסי עם מבנה סיכונים משלו.
איפה הבנקים וחברות האשראי נכנסים לתמונה?
אם המטבעות היציבים יתפתחו בישראל, הם עלולים לגעת בדיוק באזורים שבהם הבנקים וחברות האשראי שולטים היום: תשלומים, העברות כספים, סליקה, שמירת כספים וניהול נזילות. תיאורטית, עסק יוכל לקבל תשלום במטבע יציב שקלי, להעביר אותו לספק, לשמור אותו בארנק דיגיטלי, או להמיר אותו בחזרה לשקלים. חברה בינלאומית תוכל לנהל תשלומים בין סניפים במדינות שונות בלי להמתין למערכת הבנקאית המסורתית. משתמש פרטי יוכל להעביר כסף לאדם אחר באופן מיידי, גם בשבת או בלילה.
כך נראה הלוגו והסימול של המטבע היציב של השקל
מקור: Bitsofgold
זה לא אומר שהבנקים נעלמים. להפך, הם יכולים להיות חלק מרכזי מהתשתית: להחזיק רזרבות, לספק חשבונות נאמנות, לתת שירותי משמורת, לבצע בקרות ציות, לחבר את העולם הדיגיטלי למערכת המטבעות החדשה, ואפילו לפתח מוצרים משלהם. אבל זה כן אומר שהתחרות על “הצינור של הכסף” יכולה להשתנות. מי ששולט באמצעי התשלום, שולט בנקודת המפגש בין הצרכן, העסק והמערכת הפיננסית.
גם חברות האשראי נמצאות כאן בצומת. מצד אחד, מטבעות יציבים יכולים להתחרות בעמלות סליקה ובחלק מהשימושים של כרטיסי אשראי. מצד שני, חברות אשראי יכולות להשתמש בהם כדי לפתח פתרונות תשלום חדשים, ארנקים דיגיטליים, שירותי המרה, מוצרים לעסקים וחיבורים לעולמות בלוקצ'יין. לכן הסיפור הזה הוא לא כבר לא קריפטו נגד הבנקים, אלא תחרות על מי יבנה את שכבת התשלומים הבאה.
העולם כבר זז לשם
באירופה נכנסה לתוקף רגולציית MiCA, שמייצרת כללים אחידים לנכסי קריפטו, כולל מנפיקים וספקי שירותים, עם דגש על שקיפות, גילוי, רישוי ופיקוח. הרגולציה האירופית מתייחסת בין היתר ל-Asset-Referenced Tokens ול-E-Money Tokens, כלומר בדיוק לסוגים של נכסים דיגיטליים שמנסים לשמור על ערך יציב מול מטבעות או נכסי ייחוס.
בארה"ב עבר ה-GENIUS Act, שמייצר מסגרת פדרלית למטבעות יציבים ומחייב בין היתר גיבוי בנכסים נזילים ביחס של 1:1, גילוי פיננסי והגנות למחזיקים. גם אם כל מדינה בוחרת מודל רגולטורי מעט אחר, הכיוון העולמי ברור: מטבעות יציבים עוברים משלב של חדשנות לא מפוקחת לשלב של רגולציה מוסדית.
זה אולי החלק שהכי חשוב לי שתבינו בסיפור. רגולציה לא בהכרח הורגת חדשנות.
ברגע שיש כללים, רישיונות, רזרבות, דיווחים ופיקוח, השוק יכול להפוך לתשתית פיננסית אמיתית.
למרות ההתקדמות, יש עדיין שאלות פתוחות, והראשונה היא שאלת המס.
אם כל שימוש במטבע דיגיטלי יציב ייחשב כאירוע מס, יהיה קשה מאוד להפוך אותו לאמצעי תשלום יומיומי. אף אחד לא ירצה לשלם על קפה או מוצר בסופר אם כל פעולה דורשת חישוב מס, דיווח או התחשבנות מורכבת. לכן כדי שמטבע יציב שקלי יוכל באמת לתפקד כמו כסף, המדינה תצטרך לפתור לא רק את שאלת הרישוי, אלא גם את שאלת המיסוי.
השאלה השנייה היא חוויית המשתמש. כדי שמוצר כזה יצליח, הוא לא יכול להרגיש כמו פעולה מסובכת בארנק קריפטו. הציבור צריך חוויה פשוטה: לפתוח אפליקציה, לראות יתרה בשקלים, לשלוח, לקבל, לשלם, ולהיות בטוח שאפשר לפדות את הכסף. ברגע שהחוויה דורשת הבנה טכנית עמוקה מדי, השימוש יישאר מוגבל לקהל קטן.
השאלה השלישית היא אמון. מטבע יציב יכול להיקרא “יציב”, אבל היציבות שלו תלויה באמון הציבור שהמנפיק מחזיק רזרבות אמיתיות, שהפיקוח עובד, שהפדיון אפשרי, שהמערכת מאובטחת, ושבמקרה של תקלה יש למי לפנות. לכן החוק הוא רק השלב הראשון. המבחן האמיתי יהיה בביצוע: איך הרישיונות יינתנו, איך הרזרבות ייבדקו, כמה שקיפות תידרש, ואיך ייראה הפיקוח ביום־יום.
מה אתם צריכים לקחת מזה?
השורה התחתונה היא שמטבעות יציבים הם כבר לא רק חלק מעולם הקריפטו. הם מתחילים להפוך לחלק מהדיון על עתיד הכסף.
בניגוד לביטקוין, הסיפור כאן הוא לא בהכרח “האם המחיר יעלה”, אלא האם תשתית חדשה של תשלומים דיגיטליים, נזילות מיידית והעברת ערך גלובלית יכולה להשתלב בתוך המערכת הפיננסית המסורתית.
עבור ישראל, תזכיר החוק הוא ניסיון לאזן בין שני כוחות.
מצד אחד, לא לפספס את אחת ההתפתחויות החשובות בעולם הפינטק ומצד שני, לא לאפשר לגופים פרטיים להנפיק מוצר שמתנהג כמו כסף בלי פיקוח, בלי גיבוי ובלי הגנה מספקת לציבור. זה איזון עדין. רגולציה קשוחה מדי עלולה להשאיר את החדשנות מחוץ לישראל, ורגולציה רכה מדי עלולה ליצור סיכון לצרכנים ולמערכת הפיננסית.
עבור בנקים, חברות אשראי וחברות פינטק, מדובר באיתות ברור: שכבת התשלומים של העתיד לא תיראה בהכרח כמו שכבת התשלומים של העבר.
כסף יכול להפוך לתוכנה, תשלום יכול להפוך לפעולה שמתבצעת בזמן אמת, נזילות יכולה לזוז 24/7. אבל כדי שזה יקרה בצורה רחבה, השוק צריך אמון, והאמון הזה עובר דרך רגולציה, רזרבות, שקיפות ופיקוח.
ולכן, הסיפור של המטבעות היציבים בישראל הוא לא עוד פרק בעולם הקריפטו.
זה סיפור על המפגש בין כסף, טכנולוגיה ורגולציה. אם התהליך יצליח, המטבעות היציבים יכולים להפוך לאחת התשתיות המרכזיות של הפיננסים הדיגיטליים בישראל.
אם הוא ייכשל, התחום עלול להישאר בשוליים, בין חדשנות גדולה לבין חוסר ודאות רגולטורית.
אבל דבר אחד כבר ברור: המדינה מתחילה להבין שהכסף של העתיד לא יהיה רק שטרות, מטבעות, פיקדונות וכרטיסי אשראי. הוא יהיה גם קוד, ארנק דיגיטלי ורשת תשלומים שפועלת כל הזמן.