האג"ח שנראתה סולידית והפכה לשיעור כואב על סיכון אשראי
2.7.2026

בקצרה
- פרשת סימד הולדינגס, חברת מחנות קיץ אמריקאית שגייסה כ-620 מיליון שקל באג"ח בתל אביב, מדגימה כיצד חברה שנחשבה סולידית יכולה להפוך לאירוע אשראי דרמטי בתוך ימים, כאשר כ-100 מיליון שקל הועברו מקופתה לתאגידים בשליטת בעלי השליטה, מה שגרם לקריסת האג"ח והגשת בקשה להגנה מפני נושים.
- העברת כספים בהיקף של כ-34 מיליון דולר (כ-100 מיליון שקל) מקופת סימד הולדינגס לתאגידים בשליטת בעלי השליטה, והודעת החברה כי לא תעמוד בתשלום הריבית למחזיקי האג"ח, הובילו לצניחה של כ-38% במחיר האג"ח ביום אחד, ומשקפת סיכון ממשל תאגידי חמור שפוגע באמון המשקיעים ובשווי החוב.
- האג"ח של סימד הולדינגס, שנסחרה סביב 29 אגורות עם שווי שוק של כ-179.8 מיליון שקל לעומת חוב שגויס בהיקף של מאות מיליוני שקלים, מדגישה כי אג"ח קונצרני אינו שווה ערך לפיקדון בנקאי, וכי בעיות נזילות או ממשל תאגידי עלולות להוביל לירידות חדות ומהירות יותר מאשר במניות.
- הורדת דירוג האשראי של סימד הולדינגס לרמה C על ידי מידרוג, והפסקת המסחר באג"ח, ממחישה את התגובה המהירה של שוק ההון לסימני מצוקה פיננסית ובעיות ממשל תאגידי, ומדגישה את החשיבות של ניתוח מעמיק של סיכוני אשראי גם בחברות הנחשבות יציבות.
זה לא אירוע שקרה אתמול אלא במהלך חודש יוני אבל אנחנו סוקרים את האירוע הזה כשיעור חשוב על אג״ח קונצרני ועל כל השוק מסביבו.
בזמן שרוב המשקיעים אוהבים לדבר על מניות, חלומות צמיחה, בינה מלאכותית ומניות שיכולות להכפיל את עצמן, אחד הסיפורים החשובים ביותר בשוק ההון הישראלי התרחש דווקא במקום שנחשב לכאורה רגוע יותר: שוק האג"ח הקונצרני. פרשת סימד הולדינגס (SIMAD Holdings Ltd), סימול האג״ח בבורסה SIMD.B1.
אג"ח קונצרני (איגרת חוב קונצרנית) היא הלוואה שניתנת לחברה מסחרית על ידי ציבור המשקיעים, כאשר בתמורה לכך החברה מתחייבת להחזיר למשקיע את קרן ההלוואה בתוספת תשואה או ריבית
חברת מחנות הקיץ האמריקאית שגייסה מאות מיליוני שקלים ממשקיעים בישראל והיא לא רק סיפור על חברה אחת שהסתבכה. היא תזכורת כואבת לכך שגם מוצר שנראה “סולידי”, עם ריבית קבועה, דירוג אשראי, נאמן, ביטחונות ומחזיקים מוסדיים גדולים, עדיין יכול להפוך בתוך ימים ספורים מאיגרת חוב רגועה לאירוע אשראי דרמטי.
סימד הולדינגס, חברה שהתאגדה באיי הבתולה הבריטיים ופועלת בעיקר בהפעלת מחנות קיץ בארה"ב, גייסה בדצמבר 2025 כ-620 מיליון שקל באג"ח בתל אביב. פחות מחצי שנה לאחר מכן, לפי הדיווחים, התברר כי כ-34 מיליון דולר, שהם כ-100 מיליון שקל, הועברו מקופת החברה לתאגידים בשליטת בעלי השליטה.
החברה הודיעה כי בעלי השליטה אינם יכולים להשיב את הכספים במועד, ובהמשך עדכנה כי היא לא צפויה לעמוד בתשלום הריבית למחזיקי האג"ח. בתוך זמן קצר האג"ח צללו, הדירוג נחתך, המסחר הושהה, והחברה הגישה בקשה להגנה מפני נושים בארה"ב במסגרת Chapter 11.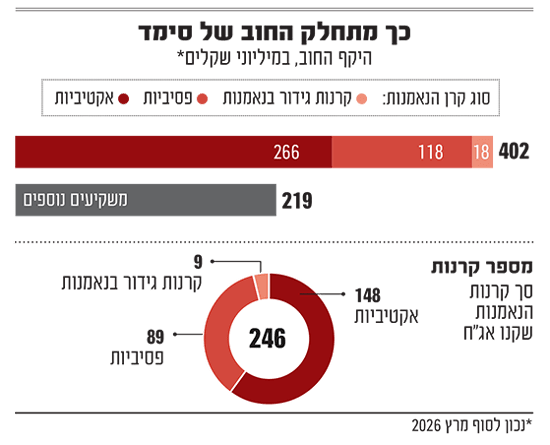
מקור:גלובס
איך חברת מחנות קיץ הפכה לאירוע בשוק ההון הישראלי?
סימד היא לא חברת טכנולוגיה מסוכנת, לא חברת ביומד בלי הכנסות, ולא חלום צמיחה שמבוסס על מוצר עתידי. מדובר בחברה שמפעילה מחנות קיץ בארה"ב, תחום שנשמע יחסית פשוט להבנה, עם נכסים פיזיים, פעילות עונתית, לקוחות, הכנסות ותזרים. החברה מפעילה כ-30 מחנות קיץ, בעיקר במדינות כמו ניו יורק, פנסילבניה, ניו ג'רזי ומיין. הכסף שגויס בישראל היה אמור לשמש בין היתר לרכישת נכסים מבעלי השליטה, לפירעון הלוואות קיימות ולהרחבת הפעילות. חלק מהמחנות שנרכשו היו אמורים להיות משועבדים לטובת מחזיקי האג"ח.
על הנייר, זה בדיוק מסוג הסיפורים ששוק האג"ח אוהב: חברה עם פעילות קיימת, נכסים מוחשיים, ריבית קבועה, דירוג, גופים מוסדיים גדולים שמשתתפים בהנפקה, ושטר נאמנות שאמור להגן על מחזיקי החוב. אבל בפועל, הפרשה התפתחה במהירות לכיוון אחר לגמרי. החברה דיווחה כי במסגרת הכנת הדוחות התגלה שכספים בהיקף של כ-34 מיליון דולר הועברו “בשוגג” לתאגידים בשליטת בעלי השליטה. ועדת הביקורת דרשה את החזרת הכספים בתוספת ריבית, אך זמן קצר לאחר מכן החברה עדכנה כי בעלי השליטה אינם יכולים להשיב את הכספים עד סוף מאי, בדיוק במועד שבו החברה הייתה אמורה לשלם ריבית למחזיקי האג"ח.
כאן התחיל כדור השלג. הדירקטוריון איים להתפטר אם הכספים לא יוחזרו, החברה הודיעה כי לא תעמוד בתשלום הריבית, האג"ח צנחו ביום אחד בכ-38%, והתשואה לפדיון זינקה לרמה שמגלמת כבר חשש ממשי לחדלות פירעון. בהמשך, מידרוג הורידה את דירוג החברה והאג"ח לרמה של C, וב-29 ביוני 2026 אף הופסק הדירוג של החברה. לפי אתר הבורסה, סימד הולד אג"ח א' נסחרה סביב 29 אגורות, עם שווי שוק של כ-179.8 מיליון שקל נכון ל-1 ביולי 2026, לעומת חוב שגויס חודשים קודם לכן בהיקף של מאות מיליוני שקלים.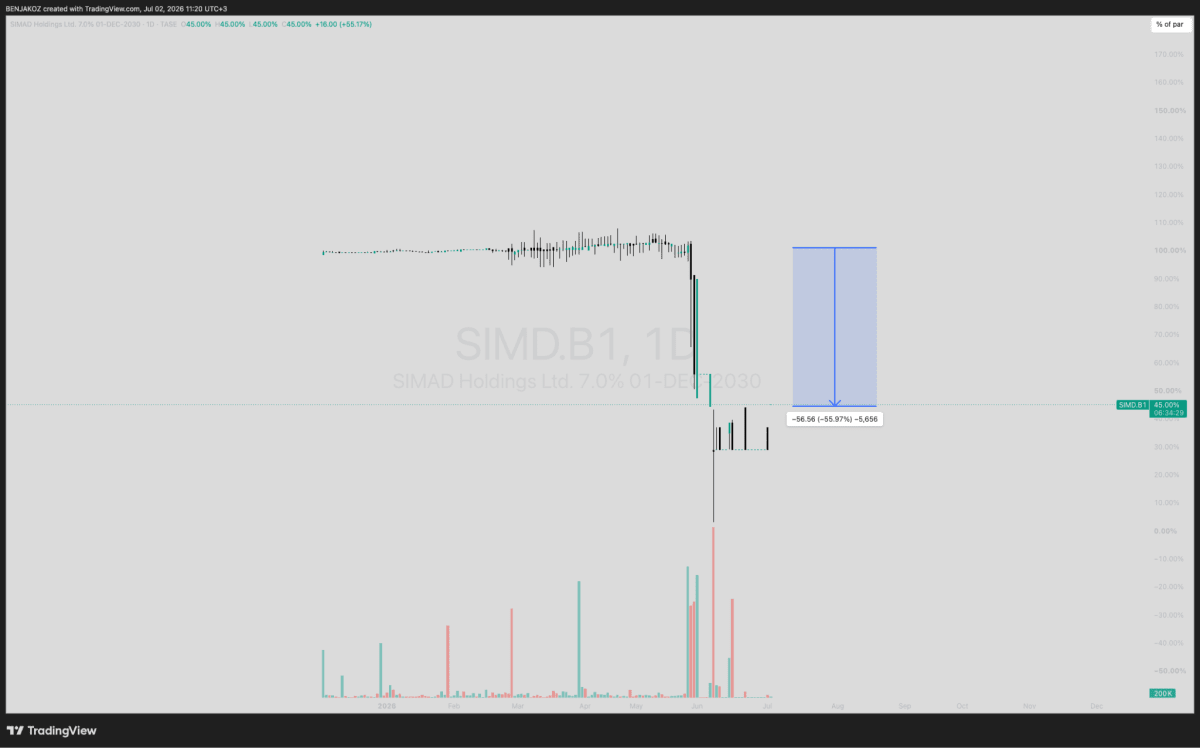
גרף המציג את תנועת המחיר של סימד הולדינגס נכון ל- 1.7
מקור: TRADINGVIEW
הטעות הגדולה: אג"ח לא שווה פיקדון
הלקח הראשון והחשוב ביותר מפרשת סימד הוא שאג"ח קונצרני הוא לא פיקדון בנקאי.
כשמשקיע קונה אג"ח של חברה, הוא למעשה מלווה כסף לאותה חברה. בתמורה, החברה מתחייבת לשלם לו ריבית ולהחזיר את הקרן במועדים שנקבעו מראש. אבל ההתחייבות הזו טובה רק כל עוד החברה מסוגלת ורוצה לעמוד בה. ברגע שמתגלה בעיית נזילות, בעיית ממשל תאגידי, חוב נסתר, שעבודים בעייתיים או פגיעה באמון, המחיר של האג"ח יכול להגיב מהר מאוד, לפעמים אפילו מהר יותר ממניה.
זה בדיוק מה שהרבה משקיעים מפספסים כשהם רואים אג"ח, קופון, דירוג, מח"מ, אולי אפילו ביטחונות, ומתרגמים את זה אוטומטית ל"סולידי".
אבל בשוק ההון אין סולידי בלי להבין מה עומד מאחורי המוצר. אג"ח ממשלתי של מדינת ישראל, אג"ח של בנק גדול ואג"ח של חברה זרה שהתאגדה ב-BVI ומגייסת כסף בישראל הם לא אותו מוצר, גם אם כולם נקראים אג"ח. ההבדל ביניהם נמצא באיכות הלווה, במבנה המשפטי, בביטחונות, בסדר הנשייה, בנזילות המסחר, ברמת השקיפות וביכולת האמיתית של המחזיקים לאכוף את הזכויות שלהם כשהאירוע מסתבך.
במקרה של סימד, הסיפור הפך חד עוד יותר כאשר התגלו בהמשך שתי הלוואות נוספות של בעלי השליטה בהיקף כולל של כ-33 מיליון דולר, המגובות בין היתר בערבויות ובשעבודים על נכסים של חברות בקבוצה. אחת ההלוואות גובתה בערבויות של שש חברות בקבוצה ובשעבוד מניות של חברות מחנות הקיץ, שנכסיהן משועבדים לנושי האג"ח בישראל. אם נכסים שהיו אמורים לשמש ביטחון למחזיקי האג"ח בישראל קשורים גם להתחייבויות אחרות, הסיפור כבר לא מסתכם בשאלה "כמה שווים הנכסים", אלא בשאלה הרבה יותר חשובה: מי באמת קודם בתור לקבל את הכסף.
ביטחונות זה חשוב, אבל ביטחונות הם לא קסם
אחת המילים הכי מרגיעות בעולם האג"ח היא "ביטחונות". כשאומרים למשקיע שיש שעבוד על נכסים, הוא מרגיש שיש לו רשת ביטחון. אבל פרשת סימד מזכירה שביטחונות הם לא דבר בינארי. לא מספיק לשאול האם יש ביטחונות, צריך לשאול אילו ביטחונות, איפה הם רשומים, מי מחזיק בהם, האם יש עליהם שעבודים נוספים, מה שווי המימוש שלהם בזמן לחץ, כמה זמן ייקח לממש אותם, ובאיזו מערכת משפטית צריך לפעול כדי להגיע אליהם.
גם אם למחזיקי האג"ח יש שיעבודים על מחנות קיץ ונכסים, שווי בדוחות אינו בהכרח כסף בקופה. נכסים בארה"ב דורשים בדיקה משפטית, הפעילות התפעולית צריכה להימשך, נושים מקומיים יכולים להעלות טענות, והליך מימוש יכול להיות ארוך ומורכב.
במקרה של סימד זה אפילו רגיש יותר, כי מחנה קיץ הוא לא נכס שאפשר פשוט "לסגור ולחכות".
אם לא מפעילים את המחנות בעונת הקיץ, הערך העסקי עלול להיפגע במהירות.
לכן מחזיקי האג"ח נדרשו לא רק להילחם משפטית, אלא גם לחשוב איך שומרים את העסק חי כדי שיהיה בכלל מה למכור בעתיד.
בהמשך דווח כי המחזיקים פועלים להעמיד לחברה מימון חירום מסוג DIP בהיקף של עד 67 מיליון דולר, בכפוף לאישור מחזיקי האג"ח ובית המשפט בארה"ב. זה נשמע כמעט אבסורדי: אותם מחזיקים שכבר הלוו כסף לחברה, ועכשיו מנסים להציל את החוב שלהם, עשויים להידרש להזרים לה עוד כסף כדי למנוע קריסה תפעולית מוחלטת. אבל בעולם חדלות הפירעון זה לפעמים ההבדל בין הפסד כבד לבין ניסיון להציל חלק מהשווי.
איפה היו שומרי הסף?
הסיפור של סימד לא עוצר אצל בעלי השליטה, והוא מעלה שאלות קשות גם לגבי שומרי הסף בשוק החוב: הדירקטוריון, ועדת הביקורת, הנאמן, החתמים, חברת הדירוג, עורכי הדין, רואי החשבון והמוסדיים שהשתתפו בהנפקה.
בשוק אג"ח בריא, המשקיע הפרטי לא אמור לבדוק לבד כל שעבוד, כל חשבון בנק וכל מבנה תאגידי מעבר לים. בדיוק בשביל זה קיימת מערכת שלמה שאמורה לבצע בדיקות, לדרוש גילוי, לנסח שטר נאמנות, לוודא שהביטחונות רשומים כמו שצריך, ולזהות סיכונים חריגים לפני שהכסף של הציבור נכנס פנימה.
ההנפקה נשענה כמעט באופן מלא על ביקושים מצד גופים מוסדיים גדולים בישראל, כאשר 14 גופים מוסדיים ריכזו כ-77% מהביקושים בהנפקה. עוד דווח כי אינפין חיתום, שהובילה את ההנפקה, קיבלה עמלת חיתום של כ-20 מיליון שקל. המשמעות היא שהאירוע הזה לא היה השקעה קטנה של כמה משקיעים פרטיים שהתלהבו מסיפור אקזוטי, אלא הנפקה גדולה שנכנסה למערכת ההשקעות המקומית דרך גופים שמנהלים כספי ציבור.
אם אחרי תשקיף, דירוג, חתמים, דירקטוריון, נאמן וביקושים מוסדיים גדולים, עדיין מתגלה תוך פחות מחצי שנה אירוע שבו קופת החברה מתרוקנת, התחייבויות נוספות צצות, והמחזיקים נלחמים על זכויותיהם מעבר לים, המשקיעים צריכים להבין שהסיכון האמיתי לא תמיד נמצא רק בדוחות הכספיים. לפעמים הוא נמצא במבנה השליטה, באיכות הממשל התאגידי, בחוזק מנגנוני הפיקוח וביכולת לאכוף את הזכויות ברגע שהסיפור מסתבך.
גם מי שלא קנה סימד ישירות יכול להיות חשוף
אחת הנקודות החשובות בפרשה היא שהחשיפה לאג"ח קונצרני לא תמיד מגיעה דרך רכישה ישירה.
הרבה משקיעים מחזיקים קרנות נאמנות, קרנות סל, פוליסות חיסכון, קופות גמל או תיקי השקעות מנוהלים, ובתוך המוצרים האלה יכולים להימצא אג"חים של חברות שונות. המשקיע לא תמיד יודע שהוא חשוף לחברה מסוימת, אבל כשהאג"ח צונחת, הפגיעה יכולה לחלחל גם למוצרים רחבים יותר.
במקרה של סימד, לאחר חדלות הפירעון והורדת הדירוג, דווח כי קרנות סל שהחזיקו באג"ח נאלצו למכור בעקבות גריעתה ממדדי האג"ח, מה שהוביל לצניחה נוספת במחיר האג"ח עד לרמה של כ-29 אגורות. זה מלמד על סיכון נוסף שקיים בשוק החוב: לפעמים הירידה לא נובעת רק מהאירוע העסקי עצמו, אלא גם ממנגנונים טכניים של מדדים, דירוגים וקרנות פסיביות שנאלצות לפעול לפי כללים קבועים.
במילים פשוטות, כשאג"ח יוצאת ממדד או מאבדת דירוג השקעה, יש שחקנים שלא יכולים להמשיך להחזיק בה גם אם הם חושבים שאולי יש ערך במחיר החדש. הם מוכרים כי המדיניות מחייבת אותם.
במצבי לחץ, מכירות כפויות כאלה יכולות להחריף את הנפילה ולהפוך אירוע אשראי לאירוע נזילות. זה חלק מהסיבה שאג"ח שנראית רגועה לאורך חודשים יכולה פתאום לזוז כמו מניה קטנה בזמן משבר.
מה המשקיע צריך לקחת מזה?
השורה התחתונה מפרשת סימד היא לא שכל אג"ח קונצרני מסוכן, ולא שצריך לברוח משוק החוב, להפך. אג"ח קונצרני הוא חלק חשוב משוק ההון, והוא מאפשר לחברות לגייס כסף ולמשקיעים לקבל ריבית שיכולה להיות גבוהה יותר מאג"ח ממשלתי או פיקדון. אבל המשקיע חייב להבין שאג"ח קונצרני הוא מוצר אשראי, ובאשראי השאלה המרכזית היא לא רק כמה ריבית מקבלים, אלא מי הלווה, מה איכות הביטחונות, מי שומר על הכסף, ומה קורה ביום שבו משהו משתבש.
פרשת סימד מלמדת שהמילה "דירוג" לא מחליפה ניתוח סיכון, שהמילה "ביטחונות" לא מבטיחה החזר מלא, שהשתתפות של מוסדיים לא אומרת שהסיכון נעלם, ושחברה זרה שמגייסת חוב בישראל יכולה ליצור מורכבות משפטית גדולה בהרבה מחברה מקומית רגילה. היא גם מזכירה שהסיכון באג"ח לא תמיד נבנה לאט. לפעמים במשך חודשים הכול נראה תקין, ואז דיווח אחד משנה את כל תמונת הסיכון.
עבור המשקיע הפשוט, הלקח הוא לא לרדוף אחרי כל קופון שנראה גבוה מעט מהממוצע, אלא להבין למה הקופון גבוה. בשוק ההון אין מתנות חינם. אם חברה משלמת ריבית גבוהה יותר, השוק בדרך כלל דורש פיצוי על סיכון מסוים: סיכון עסקי, סיכון נזילות, סיכון דירוג, סיכון מטבע, סיכון ממשל תאגידי או סיכון משפטי. לפעמים הסיכון הזה לא מתממש, והמשקיע נהנה מהריבית. אבל לפעמים, כמו במקרה של סימד, הוא מתפרץ מהר מאוד ומזכיר לכולם שאג"ח היא לא שם אחר לסולידיות, אלא הלוואה לחברה שצריכה להחזיר כסף.
ולכן הסיפור של סימד חשוב הרבה מעבר לחברה עצמה. הוא מזכיר לשוק הישראלי ששוק אג"ח קונצרני חזק לא נמדד רק בכמות ההנפקות, בביקושים או בריביות שהמשקיעים מוכנים לקבל. הוא נמדד גם באיכות הבדיקות לפני ההנפקה, בחוזק שומרי הסף, בשקיפות מול המחזיקים, וביכולת של המשקיעים להבין מה באמת עומד מאחורי האותיות הקטנות. כי בסוף, כששוק החוב עובד טוב, הוא יכול להיות אחד הכלים החשובים ביותר להשקעה ולמימון. אבל כשהאמון נשבר, גם אג"ח שנראית רגועה יכולה להפוך בתוך ימים לשיעור יקר מאוד על סיכון אשראי.