200 אלף שקל והרפורמה שמכניסה את קופות הגמל, פוליסות החיסכון וקרנות הנאמנות לאותו מגרש
1.7.2026

בקצרה
- רפורמה פיננסית חדשה בישראל צפויה להגביל את הפטור ממס רווחי הון בקופות גמל להשקעה לתקרה מצרפית של 200 אלף שקל, במקום הפטור הרחב הקיים כיום במשיכה כקצבה לאחר גיל 60, מה שיפגע משמעותית בחוסכים בעלי סכומים גבוהים שתכננו ליהנות מהטבה זו.
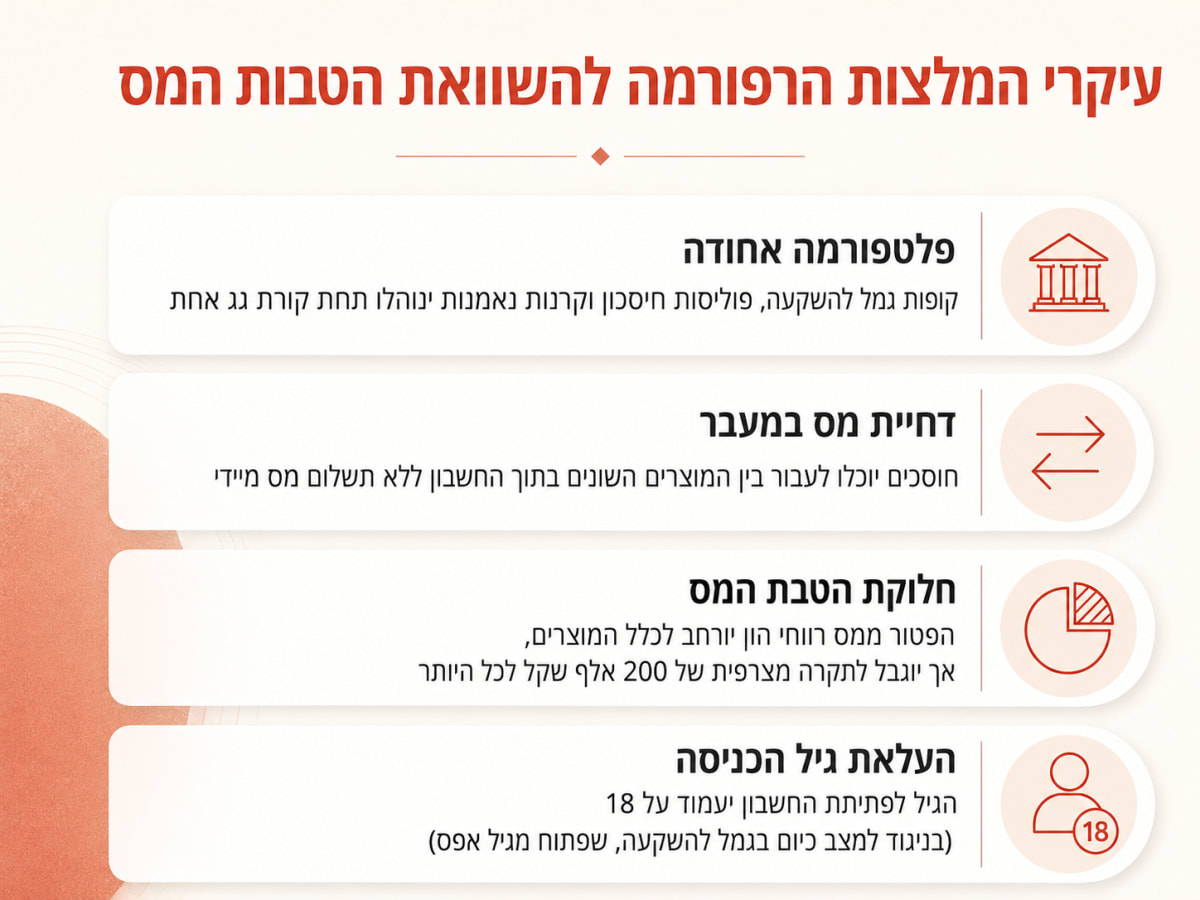
- האוצר מתכנן ליצור 'חשבון השקעה' אחיד שיכלול קופות גמל להשקעה, פוליסות חיסכון וקרנות נאמנות, במטרה לפשט את כללי המס ולאפשר מעבר בין מוצרים ללא אירוע מס מיידי, אך הדבר יבטל את היתרון המיסויי הייחודי של קופות הגמל להשקעה וישווה את תנאיהן לשאר המוצרים.
- השינוי המוצע צפוי לפגוע בעיקר בחוסכים מבוססים ומשקיעים ארוכי טווח שבנו תוכניות סביב הפטור ממס על רווחים בקופות גמל להשקעה, שכן הגבלת הפטור תהפוך חלק ניכר מרווחיהם לחייבים במס, ותשנה את כדאיות המוצר ככלי אסטרטגי לתכנון פרישה וניהול הון.
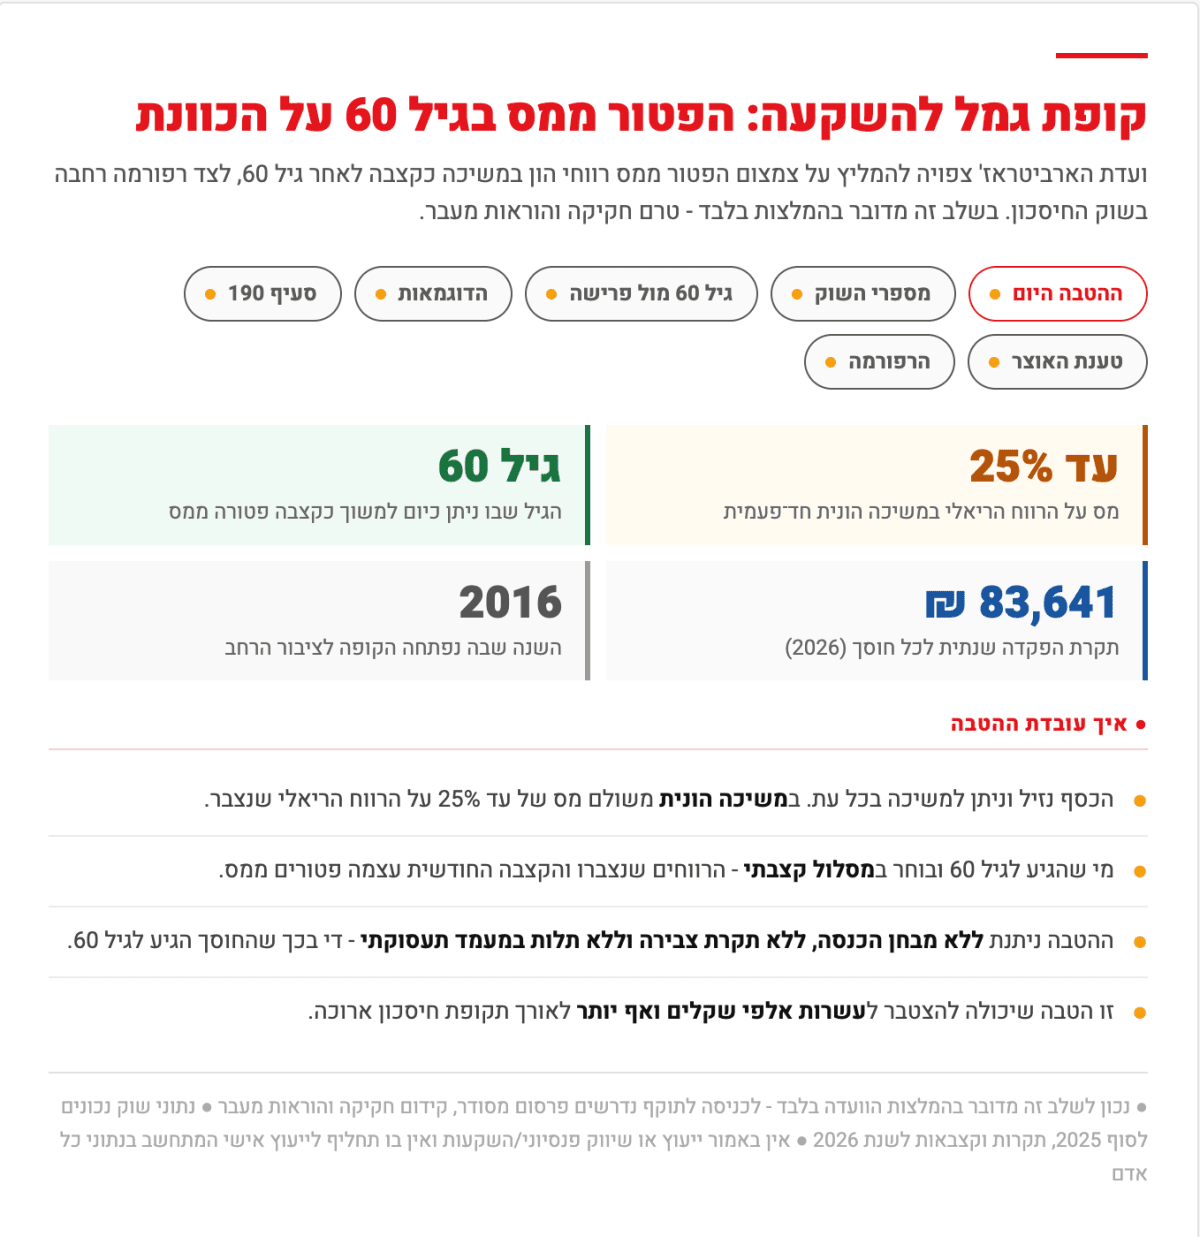
- כיום, קופת גמל להשקעה מאפשרת הפקדה שנתית של עד כ-83.6 אלף שקל עם נזילות מלאה, כאשר המשיכה כקצבה לאחר גיל 60 מעניקה פטור ממס על הרווחים שנצברו, הטבה שיכולה להגיע לעשרות ואף מאות אלפי שקלים עבור חוסכים עם סכומים גדולים, כמו זוג שחסך 1.4 מיליון שקל וצבר 450 אלף שקל רווחים.
אחרי הרבה זמן שנגעתי איתכם בעיקר במניות שוק ההון, חשוב לי להנגיש לכם את הנושא שאני כל כך אוהב, אירועים פיננסים גם פה בשוק המקומי.
אחת מהטבות המס הבולטות ביותר בשוק החיסכון הישראלי נמצאת עכשיו על הראדר של משרד האוצר. ועדת הארביטראז׳, שהוקמה כדי לצמצם פערים רגולטוריים ומיסויים בין מוצרי חיסכון שונים, מקדמת רפורמה רחבה שעשויה לשנות את הדרך שבה הציבור הישראלי מנהל את הכסף הפנוי שלו: קופות גמל להשקעה, פוליסות חיסכון וקרנות נאמנות צפויות להיכנס תחת מסגרת אחידה יותר, עם כללי מס פשוטים יותר, אבל גם עם פגיעה משמעותית באחת ההטבות המרכזיות של קופת הגמל להשקעה.
לפי הפרסומים, הפטור ממס רווחי הון בקופות הגמל להשקעה יוגבל לתקרה מצרפית של 200 אלף שקל, במקום האפשרות הקיימת כיום ליהנות מפטור רחב יותר בעת משיכה כקצבה לאחר גיל 60.
למה קופת הגמל להשקעה הפכה למוצר כל כך חזק?
כדי להבין את גודל האירוע, צריך להבין קודם מה הפך את קופת הגמל להשקעה למוצר כל כך אטרקטיבי. כיום ניתן להפקיד לקופת גמל להשקעה עד כ-83.6 אלף שקל בשנה לכל חוסך.
הכסף נשאר נזיל, כלומר ניתן למשוך אותו בכל שלב, אבל במשיכה רגילה משלמים מס רווחי הון של עד 25% על הרווח הריאלי.
היתרון הגדול מגיע למי שממתין לגיל 60 ובוחר למשוך את הכסף כקצבה כי אז ניתן ליהנות מפטור ממס על הרווחים שנצברו. עבור חוסכים שהפקידו לאורך שנים סכומים גבוהים, מדובר בהטבה שיכולה להיות שווה עשרות אלפי שקלים, ובמקרים מסוימים הרבה יותר.
מה בעצם משתנה?
הרפורמה החדשה לא מבטלת את הרעיון של הטבת מס, אבל היא משנה את האופי שלה.
במקום שמוצר אחד, קופת גמל להשקעה, ייהנה מיתרון מס משמעותי ביחס למוצרים אחרים, האוצר רוצה ליצור “חשבון השקעה” רחב יותר שבו ייכללו קופות גמל להשקעה, פוליסות חיסכון וקרנות נאמנות.
בתוך המסגרת הזו החוסך יוכל לעבור בין מוצרים ומסלולים בלי שכל מעבר ייחשב לאירוע מס מיידי.
המס ישולם רק בעת משיכת הכסף, ובמקרים מסוימים לאחר גיל 60 תישמר אפשרות לפטור אבל רק עד התקרה שתיקבע.
מקור: bizportal
הרעיון של האוצר: פחות ארביטראז׳, יותר אחידות
הרציונל של האוצר ברור, היום שוק החיסכון מלא במוצרים דומים יחסית, אבל כל אחד מהם מגיע עם רגולציה אחרת, מיסוי אחר, תקרות אחרות וגופים משווקים שונים.
מבחינת הצרכן הפשוט, זה יוצר בלבול ומבחינת המדינה, זה יוצר עיוות.
חוסכים לא תמיד בוחרים את המוצר לפי איכות הניהול, דמי הניהול, רמת הסיכון או התאמה לצרכים שלהם, אלא לפי מבנה המס.
הרפורמה מנסה ליישר את המגרש, להפוך את ההשוואה לפשוטה יותר, ולהרחיב את הטבת המס לקהל רחב יותר אבל במחיר של קיצוץ חד בהטבה למי שהשתמש בקופת הגמל להשקעה ככלי תכנון מס ארוך טווח.
מי עלול להיפגע מהשינוי?
מי שעלולים להיפגע בעיקר הם חוסכים מבוססים יחסית, משפחות שהפקידו באופן שיטתי לקופות גמל להשקעה, הורים שפתחו קופות לילדים, ומשקיעים שבנו תוכנית ארוכת טווח סביב ההנחה שהרווחים יוכלו להפוך בעתיד לקצבה פטורה ממס.
עבורם, קופת הגמל להשקעה לא הייתה רק עוד מוצר חיסכון אלא כלי אסטרטגי לניהול הון, דחיית מס ותכנון פרישה. אם ההטבה תוגבל ל-200 אלף שקל, היתרון היחסי של המוצר יקטן משמעותית, וההחלטה איפה לחסוך תצטרך להישען יותר על שיקולים כמו דמי ניהול, מסלול השקעה, נזילות, ביצועים ורמת סיכון.
דוגמא: חוסכת בת 62 שצברה בקופת גמל להשקעה 750 אלף שקל, כאשר 250 אלף שקל מתוכם הם רווחים שנצברו לאורך השנים. אם הרווח כולו ייחשב רווח ריאלי לצורכי מס, משיכה רגילה של הכסף עשויה ליצור חבות מס של עד 62.5 אלף שקל, לפי מס רווחי הון של 25%. במצב הקיים, אם אותה חוסכת בוחרת לקבל את הכסף כקצבה לאחר גיל 60, היא עשויה ליהנות מפטור ממס על אותם רווחים, כך ששווי ההטבה עבורה יכול להיות משמעותי מאוד.
בתרחיש רחב יותר, נניח זוג שחסך לאורך שנים בשתי קופות גמל להשקעה וצבר יחד 1.4 מיליון שקל, מתוכם 450 אלף שקל רווחים ריאליים. במקרה כזה, שווי הפטור ממס עשוי להגיע לעד 112.5 אלף שקל.
אם הרפורמה תגביל את הפטור לתקרה של 200 אלף שקל בלבד, המשמעות היא שחלק גדול מהרווחים שכיום עשויים ליהנות מפטור, עלול בעתיד להפוך לרווח חייב במס, תלוי כמובן בנוסח הסופי של החוק ובהוראות המעבר שייקבעו.
ויש גם צד חיובי לרפורמה
מצד שני, יש ברפורמה גם צד שיכול להיות חיובי לציבור הרחב, כי אם האפשרות לעבור בין מוצרים שונים בלי אירוע מס מיידי יכולה לשפר את התחרות, להקל על מעבר מגופים יקרים לגופים זולים, ולאפשר לחוסכים להתאים את רמת הסיכון שלהם לאורך החיים בלי להיענש במס בכל שינוי. בנוסף, אם קרנות נאמנות ופוליסות חיסכון יקבלו תנאי מס דומים יותר, ייתכן שהשוק יהפוך שקוף ותחרותי יותר או בקיצור, פחות יתרון אוטומטי למוצר מסוים ויותר תחרות אמיתית על איכות הניהול, העלויות והשירות.
זה לא רק החוסכים, זה כל ענף ניהול הכספים.
לפי הפרסומים, מדובר בשוק חיסכון קצר ובינוני שבו מנוהלים כ-900 מיליארד שקל, ולכן כל שינוי במבנה המס ובמבנה ההפצה יכול להזיז בעלי אינטרסים גדולים כמו בתי השקעות, חברות ביטוח, סוכני ביטוח, בנקים וחברי בורסה. ארבעת הבנקים הגדולים צפויים להישאר מחוץ לחשבון ההשקעה בשלוש השנים הראשונות, מה שמראה שהרפורמה לא נוגעת רק לחוסכים, אלא גם למאבק כוח רחב יותר על מי ינהל את הכסף של הציבור.
מה יקרה לכסף שכבר הופקד?
השאלה הקריטית ביותר עכשיו היא שאלת התחולה.
כלומר, האם הכללים החדשים יחולו רק על הפקדות חדשות, או גם על כספים שכבר הופקדו ונצברו לאורך שנים. לפי הדיווחים בענף, ההערכה היא שהשינוי ככל הנראה לא יחול רטרואקטיבית על כספים שכבר הופקדו, אך חשוב לזכור שהמהלך עדיין דורש הליכי חקיקה, ולכן הוא עדיין לא חוק סופי ומחייב.
זו לא רק רפורמת מס, זו רפורמה שנוגעת לאמון של הציבור במערכת החיסכון. כאשר המדינה מעניקה הטבת מס כדי לעודד חיסכון ארוך טווח, ואז שוקלת לשנות את תנאי ההטבה, היא חייבת לעשות זאת בזהירות, עם הוראות מעבר ברורות ועם שמירה על כספים שכבר הופקדו לפי כללי המשחק הישנים.
אחרת, הפגיעה אינה רק במסלול מסוים אלא בתחושת הוודאות של החוסכים.
מה החוסך צריך לקחת מזה?
עבור המשקיע והחוסך הפשוט המשמעות היא לא בהכרח לרוץ לבצע פעולה מיידית, אלא להבין שהיתרון של קופת הגמל להשקעה עשוי להשתנות.
אם בעבר השאלה המרכזית הייתה “איפה יש את הטבת המס הטובה ביותר?”, בעולם החדש השאלה תהיה איפה הכסף מנוהל טוב יותר, באיזה מחיר, באיזו רמת סיכון, באיזו נזילות, ומה נשאר לי ביד אחרי מס ודמי ניהול.
הרפורמה הזו עדיין לא הסתיימה אבל הכיוון ברור, המדינה רוצה פחות ארביטראז׳ מס, יותר אחידות בין מוצרים, ויותר שליטה בעלות העתידית של הטבות המס.
עבור החוסכים, זה סימן לכך שגם מוצרים שנתפסים כקבועים ובטוחים מבחינת רגולציה יכולים להשתנות.
לכן בשוק חיסכון שמשתנה כל הזמן, היתרון האמיתי הוא לא רק לבחור מוצר טוב, אלא להבין את כללי המשחק לפני שהם משתנים.