מרוץ חימוש הרזרבות כשהאנרגיה חוזרת להיות נכס ביטחוני
30.6.2026
בקצרה
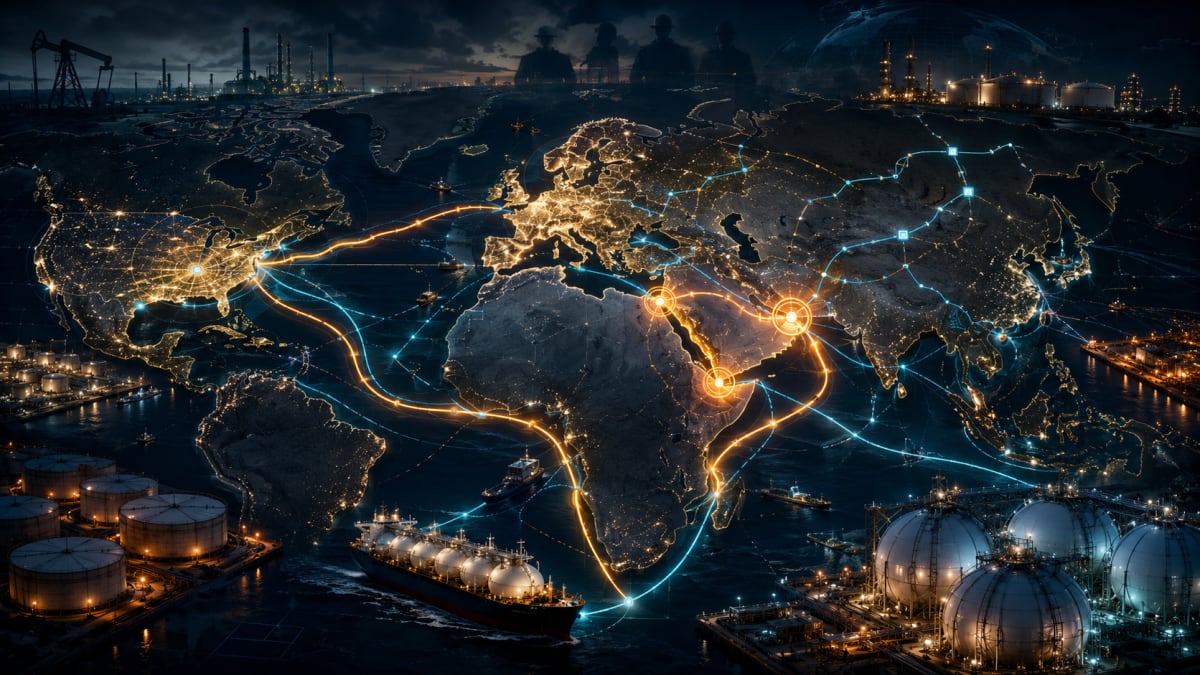
- האנרגיה הפכה מחדש לנכס ביטחוני אסטרטגי, ולא רק סחורה, כתוצאה ממלחמות גיאופוליטיות, איומים על נתיבי שיט כמו הים האדום ומצר הורמוז, ומשבר האנרגיה באירופה, מה שמחייב מדינות להחזיק רזרבות משמעותיות כדי להבטיח יציבות לאומית.
- הכלכלה העולמית עוברת משיקולי יעילות מקסימלית לביטחון מקסימלי, כאשר מדינות וחברות מצמצמות תלות בשוק גלובלי פתוח וצוברות מלאים, תשתיות כפולות ורזרבות אנרגיה, במטרה להבטיח יכולת עמידה במקרה של שיבושים באספקה.
- מדינות חברות בסוכנות האנרגיה הבינלאומית נדרשות להחזיק מלאי נפט השווה ל-90 ימי יבוא נטו, בעוד האיחוד האירופי שואף למלא 90% ממאגרי הגז, מה שמדגיש את החשיבות הקריטית של רזרבות אסטרטגיות להתמודדות עם משברי אנרגיה.
- תשתיות אנרגיה כמו מתקני אחסון גז טבעי נוזלי (LNG), טרמינלים ימיים (FSRU) וצינורות הופכות לנכס ביטחוני מרכזי, שכן הן מספקות גמישות ויכולת תגובה מהירה לשיבושים באספקה, ובכך מאפשרות למדינות לשמור על יציבות כלכלית וביטחונית.
במשך עשרות שנים כשדיברו על כוח גיאופוליטי דיברו על נפט, ומי ששלט בנפט, שלט באנרגיה.
מי ששלט באנרגיה, שלט בתעשייה, ומי ששלט בתעשייה, החזיק ביד פטיש על הכלכלה העולמית.
אבל בשנים האחרונות נבנה מאחורי הקלעים מאזן כוח חדש ככה שהפעם לא מדובר רק בשאלה מי מפיק הכי הרבה נפט, מי מוכר הכי הרבה גז או מי נהנה מעלייה זמנית במחיר החבית. הפעם מדובר בשאלה מעניינת יותר והיא מי מסוגל להחזיק מעמד כשהברז נסגר.
המלחמות במזרח התיכון והאיומים על נתיבי השיט, הפגיעה בביטחון הים האדום, החשש ממצר הורמוז, משבר האנרגיה באירופה אחרי הפלישה הרוסית לאוקראינה, והמעבר העולמי לאנרגיה נקייה יותר, כולם מתנקזים לאותה נקודה, אנרגיה היא לא רק סחורה. היא שכבת ביטחון לאומי.
ראינו איך מדינה בלי רזרבות נפט ובלי אחסון גז, בלי יכולת לייבא LNG (גז טבעי נוזלי), בלי טרמינלים, בלי צינורות ובלי תשתית גיבוי, היא מדינה שתלויה לא רק בשוק, אלא גם בגיאופוליטיקה, במלחמות, במעברי ים צרים ובקצב שבו העולם מצליח להישאר יציב וזה בדיוק המקום שבו רזרבות אנרגיה מפסיקות להיות מלאי במחסנים, והופכות לנכס אסטרטגי.
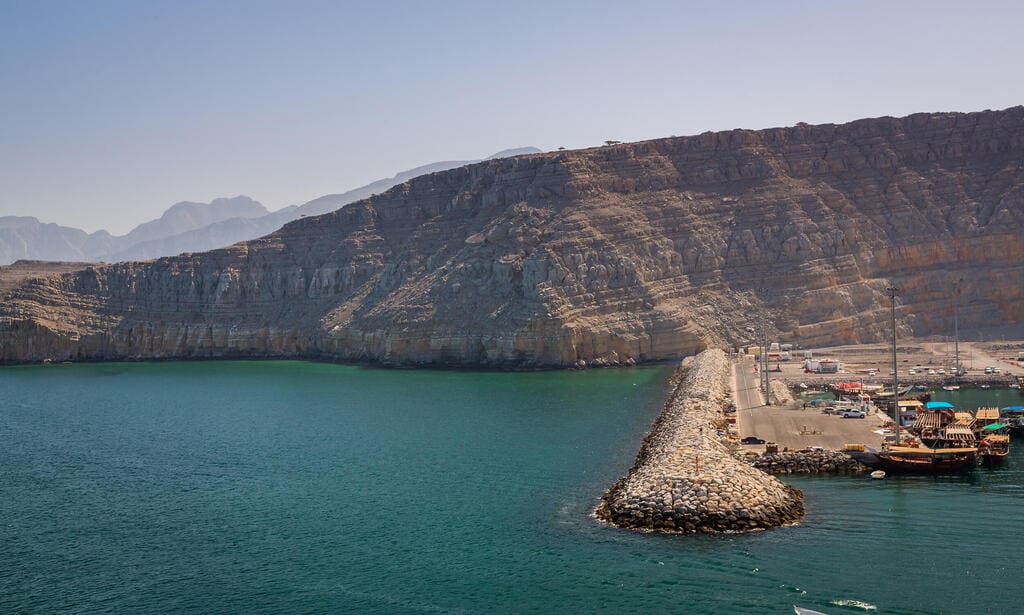
מיצרי הורמוז
מקור: כלכליסט
העולם עובר מיעילות מקסימלית לביטחון מקסימלי
במשך שנים הכלכלה העולמית התנהלה לפי עיקרון היעילות וכולם חתרו לכמה שפחות מלאים, כמה שפחות כפילויות ובעיקר כמה שפחות תשתיות מיותרות. כמה שיותר הסתמכות על שוק גלובלי פתוח שיודע להזיז סחורות ממקום למקום בדיוק בזמן. זה היה עולם של ״כשנגיע לגשר נחצה אותו״.
החברות רצו מלאי מצומצם, המדינות רצו מחירים נמוכים, המערכת הפיננסית אהבה תשואה על ההון, והשוק התרגל לחשוב שכל צוואר בקבוק ניתן לפתור באמצעות עוד חוזה, עוד אונייה, עוד ספק או עוד מנגנון מסחר.
אבל השנים האחרונות שברו את ההנחה הזאת כי כשהים האדום הופך לאזור מאוים, כשמצר הורמוז חוזר לכותרות, כשמלחמה אזורית יכולה לשבש אספקת נפט וגז, וכשמדינות מגלות שהן תלויות בספקים חיצוניים, השאלה כבר לא מסתכמת במחיר של חבית נפט או יחידת גז. השאלה החדשה היא כמה זמן מדינה יכולה להחזיק מעמד אם משהו משתבש?
רזרבה היא זמן, אחסון הוא זמן, LNG הוא זמן, טרמינל ימי הוא זמן, צינור נוסף הוא זמן, ספינת גז היא זמן.
ובעולם שבו הזמן הזה יכול להיות ההבדל בין שגרה למשבר, תשתיות אנרגיה הופכות מחדש לנכס ביטחוני.
קצת מושגים לפני שנתחיל
לפני שנצלול למרוץ הרזרבות החדש, חשוב לי שתבינו על איזה סוגי ביטוח אנרגיה העולם מדבר.
רזרבות נפט אסטרטגיות הן מלאי חירום שמדינות מחזיקות כדי להתמודד עם שיבושים באספקה. מדינות החברות בסוכנות האנרגיה הבינלאומית נדרשות להחזיק מלאי נפט השווה לפחות ל-90 ימי יבוא נטו, כדי שיוכלו להגיב במקרה של שיבוש חמור בשוק הנפט העולמי.
SPR, או Strategic Petroleum Reserve, היא רזרבת הנפט האסטרטגית של ארה״ב. זהו אחד מכלי החירום המרכזיים של הממשל האמריקאי בשוק האנרגיה, והוא נועד לאפשר לארה״ב לשחרר נפט לשוק במקרה של מחסור, מלחמה או שיבוש חמור באספקה.
אחסון גז טבעי הוא שכבת הביטחון של החורף, מדינות ממלאות מאגרי גז בתקופות רגועות יותר, כדי שיוכלו להתמודד עם שיאי ביקוש, קור קיצוני או שיבוש באספקה. באיחוד האירופי נשמר יעד מילוי של 90% למאגרי הגז, עם גמישות לעמידה בו בין 1 באוקטובר ל-1 בדצמבר.
LNG, גז טבעי נוזלי, הוא גז טבעי שעובר קירור והופך לנוזל כדי שיהיה ניתן להוביל אותו בספינות בין יבשות. היתרון המרכזי שלו הוא גמישות ככה שמדינה לא חייבת להיות תלויה רק בצינור אחד, בספק אחד או באזור גיאוגרפי אחד.
FSRU הוא מתקן צף שמקבל LNG, מחזיר אותו למצב של גז ומזרים אותו לרשת המקומית. במילים פשוטות, זו דרך מהירה יחסית להקים שער יבוא גז בלי לבנות טרמינל יבשתי ענק במשך שנים.
Midstream הוא עולם התשתיות שבין ההפקה לצרכן הסופי: צינורות, מתקני אחסון, טרמינלים, נמלים, מדחסים ומערכות הולכה. זה אולי החלק הכי פחות נוצץ בשרשרת האנרגיה, אבל בעולם של ביטחון אנרגטי הוא הופך לאחד החלקים החשובים ביותר.
לא מי שמפיק הכי הרבה שולט, אלא מי שמחזיק את הגמישות
כדי להבין את מרוץ הרזרבות החדש, צריך לצאת מהמחשבה הפשוטה של “מי מפיק הכי הרבה נפט או גז”. בעולם האנרגיה החדש, ההפקה היא רק השלב הראשון. אחרי שמפיקים את האנרגיה, צריך לאחסן אותה, להזרים אותה, להנזיל אותה, להוביל אותה, לפרוק אותה, לגזז אותה מחדש, לחבר אותה לרשת ולהבטיח שהיא תגיע בדיוק ברגע שבו הכלכלה צריכה אותה.
כאן נמצא צוואר הבקבוק האמיתי.
מדינה יכולה להחזיק חוזה גז מצוין, אבל אם אין לה טרמינל LNG, היא מוגבלת. היא יכולה לייבא נפט בזול, אבל אם אין לה רזרבה אסטרטגית, היא חשופה. היא יכולה לבנות תחנות כוח, אבל אם אין לה תשתית הולכה ואחסון, היא עדיין תלויה במערכת שבירה. לכן, במרוץ החדש, לא מספיק לשאול מי מפיק אנרגיה. צריך לשאול מי שולט בתשתית שמאפשרת לאנרגיה לזוז בזמן משבר.
השכבה הראשונה הן רזרבות הנפט
רזרבות נפט הן הכלי הקלאסי של ביטחון אנרגטי. במבט רגיל, מדובר פשוט במלאי של חביות. אבל במבט אסטרטגי, מדובר במנגנון שמאפשר למדינה לקנות זמן בזמן משבר. כאשר מחירי הנפט מזנקים, כאשר נתיבי אספקה מאוימים, כאשר מלחמה אזורית יוצרת חשש למחסור, או כאשר שוק האנרגיה נכנס לפאניקה, רזרבות נפט מאפשרות למדינות לשחרר חביות לשוק ולמתן חלק מהלחץ.
זו בדיוק הסיבה שמדינות לא מחזיקות רזרבות רק מתוך שיקול כלכלי. הן מחזיקות אותן מתוך הבנה שבנפט, זמינות היא כוח.
מצר הורמוז ממחיש את הסיפור הזה בצורה כמעט מושלמת. לפי נתוני EIA, הסוכנות הבינלאומית לאנרגיה, ב2024 עברו דרך מצר הורמוז כ-20% מסחר ה־LNG העולמי. קטאר ייצאה דרכו כ-9.3 מיליארד רגל מעוקב ליום של LNG, ואיחוד האמירויות ייצאה עוד כ-0.7 מיליארד רגל מעוקב ליום.
חברים זה כמויות אדירות. זה לא רק מעבר ימי. זה כפתור לחץ גלובלי.
כשנתיב כזה מאוים, השוק לא שואל רק כמה נפט או גז יש בעולם. הוא שואל איפה האנרגיה נמצאת, באיזה צד של המצרים היא תקועה, כמה אוניות זמינות להובלה, כמה ביטוח ימי עולה, וכמה מהר מדינות יכולות להחליף מקור אספקה.
זו בדיוק הסיבה שרזרבות חוזרות למרכז הבמה. הן לא נועדו לנצח את השוק. הן נועדו להחזיק את הכלכלה בחיים בזמן שהשוק נכנס לפאניקה.
השכבה השנייה הוא אחסון הגז
אם נפט הוא הסיפור הקלאסי של רזרבות אנרגיה, גז הוא הסיפור השקט והמורכב יותר. בנפט קל יחסית להבין את הרעיון כי יש חביות, יש מכלים, יש מלאי. בגז התמונה מורכבת בהרבה. צריך מאגרי אחסון תת קרקעיים, תשתיות לחץ, צינורות, טרמינלים, חוזים עונתיים, יכולת מילוי בקיץ ויכולת משיכה בחורף.
דוגמא טובה היא אירופה שלמדה את זה בדרך הקשה.
אחרי משבר האנרגיה של 2022, אחסון גז הפך באירופה מנושא טכני כלכלי לנושא ביטחוני. האיחוד האירופי האריך את כללי מילוי מאגרי הגז בשנתיים נוספות, תוך שמירה על יעד 90% והוספת גמישות למדינות, בדיוק מתוך ההבנה שמאגרי גז מלאים מפחיתים חשיפה לתנודות מחירים ולמתחים גיאופוליטיים.
מדינה יכולה להחזיק חוזים, יחסים דיפלומטיים טובים ותשתית ייצור חשמל. אבל אם החורף מגיע, הביקוש קופץ, והגז לא נמצא במאגר, המדינה נאלצת לרדוף אחרי שוק ספוט יקר, תנודתי ולעיתים פוליטי מאוד.
לכן אחסון גז הופך להיות חלק מהותי ממרוץ הרזרבות החדש. לא רק כדי להוריד מחירים, אלא כדי לצמצם תלות.
מאגרי אחסון נפט
קרדיט : gettyimages
השכבה השלישית LNG, הביטוח הימי של עולם האנרגיה
LNG הוא אולי החלק החשוב ביותר בסיפור החדש. גז טבעי היה במשך שנים מוצר אזורי יחסית. אם היה לך צינור, היה לך גז. אם לא היה לך צינור, היית מוגבל. LNG שינה את המשוואה. ברגע שאפשר להנזיל גז, להעמיס אותו על ספינה, לשלוח אותו ליבשת אחרת, לפרוק אותו בטרמינל ולהחזיר אותו למצב גז, נוצר שוק הרבה יותר גלובלי וגמיש. וזה בדיוק מה שמדינות מחפשות היום, גמישות.
אתם מבינים שמדינה שתלויה בצינור אחד נמצאת בסיכון, מדינה שתלויה בספק אחד נמצאת בסיכון
ומדינה שתלויה בנתיב ימי אחד נמצאת בסיכון נכון?
אבל מדינה שיש לה תשתית LNG יכולה לגוון מקורות.
היא יכולה לקנות מארה״ב, מקטאר, מאוסטרליה, מאפריקה או מאזורים נוספים. היא לא חופשית לגמרי, אבל היא הרבה פחות כלואה,
לכן LNG הופך למעין ביטוח ימי של עולם האנרגיה.
הבעיה היא שגם הביטוח הזה צריך תשתית: מתקני הנזלה בצד המוכר, ספינות LNG באמצע, טרמינלי יבוא בצד הקונה, מתקני גיזוז, חיבור לרשת המקומית וחוזים שמבטיחים שהגז יגיע בזמן. במילים אחרות, LNG הוא לא רק גז. הוא מערכת לוגיסטית, פיננסית וגיאופוליטית שלמה.
המספרים בשוק ההון: כמה שוות החברות שנמצאות על הציר?
כדי לקבל פרופורציה, צריך להסתכל על שוויי השוק של החברות שיושבות על הציר הזה.
בצד של יצוא ה-LNG), Cheniere Energy LNG), אחת מחברות ה-LNG המרכזיות בארה״ב, נסחרת סביב שווי שוק של כ-51.4 מיליארד דולר. (Venture Global (VG, שחקנית LNG אמריקאית נוספת, נסחרת סביב שווי של כ29.4 מיליארד דולר. אלו כבר לא חברות נישה קטנות, אלא שחקניות תשתית שהשוק מתמחר כחלק מרכזי מהמעבר של ארה״ב לספקית LNG גלובלית.
בצד של הסופר מייג׳ורס, Exxon Mobil (סימול XOM) נסחרת סביב שווי שוק של כ564 מיליארד דולר, Chevron (סימול CVX) סביב כ-334.6 מיליארד דולר, Shell סימול (SHEL) סביב כ-491.1 מיליארד דולר, ו־TotalEnergies סימול (TTE) סביב כ180.3 מיליארד דולר. אלו חברות שמחזיקות יתרון ברור, הן לא נמצאות רק בהפקה, אלא גם במסחר, LNG, תשתיות, חוזים גלובליים ויכולת פיננסית לבצע פרויקטים ענקיים.
בצד של ספנות LNG ופתרונות צפים, Golar LNG (סימול GLNG) נסחרת סביב כ5.2 מיליארד דולר Excelerate Energy (סימול EE) סביב כ-1.2 מיליארד דולר. Flex LNG (סימול FLNG) היא שחקנית נוספת בתחום ספנות ה-LNG, גם אם קטנה משמעותית ביחס לחברות התשתית והאנרגיה הגדולות.
מדובר באקו סיסטם של חברות בשווי מצטבר של מאות מיליארדי דולרים, שחלקן מרוויחות מהפקה, חלקן מהובלה, חלקן מאחסון, חלקן מטרמינלים וחלקן מהיכולת לחבר את כל המערכת.
למה זה חשוב למשקיעים?
עבור משקיעים, מרוץ הרזרבות החדש הוא לא רק סיפור של מחיר הנפט.
זו תהיה טעות להסתכל עליו רק דרך השאלה האם חבית הנפט תעלה או תרד השבוע.
הוא נוגע לחברות LNG שמאפשרות למדינות להחליף ספקים, לחברות ספנות שמובילות גז בין יבשות, לחברות Midstream שמחזיקות צינורות ומתקני אחסון, לסופר ענקיות שמחזיקות שרשרת ערך מלאה, ולמדינות שמבינות שביטחון אנרגטי הוא חלק בלתי נפרד מביטחון לאומי.
בעולם שבו ממשלות מוכנות לשלם פרמיה על ודאות, החברות שיכולות לספק אנרגיה זמינה, גמישה ורציפה עשויות לקבל חשיבות גבוהה יותר מבעבר.
לא כי הן בהכרח הכי ירוקות, אלא כי הן נמצאות במקום שבו השוק פוגש את הפחד הכי בסיסי של מדינות: להישאר בלי אנרגיה בזמן משבר.
אבל יש גם סיכון, ביטחון אנרגטי לא מבטל מחזוריות
כמו בכל מגמה גדולה, גם כאן חשוב להיזהר מהתאהבות בסיפור.
ביטחון אנרגטי הוא תזה חזקה, אבל הוא לא הופך כל חברה בתחום להשקעה טובה.
חברות LNG כמו שהזכרתי למעלה תלויות במחירי גז, בחוזים ארוכי טווח, בעלויות מימון וביכולת להקים פרויקטים בזמן. פרויקט LNG שנבנה באיחור או בתקציב מנופח עלול לפגוע משמעותית בתשואה של החברה.
חברות ספנות LNG שגם אותן הזכרתי, יכולות ליהנות מביקושים חזקים, אבל הן חשופות גם לעודף היצע של אוניות, לירידה בתעריפי ההובלה ולשינויים בביקוש העולמי.
חברות פתרונות צפים נהנות מסיפור אסטרטגי חזק, אבל גם הן תלויות ביכולת לבצע פרויקטים מורכבים, להחזיק חוזים איכותיים ולנהל סיכוני מימון ותפעול.
מעבר לזה, יש הבדל גדול בין תזה מאקרו חזקה לבין מניה טובה במחיר מסוים.
חברה יכולה להיות קריטית לביטחון האנרגטי של העולם ועדיין להיות השקעה גרועה, אם השוק כבר תימחר בה צמיחה מושלמת, חוזים מושלמים ואפס טעויות בביצוע.
לכן, השאלה למשקיע היא לא רק “מי נהנה מביטחון אנרגטי?” אלא איפה החברה נמצאת בשרשרת הערך, כמה התזרים שלה יציב, כמה היא ממונפת, האם יש לה חוזים ארוכי טווח, והאם הסיפור כבר מגולם במחיר.
לסיום
העולם חוזר לאגור ולא כי הוא שכח את המעבר לאנרגיה נקייה, ולא כי הוא רוצה לחזור לעולם הישן, אלא כי הוא מבין שהמעבר האנרגטי לא יכול להישען על מערכת שבירה מדי.
אנרגיה זולה חשובה, אנרגיה נקייה חשובה.
אבל בזמן משבר, האנרגיה החשובה ביותר היא האנרגיה שכבר נמצאת בהישג יד.
רזרבות נפט, אחסון גז, LNG, טרמינלים, צינורות וספינות הופכים מחדש לחלק מתפיסת הביטחון הלאומי של מדינות. זהו מעבר מעולם שמקדש יעילות מקסימלית, לעולם שמוכן לשלם יותר כדי לקבל ודאות.
ובעולם כזה, מי שמחזיק את החבית, המאגר, הצינור, הטרמינל או הספינה, לא מחזיק רק תשתית אנרגיה. הוא מחזיק שכבת ביטחון.