על חבל דק, המדד שקובע אם שוק המשכנתאות באמת בסכנה
30.6.2026
בקצרה
- יחס ה-LTV (שיעור המימון) מודד את היחס בין גובה המשכנתא לשווי הנכס, ומהווה כלי מרכזי להערכת סיכון על ידי הבנקים, כאשר יחס גבוה יותר מעיד על סיכון מוגבר לבנק ועלול להוביל לריביות יקרות יותר עבור הלווה בשל דרישות הון מוגברות.
- מבקר המדינה מזהיר מפני זינוק מדאיג בהלוואות בסיכון גבוה, כאשר משכנתאות עם LTV מעל 60% קפצו מ-20% מתיק המשכנתאות בינואר 2022 ל-31% ביולי 2025, מה שמעיד על עלייה משמעותית במינוף של כמעט שליש מנוטלי המשכנתאות החדשים בישראל.
- בנק ישראל ריכך זמנית את מגבלות ה-LTV בעקבות משברים לאומיים, ואפשר לבנקים להעניק הלוואה לכל מטרה כנגד שיעבוד דירה קיימת בשיעור מימון של עד 70% (לעומת 50% בעבר), מה שמספק נזילות מיידית אך גם מגביר את המינוף הכללי בשוק.
- הקלה זו, שהפכה קבועה בפברואר 2026 עם מגבלה של עד 200 אלף שקלים מעבר לרף המקורי, יוצרת דילמה כלכלית: היא מסייעת לציבור הזקוק לחמצן פיננסי, אך במקביל מגדילה את חשיפת המערכת הבנקאית לסיכונים במקרה של ירידת מחירי דיור או קשיי החזר.
בשנים האחרונות, החלום הישראלי לרכישת דירה הפך למרוץ משוכות פיננסי המאלץ את הלווים למתוח את קצה גבול היכולת שלהם.
בלב הסערה הזו עומד נתון אחד מכריע, יחס ה-LTV (שיעור המימון), המודד את היחס בין גובה המשכנתא לשווי הנכס.
הזינוק החד בהיקף ההלוואות הממונפות, אלו המוגדרות כבעלות "סיכון גבוה" הצית לאחרונה עימות חזיתי בין דוח מבקר המדינה המזהיר מפני סכנה יציבותית, לבין בנק ישראל המרגיע ומגן על שמרנות המערכת. האם שוק המשכנתאות המקומי צועד בעיניים פקוחות לעבר משבר, או שמא המערכת הבנקאית חסינה וערוכה לטלטלות?
קרדיט: שטרן השקעות
מה זה בעצם יחס LTV?
המונח LTV (ראשי תיבות של Loan to Value), או בעברית שיעור המימון, הוא המדד המרכזי שמגדיר כמה כסף הבנק ילווה לכם מתוך שווי הנכס שאתם מבקשים לקנות.
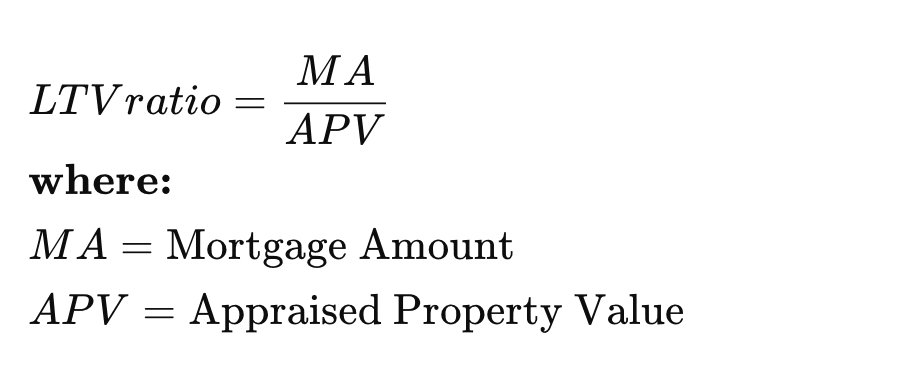
בפשטות, המדד הזה מציג את היחס המדויק בין סכום המשכנתא לבין ערך הדירה, המשמשת כבטוחה להחזר החוב והוא הכלי העיקרי שבאמצעותו המערכת הבנקאית מעריכה את רמת הסיכון של העסקה, ככל ששיעור המימון גבוה יותר, כך הלווה נחשב לממונף יותר והסיכון של הבנק גדל.
כדי להבין איך המנגנון הזה עובד בשטח, נניח שאתם מעוניינים לרכוש דירה ששוויה בשוק הוא 2,000,000 ש"ח. אם הבנק מאשר לכם משכנתא בגובה 1,500,000 ש"ח, יחס ה-LTV שלכם יעמוד על 75% (הגבול המקסימלי המותר בישראל עבור דירה ראשונה), ואילו את ה-25% הנותרים, המסתכמים ב-500,000 ש"ח, תהיו מחויבים להביא בעצמכם כהון עצמי כדי להשלים את העסקה.
קרדיט: Investopedia
למה יחס ה-LTV כל כך חשוב למערכת הפיננסית?
יחס ה-LTV מהווה את אבן הבוחן המרכזית שבאמצעותה הבנקים המסחריים ובנק ישראל מעריכים את רמת הסיכון הגלומה בכל משכנתא ומשכנתא. ההיגיון הכלכלי פשוט, ככל ששיעור המימון גבוה יותר, כך גדל הסיכון הפיננסי בעסקה.
במצב שבו הלווים מנצלים את רף המימון המקסימלי (למשל 75% משווי הנכס), כרית הביטחון של הבנק מצטמצמת.
אם תנאי השוק ישתנו לרעה, מחירי הדירות ירדו, או שהלווים ייקלעו למשבר ולא יוכלו לעמוד בהחזרים, הבנק עלול לגלות שערך הדירה בשוק נמוך מהחוב שנותר, מה שיקשה עליו למכור את הנכס ולכסות את מלוא ההלוואה.
מעבר לסיכון הישיר של אי החזר, לשיעור ה-LTV יש השפעה דרמטית על מחיר המשכנתא בשל דרישות ההון הנוקשות של בנק ישראל.
כדי להגן על יציבות השוק, הרגולטור מחייב את הבנקים לרתק יותר כסף בצד ככרית ביטחון כנגד הלוואות במינוף גבוה.
מכיוון שריתוק ההון הזה הופך את העסקה לפחות רווחית עבור הבנק, המערכת הבנקאית מגלגלת את העלות הזו ישירות אל הלווים וזו הסיבה שמשכנתאות בעלות אחוזי מימון גבוהים מגיעות כמעט תמיד עם ריביות יקרות ופחות אטרקטיביות.
למה יחס ה-LTV אקטואלי מתמיד?
המושג הפיננסי הזה זינק לאחרונה למרכז הבמה הציבורית בעקבות עימות מקצועי חריף בין מבקר המדינה לבנק ישראל סביב רמת היציבות של שוק הדיור המקומי.
סלע המחלוקת נעוץ בהגדרה של מבקר המדינה, לפיה משכנתאות שבהן יחס ה-LTV עולה על 60% נחשבות להלוואות בסיכון גבוה.
על פי נתוני דוח המבקר, חל זינוק מדאיג בהיקף ההלוואות הללו בתוך תקופה קצרה, בעוד שבינואר 2022 הן היוו כ-20% בלבד מכלל תיק המשכנתאות, הרי שביולי 2025 המספר הזה קפץ ל-31%.
המשמעות המטלטלת היא שכמעט שליש מנוטלי המשכנתאות החדשים בישראל נמצאים כיום ברמת מינוף גבוהה במיוחד, נתון שהצית תמרור אזהרה בוהק מצד המבקר, אל מול קו הגנה שמרני ומייצב שמציג בנק ישראל.
הלוואות בצל משבר
הדינמיקה סביב מדד ה-LTV קיבלה תפנית משמעותית בשנים האחרונות בעקבות שרשרת משברים לאומיים, החל ממגפת הקורונה ועד למלחמת חרבות ברזל.
כדי לספק חבל הצלה פיננסי למשקי בית ועסקים שנקלעו לקשיים, בנק ישראל ריכך זמנית את המגבלות הנוקשות ואיפשר לבנקים להעניק הלוואה לכל מטרה כנגד שיעבוד דירה קיימת בשיעור מימון של עד 70%, זינוק דרמטי לעומת רף ה-50% שהיה נהוג בשגרה.
הקלה זו, שהפכה למסלול קבוע בפברואר 2026 (תחת המגבלה שהסכום העודף מעבר לרף המקורי לא יעלה על 200 אלף שקלים), מייצגת חרב כלכלית.
מצד אחד, היא מזרימה חמצן פיננסי חיוני ומיידי לציבור הזקוק לנזילות, ומצד שני, היא מוסיפה שמן למדורת המינוף ומגדילה באופן בלתי נמנע את רמת הסיכון הכוללת של שוק הדיור כולו.
מהן המגבלות בישראל?
כדי למנוע מצב שבו רוכשי דירות נוטלים התחייבויות פיננסיות הגדולות מכפי מידתם ומסכנים את יציבות השוק,
קבע הפיקוח על הבנקים בבנק ישראל רגולציה נוקשה המגבילה את יחס ה-LTV המקסימלי בהתאם למטרת הרכישה. במסגרת מגבלות אלו, רוכשי דירה יחידה (דירה ראשונה) זכאים לשיעור המימון הגבוה ביותר, העומד על עד 75% משווי הנכס, מה שמציב את דרישת ההון העצמי המינימלי שלהם על 25%, עבור משפרי דיור, המוכרים את נכסם הנוכחי לטובת רכישת דירה חלופית, רף המימון המקסימלי עומד על עד 70% (הון עצמי של 30%) ואילו משקיעי נדל"ן, הרוכשים דירה שנייה ומעלה, כפופים לתנאים המחמירים ביותר ורשאים לקבל מימון של עד 50% בלבד, מה שמחייב אותם להביא מחצית משווי העסקה כהון עצמי מהבית.
כיצד יחס ה-LTV מעצב את הריביות ואת מחירי הנדל"ן?
יחס ה-LTV פועל כגלגל שיניים מרכזי המניע הן את עלויות המימון והן את מגמות שוק הנדל"ן כולו, בצד הפיננסי, ככל ששיעור המימון גבוה יותר, הבנק נדרש להקצות יותר הון כרית ביטחון ומגלגל את הסיכון אל הלווה בצורה של ריביות יקרות יותר.
בצד הנדל"ני, האפשרות לקבל מימון גבוה (כמו 75% לדירה ראשונה) מגבירה את נגישות השוק עבור זוגות צעירים, מייצרת ביקוש קשיח ומאיצה את עליית המחירים והתחרות בין הבנקים.
מינוף גבוה מעצים את רגישות השוק לזעזועים, שכן במצב של עליית ריבית או ירידה מתונה במחירי הדירות, אלפי לווים עלולים למצוא את עצמם מתחת למים, כשהחוב לבנק גבוה משווי הנכס בפועל.
תרחיש כזה, שהצית לאחרונה את תמרורי האזהרה של מבקר המדינה, עלול להוביל ללחץ כבד על המערכת הבנקאית, להאטה במכירות ולבלימה חריפה בשוק הדיור כולו.
הוויכוח על יציבות שוק המשכנתאות
הנתונים המצביעים על עלייה בשיעורי המימון הציתו עימות מקצועי חזיתי המציב שני גופים ממלכתיים משני עברי המתרס.
מבקר המדינה מביע דאגה עמוקה ומתריע כי הזינוק באחוז ההלוואות שבהן יחס ה-LTV עולה על 60% מעיד על כך שהציבור הישראלי נוטל על עצמו התחייבויות כבדות מדי, מה שממנף את השוק והופך את תיק המשכנתאות כולו למסוכן ורגיש לזעזועים.
להבדיל, בבנק ישראל הודפים את הטענות ומבהירים כי המצב נמצא תחת שליטה מלאה, הרגולטור מדגיש כי המדיניות הנהוגה בישראל היא מהשמרניות והמחמירות בעולם, במיוחד בהשוואה למדינות מערביות רבות שבהן ה-LTV המקסימלי מגיע בקלות ל-80% ואף 90% וכי גם אם נרשמה עלייה מסוימת בסיכון בשנים האחרונות, הרי שבראייה היסטורית ארוכת טווח, המדדים הפיננסיים של הבנקים עדיין נמצאים ברמות בטוחות, יציבות ומבוצרות לחלוטין.
איזון עדין בין נגישות ליציבות בשוק הדיור
בסופו של דבר, יחס ה-LTV הוא הרבה יותר ממדד טכני יבש, הוא משקף את בריאותו של שוק הדיור הישראלי כולו.
בעוד שהעלייה הניכרת בהיקף ההלוואות הממונפות מדליקה נורות אזהרה מוצדקות אצל מבקר המדינה ומחישה את הלחץ הפיננסי הכבד שבו נמצאים רוכשי הדירות, חומות ההגנה השמרניות של בנק ישראל ממשיכות לשמור על המערכת הבנקאית חסינה מפני זעזועים קטסטרופליים.
בסביבה הכלכלית המאתגרת של ימינו, הניווט בטווח שבין הרצון לפתוח את דלתות השוק עבור זוגות צעירים לבין החובה הלאומית למנוע בועת אשראי מסוכנת, ימשיך להיות האתגר המרכזי של קובעי המדיניות, והוא זה שיקבע כיצד ייראה עתידו של שוק הנדל"ן הישראלי בשנים הבאות.