המינרלים שהפכו לנשק בקרב החדש על שרשרת האספקה של העולם
30.6.2026

בקצרה
- אדמות נדירות, למרות שאינן נדירות במובן הפשוט, הפכו לחומרים קריטיים לכלכלה המודרנית, ומשמשות בתעשיות אסטרטגיות כמו רכבים חשמליים ו-AI, מה שמדגיש את חשיבותן הגוברת כנשק גיאופוליטי עקב ריכוזיות חריגה בשרשרת האספקה העולמית.
- סין שולטת באופן דומיננטי בשלבי העיבוד והייצור של אדמות נדירות, כאשר היא מחזיקה בכ-91% מהזיקוק העולמי ובכ-94% מייצור המגנטים הקבועים החזקים, נתון המעיד על צוואר בקבוק קריטי המונע עצמאות תעשייתית מהמערב ומעניק לסין מנוף לחץ אדיר.
- מגנטים קבועים חזקים, בעיקר מסוג NdFeB, מהווים את היישום האסטרטגי והצומח ביותר של אדמות נדירות, עם כ-95% מצריכתן במונחי ערך, והביקוש להם הוכפל מאז 2015 וצפוי לגדול בשליש נוסף עד 2030, מה שמדגיש את חשיבותם למנועים יעילים בתחומים כמו רכב חשמלי ורובוטיקה.
- כוחה של סין בשרשרת אספקת האדמות הנדירות אינו דורש אמברגו מוחלט, שכן גם עיכובים ברישיונות יצוא או חוסר ודאות רגולטורית יכולים לזעזע את השווקים, כפי שהודגם באפריל 2025 עם הטלת מגבלות יצוא על יסודות כבדים ומגנטים קשורים, מה שיוצר סיכון השקעתי ודוחף מדינות לחפש חלופות.
במשך עשרות שנים, כשדיברו על כוח גיאופוליטי, דיברו על נפט ומי ששלט בנפט, שלט באנרגיה.
מי ששלט באנרגיה, שלט בתעשייה. ומי ששלט בתעשייה, החזיק ביד מנוף לחץ על העולם.
אבל בעשור האחרון התחיל להיבנות מאחורי הקלעים מאזן כוח חדש כי הפעם לא מדובר רק בחביות נפט, בצינורות גז או במכליות ענק שחוצות את האוקיינוס. הפעם מדובר בחומרים קטנים בהרבה, כמעט בלתי נראים לצרכן הסופי, אבל קריטיים כמעט לכל מה שהכלכלה המודרנית רוצה להיות.
רכבים חשמליים, טורבינות רוח, רחפנים, רובוטים, מערכות ביטחוניות, שבבים, דאטה סנטרים, מכשור רפואי, מנועים תעשייתיים ומערכות AI, כולם נשענים במידה כזו או אחרת על מינרלים קריטיים, ובעיקר על קבוצת חומרים שהפכה בשנים האחרונות לסמל של התלות החדשה: אדמות נדירות.
הסיפור האמיתי הוא לא שהחומרים האלה “נדירים” במובן הפשוט של המילה. חלקם קיימים בטבע בכמות לא מבוטלת. הסיפור הוא שהם קשים לכרייה, קשים להפרדה, קשים לעיבוד, מזהמים יחסית, ודורשים תעשייה שלמה שמעט מאוד מדינות בעולם באמת יודעות להפעיל ברמה תעשייתית. לפי הIEA, הסוכנות הבינלאומית לאנרגיה, אדמות נדירות משמשות כיום שורה של תחומים אסטרטגיים מאנרגיה ותחבורה ועד AI, תעופה, רפואה וביטחון, והחשיבות שלהן עלתה בגלל ריכוזיות חריגה בשרשרת האספקה העולמית.
וזה בדיוק המקום שבו מינרלים מפסיקים להיות רק חומר גלם והופכים לנשק גיאופוליטי.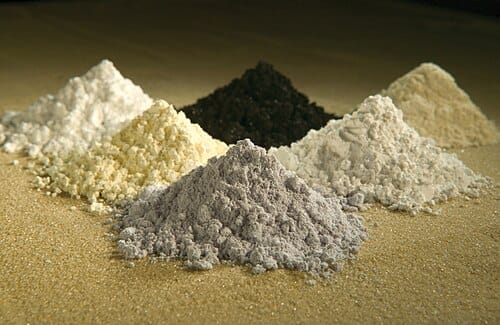
קרדיט: ויקיפדיה
לא מי שמחזיק את האדמה שולט במשחק, אלא מי שמחזיק את צוואר הבקבוק
כדי להבין את הקרב הזה, צריך לצאת רגע מהמחשבה הפשוטה של “מי כורה הכי הרבה”.
בעולם של מינרלים קריטיים, הכרייה היא רק השלב הראשון.
אחרי שמוציאים את החומר מהאדמה, צריך לרסק, לרכז, להפריד, לזקק, להפוך לאוקסידים, למתכות, לסגסוגות, לאבקות ורק בסוף למגנטים, רכיבים ומוצרים תעשייתיים.
כלומר, שרשרת הערך האמיתית נמצאת לא רק במכרה, אלא בעיקר באמצע הדרך: בעיבוד, בזיקוק ובייצור הרכיב הקריטי. כאן נכנסת סין לתמונה.
הIEA מעריך שב2024 סין החזיקה בכ-60% מהכרייה הגלובלית של אדמות נדירות המשמשות למגנטים, אבל בשלבי הזיקוק היא כבר שלטה בכ-91% מהתפוקה העולמית.
בייצור מגנטים קבועים חזקים אחד הרכיבים החשובים ביותר ברכבים חשמליים, טורבינות רוח, מנועים תעשייתיים ומערכות ביטחוניות חלקה של סין הגיע לכ-94% מהייצור העולמי. זה הנתון שמספר את כל הסיפור. המערב יכול למצוא מכרות חדשים, הוא יכול להכריז על תוכניות לאומיות, הוא יכול להשקיע מיליארדים, אבל כל עוד צוואר הבקבוק נמצא אצל מדינה אחת, עצמאות תעשייתית נשארת סיסמה יותר מאשר מציאות.
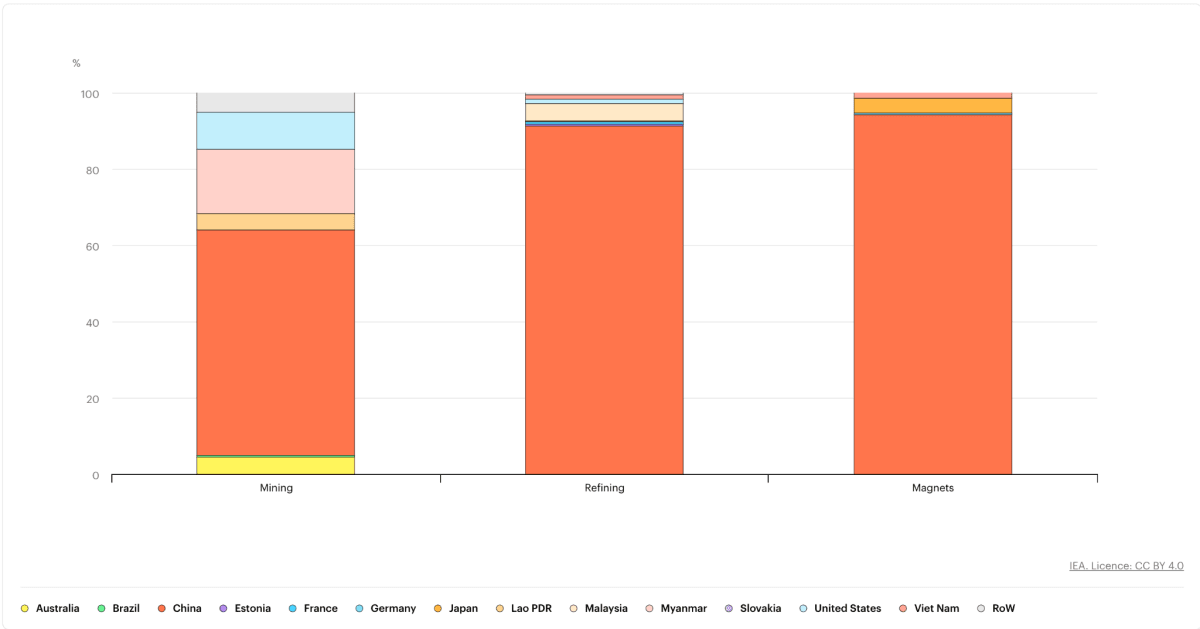
תרשימים המציינים את הריכוז בסין מול שאר המדינות (כרייה ~60%, עיבוד ~90%, מגנטים ~94%)
קרדיט: IEA, הסוכנות הבינלאומית לאנרגיה
למה דווקא מגנטים הפכו ללב הסיפור?
כשמדברים על אדמות נדירות, קל ללכת לאיבוד בשמות כמו נאודימיום, פרסאודימיום, דיספרוסיום וטרביום. אבל למשקיע או לקורא הפשוט לא חייבים להתחיל מהטבלה המחזורית. צריך להתחיל מהמוצר הסופי. המוצר החשוב ביותר בסיפור הוא המגנט הקבוע החזק בעיקר מגנטי NdFeB, נאודימיום-ברזל-בורון.
אלה מגנטים קטנים יחסית, אבל עם עוצמה גבוהה מאוד. הם מאפשרים לבנות מנועים יעילים, קלים וחזקים יותר. לכן הם קריטיים לרכב חשמלי, לרובוטיקה, לרחפנים, לטורבינות רוח, למערכות תעשייה, למכשור רפואי, למערכות תעופה, למערכות ביטחוניות ולחלק מתשתיות הדאטה והAI.
לפי הIEA , מגנטים קבועים הם היישום הצומח והאסטרטגי ביותר של אדמות נדירות, ומהווים כ-95% מצריכת האדמות הנדירות במונחי ערך. הביקוש לאדמות נדירות המשמשות למגנטים הוכפל מאז 2015, וצפוי להמשיך לגדול בכשליש נוסף עד 2030 תחת המדיניות הקיימת.
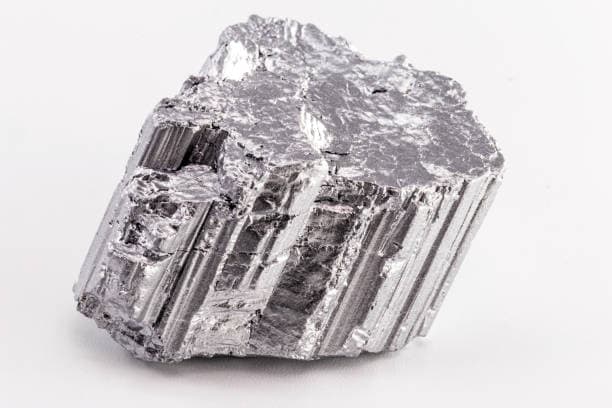
מגנט נאודימיום-ברזל-בורון
קרדיט: istock
סין לא צריכה לסגור את הברז, מספיק שהיא תאט אותו
אחד הדברים החשובים בסיפור הזה הוא שהכוח של סין לא חייב להתבטא באמברגו מוחלט. בעולם של שרשראות אספקה מדויקות, גם עיכוב ברישיון יצוא, חוסר ודאות רגולטורית או האטה במשלוחים יכולים לייצר זעזוע אמיתי.
באפריל 2025 סין הטילה מגבלות יצוא על שבעה יסודות כבדים מקבוצת האדמות הנדירות, תרכובות ומגנטים הקשורים אליהם. לפי הIEA, בעקבות המהלך נפלו היקפי היצוא באפריל ובמאי 2025, וחלק מיצרניות הרכב בארה״ב, אירופה ומדינות נוספות התקשו להשיג מגנטים עד לרמה של הפחתת תפוקה או עצירה זמנית של ייצור.
בהמשך סין הרחיבה את היקף המגבלות, כולל דרישות רישוי על חלקים, רכיבים ומכלולים שמכילים אדמות נדירות שמקורן בסין או שיוצרו בטכנולוגיות סיניות. הIEA העריך שאם מגבלות כאלה היו מיושמות במלואן, היקף הייצור הכלכלי שנמצא בסיכון מחוץ לסין היה יכול להגיע לכ-6.5 טריליון דולר בשנה, כאשר ארה״ב ואירופה הן החשופות ביותר.
זה רגע חשוב להבנה: הכוח של מינרלים קריטיים לא נובע רק מהמחיר שלהם, אלא מהערך של כל התעשיות שנבנות מעליהם.
כמה קילוגרמים של חומר יכולים להיות שווים מעט יחסית כחומר גלם, אבל אם הם עוצרים ייצור של מכונית, טורבינה, מערכת תעופה או מערכת ביטחונית הנזק הכלכלי כבר נמדד במיליארדים.
2026: המאבק עובר משלב אזהרה לשלב פעולה
בשבועות האחרונים ראינו שהנושא הזה כבר לא נשאר ברמת תזות ומסמכי מדיניות. הוא הופך לאירוע חי בשוק.
ב22 ביוני 2026 סין הוסיפה את MP Materials (סימול:MP), (סימול: USA Rare Earth (USAR ועוד גופים אמריקאיים לרשימת בקרת יצוא, בטענה שהם קשורים לתעשייה הביטחונית האמריקאית. המשמעות היא איסור על אספקת מוצרים דו שימושיים שמקורם בסין לאותן חברות. MP Materials מפעילה את מכרה האדמות הנדירות הפעיל המרכזי בארה״ב, ו-USA Rare Earth פועלת לבניית שרשרת “mine-to-magnet” אמריקאית מהכרייה ועד המגנט.
יומיים לאחר מכן, ב24 ביוני 2026, סין הודיעה על הקמת קו דיווח ייעודי נגד הברחת מינרלים קריטיים, כחלק מהקשחת האכיפה סביב מגבלות היצוא. רויטרס ציינה כי סין מעבדת את הרוב הגדול של האדמות הנדירות בעולם, וכי השליטה הזו שימשה אותה כמנוף דיפלומטי בזמן מלחמת הסחר מול ארה״ב.
המערב מנסה לבנות שרשרת עצמאית אבל זה לא קורה ביום
התגובה של ארה״ב, אירופה ובעלות הברית ברורה: להפחית תלות בסין. אבל קל יותר להכריז על עצמאות מינרלית מאשר לבנות אותה בפועל.
האיחוד האירופי עצמו מודה בתלות החריגה שלו. לפי הנציבות האירופית, 100% מהאדמות הנדירות המשמשות למגנטים קבועים באיחוד מזוקקות בסין. לכן חוק חומרי הגלם הקריטיים של אירופה נועד להאיץ כרייה, עיבוד, מחזור, שיתופי פעולה בינלאומיים ובניית שרשראות אספקה מגוונות יותר.
בארה״ב מתנהל מהלך דומה. MP Materials (סימול:MP), (סימול: USA Rare Earth (USAR ושחקנים נוספים מנסים לבנות יכולות מערביות לאורך שרשרת הערך. אבל האתגר עצום: צריך הון, ידע תעשייתי, אישורי רגולציה, לקוחות, מתקני עיבוד, מומחיות סביבתית, וכמובן יכולת להתחרות מול תעשייה סינית שנהנתה במשך שנים מיתרון קנה מידה, סבסוד וניסיון.
דוגמה מעניינת לכך הגיעה ב23 ביוני 2026, כאשר Energy Fuels חברה אמריקאית מתחום האורניום והמינרלים הקריטיים, שמנסה להפוך משחקנית כרייה ועיבוד לחוליה מרכזית בשרשרת אספקה המערבית של אדמות נדירות, הודיעה על רכישת יצרנית המגנטים הגרמנית Vacuumschmelze בעסקת מזומן ומניות של 1.9 מיליארד דולר. לפי רויטרס, העסקה נועדה להפוך את Energy Fuels לאחת מיצרניות המגנטים הלא סיניות הגדולות בעולם עבור תחומי תעופה, ביטחון ואנרגיה מתחדשת. באותה כתבה צוין גם כי מדינות הG7 שואפות להפחית את התלות בספק יחיד של אדמות נדירות ומגנטים לפחות מ60% עד 2030.
גם Lynas האוסטרלית, אחת השחקניות החשובות ביותר מחוץ לסין, קיבלה במרץ 2026 חידוש רישיון ל-10 שנים במלזיה להמשך עיבוד אדמות נדירות, מהלך שמחזק את מעמדה כספקית מרכזית מחוץ לסין.
למה זה חשוב למשקיעים?
עבור משקיעים, הסיפור של מינרלים קריטיים הוא לא רק סיפור של חברות כרייה. זו טעות להסתכל עליו רק דרך השאלה “איזו חברה כורה אדמות נדירות?”.
הסיפור רחב בהרבה.
הוא נוגע ליצרניות רכב חשמלי שצריכות ודאות באספקת מגנטים, הוא נוגע לחברות ביטחוניות שצריכות שרשרת אספקה מאובטחת, הוא נוגע לחברות אנרגיה מתחדשת שתלויות בטורבינות רוח, הוא נוגע לרובוטיקה, רחפנים, אוטומציה ודאטה סנטרים, והוא נוגע למדינות שמבינות שהמעבר לאנרגיה נקייה, AI ותעשייה מתקדמת לא יכול להישען על צוואר בקבוק אחד בסין.
לכן, כשמסתכלים על התחום, יש כמה שכבות מעניינות למעקב:
הראשונה היא חברות הכרייה והעיבוד מחוץ לסין כמו MP Materials, Lynas, USA Rare Earth ואחרות.
השנייה היא חברות שמנסות לשלוט בשלב המגנטים והסגסוגות כי שם נמצא חלק משמעותי מהערך האסטרטגי כמו Energy Fuels (סימול UUUU) בארה״ב וEFR.TO בקנדה
השלישית היא חברות תעשייה שנמצאות בצד הביקוש: רכב חשמלי, ביטחון, רוח, רובוטיקה ואוטומציה
שם השמות מוכרים לכם כמו TSLA, BYD,GM.
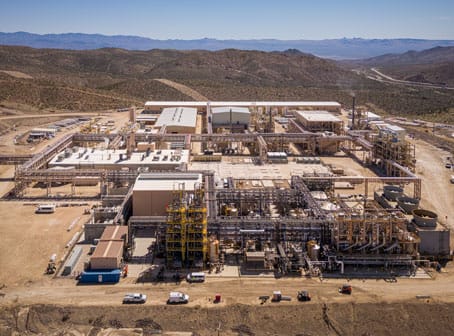
קרדיט: MP Materials
מתחם עיבוד חומרים של חברת MP Materials
כדי להבין את גודל האירוע במספרים, צריך להסתכל על הפער בין גודל שוק חומרי הגלם לבין גודל התעשיות שתלויות בו.
לפי הערכה של Grand View Research, שוק האדמות הנדירות העולמי הוערך בכ-3.95 מיליארד דולר ב2024 וצפוי להגיע לכ-6.28 מיליארד דולר עד 2030 שזה מספר יחסית קטן ביחס לתעשיות של טריליוני דולרים כמו רכב חשמלי, ביטחון, אנרגיה מתחדשת וAI.
החברות שנוגעות בצוואר הבקבוק שהזכרתי אותן מעלה כבר מקבלות תמחור שמספר את הסיפור. MP Materials, שכתבתי עליה למעלה, שמפעילה את מכרה Mountain Pass בארה״ב, נסחרת סביב שווי שוק של כ-9.7 מיליארד דולר, USA Rare Earth, שמנסה לבנות שרשרת אמריקאית מלאה מהכרייה ועד המגנט, נסחרת סביב כ-4.1 מיליארד דולר ו-Energy Fuels, שנכנסה חזק לתחום דרך עסקת רכישת יצרנית המגנטים הגרמנית Vacuumschmelze בכ-1.9 מיליארד דולר, נסחרת סביב כ-3.6 מיליארד דולר.
כדי לקבל עוד הבנה על מדינות נוספות במערב, Lynas האוסטרלית אחת הספקיות החשובות מחוץ לסין נסחרת סביב שווי של כ-16.1 מיליארד דולר אוסטרלי. כלומר, נוצרות עוד יכולות של המערב לבנות אלטרנטיבה לסין בחומרים שמניעים את הכלכלה התעשייתית הבאה. בשווי שוק גבוה.
אבל יש גם סיכון, לא כל חברה תהפוך למנצחת
כשנושא הופך לגיאופוליטי הוא מושך הרבה כסף, הרבה כותרות והרבה סיפורים. אבל לא כל חברה בתחום תצליח. פרויקטים של כרייה ועיבוד הם יקרים, איטיים, מורכבים סביבתית, ולעיתים תלויים מאוד במימון ממשלתי או בחוזי אספקה ארוכי טווח.
מעבר לזה, מחירי חומרי גלם יכולים להיות תנודתיים מאוד. חברה יכולה להיות “נכונה אסטרטגית” ועדיין לא להיות השקעה טובה במחיר מסוים. יש הבדל גדול בין סיפור מאקרו חזק לבין חברה שיודעת לתרגם אותו להכנסות, רווחיות ותזרים מזומנים.
לכן המשקיע צריך להיזהר מהמלכודת הקלאסית: לזהות מגמה אמיתית, ואז לקנות כל חברה שיש לה את המילה “rare earth” בשם.
הדרך הנכונה יותר היא לשאול: איפה החברה נמצאת בשרשרת הערך? האם יש לה לקוחות אמיתיים? האם יש לה יכולת ייצור ולא רק מצגת? האם היא תלויה במימון ממשלתי? האם יש לה יתרון תחרותי? והאם השוק כבר מתמחר את הסיפור בצורה מוגזמת?
השורה התחתונה
המינרלים הקריטיים הם לא עוד טרנד. הם תשתית.
כמו שנפט עיצב את הגיאופוליטיקה של המאה ה-20, מינרלים קריטיים עשויים לעצב חלק גדול מהגיאופוליטיקה של המאה ה-21. המעבר לרכב חשמלי, אנרגיה מתחדשת, AI, רובוטיקה, ביטחון מתקדם ותעשייה חכמה מגדיל את התלות בחומרים קטנים, אבל חיוניים.
וסין הבינה את זה מוקדם. היא לא הסתפקה בכרייה. היא בנתה שליטה בשלבי העיבוד, הזיקוק והמגנטים ובעצם כל המקומות שהם נוצר צוואר הבקבוק האמיתי.
עכשיו המערב מנסה לסגור פער של עשרות שנים. ארה״ב, אירופה, יפן, אוסטרליה ומדינות נוספות מבינות שעצמאות טכנולוגית לא מתחילה במעבדת AI או במפעל רכבים חשמליים היא מתחילה עמוק יותר, בחומרי הגלם שמאפשרים לכל המערכות האלה לפעול.
עבור משקיעים, זה אומר שמינרלים קריטיים הם לא רק סקטור של כרייה, הם נקודת חיבור בין גיאופוליטיקה, תעשייה, ביטחון, אנרגיה ושוק ההון. ובעולם שבו שרשרת אספקה יכולה להפוך לכלי נשק, מי ששולט במגנט עשוי לשלוט גם במנוע שמזיז את הכלכלה הבאה.