המרוץ לחשמל, איך מהפכת ה-AI הופכת את ענקיות הטק לחברות האנרגיה החדשות
25.6.2026

בקצרה
- מהפכת ה-AI דוחפת את מרכזי הנתונים לקצה גבול היכולת של רשתות החשמל הציבוריות, מה שמאלץ את ענקיות הטק כמו מיקרוסופט וגוגל להפוך לחברות אנרגיה עצמאיות, ובכך הן מבטיחות אספקת חשמל רציפה וחיונית להפעלת מודלי AI מתקדמים.
- החל משנת 2027 ועד 2029, צפויה עלייה דרמטית בייצור חשמל 'מאחורי המונה' (BTM) על ידי חברות הטכנולוגיה, מה שמצביע על מעבר מפתרונות שוליים לייצור אנרגיה עצמאי בהיקפים עצומים, כדי לעמוד בביקוש המפלצתי לכוח מחשוב.
- הביקוש העצום לכוח מחשוב, הנדרש למודלי שפה גדולים ובינה מלאכותית יוצרת, אינו יכול להיענות על ידי רשתות החשמל הציבוריות הקיימות, ולכן חברות הטק נאלצות להקים תחנות כוח פרטיות בשטחן כדי למנוע חניקה טכנולוגית.
- יחידת המידה מגה-וואט (MW) מדגישה את קנה המידה התעשייתי של צריכת החשמל, כאשר מתקני AI בודדים דורשים מאות מגה-וואטים, מה שממחיש את הצורך הקריטי של ענקיות הטק להשקיע בתשתיות אנרגיה עצמאיות ויעילות.
לאחר שדיברנו רבות על מהפכת ה-AI ובנחיצותם של דאטה סנטרים חדשים, הגיעה העת לפרק לגורמים את אופן האימוץ של מקורות האנרגיה בתוכם ולהבין לאן בדיוק המגמה הזו מובילה אותנו.
בזמן שהעולם מרותק ליכולות המדהימות של הבינה המלאכותית היוצרת, מאחורי הקלעים מתחולל שינוי דרמטי בלב הפועם של התשתית הטכנולוגית הגלובלית.
הביקוש העצום לכוח מחשוב דוחף את מרכזי הנתונים לקצה היכולת של רשתות החשמל הציבוריות, ומאלץ את ענקיות הטק להפוך לתחנות כוח עצמאיות.
המעבר לייצור חשמל מקומי, המשלב טורבינות גז מאסיביות, תאי דלק חדשניים ואפילו ניצנים ראשונים של אנרגיה גרעינית, הוא כבר לא פתרון גיבוי לחירום, אלא תנאי סף להישרדות במרוץ ה-AI.
בואו נצלול אל תמהיל האנרגיה העתידי שיזין את המחשוב העולמי עד לשנת 2029, ונבין כיצד השאיפה לחשמל זמין ורציף מעצבת מחדש את מפת האנרגיה העולמית.
קצת מושגים לפני שנתחיל
לפני שנצלול למאמר, בואו נבין מה אומר כל דבר, מגה-וואט, BTM וקיבולת IT, כדי שנוכל לדבר כולנו באותה השפה ולהבין את המספרים האמיתיים מאחורי המגמה:
-
מגה-וואט (MW): יחידת המידה הבסיסית להספק חשמלי בקנה מידה תעשייתי (מיליון וואט).
כדי לסבר את האוזן, מגה-וואט אחד יכול להפעיל בין 750 ל-1,000 בתים ממוצעים בו זמנית.
בעולם הבינה המלאכותית, מתקנים בודדים כבר נדרשים להספקים של מאות מגה-וואטים רק כדי להריץ את המודלים המתקדמים ביותר. -
(BTM (Behind-The-Meter, מאחורי המונה: מונח מפתח שמתאר ייצור חשמל עצמאי בשטח הלקוח. במקום לחבר את הדאטה סנטר לרשת החשמל הציבורית והעמוסה של המדינה, חברות הטכנולוגיה מקימות תחנות כוח פרטיות ממש לצד השרתים שלהן.
החשמל מיוצר ונצרך באותו המתחם, מבלי לעבור "דרך המונה" של חברת החשמל המרכזית. -
קיבולת (IT Capacity): כמות האנרגיה נטו שנדרשת כדי להפעיל את ציוד המחשוב וה-AI עצמו (כמו המעבדים הגרפיים, השרתים ומערכות האחסון), מבלי להחשיב את צריכת האנרגיה של מערכות מסביב כמו מיזוג אוויר או תאורה.
זהו המדד המדויק ביותר לעוצמת המחשוב האמיתית של המתקן.
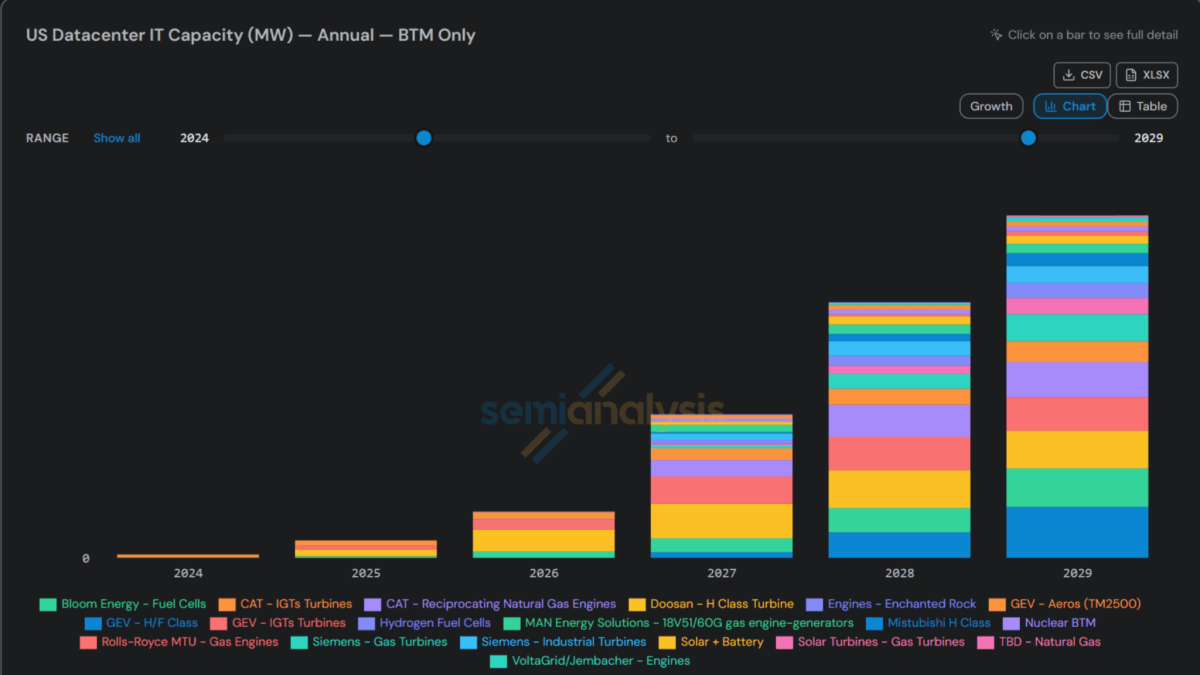
קרדיט: Semianalysis
המגמה המרכזית
כשמביטים בגרף, המאפיין הבולט ביותר שלו הוא הזינוק העצום בצריכת האנרגיה העצמאית.
בשנים 2024 ו-2025, העמודות המציגות את ייצור החשמל "מאחורי המונה" הן כמעט בלתי נראות ונושקות לאפס, מה שמעיד על כך שעד לא מזמן, פתרונות אלו נחשבו לפרויקטים ייחודיים ובשוליים בלבד.
עם זאת, החל משנת 2027 ועד לנקודת השיא ב-2029, התמונה נהפכת, אנחנו עדים לזינוק עצום ומטורף, הממחיש כיצד תוך חצי עשור בלבד מרכזי הנתונים נאלצים להזניק את כמויות האנרגיה שהם מייצרים בעצמם לממדי ענק חסרי תקדים.
מאחורי הזינוק הקיצוני הזה עומד שילוב עוצמתי בין מהפכת ה-AI לבין מגבלות התשתית של העולם הפיזי. מודלי השפה הענקיים והבינה המלאכותית היוצרת דורשים כוח מחשוב מפלצתי המשווע לכמויות חשמל עצומות, אך רשתות החשמל הציבוריות בארה"ב ובעולם פשוט אינן מסוגלות לעמוד בקצב הביקוש הקיצוני בזמן קצר כל כך.
כתוצאה מכך, כדי למנוע את חניקת המרוץ הטכנולוגי, ענקיות הטק, כמו מיקרוסופט (MSFT), גוגל (GOOG), אמזון (AMZN) ומטא (META) נאלצות להמציא את עצמן מחדש כחברות אנרגיה לכל דבר, ולהקים תחנות כוח עצמאיות בשטחן כדי להבטיח שהשרתים שלהן לעולם לא יפסיקו לעבוד.
השבוע כתבתי לכם סקירה מפורטת על תקציבי הענק שנשרפים בעקבות מהפכת ה-AI
צוללים אל תוך העמודות, תמהיל האנרגיה שנה אחר שנה
כדי להבין באמת כיצד ענקיות הטכנולוגיה מתכוונות לתדלק את מהפכת ה-AI, אנחנו צריכים להסתכל על הדינמיקה המשתנה של העמודות בגרף.
התמהיל הצבעוני הזה חושף סיפור מרתק, המעבר מפתרונות זמניים ומהירים לתשתית אנרגיה עצמאית, מגוונת ומפלצתית בגודלה.
בואו נפרק את השינויים הטכנולוגיים ואת נתחי השוק של כל ענף, החל מהנקודה שבה אנחנו נמצאים היום ועד לשנת היעד 2029.
שנת 2026, נקודת הזינוק והפתרונות המהירים
שנת 2026 מסמנת את תחילת היציאה הרשמית מהשלב הניסיוני אל יישום מעשי בשטח, כאשר העמודה בגרף מציגה גידול ראשוני אמנם, אך צנוע למדי ביחס למה שממתין לנו בהמשך הדרך.
בנקודת זמן זו, לחברות הטכנולוגיה הגדולות פשוט אין את הפריבילגיה להמתין להקמתן של תשתיות מורכבות וארוכות טווח, והן נאלצות לפנות לפתרונות הזמינים והמהירים ביותר שנמצאים כרגע על המדף. הדבר מתבטא בהשתלטות מוחלטת של מנועי וטורבינות גז, התופסים כ-70% מנפח הייצור העצמאי בשוק. מדובר בעיקר במערכות קטנות וגמישות של חברות כמו קטרפילר (CAT), ומנועי רולס-רויס (RYCEY).
מערכות אלו הן פתרונות שניתן להזמין ולחבר במהירות יחסית כדי לספק כוח מיידי לעומסי העבודה הראשונים והדחופים של מהפכת ה-AI.
לצד פתרונות הגז הדומיננטיים, השנה נחשפנו לניסיונות ראשונים לשילוב אנרגיה נקייה.
כ-20% מהנפח מיועד לאנרגיה מתחדשת ואגירה, עדות לניסיון של חברות הטק להציג אלטרנטיבה ירוקה בעזרת פאנלים סולאריים וסוללות ענק, גם אם המציאות בשטח מכריחה אותן להבין במהירות שזה פשוט לא מספיק כדי להבטיח חשמל יציב ורציף של 24/7.
במקביל, מתחילים להופיע ניצנים ראשונים בלבד, המהווים פחות מ-10% מסך הכל, של פתרונות כבדים ומבטיחים כמו הטורבינות של חברת סימנס (SIEGY) ותאי הדלק של בלום אנרג'י (BE) בירוק בהיר, שמנבטים את התשתית לקראת קפיצת המדרגה של השנים הבאות.
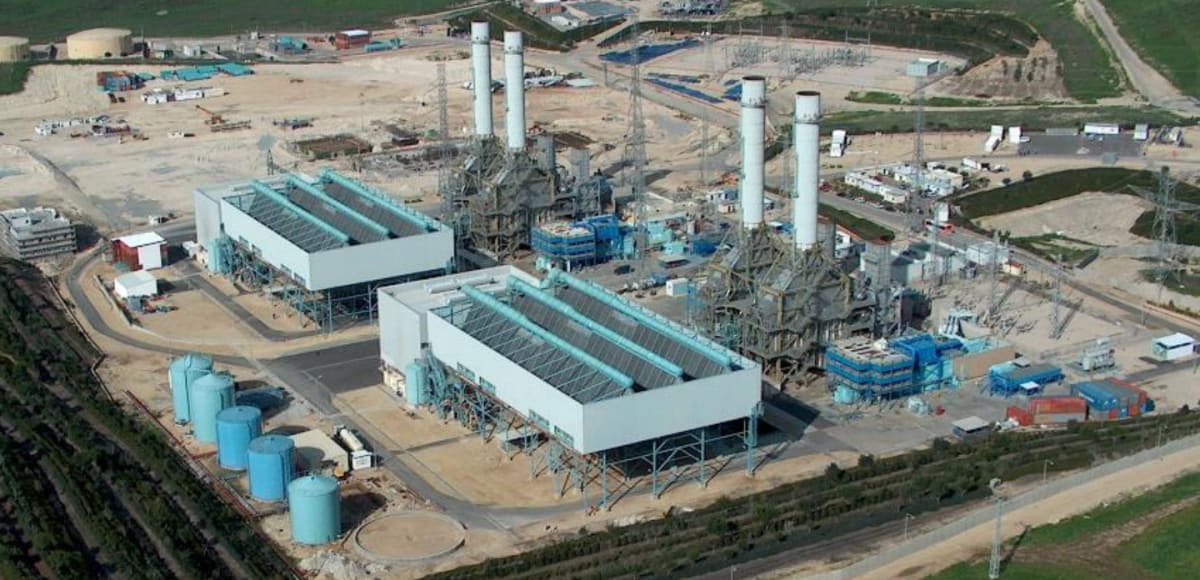
טרובינות גז.
קרדיט: חברת חשמל
שנת 2027: פריצת הדרך הטכנולוגית והגיוון המאסיבי
החל משנת 2027, סכר האנרגיה העצמאית אמור להיפרץ באופן רשמי.
צריכת ה-BTM מזנקת בצורה דרמטית ומכפילה את נפחה הכללי פי כמה לעומת השנה הקודמת, מה שמסמן את ההבנה המוחלטת של חברות הטכנולוגיה כי לא ניתן עוד להסתמך על מנועי גיבוי זמניים וקטנים בלבד. שנה זו מייצגת את תור הזהב של האנרגיה המתחדשת, כאשר היא מגיעה לשיא נתח השוק היחסי שלה ותופסת כ-25% מהתמהיל כולו, המענה הירוק המהיר ביותר שחברות הטק יכלו לפרוס בהיקפים גדולים. במקביל, בתחתית העמודה, פתרונות נקיים ויציבים יותר הופכים לעוגנים קבועים, תאי הדלק של בלום אנרג'י וטורבינות הגז של סימנס מתבססות יחד ומחזיקות כ-12% מנפח השוק, כשהן מספקות חשמל רציף המבוסס על תהליכים כימיים מתקדמים ויעילים במיוחד.
השינוי המבני המשמעותי ביותר של 2027 הוא כניסתן הרשמית של טורבינות הענק לתחנות כוח מקומיות כבדות ותופסות כ-15% מהנפח הכללי.
פלח זה, המובל על ידי ענקיות תשתיות האנרגיה כמו ג'י-אי ורנובה (GEV) ומיצובישי (MHVYF), מוכיח כי מרכזי הנתונים של ה-AI כבר אינם רק צרכני קצה של רשת החשמל, אלא הופכים למתקנים תעשייתיים כבדים המייצרים אנרגיה בקנה מידה של עיר קטנה ממש בשטחם.
שאר העמודה, המהווה כ-48% מהתמהיל, מתחלקת בין הפתרונות המסורתיים והמוכרים, טורבינות קטרפילר שמחזיקות כ-12% לבדן, לצד מגוון מנועי בוכנה וטורבינות גז מסחריות של חברות כמו רולס-רויס, הסוגרות את השכבות העליונות ומספקות את הגמישות הנדרשת לעמידה בתנודות ועומסי שיא.
טרובינה של GEV.
קרדיט: GEV
שנת 2028, המעבר לתחנות כוח תעשייתיות קשיחות
בשנה זו, נפח האנרגיה העצמאית של מרכזי הנתונים כמעט מכפיל את עצמו פעם נוספת, ומציג שינוי תפיסתי עמוק בשוק.
המגמה השולטת בשנה זו היא החיפוש הבלתי מתפשר אחר יציבות וגודל המסוגלים לספק עומס בסיס רציף וקבוע.
חברות הטכנולוגיה זונחות סופית את המערכות הזמניות ועוברות לתשתיות כבדות וארוכות טווח, דבר המתבטא בהשתלטות מאסיבית של טורבינות הגז הכבדות התופסות כ-35% במצטבר מנפח העמודה כולה. השכבות של ג'י-אי ורנובה, לצד הטורבינות של מיצובישי, מתרחבות בצורה אגרסיבית.
טורבינות תעשייתיות אלו מספקות כוח מפלצתי ורציף, והופכות רשמית לעמוד השדרה של הפרויקטים ומנוע הצמיחה המרכזי של ענקיות הטק.
במקביל לענקיות הגז, השכבות התחתונות של הגרף מתבססות כבסיס קבוע ומספקות את עמודי התווך הראשיים שעובדים מסביב לשעון ומחזיקים את ליבת המתקנים של ה-AI.
פלח זה, המורכב כאמור מתאי דלק של בלום אנרג'י וטורבינות של סימנס, צומח בצורה אחידה ומחזיק כ-22% מנפח השוק הכללי.
מנגד, אנו עדים לתופעה מעניינת של הצטמצמות יחסית בנתח האנרגיה המתחדשת והאגירה, היורד לכ-18% מהתמהיל.
חשוב להבין שבמונחים מוחלטים הספק הפאנלים הסולאריים והסוללות ממשיך לצמוח, אך הנתח היחסי שלו בעמודה קטן, פשוט מכיוון שהגז הטבעי התעשייתי אמור לצמוח בקצב מהיר ופראי הרבה יותר, במטרה לתת מענה אמין, קשיח ומיידי לביקוש החשמל הבלתי פוסק גם בשעות הלילה ובעונות החורף.
שנת 2029, שנת השיא והכניסה לאטום
אנחנו מגיעים אל שנת השיא של התחזית, שבה העמודה של 2029 הופכת למגדל ענק ומגוון המציג מערכת אקולוגית שלמה של אנרגיה פרטית, המשלבת בין דלקים מאובנים, אנרגיות מתחדשות וטכנולוגיות קצה. התשתית הקבועה, האמינה והיעילה במיוחד שמהווה כ-30% מכלל נפח האנרגיה העצמאית של הדאטה סנטרים בארה"ב המורכב מתאי הדלק של בלום אנרג'י ומטורבינות סימנס, המשמשים יחד כעוגן קשיח לשרתים.
הפלח הגדול ביותר בגרף, כ-40% מהנפח, הנשלט על ידי ענקיות הגז והפרויקטים העתידיים, טורבינות הענק של ג'י-אי ורנובה) ומיצובישי מחזיקות נתח שוק עצום, כשמעליהן בולטים פרויקטים מבוססי גז שכבר תוקצבו ואושרו, אך חברות הטק עדיין מנהלות לגביהם מכרזים מסחריים לקביעת זהות היצרן.
עם זאת, השכבה המרתקת ביותר בגרף כולו נמצאת ממש בראש המגדל של שנת 2029, והיא השכבה המייצגת את ה-Nuclear BTM ומחזיקה כ-8% מהתמהיל הכללי.
בשנה זו, החזון הגרעיני הופך למציאות מוחשית בשטח, כאשר חברות הטכנולוגיה מתחילות להפעיל כורים גרעיניים קטנים או מתחברות בקווי הולכה ישירים וייעודיים לתחנות כוח גרעיניות קיימות מבלי לעבור ברשת הציבורית.
עבור תעשיית ה-AI, מדובר בפתרון האולטימטיבי והקדוש ביותר, מקור אנרגיה בעל אפס פליטות פחמן, עוצמת דחיסות מפלצתית ורציפות מוחלטת של 24/7 שאינה תלויה בחסדי מזג האוויר, צעד שחותם סופית את הפיכתן של חברות הטק לחלוצות האנרגיה החדשות של העולם.
קרדיט: shutterstock
כתבה שכתבתי ל-Ynet על האנרגיה הגרעינית
הצד השני של המטבע
המעבר הדרמטי של מרכזי הנתונים לייצור חשמל עצמאי אולי פותר את בעיית האנרגיה של ענקיות הטק, אך הוא יוצר גלי הדף שמזעזעים סקטורים שלמים בשוק האנרגיה המסורתי.
הנפגעות המרכזיות הן חברות החשמל הציבוריות והמסורתיות.
חברות אלו תכננו לבנות תשתיות ענק, להעלות תעריפים וליהנות מכך שמרכזי הנתונים של ה-AI יהיו לקוחות הזהב הרשמיים שלהן ויזניקו את רווחיהן.
כעת, כשהדאטה סנטרים עוקפים את רשת החשמל הציבורית ובונים תחנות כוח פרטיות, חברות החשמל לא רק מפסידות את מנוע הצמיחה הגדול בהיסטוריה שלהן, אלא גם נשארות עם סיכון של נכסים תקועים, תשתיות הולכה יקרות שהן החלו לפתח עבור חברות הטק, וכעת עלולות להישאר ללא דורש.
חברות ענק בתחום התשתיות הציבוריות, כמו דיוק אנרג'י (DUK) או אמריקן אלקטריק פאוור (AEP), מוצאות את עצמן בעמדת מגננה מול המגמה הזו.
סקטור נוסף שצפוי לחוות טלטלה קשה הוא יצרניות האנרגיה המתחדשת הטהורות, אלו שמייצרות חשמל רק מפאנלים סולאריים או מטורבינות רוח, ללא מערכות אגירה מאסיביות או גיבוי קשיח.
כפי שראינו בניתוח האחוזים, הצרכים המפלצתיים של ה-AI מחייבים זמינות מוחלטת של 24/7, מה שפוסל כמעט לחלוטין פרויקטים ירוקים שתלויים אך ורק בחסדי מזג האוויר או בשעות האור. חברות שמפתחות אנרגיה ירוקה קלאסית בלבד, כמו נקסט-ארה אנרג'י פרטנרס (NEP) או ענקיות סולאר כמו סאנראן (RUN), מגלות שהן נדחקות לשולי המרוץ לטובת טורבינות הגז והכורים הגרעיניים, מה שמאלץ אותן לחשב מסלול מחדש ולשנות את המודל העסקי שלהן כדי לא להישאר מאחור.
כשענקיות הטק הופכות לחברות האנרגיה החדשות
בשורה התחתונה, המגמות המשתקפות בגרף מבהירות מעבר לכל ספק כי המרוץ להובלת הבינה המלאכותית הוא כבר מזמן לא רק מרוץ של אלגוריתמים או שבבי מחשוב מתקדמים, אלא מרוץ קיומי של אנרגיה וחשמל.
הזינוק הצפוי עד לשנת 2029 והמעבר החד לייצור BTM מדגישים כי חברות הענק אינן מוכנות להפקיר את עתידן בידי תשתיות החשמל הציבוריות והמסורתיות שאינן עומדות בעומס.
על ידי בניית תמהיל מבוזר, הנשען ברובו על הגז הטבעי של חברות כמו GE Vernova ומיצובישי כגשר מיידי, לצד תאי דלק כימיים וכניסה נועזת לאנרגיה גרעינית, תעשיית הטכנולוגיה ממציאה את עצמה מחדש כאחת מיצרניות האנרגיה הגדולות והחדשניות בהיסטוריה.
שינוימבני זה לא רק מבטיח את המשך מהפכת ה-AI, אלא יוצר סדר עולמי חדש שבו גבולות התעשייה מטושטשים, והיכולת לייצר חשמל נקי, רציף ועצמאי היא הנכס היקר ביותר על פני כדור הארץ.