נוקיה חוזרת למרכז הבמה
24.6.2026

בקצרה
- נוקיה עוברת שינוי אסטרטגי משמעותי, ממפעילת מכשירים ניידים לספקית תשתיות תקשורת לעידן ה-AI, מה שמאפשר לה למקד את פעילותה בתחומי צמיחה כמו דאטה סנטרים ורשתות ענן, ובכך להציג פוטנציאל השקעתי חדש.
- החברה הציגה ברבעון הראשון של 2026 צמיחה של 4% במכירות מתואמות ל-4.5 מיליארד אירו ועלייה של 54% ברווח התפעולי ל-281 מיליון אירו, נתונים המעידים על שיפור בביצועים התפעוליים ועל התחלה מוצלחת של המעבר האסטרטגי שלה.
- מנוע הצמיחה המרכזי של נוקיה הוא תחום ה-AI והענן, שבו מכירותיה קפצו ב-49% והגיעו ל-8% מכלל ההכנסות, עם הזמנות חדשות של מיליארד אירו, מה שמצביע על יכולתה לנצל את גל ההשקעות העולמי בתשתיות AI.
- למרות הצמיחה המרשימה בתחומי ה-AI והענן, הם עדיין מהווים חלק קטן יחסית מפעילות החברה, כאשר חלקים אחרים כמו רשתות רדיו נותרו ללא צמיחה, מה שמדגיש את הסיכון שהשינוי עדיין לא חלחל לכלל פעילותה ודורש מעקב אחר התפתחותה הכוללת.
נוקיה (NOK) הייתה פעם שם נרדף לטלפון הנייד עצמו.
היום היא מנסה לחזור לשוק ההון מזווית אחרת לגמרי, לא כיצרנית מכשירים אלא כספקית של תשתיות תקשורת, רכיבים אופטיים ותוכנה לרשתות שמשרתות את עידן ה AI.
השאלה המהותית היא כבר לא האם החברה השתנתה, אלא האם השוק כבר תימחר את מרבית השינוי הזה או שנותר עוד מרחב לצמיחה.
מהחברה ששלטה בכיס של כולם לחברה שנאבקה לשרוד
בשיא פעילותה, נוקיה החזיקה ביותר מ 40% משוק הטלפונים הניידים העולמי.
אלא שהמעבר המהיר לסמארטפונים, ההצלחה של אפל (AAPL) ומערכת ההפעלה אנדרואיד של גוגל, יחד עם בחירה מאוחרת להישען על מערכת ההפעלה של מיקרוסופט (MSFT), הוציאו את החברה ממוקד הצמיחה של עולם המובייל.
ב 2013 נוקיה מכרה למיקרוסופט את חטיבת המכשירים והטלפונים שלה בעסקה של 7.2 מיליארד דולר.
אבל ההתרסקות לא נבעה רק מטעות אחת.
נוקיה נכנסה לעשור שבו היא נדרשה להגדיר מחדש את עצמה כחברת תשתיות תקשורת לעולם העסקי.
זהו שוק שונה לחלוטין משוק הטלפונים, שוק שמבוסס על תקציבי השקעה של מפעילות סלולר, מחזורי שדרוג ארוכים, תחרות אגרסיבית ולחץ מתמשך על מחירים ושיעורי רווח.
גם כאשר החברה הציגה טכנולוגיה טובה, המשקיעים התקשו לראות מנוע צמיחה חד וברור.
השינוי הנוכחי הוא לא רק מיתוג מחדש
המהלך המרכזי של נוקיה הוא מעבר ממיקוד בחברות תקשורת מסורתיות למיקוד בתשתיות שמשרתות דאטה סנטרים, ענן, חיבורי רשת מהירים ורשתות שמותאמות לעומסי AI.
בנובמבר 2025 החברה הציגה מבנה פעילות חדש עם שתי חטיבות עיקריות, תשתיות רשת ותשתיות סלולריות, לצד יעד להעלות את הרווח התפעולי המתואם לטווח של 2.7 עד 3.2 מיליארד אירו עד 2028.
החלק המעניין ביותר בשינוי הוא חטיבת תשתיות הרשת.
כאן נמצאים התחומים האופטיים, תקשורת ה IP ורשתות קוויות, כלומר שכבות התקשורת שמחברות בין שרתים, דאטה סנטרים ומוקדי ענן. נוקיה רכשה את אינפינרה כדי לחזק את המעמד שלה בשוק האופטי, והאסטרטגיה החדשה מבוססת על ניסיון להפוך את החיבור בין שרתי AI למהיר, יעיל וחסכוני יותר באנרגיה.
הדוח האחרון סיפק הוכחה ראשונה שהמהלך מתחיל לעבוד
ברבעון הראשון של 2026 רשמה נוקיה מכירות מתואמות של 4.5 מיליארד אירו, צמיחה של 4% במטבע קבוע. הרווח התפעולי המתואם עלה ב 54% ל 281 מיליון אירו, ושיעור הרווח התפעולי השתפר מ 4.2% ל 6.2%.
גם שיעור הרווח הגולמי עלה ל 45.5%, נתון שממחיש שיפור באיכות ההכנסות ולא רק גידול במחזור.
המנוע המרכזי היה תחום ה AI והענן.
המכירות ללקוחות AI וענן קפצו ב 49%, הגיעו ל 8% מכלל הכנסות הקבוצה, ונוקיה רשמה הזמנות חדשות בהיקף של מיליארד אירו מלקוחות בתחום כבר במהלך הרבעון.
חטיבת הרשתות האופטיות צמחה ב 20%, בעוד חטיבת תשתיות הרשת כולה צמחה ב 6%.
המשמעות היא שנוקיה מתחילה ליהנות מאותו גל השקעות שמזניק את הביקוש לשרתים, חשמל, קירור ושבבים. רק שבמקום להיות ספקית של מעבדים, היא מנסה להפוך לספקית של שכבת הקישוריות שמאפשרת לאותם מעבדים לעבוד יחד בקנה מידה עצום.
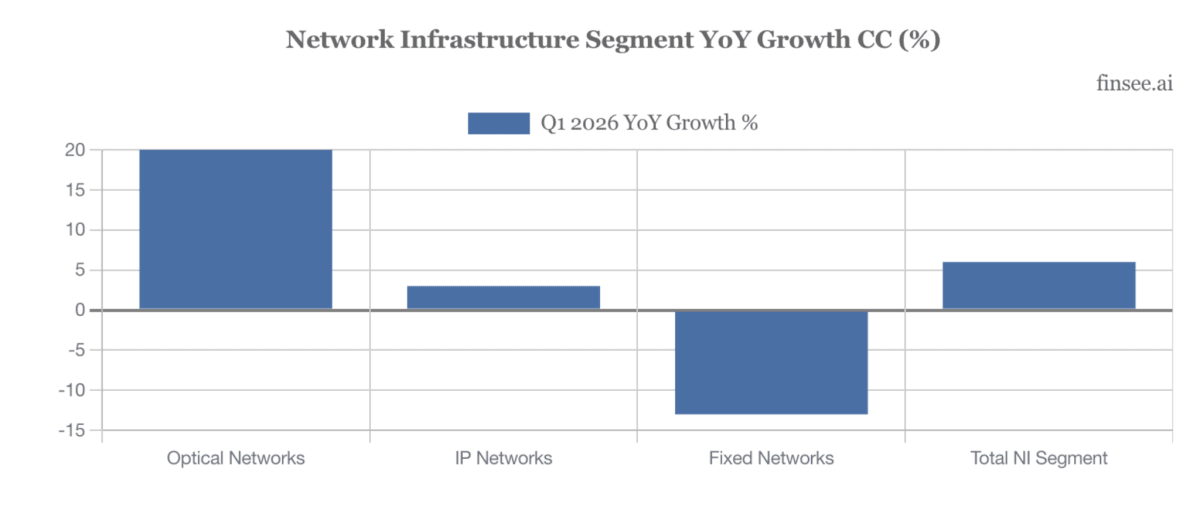
בגרף ניתן לראות את צמיחת האפיקים השונים בחטיבת תשתיות הרשת
מקור: finsee
עדיין לא כל העסק השתנה
הסיכון המרכזי הוא שהצמיחה המהירה עדיין מגיעה מחלק קטן יחסית מהחברה.
תחום ה AI והענן מהווה 8% בלבד מהמכירות, בעוד חלקים גדולים מהפעילות עדיין תלויים במפעילות תקשורת מסורתיות.
רשתות הרדיו נותרו ללא צמיחה ברבעון, ורשתות קוויות ירדו ב 13% בעקבות מעבר החברה ממוצרים צרכניים בעלי מרווח נמוך למוצרים רווחיים יותר עבור מפעילות תקשורת.
גם השיפור בשיעור הרווח של חטיבת התשתיות הסלולריות, שהגיע ל 8.9% לעומת 5.1% ברבעון המקביל, אינו כולו צמיחה אורגנית.
חלק מהשיפור נובע מהשוואה נוחה מול חיוב חד פעמי שנרשם בשנה שעברה.
לכן, הדוח בהחלט מחזק את הסיפור, אך עדיין אינו מוכיח שכל פעילות החברה נכנסה למחזור צמיחה חדש.
העלאת התחזיות היא הנתון שהשוק באמת התייחס אליו
נוקיה הותירה את תחזית הרווח התפעולי השנתית בטווח של 2 עד 2.5 מיליארד אירו, אך העלתה משמעותית את התחזית לחטיבת תשתיות הרשת. 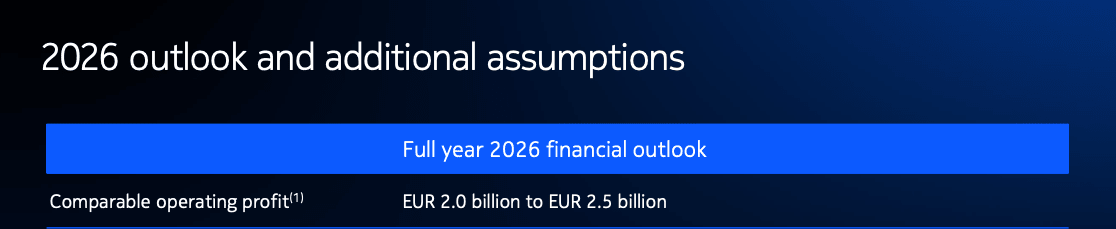
מקור: Nokia ir
החברה צופה כעת צמיחה של 12% עד 14% בחטיבה במהלך 2026, כאשר תחומי הרשתות האופטיות ורשתות ה IP צפויים לצמוח יחד ב 18% עד 20%.
החברה גם ציינה שהיא מתקדמת מעט מעל אמצע טווח התחזית השנתי שלה.
זהו שינוי חשוב כי במשך שנים נוקיה נתפסה כחברה שמחכה להתאוששות בתקציבי סלולר.
כעת היא מתחילה להציג מנוע שאינו תלוי רק במפעילות סלולר, אלא גם בהשקעות של ענקיות ענן ודאטה סנטרים.
כל עוד הצמיחה הזו מתורגמת להזמנות, הכנסות ושיעורי רווח, היא יכולה לשנות גם את המכפיל שהשוק מוכן להעניק לחברה.
פנסילבניה, שבבים פוטוניים וטראמפ
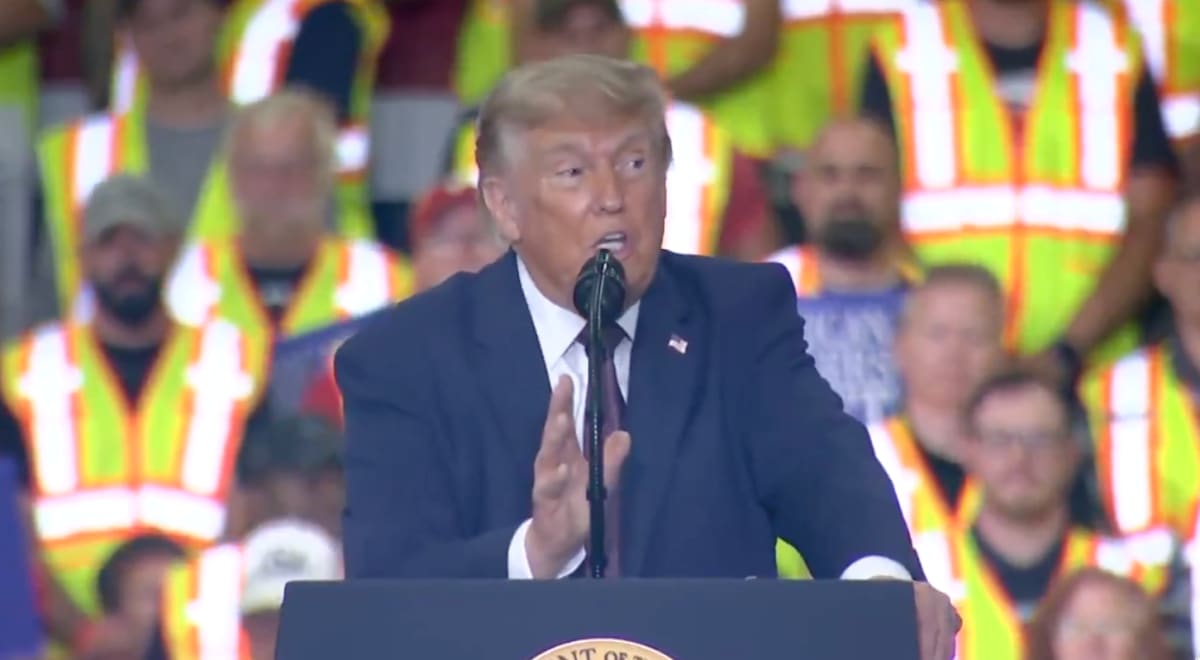
ההתייחסות של טראמפ לנוקיה בפנסילבניה אינה מקרית.
אתמול (23.6.26) הוא הזכיר את השקעת החברה בהיקף של 30 מיליון דולר להרחבת פעילות בדיקות ואריזה מתקדמת של שבבים פוטוניים באזור. מדובר במהלך שנועד להגדיל עד פי עשרה את קיבולת האתר של נוקיה באלנטאון, כאשר הקיבולת החדשה אמורה להיות זמינה מסחרית עד סוף הרבעון השלישי.
מקור: X
חשוב לדייק, זו אינה הקמה של מפעל שבבים מתקדם בסגנון אינטל (INTC), אלא הרחבה של יכולות בדיקה ואריזה לשבבים פוטוניים.
בכל זאת, בתחום שבו פחות מ 2% מפעילות הבדיקות והאריזה המתקדמת מתקיימת בארצות הברית, מדובר בנכס אסטרטגי. השבבים הפוטוניים של נוקיה משמשים להעברת מידע בקצב גבוה ובצריכת חשמל נמוכה יותר, בדיוק בנקודת החיבור שבין הדאטה סנטרים, רשתות הענן ועומסי ה AI.
האזכור של טראמפ הוסיף סנטימנט, אך הוא לא כלל חוזה ממשלתי חדש או התחייבות לרכישת ציוד מנוקיה. לכן מדובר בעיקר בחיזוק ציבורי לסיפור האמריקאי של החברה, ולא באירוע שמשנה לבדו את השווי הכלכלי שלה.
ההשוואה ל DELL ול IBM חשובה, אבל גם מסוכנת
דל (DELL) קיבלה דחיפה חדה לאחר שטראמפ שיבח אותה בפומבי, אך המניה נהנתה גם ממנועים עסקיים מוחשיים יותר, בהם ביקוש לשרתי AI וחוזה פנטגון בהיקף של 9.7 מיליארד דולר.
ב IBM, סרטון ישן שבו טראמפ שיבח את החברה תרם לסנטימנט, אך העלייה במניה לא נבעה רק מהסרטון. היא נתמכה גם בשדרוג מצד JPMorgan, בהתאוששות רחבה יותר במניות תוכנה ובהתקדמות ממשלתית לקידום תחום המחשוב הקוונטי.
נוקיה נמצאת בשלב שונה.
היא לא קיבלה קריאה ישירה לרכוש את המניה, לא חוזה ממשלתי ענק ולא מענק פדרלי שמשנה את התחזיות. היא קיבלה חשיפה תקשורתית סביב השקעה שכבר הוכרזה.
לכן, מי שמנסה לבנות את התזה רק על אפקט טראמפ עלול לפספס את הסיפור האמיתי, שהוא המעבר של נוקיה לספקית תשתיות לגל ההשקעות ב AI.
גם האנליסטים שינו כיוון, אבל המניה כבר לא זולה כפי שהייתה
בחודשים האחרונים נרשמה סדרה של העלאות דירוגים.
בנק אוף אמריקה העלה את הדירוג לנוקיה לנייטרלי לרכישה עם העלאת מחיר היעד, ארטה העלתה את הדירוג לרכישה, וגולדמן זאקס העלה את הדירוג ממכירה לנייטרלי. הקו המשותף הוא ההבנה שהחשיפה של נוקיה לרשתות אופטיות, ענן ודאטה סנטרים הפכה מהותית יותר.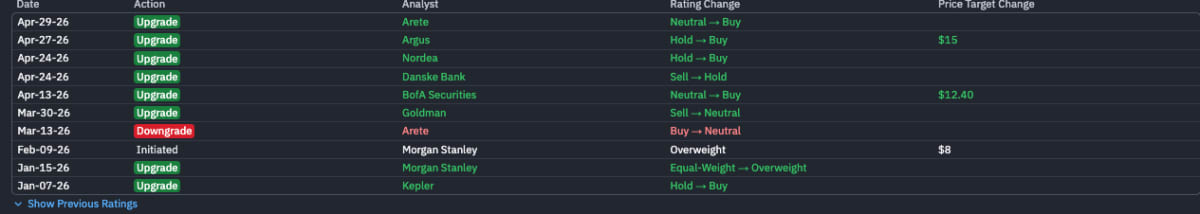
מקור: finviz
אבל כאן נמצא גם סימן האזהרה.
מניית נוקיה נסגרה ב 13.70 דולר אתמול בסיום יום המסחר, בשווי שוק של כ 75.7 מיליארד דולר.
קונצנזוס מחירי היעד של האנליסטים עומד על 12.57 דולר בלבד, גם אם רוב הדירוגים עדיין חיוביים.
הפער הזה ממחיש שהמניה כבר הקדימה חלק משמעותי מהשדרוגים ומהציפיות לעתיד.
השאלות שצריכות לעמוד במרכז הניתוח
הדוחות הקרובים יצטרכו לספק תשובות לשלוש שאלות מרכזיות. הראשונה נוגעת ליכולת הביצוע.
נוקיה העלתה את תחזית הצמיחה ברשתות האופטיות וה IP לטווח של 18% עד 20%, בזמן שהיא עצמה מציינת התארכות בזמני האספקה בענף.
לכן השאלה היא האם הרחבת כושר הייצור, כולל המתקן החדש בסן חוזה והפעילות בפנסילבניה, תאפשר לה לעמוד בביקושים בלי לוותר על הזמנות או לפגוע בשיעורי הרווח.
השאלה השנייה היא האם עסקי הליבה המסורתיים מתקרבים לתחתית.
המכירות למפעילות תקשורת ירדו ב 2%, מדובר עדיין בבסיס ההכנסות הגדול ביותר של החברה.
עצירת הירידה במחצית השנייה של השנה תאותת שהצמיחה בתחום ה AI והענן מתווספת לעסק יציב יותר. לעומת זאת, המשך שחיקה מתמשכת ישאיר את נוקיה תלויה בקצב הצמיחה של פעילות שעדיין מהווה חלק קטן יחסית מהמחזור הכולל.
השאלה השלישית מתמקדת ברשתות הקוויות.
הירידה של 13% במכירות מוסברת במעבר ממוצרי סיבים לצרכן, בעלי רווחיות נמוכה יותר, לפתרונות מתקדמים יותר עבור מפעילות תקשורת.
המעבר הזה יכול לשפר את איכות ההכנסות בעתיד, אך עד שיתורגם גם לצמיחה במחזור הוא ימשיך להעיב על התמונה, המשקיעים יצטרכו לעקוב אחר הרבעון שבו המכירות של פתרונות הקצה למפעילים יתחילו לפצות על הירידה בפעילות הצרכנית ולהחזיר את החטיבה לצמיחה מוחלטת.