קווין וורש עולה לבמה, הנגיד החדש פותח עידן חדש בפד
18.6.2026

בקצרה
- הנגיד הנכנס קווין וורש הותיר את הריבית ללא שינוי בטווח של 3.5% עד 3.75%, אך סימן רפורמה רחבה בתקשורת הפד, מה שמעיד על מעבר מגישה מנחה לשווקים לגישה המתמקדת בנתונים כלכליים בלבד, בדומה לסגנונו של אלן גרינספאן.
- וורש הודיע על ביטול שיטת התחזיות העתידיות של הפד לגבי הריבית, במטרה להחזיר את מרכז הכובד לנתוני אינפלציה, תעסוקה וצמיחה, מה שדורש מהמשקיעים להגיב ישירות לנתונים הכלכליים במקום להסתמך על מפת דרכים מהפד.
- הנגיד החדש רמז על צמצום תדירות ואורך מסיבות העיתונאים, וציין כי הן יתקיימו רק כאשר יש מסר מהותי, מה שמסמן שינוי תרבותי לעבר תקשורת פחות מפורטת ויותר ממוקדת, ומפחית את התלות של השווקים בפרשנויות הפד.
- וורש הקים חמישה צוותי עבודה פנימיים, כולל צוות תקשורת הפד וצוות מאזן הפד, מה שמצביע על בחינה עמוקה של אופן פעולת הבנק המרכזי והשפעתו על הנזילות ותנאי האשראי, מעבר לניהול הריבית השוטף.
החלטת הריבית שהתפרסמה אתמול בשעה 21:00, הייתה מיוחדת במיוחד והביאה את הנגיד הנכנס קווין וורש לעמוד על הבמה לראשונה, רגע שלא חזר על עצמו בפד מאז שהנגיד הקודם, ג'רום פאוול, עמד לראשונה מול עיתונאים במרץ 2018.
הוועדה הפדרלית לשוק הפתוח (FOMC) הותירה את הריבית ללא שינוי בטווח של 3.5% עד 3.75%, אך ההחלטה עצמה הייתה הצד הצפוי והפחות מעניין של הישיבה.
העניין האמיתי היה בוורש עצמו, באופן שבו הוא בחר לתקשר, ובאותות הראשונים לכיוון שאליו הוא מתכוון להוביל את הבנק המרכזי החשוב בעולם.
הישיבה התקיימה על רקע אינפלציה שמטפסת בשל זעזוע אנרגיה ממלחמת איראן, וכלכלה שמייצרת ללחצים סותרים בין הצורך לשמור על יציבות מחירים לבין הצורך לא לחנוק צמיחה, וורש נכנס לתפקיד בנקודת זמן רגישה במיוחד ובחר להשתמש בה כדי להתחיל לסמן רפורמה רחבה בדרך שבה הפד מתנהל ומתקשר עם השווקים.
התחלה שמגיעה עם שינויים
וורש סימן כבר בתחילת הדרך שהוא לא מתכוון להיות המשך ישיר של עידן פאוול, אלא לנסות לעצב סגנון ניהול ותקשורת אחר, הוא רואה את עצמו במידה מסוימת כממשיך קו המזכיר את אלן גרינספאן, נגיד הפד לשעבר, שהיה ידוע בגישה זהירה יותר, מצומצמת יותר, ולעיתים גם עמומה יותר מול השווקים.
בישיבה הנוכחית וורש התחיל לתרגם את זה למעשים, הוא הודיע שהפד מוריד את כל שיטת התחזיות של מה עתיד להיות עם הריבית בעתיד הקרוב, כי מבחינתו השווקים צריכים להגיב לנתונים הכלכליים עצמם, ולא לבנות תרחישים שלמים סביב השאלה איך הפד יפרש את אותם נתונים.
זו אמירה חשובה, כי במשך שנים וול סטריט התרגלה לקבל מהפד לא רק החלטת ריבית, אלא גם סוג של מפת דרכים קדימה.
גם ההצהרה הרשמית של הפד שיקפה את שינוי הסגנון הזה.
וורש תיאר אותה כקצרה יותר, פשוטה יותר, וככזו שמציגה את העובדות בלי שכבות פרשנות מיותרות.
המסר שלו היה די ברור, הפד לא אמור להיות מערכת ניווט שמסבירה לשווקים כל פנייה עתידית, אלא גוף שמקבל החלטות בהתאם לנתונים שמגיעים.
שינוי נוסף שעלה במסיבת העיתונאים נוגע לעצם הדרך שבה הפד מדבר עם הציבור.
וורש רמז שמסיבות העיתונאים שלו לא בהכרח יהיו ארוכות כמו אלו של פאוול, ושייתכן שלא כל ישיבת מדיניות תלווה במסיבת עיתונאים מלאה.
לדבריו, מסיבת עיתונאים היא דבר חשוב כאשר באמת יש משהו חשוב לומר, וגם זו אמירה שמסמנת שינוי תרבותי, מעבר מפד שמסביר הרבה, לפד שמנסה לדבר פחות, אבל לכאורה בצורה מדויקת יותר.
המשמעות עבור השווקים בעיניי גדולה ומעניין לראות איך היא תתקבל בוול סטריט.
בתקופת פאוול, כל מילה, כל ניסוח וכל שינוי קטן בהצהרה הפכו לאירוע שוק בפני עצמו, וורש מנסה לצמצם את התלות הזו, ולהחזיר את מרכז הכובד לנתוני האינפלציה, התעסוקה, הצמיחה, הפריון, מחירי האנרגיה ותנאי האשראי.
5 צוותי העבודה החדשים שוורש הקים
במסיבת העיתונאים וורש הודיע על כוונתו להקים חמישה צוותי עבודה, ולא בדיוק ועדות במובן הפורמלי. מדובר בצוותים פנימיים שיבחנו מחדש תחומים שהוא הגדיר כמרכזיים לניהול הרחב של המדיניות המוניטרית.
עצם ההכרזה הזו חשובה, כי היא מלמדת שוורש לא מגיע רק כדי לנהל את הריבית מישיבה לישיבה, אלא כדי לפתוח בחינה עמוקה יותר של הדרך שבה הפד פועל, חושב ומתקשר.
-
צוות תקשורת הפד, יבחן את האופן שבו הפד מתקשר עם הציבור, עם המשקיעים ועם השווקים.
זה כנראה הצוות החשוב ביותר להבנת וורש, משום שכבר בישיבה הראשונה שלו הוא סימן שהתקשורת של הפד הפכה בעיניו למפורטת מדי, מנחה מדי, ולעיתים אולי אפילו כזו שמייצרת תלות מוגזמת מצד השווקים.
המטרה כאן היא לבחון האם הפד צריך להמשיך לספק כל כך הרבה רמזים קדימה, או לעבור לשפה מצומצמת יותר שמתמקדת בעיקר בעובדות ובנתונים.
-
צוות מאזן הפד, יעסוק במאזן הפד, כלומר בהיקף ובהרכב הנכסים שהבנק המרכזי מחזיק.
מדובר בנושא קריטי, משום שהריבית היא לא הכלי היחיד שמשפיע על הכלכלה ועל השווקים, אלא מאזן הפד הוא זה שמשפיע על הנזילות במערכת, על תנאי האשראי, על שוק האג״ח, ועל התמחור של נכסי סיכון.
בתקופות שבהן הפד מרחיב את המאזן, הוא למעשה מזרים יותר נזילות לשווקים. בתקופות שבהן הוא מצמצם אותו, התנאים הפיננסיים יכולים להתהדק גם בלי העלאת ריבית נוספת, לכן וורש מאותת שהדיון על המדיניות המוניטרית לא יכול להסתכם רק בשאלה האם הריבית תעלה או תרד.
-
צוות מקורות המידע והנתונים, יבחן את השימוש של הפד במקורות מידע קיימים.
המשמעות היא בדיקה של איכות הנתונים שעליהם הפד מסתמך, המהירות שבה הם מגיעים, הרלוונטיות שלהם לכלכלה הנוכחית, והיכולת שלהם לשקף בזמן אמת שינויים בשוק העבודה, באינפלציה, בצריכה ובהשקעות.
זו נקודה חשובה במיוחד בכלכלה שמשתנה מהר, כי חלק מהנתונים המסורתיים מגיעים באיחור, ולעיתים מתעדכנים לאחור בצורה משמעותית.
וורש כנראה רוצה להבין האם הפד מקבל תמונה מספיק חדה ועדכנית, או שהוא נשען יותר מדי על כלים שמתאימים לעולם כלכלי איטי יותר.
-
צוות פריון ותעסוקה, יתמקד בפריון ובשוק העבודה.
כאן נכנס אחד הנושאים שוורש מדבר עליהם כבר תקופה, והוא ההשפעה של הבינה המלאכותית על הכלכלה.
אם הבינה המלאכותית באמת מעלה את הפריון, המשמעות יכולה להיות דרמטית, כי כלכלה שמייצרת יותר תפוקה מכל עובד יכולה לצמוח מהר יותר בלי בהכרח לייצר אותה רמת אינפלציה.
מצד שני, אם שוק העבודה נשאר חזק מדי והשכר ממשיך לעלות בקצב שמזין ביקושים, הפד עלול לחשוש שהאינפלציה תישאר גבוהה יותר לאורך זמן.
לכן הצוות הזה אמור לבחון את אחת השאלות הכי חשובות של השנים הקרובות, האם אנחנו נמצאים בתחילתו של שיפור פריון אמיתי, או שהשוק מתלהב מהר מדי מסיפור שעדיין לא מופיע מספיק חזק בנתונים.
-
צוות מסגרות האינפלציה, יעסוק במסגרות האינפלציה של הפד, כלומר בדרך שבה הבנק המרכזי מגדיר, מודד ומפרש את יעד האינפלציה שלו.
זו נקודה רגישה מאוד, כי הפד מתמודד כעת עם אינפלציה שמגיעה בחלקה מזעזוע חיצוני, בעיקר מחירי אנרגיה, אבל החשש האמיתי הוא לא רק מהעלייה במחירי הנפט, אלא מהאפשרות שהיא תחלחל לשאר הכלכלה.
וורש הסביר שהפד לא יכול לשלוט במחיר של נפט, בקר, ביצים או חלב, אבל התפקיד שלו הוא למנוע מהעליות האלה להתפשט וליצור השפעות מסדר שני ושלישי, כלומר מצב שבו עסקים מעלים מחירים, עובדים דורשים שכר גבוה יותר, והאינפלציה הופכת מריכוזית וזמנית לרחבה ועקשנית.
שינוי הריבית הצפוי, תחזיות חצויות בקרב חברי הוועדה
התחזיות החדשות של קובעי המדיניות בפד הראו תמונה מפוצלת במיוחד.
9 חברי ועדה צופים לפחות העלאת ריבית אחת של 25 נקודות בסיס השנה, כאשר 6 מתוכם מצפים לפחות ל-2 העלאות ריבית.
מנגד, 9 חברים אחרים ציפו שלא יהיה שינוי בריבית, או שתהיה הפחתת ריבית.
החלוקה הזו, כמעט שווה לחלוטין בין שני המחנות, היא אחד הסיפורים המרכזיים של הישיבה.
המשמעות היא שהפד אינו מאוחד סביב כיוון ברור להמשך השנה, וההחלטה המיידית להשאיר את הריבית ללא שינוי התקבלה פה אחד, אבל מאחורי הקלעים חברי הוועדה מסתכלים על אותה כלכלה ומגיעים למסקנות שונות.
חלקם רואים אינפלציה שמתחממת ודורשת תגובה קשוחה יותר, אחרים רואים זעזוע אנרגיה שעשוי להתמתן, לצד סיכון שאם הפד יחמיר יותר מדי הוא עלול לפגוע בצמיחה ובשוק העבודה.
התגובה הראשונית של השווקים הייתה ניצית יותר, גם בלי העלאת ריבית בפועל, עצם העובדה שמחצית מחברי הפד רואים אפשרות להעלאות נוספות השנה הספיקה כדי לשנות את תמחור השוק.
לאחר פרסום התחזיות, הסוחרים עברו לתמחר באופן מלא העלאת ריבית אחת של רבע נקודת אחוז עד סוף השנה, והמניות נסוגו בעקבות המסר הזה.
מאחורי הנטייה הניצית, תחזיות אינפלציה גבוהות יותר
הסיבה המרכזית לנטייה הניצית יותר נמצאת בתחזיות האינפלציה.
הפד העלה את תחזית מדד ה-PCE, לשנת 2026 מ-2.7% ל-3.6%.
גם ה-Core PCE, מדד האינפלציה המועדף על הפד, שמנכה את מחירי המזון והאנרגיה התנודתיים, עלתה מ-2.7% ל-3.3%.
כאשר גם המדד הכללי וגם מדד הליבה עולים בתחזיות, המשמעות היא שחברי הפד לא רואים את הבעיה רק כעלייה זמנית במחירי האנרגיה.
זה החלק החשוב ביותר, כי אם האינפלציה הייתה מגיעה רק מנפט וגז, היה אפשר לטעון שמדובר בזעזוע חיצוני שיחלוף ברגע שמחירי האנרגיה יירגעו, אבל כשהליבה עולה גם היא, הפד מבין שהסיכון הוא רחב יותר.
כלומר, קיימת אפשרות שהאינפלציה כבר מתחילה לחלחל לשירותים, לשכר, לעלויות של עסקים ולציפיות של הצרכנים. במצב כזה, לפד קשה הרבה יותר להצדיק הפחתת ריבית.
בהתאם לכך, גם התחזית החציונית לריבית בסוף 2026 עלתה ל-3.8%, לעומת 3.4% בתחזית מרץ.
זהו שינוי משמעותי, משום שהוא אומר שהפד רואה את הריבית נשארת גבוהה יותר ממה שחשב לפני כמה חודשים.
המסר למשקיעים ברור, הפד לא ממהר להוריד ריבית, ובתרחיש מסוים הוא אפילו עשוי להעלות אותה שוב. זהו למעשה הביטוי המספרי של מסר הריבית הגבוהה לזמן ממושך יותר, מסר שעלול להמשיך להכביד על מניות צמיחה, על שוק הנדל״ן, על חברות ממונפות ועל שוק האשראי.
הגרף למטה ממחיש היטב את הבעיה שמולה וורש נכנס לתפקיד, אחרי תקופה שבה האינפלציה נראתה בשליטה יחסית, זעזוע האנרגיה החזיר אותה כלפי מעלה, והפך את האפשרות להפחתת ריבית להרבה פחות נוחה עבור הפד.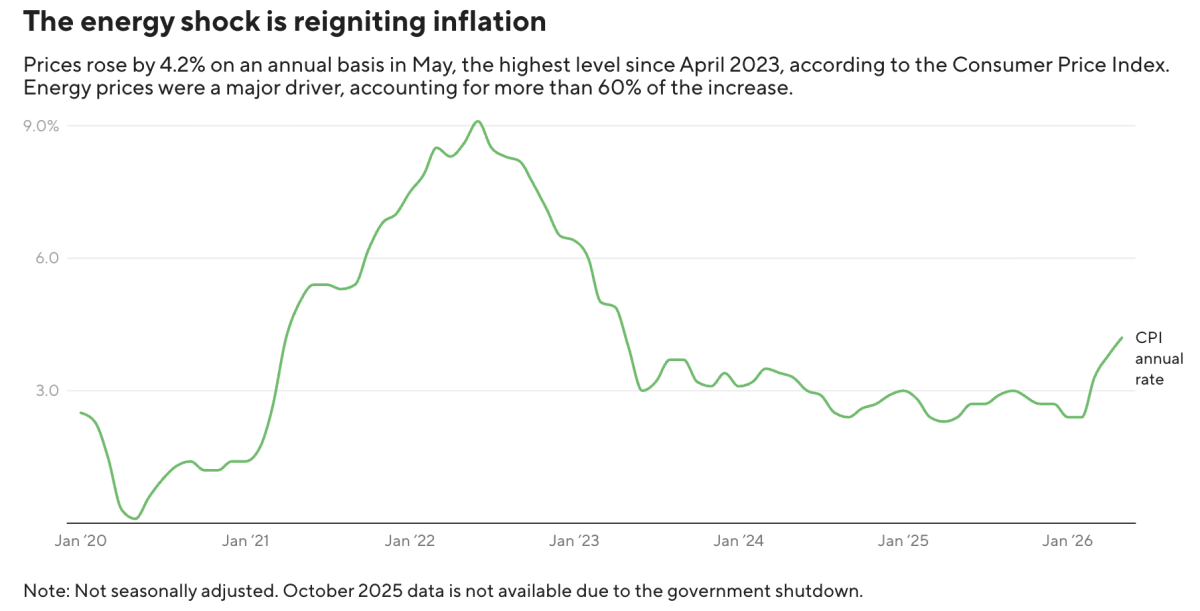 מקור: CBS
מה זה דוט פלוט?
ה-Dot Plot, הוא תרשים שמציג כיצד קובעי המדיניות הבכירים בפד חושבים שהריבית לטווח קצר תיראה בשנים הקרובות.
כל נקודה בתרשים מייצגת תחזית של חבר אחד בוועדה, אך התחזיות אנונימיות, ולכן לא ניתן לדעת איזו נקודה שייכת לאיזה חבר.
התרשים מתפרסם כחלק מתקציר התחזיות הכלכליות של הפד, שמופיע בדרך כלל 4 פעמים בשנה, במרץ, יוני, ספטמבר ודצמבר.
על הציר האנכי מופיעה רמת הריבית הצפויה, ועל הציר האופקי מופיעות השנים שאליהן מתייחסת התחזית, סוף השנה הנוכחית, השנים הבאות, והטווח הארוך.
הטווח הארוך אמור לשקף את הרמה שבה חברי הפד חושבים שהריבית תתייצב כאשר הכלכלה נמצאת במצב מאוזן יחסית, בלי זעזועים חריגים.
חשוב להבין שהדוט פלוט אינו התחייבות, הוא לא חוזה, לא החלטה רשמית, ולא מסלול שהפד חייב ללכת לפיו, אלא בסך הכול אוסף של הערכות אישיות מצד חברי הפד, על בסיס הנתונים והסיכונים שהם רואים באותו רגע, ועדיין, השוק מייחס לו חשיבות עצומה, כי הוא מאפשר להבין לאן נוטה המחשבה הפנימית של הבנק המרכזי.
כאשר הנקודות עולות, השוק מבין שהפד רואה צורך בריבית גבוהה יותר, כאשר הן יורדות, השוק מפרש זאת כאיתות להקלה מוניטרית עתידית.
בישיבה הנוכחית הדוט פלוט היה חשוב במיוחד, משום שהוא חשף פד מפוצל.
מצד אחד, 9 חברים רואים העלאות ריבית בהמשך השנה.
מצד שני, 9 אחרים לא רואים צורך בכך, או אפילו חושבים שהריבית עשויה לרדת.
כלומר, הדוט פלוט לא סיפק תשובה חד משמעית, אלא הציג ויכוח פנימי עמוק בתוך הפד, אבל חשוב לציין שעצם זה שזה לא קרוב אפילו להחלטה בפה אחד, כבר מדאיג אותנו להמשך.
צירפתי לכם את הדוט פלוט, שם אפשר לראות את 4 טווחי התחזית המרכזיים של חברי הפד, 2026, 2027, 2028 והטווח הארוך, העמודה החשובה ביותר להחלטה הנוכחית היא 2026, משום שהיא מציגה את ההערכות של חברי הפד לגבי רמת הריבית המתאימה עד סוף השנה הנוכחית.
הפיזור הרחב של הנקודות בעמודה הזו ממחיש את הפיצול בתוך הוועדה, חלק מהחברים רואים צורך בריבית גבוהה יותר, וחלקם חושבים שאין צורך בשינוי משמעותי.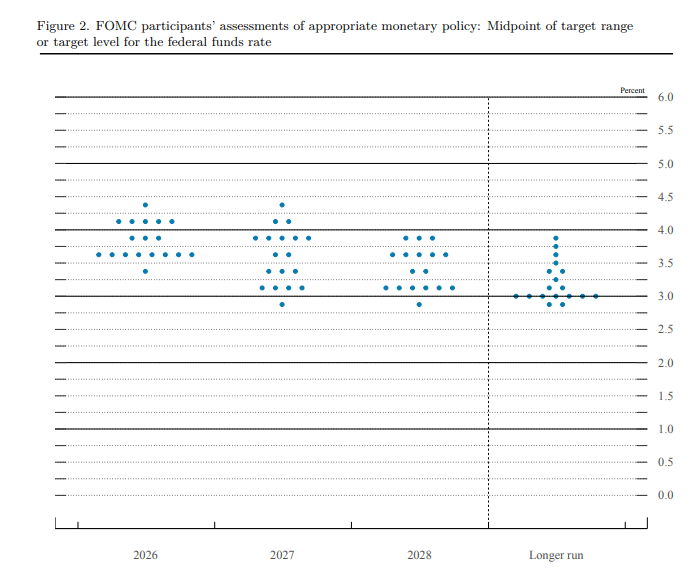 מקור: CBS
הדוט החסר, וורש בחר לא להגיש תחזית
באופן בולט, רק 18 מתוך 19 חברי הוועדה הגישו את תחזיות הריבית שלהם לסוף 2026.
היעדר תחזית אחת מרמז כי היו״ר החדש, קווין וורש, שביקר בעבר את מנגנון ההכוונה העתידית, בחר שלא להגיש תחזית ריבית.
חשוב לדייק כאן, וורש לא נמנע מהצבעה על החלטת הריבית עצמה, הוא כן השתתף בהחלטה, וההחלטה להשאיר את הריבית בטווח של 3.5% עד 3.75% התקבלה פה אחד, אבל מה שהוא בחר לא לעשות הוא להגיש נקודה משלו לדוט פלוט.
וורש תיאר את הבחירה הזו כעקבית עם השקפותיו ארוכות השנים על תקציר התחזיות הכלכליות.
כלומר, מבחינתו זו לא טעות טכנית ולא אירוע מקרי, אלא מסר עקרוני.
הוא לא רוצה שהשווקים יתמקדו בנקודה שלו וינסו להסיק ממנה לאן הוא מתכוון לקחת את הריבית, הוא רוצה שהפד יגיב לנתונים, ולא שיבנה מראש תרחיש שהשווקים יתחילו לתמחר חודשים קדימה.
זו אולי אחת המחוות הסמליות החשובות ביותר בתחילת כהונתו, כי במשך שנים השווקים התרגלו לחפש רמזים בכל מילה של יו״ר הפד, בכל שינוי ניסוח ובהתפלגות הנקודות בדוט פלוט.
וורש מנסה לומר להם, בצורה די ברורה, שהעידן הזה עשוי להשתנות, מה שמגדיל את הסיכון לחוסר וודאות במסיבות העיתונאים של החלטת הריבית וכמו שאנחנו כבר יודעים, השוק מאוד לא אוהב חוסר וודאות, וכאשר הפד אומר פחות, המשקיעים לא בהכרח נהיים רגועים יותר, אלא לעיתים הם פשוט מפרשים את השתיקה בעצמם, וזה עלול לייצר דווקא יותר תנודתיות, לא פחות.
ההצבעה בפועל, 12 קולות אחידים לעצירה
חשוב להבחין בין 19 חברי הוועדה שמגישים תחזיות בדוט פלוט, לבין 12 חברי הוועדה שמצביעים בפועל בכל ישיבת ריבית.
ה-FOMC מורכב מחברי מועצת הנגידים של הפד ומנשיאי הבנקים האזוריים, אך לא כל הנשיאים האזוריים מצביעים בכל שנה.
חלקם מצביעים לפי רוטציה, בעוד שכל המשתתפים יכולים להגיש תחזיות כלכליות וריבית.
בישיבה הנוכחית, 12 החברים המצביעים החליטו פה אחד להשאיר את הריבית בטווח של 3.5% עד 3.75%. זו הייתה החלטה שתאמה את ציפיות השוק לפני הישיבה, ולכן ההחלטה עצמה לא הייתה הפתעה.
האחידות בהצבעה בולטת במיוחד על רקע העובדה שהפד היה מפולג יותר בישיבות קודמות.
בישיבת אפריל, למשל, היו חילוקי דעות בולטים יותר סביב הכיוון הרצוי של המדיניות, הפעם כולם הסכימו שלא נכון לשנות את הריבית עכשיו, אבל הדוט פלוט הראה שהם רחוקים מלהסכים על מה שצריך לקרות בהמשך.
במילים פשוטות, יש הסכמה על ההווה, אבל אין הסכמה על העתיד.
ההקשר הרחב, אינפלציה, מלחמת איראן ותגובת השווקים
מעבר לפרטים הטכניים של הישיבה, חשוב להבין את הרקע הכלכלי הרחב יותר.
מדד המחירים לצרכן עלה במאי ב-4.2% בקצב שנתי, הקריאה החמה ביותר מאז אפריל 2023.
מחירי האנרגיה היו גורם מרכזי בעלייה הזו, והם היו אחראים ליותר מ-60% מהעלייה החודשית, והסיבה המרכזית לכך הייתה מלחמת איראן, שפגעה באספקת הנפט והגז דרך מצר הורמוז והחזירה לשוק את החשש מזעזוע אנרגיה גלובלי.
לקראת הישיבה הגיע הסכם בין ארה״ב לאיראן שהוביל לפתיחה מחודשת של מצר הורמוז ולירידה במחירי הנפט אל מתחת ל-80$ לחבית.
זה הקל במידה מסוימת על הדילמה של וורש, משום שאם מחירי האנרגיה נרגעים, חלק מהלחץ האינפלציוני עשוי להתמתן בהמשך. ועדיין, הפד לא יכול להרשות לעצמו להניח שהבעיה נפתרה, במיוחד כאשר ה-Core PCE עלו גם הן.
וורש עצמו ניסח את זה בצורה ברורה.
לדבריו, הפד לא יכול לשלוט במחירים ספציפיים כמו נפט, ביצים, חלב או בקר, אבל הוא כן אחראי לוודא שעליות המחירים האלה לא מתפשטות לכל הכלכלה.
זו נקודה חשובה מאוד, כי ההבדל בין זעזוע מחירים זמני לבין אינפלציה אמיתית ומתמשכת נמצא בדיוק שם. אם מחיר הנפט עולה ויורד, זה אירוע אחד, אבל אם בעקבותיו עולים מחירי הובלה, מחירי מזון, שכר עובדים, שירותים וציפיות האינפלציה, זה כבר אירוע אחר לגמרי.
חשוב גם להבין את המגמה העולמית, הרי לא מדובר על העלאת ריבית או חשש מהעלאות ריבית עתידיות. במהלך השבוע האחרון ראינו בנקים מרכזיים נוספים בעולם מתמודדים עם אותה דילמה מזוויות שונות, כמו באירופה לדוגמא, ששם העלו ריבית ב-25 נקודות בסיס, בנק יפן העלה את הריבית ל-1%, הרמה הגבוהה ביותר מאז 1995, ואילו בנק קנדה, בנק אוסטרליה והבנק המרכזי השוודי בחרו להחזיק את הריבית ללא שינוי.
זה משקף עולם שבו כל בנק מרכזי מתמודד עם אותו זעזוע גלובלי, אבל מגיב בהתאם למצב המקומי של האינפלציה, הצמיחה ושוק העבודה שלו.