מהאג"ח למשכנתא, איך עשויה ירידת התשואות להשפיע על המשכנתא של הצרכן
17.6.2026

בקצרה
- שוק המשכנתאות בישראל מראה סימנים ראשונים להקלה, כאשר תשואות האג"ח הממשלתיות ירדו, מה שמאפשר לבנקים להציע ריביות נמוכות יותר במסלולים מסוימים, כמו ירידה של כ-0.3% בריבית משתנה לא צמודה במזרחי טפחות, ו-0.2% בריבית קבועה לא צמודה בלאומי, דבר המעיד על תמחור מציאות נוחה יותר ללווים.
- השקל החזק מול הדולר תורם להפחתת הלחצים האינפלציוניים בישראל, בכך שהוא מקטין את עלות היבוא ומוביל לירידה בציפיות האינפלציה, מה שמעלה את הסיכוי להפחתות ריבית מצד בנק ישראל, ובכך משפיע על עלות הכסף של הבנקים ועל הריביות המוצעות ללווים.
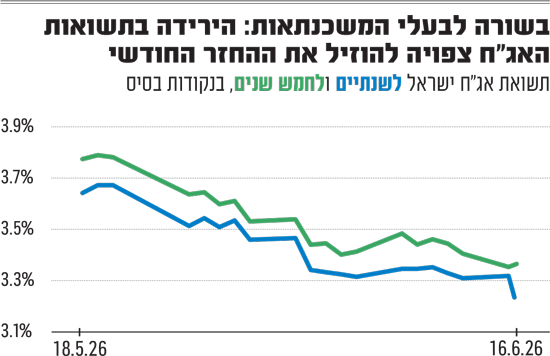
- שוק האג"ח הממשלתי מתמחר ציפיות להפחתות ריבית עתידיות עוד לפני החלטת בנק ישראל, כפי שמשתקף בירידה של התשואה באג"ח לשנתיים מ-3.64% ל-3.21% ובאג"ח לחמש שנים מ-3.77% ל-3.37%, מה שמוביל לירידה מיידית בריביות במסלולי משכנתא המבוססים על תשואות אלו.
- השפעת ירידת התשואות על מסלולי המשכנתא משתנה: מסלולי ריבית קבועה נהנים מירידה בריבית לטווח ארוך, מסלולי ריבית משתנה מתעדכנים מהר יותר בהתאם לריבית העוגן, ואילו מסלול הפריים תלוי ישירות בהחלטות ריבית בנק ישראל, מה שמחייב את הלווים להבין את מנגנון ההצמדה הייחודי של כל מסלול.
בשבועות האחרונים מתחיל להתרחש שינוי מעניין בשוק המשכנתאות בישראל. לא מדובר עדיין במהפכה, ולא בירידה דרמטית שפותחת מחדש את שוק הדיור, אבל כן בסימן ראשון לכך שהשוק הפיננסי מתחיל לתמחר מציאות מעט נוחה יותר ללווים. התשואות באג"ח הממשלתיות ירדו, הציפיות להפחתת ריבית התחזקו, והבנקים כבר מתחילים לגלגל חלק מהשינוי הזה אל מסלולי המשכנתא.
כדי להבין למה זה חשוב, צריך לזכור שהמשכנתא שהאזרח לוקח בבנק אינה מנותקת משוק ההון. מאחורי הריבית שהבנק מציע ללקוח יושב עולם שלם של עלויות מימון, תשואות אג"ח, ריבית בנק ישראל, ציפיות אינפלציה, תחרות בין בנקים וסיכון אשראי. כשהתשואות בשוק האג"ח יורדות, עלות הכסף של הבנקים יכולה לרדת, וכאשר עלות הכסף שלהם יורדת, נוצר מרחב להציע ללקוחות ריביות נמוכות יותר, בעיקר במסלולים שמבוססים על אג"ח או מתומחרים ביחס לעקום התשואות.
זה בדיוק מה שמתחיל לקרות עכשיו. במסלול ריבית משתנה לא צמודה בבנק מזרחי טפחות לדוגמא נרשמה בעדכון האחרון ירידה ממוצעת של כ-0.3% בריבית במסלול לשנתיים, ובבנק לאומי צפויה ירידה של כ-0.2% במסלול ריבית קבועה לא צמודה בתחנת העדכון הקרובה. אלה לא מספרים שמשנים לבד את כל התמונה, אבל הם כן מראים שהשינוי בשוק האג"ח כבר מתחיל להגיע לכיס של לווי המשכנתאות.
איך השקל קשור למשכנתא
החוליה הראשונה בשרשרת הזו היא השקל. כאשר השקל מתחזק מול הדולר, הוא מסייע למתן את הלחצים האינפלציוניים בישראל, משום שחלק גדול מהמוצרים, חומרי הגלם, האנרגיה והיבוא מתומחרים או מושפעים מהדולר. שקל חזק מקטין את העלות השקלית של חלק מהיבוא, ובכך יכול להוריד גם את האינפלציה בפועל וגם את ציפיות האינפלציה קדימה.
כאן נכנס לתמונה בנק ישראל. נגיד בנק ישראל, פרופ' אמיר ירון, רמז לאחרונה כי אם התחזקות השקל תמשיך למתן את ציפיות האינפלציה, ייתכן שהבנק יוכל לפעול מהר יותר בכלי הריבית. כלומר, השוק מבין שאם האינפלציה נרגעת, ואם שער החליפין ממשיך לעבוד לטובת בנק ישראל, הסיכוי להפחתות ריבית עולה.
אבל שוק האג"ח לא מחכה תמיד להחלטת הריבית הרשמית. הוא מתמחר ציפיות קדימה. לכן, עוד לפני שבנק ישראל מוריד בפועל את הריבית, התשואות באג"ח הממשלתיות יכולות להתחיל לרדת. בחודש האחרון התשואה באג"ח הממשלתית לשנתיים ירדה מ-3.64% ל-3.21%, ובאג"ח לחמש שנים נרשמה ירידה מ-3.77% ל-3.37%. המשמעות פשוטה: השוק כבר מתמחר סביבה שבה הריבית בעתיד עשויה להיות נמוכה יותר.
קרדיט : גלובס
וזה הרגע שבו הסיפור עובר משוק ההון אל המשכנתא. כאשר תשואות האג"ח יורדות, חלק ממסלולי המשכנתא מתעדכנים בהתאם, במיוחד מסלולים שבהם ריבית העוגן נגזרת מתשואות אג"ח ממשלתיות. לכן, גם אם ריבית בנק ישראל עצמה עדיין לא ירדה, חלק מהלווים יכולים להתחיל לראות שינוי בריבית שמוצעת להם או בריבית שתתעדכן בתחנת העדכון הקרובה.
למה זה משפיע אחרת על כל מסלול
משכנתא אינה מוצר אחד, אלא תמהיל של כמה מסלולים. לכל מסלול יש מנגנון אחר, ולכן ירידת התשואות לא משפיעה על כולם באותה צורה ובאותו קצב. במסלולים בריבית קבועה, הבנק מתמחר את ההלוואה לפי עלות המקורות שלו לטווח ארוך יותר, ולכן ירידה בתשואות האג"ח יכולה לאפשר לו להציע ריבית קבועה נמוכה יותר ללקוחות חדשים או למי שבוחן מחזור.
במסלולים בריבית משתנה, המנגנון חד יותר. הריבית בנויה מריבית עוגן בתוספת מרווח קבוע שהלקוח סגר מול הבנק. אם ריבית העוגן מבוססת על תשואות אג"ח והיא יורדת בתחנת העדכון, הלווה יכול ליהנות מהפחתה בריבית עד לתחנת השינוי הבאה. מצד שני, אם בעוד שנתיים או חמש שנים התשואות יעלו שוב, גם הריבית במסלול הזה יכולה לעלות. לכן מדובר במסלול שיכול ליהנות מהר מאוד מירידת תשואות, אבל הוא גם משאיר את הלווה חשוף לשינויים עתידיים.
מסלול הפריים מתנהג אחרת. הוא קשור ישירות לריבית בנק ישראל, ולכן הציפיות להפחתות ריבית יכולות להשפיע על השיח בשוק ועל תמחור מסוים של הבנקים, אבל ההקלה האמיתית במסלול הזה תגיע רק כאשר בנק ישראל יוריד בפועל את הריבית. כלומר, ירידת תשואות האג"ח יכולה להשפיע כבר עכשיו על מסלולים מסוימים, בעוד שבמסלול הפריים הלווה ממתין להחלטה הרשמית של בנק ישראל.
גם המסלולים הצמודים למדד דורשים זהירות. אם השקל החזק באמת ימשיך למתן את האינפלציה, מסלולים צמודי מדד עשויים להיראות פחות מאיימים מבעבר. אבל צריך לזכור שהקרן עצמה צמודה למדד, ולכן אם האינפלציה תפתיע כלפי מעלה, ההחזר והחוב יכולים לעלות. במילים פשוטות, ריבית התחלתית נמוכה יותר לא תמיד אומרת שהמסלול כולו זול יותר לאורך זמן.
התמהיל הופך להיות חשוב יותר
כאן מגיע החלק החשוב ביותר עבור האזרח בקצה. כשהריביות מתחילות לזוז, קל מאוד להסתכל רק על ההחזר החודשי ולנסות לבחור את המסלול שנותן את ההחזר הנמוך ביותר ביום החתימה. אבל זו בדיוק הטעות שיכולה לעלות ביוקר. משכנתא לא נמדדת רק לפי ההחזר החודשי הראשון, אלא לפי העלות הכוללת, הסיכון העתידי והיכולת של משק הבית לעמוד בשינויים.
בסביבה שבה השוק מתחיל לתמחר ירידת ריבית, חלק מהלווים עשויים להגדיל משקל למסלולים משתנים כדי ליהנות מהמשך ירידה אפשרית בעוגנים. זה יכול להיות הגיוני במקרים מסוימים, אבל זה גם מגדיל את החשיפה לכך שהתשואות יעלו בעתיד. מצד שני, מי שבוחר לנעול ריבית קבועה נמוכה יותר מקבל ודאות גבוהה יותר, אך מוותר על חלק מהגמישות אם הריבית תמשיך לרדת.
לכן אין כאן תשובה אחת נכונה. מי שמעריך שהריבית תרד בצורה משמעותית ירצה אולי להשאיר חלק מהתמהיל במסלולים גמישים יותר. מי שחושש מתנודתיות או צריך ודאות גבוהה בתזרים המשפחתי יעדיף אולי לנעול חלק גדול יותר בריבית קבועה. ומי שבוחר במסלולים צמודי מדד צריך להבין שהוא לא רק קונה ריבית, אלא גם חשיפה למדד המחירים לצרכן.
המשמעות היא שהשינוי הנוכחי לא רק מוריד ריבית במסלול כזה או אחר, אלא מחזיר את נושא התמהיל למרכז. בתקופה של ריבית גבוהה, הרבה לווים התמקדו בשאלה איך להקטין את ההחזר החודשי. עכשיו, כאשר מתחילים לראות אפשרות לירידה בריביות, השאלה הופכת מורכבת יותר: איך לבנות משכנתא שתיהנה מהירידה אם היא תימשך, אבל לא תהיה חשופה מדי אם השוק יתהפך.
מחזור משכנתא אינו מהלך אוטומטי
ירידת תשואות האג"ח והציפייה להפחתת ריבית מעלות באופן טבעי את השאלה האם זה הזמן למחזר משכנתא. התשובה היא שצריך לבדוק, אבל לא לרוץ. מחזור משכנתא יכול לחסוך כסף, במיוחד למי שלקח הלוואה בתקופה שבה הריביות היו גבוהות יותר, אבל החיסכון האמיתי תלוי במספרים ולא בתחושה כללית שהריבית מתחילה לרדת.
במשכנתא של 500 אלף שקל ל-25 שנה, ירידה של 0.3% בעוגן יכולה להפחית את ההחזר בכ-85 שקל בחודש ולייצר חיסכון של כ-5,000 שקל בחמש השנים הקרובות. במסלול קבוע, ירידה של 0.2% במשכנתא של 500 אלף שקל ל-25 או 30 שנה יכולה להפחית את העלות הכוללת בכ-20 אלף שקל לאורך חיי ההלוואה. אלה כבר סכומים משמעותיים, אבל הם עדיין צריכים להיבחן מול עלויות המחזור, הקנסות, השינוי בתמהיל והעלות הכוללת החדשה.
בנוסף, חשוב לזכור שהבנקים לא תמיד מגלגלים ללקוח את מלוא הירידה בתשואות. הם בוחנים את עלות המקורות שלהם, את התחרות, את רמת הסיכון של הלווה, את שיעור המימון ואת הרווחיות שהם רוצים לשמור. לכן מי שבוחן משכנתא חדשה או מחזור צריך לבקש הצעות עדכניות מכמה בנקים, לבדוק את התמהיל כולו ולא להתפתות להצעה שנראית זולה רק בגלל שההחזר החודשי הראשון נמוך יותר.
העיקרון פשוט: הפחתת ריבית אינה הוראה למחזר, אלא סיבה לפתוח את המשכנתא ולבדוק אותה מחדש. לפעמים הבדיקה תגלה חיסכון של אלפי שקלים, לפעמים אפילו עשרות אלפי שקלים, ולפעמים יתברר שהחיסכון קטן מדי ביחס לעלויות ולסיכון. לכן ההחלטה צריכה להתקבל על בסיס תחשיב מלא, לא על בסיס כותרת על ירידת ריביות.
מה זה אומר קדימה
אם השקל ימשיך להתחזק, ואם ציפיות האינפלציה ימשיכו לרדת, הלחץ על בנק ישראל להשאיר את הריבית ברמה גבוהה עשוי להיחלש. במקרה כזה, שוק האג"ח יכול להמשיך לתמחר הפחתות ריבית נוספות, והתשואות עשויות להישאר נמוכות יותר ביחס לרמות שנראו בחודשים האחרונים. בתרחיש כזה, מסלולי המשכנתא שמושפעים מתשואות אג"ח עשויים להמשיך להתעדכן כלפי מטה, וגם מסלול הפריים יוכל ליהנות בהמשך אם בנק ישראל יוריד בפועל את הריבית.
אבל זה לא תרחיש מובטח. אם השקל ייחלש, אם האינפלציה תחזור להפתיע כלפי מעלה, או אם פרמיית הסיכון של ישראל תעלה מחדש, תשואות האג"ח יכולות לטפס שוב, וההקלה במשכנתאות עלולה להיעצר. לכן חשוב לא לבנות תמהיל משכנתא שמניח רק תרחיש אחד של ירידת ריבית רציפה.
בשורה התחתונה, הירידה בתשואות האג"ח היא חדשות טובות ללווים, אבל היא בעיקר תזכורת לכך שהמשכנתא מושפעת מהרבה יותר מריבית בנק ישראל לבדה. שער השקל, ציפיות האינפלציה, שוק האג"ח, עלות המימון של הבנקים והתחרות ביניהם, כולם מתגלגלים בסוף להחלטה שהאזרח מקבל מול פקיד המשכנתאות.
מי שלוקח היום משכנתא או בוחן מחזור צריך להבין את השרשרת הזו. שקל חזק יכול להוריד אינפלציה, אינפלציה נמוכה יכולה לקרב הורדת ריבית, ציפייה להורדת ריבית יכולה להוריד תשואות אג"ח, ותשואות נמוכות יותר יכולות להוזיל חלק ממסלולי המשכנתא. אבל בסוף, החיסכון האמיתי ייקבע לא רק לפי כיוון הריבית, אלא לפי התמהיל, המחיר, הסיכון והיכולת של משק הבית לעמוד בהחזר גם אם השוק ישנה כיוון.