הבורסה בתל אביב מתעוררת, למה גל ההנפקות של 2026 שונה מכל מה שהכרנו?
17.6.2026

בקצרה
- שוק ההנפקות בבורסה בתל אביב התעורר משמעותית בשנת 2026, כאשר 15 חברות חדשות גייסו כ-6.11 מיליארד שקל במחצית הראשונה, סכום העולה על כלל הגיוסים בשנת 2025, מה שמעיד על פתיחת חלון הזדמנויות משמעותי לחברות המעוניינות להפוך לציבוריות.
- גל ההנפקות הנוכחי שונה מהותית מזה של 2021, שכן המשקיעים כיום מחפשים חברות בעלות פעילות קיימת, תזרים מזומנים ברור, רווחיות ונכסים מוחשיים, מה שמצביע על דרישה מוגברת ליציבות עסקית ופחות לסיפורי צמיחה עתידיים בלבד.
- העדפת המשקיעים מתמקדת בסקטורים יציבים כמו נדל"ן (7 חברות), ביטחון (3 חברות), מזון (3 חברות) ותעשייה ושירותים (2 חברות), מה שמשקף את הלקח מגל ההנפקות הקודם ואת הצורך של המוסדיים לנתח עסקאות על בסיס נתונים פיננסיים מוצקים.
- השוק מפגין בררנות גבוהה בתוך ענף הנדל"ן עצמו, כאשר חברות ביצוע נהנות מסנטימנט חיובי יותר מחברות ייזום למגורים, מה שמדגיש את העדפת המשקיעים לחברות עם פרויקטים קיימים ותזרים צפוי על פני חברות החשופות יותר לסיכוני שוק ומימון.
בחודשים האחרונים דיברנו לא מעט על ההתעוררות המחודשת של שוק ההנפקות, גם בעולם וגם בבורסה המקומית. שנת 2026 מסמנת שינוי כיוון ברור. חלון ההנפקות נפתח מחדש, החברות חוזרות לבורסה, והגופים המוסדיים שוב מוכנים להכניס כסף לעסקאות חדשות.
אבל הסיפור האמיתי הוא לא רק הכמות, אלא האופי של החברות שמצליחות להגיע היום לשוק. במחצית הראשונה של 2026 הצטרפו לבורסה בתל אביב 15 חברות חדשות, שגייסו יחד כ-6.11 מיליארד שקל. מדובר בסכום גבוה יותר מכל מה שגויס בכל 2025, שבה הסתכם היקף הגיוסים בכ-5.79 מיליארד שקל. לשם השוואה, במחצית הראשונה של 2025 הצטרפו לבורסה תשע חברות בלבד וגייסו יחד כ-1.45 מיליארד שקל.
על פניו, קל לקרוא לזה קדחת הנפקות. בפועל, מדובר בתופעה הרבה יותר בוגרת ומעניינת. בניגוד לגל של 2021, שבו השוק היה מוכן לשלם לא מעט כסף על חברות צמיחה, סיפורי חלום ומודלים עסקיים שעדיין לא תמיד הוכיחו את עצמם, הגל הנוכחי בנוי אחרת. המשקיעים מחפשים חברות עם פעילות קיימת, תזרים ברור, רווחיות, נכסים מוחשיים, או לפחות סקטור שקל יותר להבין את הסיכון שלו.
זו הסיבה שאנחנו רואים השנה הרבה יותר חברות נדל"ן, ביטחון, מזון, תעשייה ושירותים, ופחות חברות שמגיעות לבורסה רק עם מצגת יפה והבטחה לצמיחה רחוקה. הבורסה בתל אביב פתוחה שוב להנפקות, אבל היא כבר לא פתוחה לכל אחד, ובטח שלא בכל מחיר.
מה השתנה מאז 2021
הלקח של גל ההנפקות הקודם עדיין יושב חזק אצל המשקיעים. בשנת 2021 הכסף היה זול, הריבית הייתה אפסית, והתיאבון לסיכון היה גבוה מאוד. חברות פרטיות רבות ניצלו את החלון הזה כדי להפוך לציבוריות, גם כאשר חלקן עדיין לא הציגו רווחיות ברורה או מודל עסקי יציב מספיק. כל עוד השוק עלה, המשקיעים היו מוכנים להאמין בסיפור. ברגע שהריבית עלתה והכסף התייקר, הסבלנות הזו נגמרה מהר.
מאז, השוק עבר תהליך התפכחות. הגופים המוסדיים כבר לא מסתפקים בסיסמאות על צמיחה עתידית, אלא רוצים לראות עסק שניתן לנתח. הם בוחנים תזרים, חוב, רווחיות, איכות נכסים, יציבות ביקוש, רמת מינוף, ובעיקר את השווי שבו החברה מבקשת להיכנס לבורסה. חברה טובה יכולה להפוך להשקעה חלשה אם היא מגיעה לשוק במחיר גבוה מדי, וזה בדיוק הלקח שהשוק לקח איתו מהשנים האחרונות.
לכן הגל של 2026 נראה שונה. מתוך 15 החברות החדשות שהונפקו מתחילת השנה, שבע משתייכות לענף הנדל"ן, שלוש לתעשיות ביטחוניות, שלוש לתחום המזון, ושתיים נוספות לתעשייה ושירותים. זו לא מקריות, אלא שינוי בטעם של המשקיעים. הם מעדיפים חברות שאפשר להבין את הפעילות שלהן, למדוד את הביצועים שלהן, ולהעריך את השווי שלהן מול חברות דומות שכבר נסחרות בשוק.
כשהשוק מעדיף ביצוע
העובדה שענף הנדל"ן מוביל את גל ההנפקות לא אומרת שכל חברות הנדל"ן מקבלות יחס דומה. כאן בדיוק רואים את הבררנות החדשה של השוק. חברות ייזום למגורים עדיין מתמודדות עם סביבה מאתגרת של האטה במכירות, עלויות מימון גבוהות וריבית שממשיכה להכביד על הענף. לכן המשקיעים בוחנים היטב את רמת המינוף, קצב מכירת הדירות, איכות הקרקעות והיכולת של החברה לייצר תזרים בתקופה פחות נוחה.
מנגד, חברות עם פעילות ביצוע משמעותית מקבלות יחס חיובי יותר. הסיבה פשוטה יחסית: קבלנות ביצוע נתפסת כיום כפעילות עם הזמנות, פרויקטים קיימים ותזרים שניתן לנתח בצורה ישירה יותר. זה לא אומר שאין סיכונים, אבל זה כן אומר שהמשקיעים מרגישים שהם מבינים טוב יותר מאיפה מגיע הכסף. לכן חברות כמו מנרב נהנו מסנטימנט חיובי יותר, בעוד חברות ייזום למגורים כמו רמי לוי נדל"ן, קבוצת גבאי ומותג עירוני נתקלו במסחר מאתגר יותר לאחר ההנפקה.
ההבדל הזה חשוב מאוד, כי הוא מראה שהשוק כבר לא קונה סקטור שלם כמקשה אחת. הוא לא אומר "נדל"ן זה טוב" או "נדל"ן זה רע", אלא מפרק את החברה לגורמים, בודק מה סוג הפעילות, איפה נמצא הסיכון, מה איכות התזרים, ומה השווי שבו בעלי השליטה מבקשים להכניס את הציבור.
הביטחון והמזון הפכו לעוגנים של הגל הנוכחי
לצד הנדל"ן, אחת התופעות הבולטות בגל ההנפקות הנוכחי היא הביקוש לחברות ביטחוניות. סמארט שוטר, DSIT ובגירה נהנות מעניין גובר מצד המשקיעים, על רקע מציאות עולמית שבה תקציבי הביטחון עולים, אירופה מחפשת יותר עצמאות ביטחונית, והביקוש למערכות חכמות, אופטיקה, סימולטורים ופתרונות הגנה ממשיך להתחזק. מבחינת המשקיעים, זה כבר לא תחום נישתי, אלא חלק מהכלכלה הריאלית החדשה שנבנית סביב ביטחון, טכנולוגיה ותעשייה.
גם חברות המזון קיבלו מקום משמעותי בגל הנוכחי, אך מסיבה אחרת לגמרי. גלעם, פרודלים ורוסטיק בייקרי לא מגיעות לבורסה עם חלום טכנולוגי מורכב, אלא עם פעילות עסקית הרבה יותר מוחשית. מזון הוא תחום בסיסי, עם ביקוש שוטף, לקוחות קיימים, שרשרת אספקה, חומרי גלם ומרווחים שאפשר לנתח. בתקופה שבה המשקיעים עדיין זהירים, דווקא הפשטות הזו הופכת ליתרון.
אבל גם כאן, חשוב לא להתבלבל. תחום יציב לא מבטיח תשואה חיובית, וחברה מעניינת לא בהכרח מגיעה לשוק במחיר נכון. השוק של 2026 יודע לתת פרמיה לחברות עם סיפור עסקי חזק, אבל הוא גם יודע להעניש מהר מאוד כאשר התמחור נראה גבוה מדי או כאשר המסחר לאחר ההנפקה לא מצדיק את הציפיות.
התמונה שמספרת את כל הסיפור
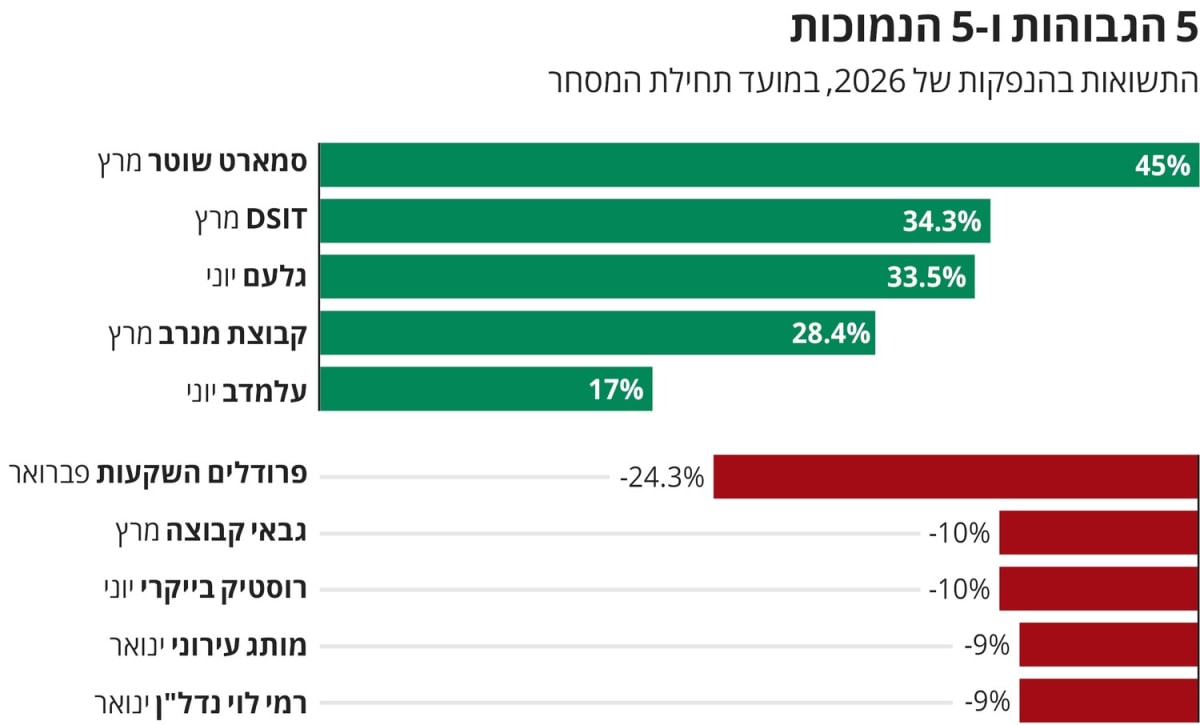
קרדיט : themarker
התשואות של ההנפקות מתחילת 2026 ממחישות היטב את השינוי בגישה של המשקיעים. חברות עם סיפור עסקי ברור, ביקוש חזק או רוח גבית ענפית הצליחו לייצר תשואה חיובית, בעוד חברות שהגיעו לשוק בתמחור מאתגר יותר או מענפים חלשים יותר נענשו מהר יחסית במסחר.
הפערים בתמונה הם לב הסיפור. סמארט שוטר, DSIT, גלעם, מנרב ועלמדב הצליחו לייצר תשואות חיוביות מאז ההנפקה, כל אחת מסיבה מעט אחרת: ביטחון, מזון, ביצוע, פעילות ריאלית או שווי שהשוק הצליח לעכל. מנגד, פרודלים, קבוצת גבאי, רוסטיק בייקרי, מותג עירוני ורמי לוי נדל"ן מציגות תשואות שליליות, מה שמזכיר שגם בשנה חזקה של הנפקות, המשקיעים לא מחלקים צ'ק פתוח לכל חברה שמגיעה לשוק.
זו נקודה חשובה מאוד. גל הנפקות חזק לא אומר שכל הנפקה היא הזדמנות, אלא שהשוק מייצר יותר אפשרויות בחירה. דווקא בתקופה כזו, שבה הרבה חברות רוצות לנצל את החלון הפתוח, המשקיע צריך להיות חד יותר. לא מספיק לשאול מי החברה ומה היא עושה, צריך לשאול באיזה מחיר היא מגיעה לבורסה, כמה מהכסף נכנס לתוך החברה, מה מצב התזרים, מה רמת החוב, והאם יש סיבה אמיתית להניח שהשווי שלה ימשיך לעלות גם אחרי שההתלהבות הראשונית תירגע.
מי מרוויח מהגל הזה
המרוויחות הישירות הן כמובן החברות שהצליחו לגייס הון. מתוך כ-6.11 מיליארד שקל שגויסו מתחילת השנה, כ-4.63 מיליארד שקל נכנסו לתוך החברות עצמן, בעיקר לצורך פיתוח פעילות, הורדת מינוף והשבחת עסקים. זה נתון חשוב, כי הוא מראה שחלק משמעותי מהכסף לא שימש רק למימושים של בעלי שליטה, אלא גם לחיזוק החברות הציבוריות החדשות.
ועדיין, חלק מהגיוסים נעשו גם דרך הצעות מכר, שבהן בעלי שליטה ובעלי עניין מכרו חלק מאחזקותיהם לציבור. גם זה לא בהכרח שלילי, אבל זה דורש בדיקה. כאשר כסף נכנס לתוך החברה, הוא יכול לשמש לצמיחה, השקעות, הקטנת חוב או הרחבת פעילות. כאשר הכסף הולך לבעלי מניות קיימים, המשקיע צריך להבין האם מדובר במימוש סביר של חלק מהאחזקה, או בסימן לכך שהבעלים מנצלים את חלון ההנפקות כדי לצאת בשווי גבוה.
מאחורי הקלעים, מי שנהנות כמעט מכל עסקה הן חברות החיתום. מתחילת השנה גרפו החתמים עמלות מצטברות של כ-93 מיליון שקל, כאשר לידר הנפקות מובילה את הרשימה, ולצידה גופים כמו ברק לאומי חתמים, אי.בי.אי חיתום, הפניקס חיתום ורוסאריו קפיטל. עבורן, כל הנפקה היא לא רק אירוע חד פעמי, אלא חלק ממנוע הכנסות שלם שכולל ליווי, ייעוץ, הפצה ותמחור.
גם הבורסה עצמה נהנית מהתהליך. כל חברה חדשה שמצטרפת למסחר מגדילה את היצע המניות, מרחיבה את עומק השוק, מוסיפה עניין למשקיעים ויכולה לייצר מחזורי מסחר גבוהים יותר לאורך זמן. אם הגל הזה ימשיך להביא חברות איכותיות, הוא עשוי להפוך את תל אביב לשוק מגוון ועמוק יותר, ולא רק לבורסה שמבוססת על מספר מצומצם של מניות גדולות.
מה זה אומר פרקטית למשקיע
המשמעות הראשונה היא שצריך להפריד בין גל חזק לבין השקעה טובה. גל הנפקות חזק הוא סימן לכך שיש נזילות, תיאבון לסיכון ואמון מחודש בשוק המקומי, אבל הוא לא מבטיח שכל חברה חדשה שתגיע לבורסה תהיה השקעה מוצלחת. להפך, ככל שחלון ההנפקות פתוח יותר, כך גדל גם הפיתוי של חברות ובעלי שליטה להגיע לשוק בשווי גבוה.
המשמעות השנייה היא שהשוק מחפש היום עוגנים. חברות עם תזרים ברור, פעילות ריאלית, ביקוש יציב או רוח גבית ענפית מקבלות עדיפות. זה נכון בחברות ביטחוניות שנהנות מסביבת ביקושים חזקה, בחברות מזון שמציגות פעילות בסיסית וברורה, ובחברות נדל"ן עם מרכיב ביצוע משמעותי. מנגד, חברות שמגיעות עם מינוף גבוה, תמחור אגרסיבי או פעילות שקשה יותר לנתח, נדרשות להוכיח הרבה יותר מהר שהשווי שלהן מוצדק.
המשמעות השלישית היא שהתמחור הופך למרכז הסיפור. ב-2021 השאלה המרכזית הייתה מי יכולה לצמוח הכי מהר. ב-2026 השאלה היא מי מגיעה לבורסה במחיר הנכון. זו אבחנה קריטית, כי גם חברה איכותית יכולה לאכזב אם היא מונפקת ביוקר, וגם חברה פחות נוצצת יכולה לייצר ערך אם היא מגיעה לשוק בשווי סביר ומצליחה לבצע.
בשורה התחתונה
הבורסה בתל אביב חזרה להנפיק, אבל היא לא חזרה ל-2021. השוק של היום בוגר יותר, זהיר יותר ובררן יותר. הוא מוכן לקלוט חברות חדשות, אבל בעיקר כאלה שמביאות איתן פעילות קיימת, תזרים ברור, רווחיות, נכסים מוחשיים או סקטור שיש מאחוריו ביקוש אמיתי.
המספרים של המחצית הראשונה חזקים מאוד: 15 חברות חדשות, כ-6.11 מיליארד שקל בגיוסים, וסכום שכבר עבר את כל היקף הגיוסים של 2025. אבל הסיפור האמיתי הוא לא רק כמה כסף גויס, אלא מי הצליח לגייס, באיזה שווי, ומה קרה למניה אחרי שהתחילה להיסחר.
זה ההבדל בין גל הנפקות בריא לבין בועה. בגל בריא, חברות חזקות מגיעות לבורסה, מגייסות הון, משתמשות בו לצמיחה ומייצרות ערך לאורך זמן. בבועה, חברות מנצלות חלון פתוח כדי למכור סיפור בשווי גבוה מדי. כרגע, הגל הנוכחי נראה הרבה יותר מפוכח מהגל הקודם, אבל הוא יישאר כזה רק אם המשקיעים ימשיכו לעשות את מה שהם התחילו לעשות השנה: לדרוש מספרים, תזרים, רווחיות ותמחור הגיוני, ולא להסתפק בעוד חלום יפה שמגיע לבורסה בדיוק כשהחלון נפתח.