מדוע הסכם השלום בין ארצות הברית לאיראן לא יבלום את תנודתיות הנפט
16.6.2026

בקצרה
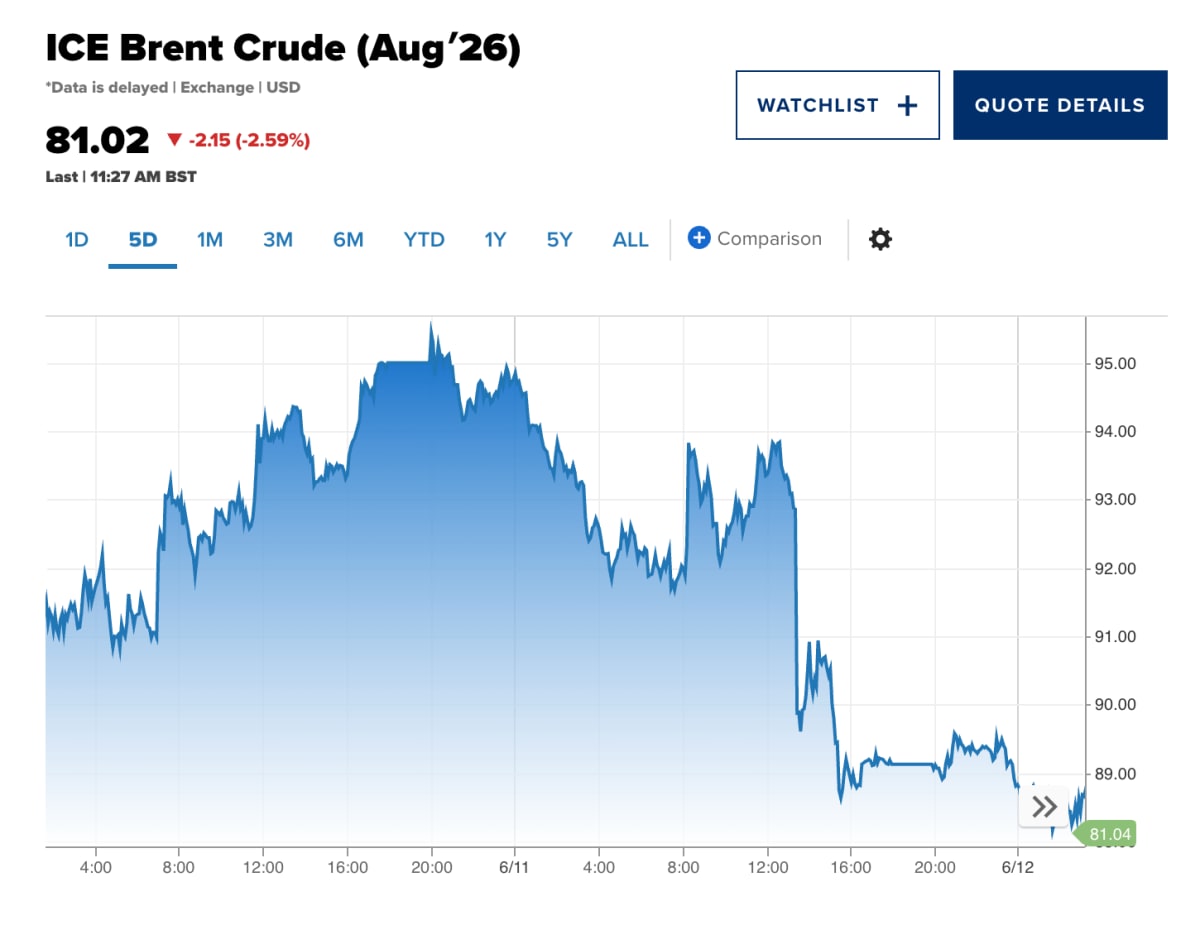
- הסכם השלום המסתמן בין ארה"ב לאיראן הוריד את מחירי הנפט בחדות, כאשר נפט ברנט צנח ב-5.16% ל-82.82$ ונפט WTI ירד ב-5.61% ל-80.03$, אך מומחים מזהירים כי זו תגובה פסיכולוגית קצרת טווח שאינה משקפת את המציאות הפיזית המורכבת.
- מומחי אנרגיה מדגישים כי שוקי הנפט ימשיכו לסבול מפרמיית סיכון גיאופוליטית קבועה, שכן הנזק התשתיתי בנתיבי השיט המרכזיים, כמו מיצרי הורמוז, כולל מוקשים ימיים וצורך בתיקוני ספינות, ימנע חזרה מהירה לרמות אספקה רגילות.
- האסטרטג דניאל היינס מעריך כי יידרשו שבועות ואף חודשים לשיקום נתיבי המסחר, מה שיגרום להזרמת נפט איטית ומדורגת, ולכן הוא צופה שמחירי הנפט יחזרו לטפס לרמות של 90 דולר ומעלה ברבעון השלישי של השנה.
- השוק הפיננסי מפרש את האירועים בפשטנות יתר, שכן השליטה האיראנית במיצרים המרכזיים מהווה סוגיה מבנית קבועה שתמנע ירידת מחירים משמעותית ותשמור על תנודתיות גבוהה בשוק הנפט לפחות עד שנת 2026.
הסכם השלום המסתמן בין ארצות הברית לאיראן, אשר נועד להביא לסיומה של מלחמה ממושכת בת ארבעה חודשים, עורר גל של אופטימיות זמנית בקרב המשקיעים ברחבי העולם ושלח את מחירי הנפט לצרכן לצניחה חדה במהלך יום המסחר האחרון.
השווקים הפיננסיים מיהרו להגיב בחיוב לאפשרות המבורכת של הפחתת המתיחות הצבאית והפסקת האש במזרח התיכון. עם זאת, אסטרטגים ומומחי סחורות בינלאומיים ממהרים לצנן את ההתלהבות הציבורית ומזהירים כי התנודתיות הגבוהה בשוקי האנרגיה צפויה להישאר עמנו עוד זמן רב, שכן תהליך ההתאוששות הפיזי של מערכי האספקה יהיה מורכב ומאתגר במיוחד.
התגובה המיידית של השווקים הפיננסיים התבטאה בירידות שערים חדות במחירים של חוזי הנפט המובילים בעולם.החוזים העתידיים על נפט מסוג ברנט לחודש אוגוסט רשמו ירידה חדה של 5.16% ונקבעו על רמה של 82.82$ לחבית. במקביל לכך, הנפט האמריקאי מסוג דאבליו טי איי לחודש יולי צנח בשיעור של 5.61% לרמה של 80.03$ לחבית, נתון המהווה את רמת השפל הנמוכה ביותר שנרשמה עבור סחורה זו מאז חודש מרץ האחרון, מה שממחיש את אנחת הרווחה הפסיכולוגית המיידית של הסוחרים בשוק ההון.
המציאות הפיזית מול הסנטימנט הפיננסי
אולם, מומחי האנרגיה מדגישים כי מדובר בסנטימנט שיווקי קצר טווח שמפספס לחלוטין את המציאות הפיזית ההרסנית שהותירה המלחמה בשטח. הדיווחים המובאים מבהירים כי שוקי האנרגיה ניצבים כעת בפני מציאות חדשה ומורכבת של פרמיית סיכון גיאופוליטית קבועה, אשר תמשיך להעיב על מחירי הנפט גם לאחר שיושג הסכם רשמי בין המדינות. בנק ההשקעות ווסטפאק ציין במכתב מיוחד למשקיעים כי בעוד שההקלה במתיחות העולמית היא בהחלט בשורה משמחת, השטן האמיתי תמיד נמצא בפרטים הקטנים ולכן רמת חוסר הוודאות בשווקים תישאר גבוהה במיוחד בתקופה הקרובה.
אחת הסיבות המרכזיות לחשש מפני המשך המשבר הפיזי היא המצב התשתיתי הרעוע בנתיבי השיט המרכזיים של המזרח התיכון. דניאל היינס, אסטרטג סחורות בכיר בבנק INZ, הסביר בראיון מיוחד לרשת CNBC כי זעזוע האספקה הנוכחי רחוק מאוד מסיומו הממשי. היינס מציין כי לא ניתן לצפות שתנועת המיכליות והספינות דרך מיצרי הורמוז תחזור לרמות הרגילות שהיו מוכרות לפני פרוץ העימות הצבאי במהלך העתיד הנראה לעין, זאת בשל שורה ארוכה של אילוצים מבניים ותפעוליים קשים שידרשו פתרונות ממושכים.
הלחצים הפיזיים שמונעים את חזרת השוק לאיזון כוללים פגיעה חמורה במערכים הלוגיסטיים, האסטרטג הבכיר מצביע על שילוב מורכב של גורמי סיכון קשיחים, בהם קיומם של מוקשים ימיים רבים שפוזרו ברחבי המיצרים במהלך חודשי הלחימה וידרשו פעולות פינוי ונטרול ממושכות ומסוכנות. בנוסף לכך, קיים צורך דחוף בביצוע עבודות תחזוקה, תיקונים מורכבים ובדיקות בטיחות מקיפות עבור עשרות ספינות ומיכליות ענק שנותרו תקועות ומבודדות באזור לאורך חודשי המשבר.
מקור:CNBC
תחזית המחירים לרבעון השלישי והשפעת המלאים
היינס מעריך בביטחון כי יידרשו מספר שבועות ארוכים, ואולי אף חודש או חודשיים מלאים, רק כדי להשלים את פעולות השיקום הראשוניות הללו של נתיבי המסחר. המשמעות של עיכוב זה היא הזרמה אטית ומדורגת בלבד של נפט חדש מהמפרץ הפרסי לשווקים הבינלאומיים. האסטרטג מזהיר כי רמת המחירים הנוכחית של כ-80 דולר לחבית לא תספיק כדי להביא את השוק לאיזון מחודש במהלך שלושת עד ששת החודשים הקרובים, והוא צפויה כי המחירים יחזרו לטפס וינועו סביב רמות של 90 דולר ומעלה לתוך הרבעון השלישי של השנה.
לטענתו של היינס, השוק הפיננסי נוטה לעשות לעצמו חיים קלים וחוטא במתן פרשנות פשטנית מדי לאירועים הגיאופוליטיים המורכבים. העובדה שאיראן שומרת על שליטה פיזית והשפעה חזקה על המיצרים המרכזיים תמשיך להוות סוגיה מבנית קבועה ומתמשכת שהסוחרים ייאלצו להתמודד עמה לאורך זמן, מה שימנע את נפילת המחירים לרמות נמוכות לאורך שנת 2026. הניתוח המקצועי הזה זוכה לתמיכה רחבה גם מצד גורמים בכירים אחרים בוול סטריט, אשר מציגים נתונים מספריים מדאיגים אף יותר בנוגע למצב המלאים הפיזיים בעולם.
בארט מלק, ראש תחום אסטרטגיית סחורות גלובלית בחברת טי די סקיוריטיז, הציג עמדה נוקבת במהלך תוכנית הבוקר של סי אן בי סי באסיה, מלק מסביר כי גם בתרחיש אופטימי וקיצוני שבו זרמי הנפט דרך מיצרי הורמוז יחזרו לפעילות נורמלית ומלאה באופן מיידי, השוק העולמי כבר ספג פגיעה קשה שאינה ניתנת לתיקון מהיר. על פי חישובי החברה, המצור הממושך גרם לאובדן פיזי מצטבר של כ-800 מיליון חביות נפט מתוך המלאים העולמיים, חוסר עצום אשר ימשיך להשפיע על מאזני ההיצע והביקוש לפחות עד לחודש נובמבר הקרוב.
ההשלכות המקרו-כלכליות על השווקים המתפתחים
כתוצאה מאובדן המלאים האדיר הזה, מלק מדגיש כי מחירי נפט גבוהים הם עדיין תרחיש ריאלי וסביר ביותר שנמצא על השולחן, יחד עם כל ההשלכות האינפלציוניות הקשות והרוחביות שמהלך כזה מביא עמו לכלכלות המערב. נקודת האור היחידה שעשויה למנוע זינוקים קיצוניים ופראיים במחירים תלויה בהתנהלותה של סין, אשר עשויה להחליט בשלב מסוים להפסיק למשוך נפט מתוך המלאים העצמאיים שלה, אך מלק מבהיר כי למרות אנחת הרווחה מההסכם הדיפלומטי, השווקים עדיין רחוקים מאוד מחוף מבטחים.
ההשלכות של זעזוע האנרגיה הממושך הזה אינן מוגבלות רק לתחום המסחר בסחורות, אלא כבר החלו להקרין בצורה שלילית ומדאיגה על החלקים הפגיעים והרגישים ביותר של הכלכלה העולמית. וילם סלס, מנהל ההשקעות הראשי הגלובלי של בנק ASHBC פינט וורלד, ציין בראיון כי הנתונים הכלכליים המגיעים מהשווקים הבינלאומיים הופכים למאתגרים ולקשים יותר, במיוחד עבור מדינות באזור דרום מזרח אסיה, אשר נאלצות להתמודד עם עלויות אנרגיה גבוהות שפוגעות בצמיחה הריאלית ומייצרות לחצים מוניטריים כבדים על הבנקים המרכזיים.
מה זה אומר פרקטית?
-
המשך הלחצים האינפלציוניים בעולם: העובדה שמלאי הנפט העולמי הצטמצם במאות מיליוני חביות ויידרשו חודשים ארוכים לשקמו פירושה שעלויות האנרגיה יישארו גבוהות יחסית, מה שיקשה על הבנקים המרכזיים במערב להמשיך בתהליך הורדת הריבית המתוכנן.
-
עיכובים לוגיסטיים ממושכים בנתיבי השיט: פעולות הפינוי המורכבות של מוקשים ימיים ועבודות התחזוקה ההכרחיות לעשרות המיכליות שנותרו תקועות במיצרי הורמוז ימנעו חזרה מהירה של נפחי המסחר לרמתם הרגילה, וישמרו על עלויות שילוח ימי גבוהות.
-
תמחור מחדש של פרמיית הסיכון הגיאופוליטית: המשקיעים בשוק ההון ייאלצו להפנים כי הסכם פוליטי אינו פותר את בעיית השליטה הפיזית של איראן בנתיבי המפתח, מה שימנע ממניות האנרגיה וחברות הזיקוק לצנוח בצורה חדה מדי ומנגד ימשיך להעיב על מדדי המניות הכלליים בשל חוסר היציבות המבני.
לסיכום
צניחת מחירי הנפט בבורסות העולם בעקבות הדיווחים על הסכם שלום בין ארצות הברית לאיראן מייצגת תגובה פסיכולוגית קלאסית ומהירה של שוק ההון, אך היא מנותקת לחלוטין מהמציאות המורכבת על רצפת הייצור הפיזית של ענף האנרגיה. האנליסטים הבכירים מבהירים מעבר לכל ספק כי המלחמה הותירה פצעים עמוקים בדמות אובדן של 800 מיליון חביות מלאי ומיקוש נרחב של נתיבי שיט חיוניים, גורמים אשר ידרשו חודשים ארוכים של עבודה קשה ושיקום לוגיסטי.
הציבור והמשקיעים צריכים להיערך לכך שפרמיית הסיכון הגיאופוליטית נשארת איתנו עמוק לתוך המחצית השנייה של שנת 2026, כאשר מחירי החביות צפויים לחזור ולטפס לכיוון ה-90 דולר ומעלה ברבעון השלישי. המשבר הכלכלי העולמי רחוק מלהסתיים, וההשפעות המאקרו-כלכליות החריפות שלו ימשיכו ללחוץ את המדינות המפותחות והמתפתחות כאחד, בזמן שהשווקים יאלצו ללמוד לחיות תחת צל מבני ומתמשך של חוסר יציבות בנתיבי האספקה החיוניים ביותר של הגלובוס.