יפן פותחת פרק חדש במדיניות המוניטרית
16.6.2026

בקצרה
- בנק יפן העלה את הריבית ב-25 נקודות בסיס לרמה של 1%, הרמה הגבוהה ביותר מאז 1995, צעד המאותת על שינוי מהותי במדיניותו המוניטרית לאחר שנים של מאבק בדיפלציה, והוא עשוי להשפיע על זרימות ההון הגלובליות ועל כדאיות עסקאות Carry Trade.
- ההחלטה להעלות את הריבית נבעה מלחצי אינפלציה מתחת לפני השטח, כאשר מדד מחירי היצרן זינק ב-6.3% בחודש מאי, הקצב המהיר ביותר בשלוש השנים האחרונות, מה שמעיד על עלויות ייצור עולות שעלולות לחלחל למחירי הצרכן ולהגביר את האינפלציה בהמשך הדרך.
- חולשת הין היפני, שנסחר סביב 160 ין לדולר למרות התערבות ממשלתית של 73.5 מיליארד דולר, תרמה להחלטת הריבית, שכן ין חלש מייקר את היבוא ומגביר את האינפלציה המיובאת, ובכך מכביד על מאמצי הממשלה לסבסד את יוקר המחיה.
- השילוב של הוצאות ממשלתיות גבוהות, כמו חבילת סיוע נוספת בהיקף 3 טריליון ין, לצד ריבית נמוכה יצר סביבה המקשה על בלימת האינפלציה, ולכן בנק יפן נאלץ למצוא איזון חדש בין תמיכה בצמיחה לשמירה על יציבות מחירים, מה שמשפיע על שוקי ההון העולמיים.
יפן נמצאת בצומת דרכים מוניטרי שלא חוותה מזה שלושה עשורים.
הבוקר, בשעה 6:00 שעון ישראל, הכריז בנק יפן על העלאת ריבית של 25 נקודות בסיס, ובכך העלה את שיעור הריבית לרמה של 1%, הרמה הגבוהה ביותר מאז 1995.
ההחלטה, שהתקבלה ברוב של שבעה חברים מול מתנגד אחד, משקפת שינוי מהותי בגישת הבנק המרכזי.
לאחר שנים ארוכות שבהן התמקד במאבק בדיפלציה (מצב בו רמת המחירים במשק יורדת) ובתמיכה בכלכלה באמצעות מדיניות מרחיבה, הבנק מאותת כי הוא מוכן להתחיל להדק את התנאים הפיננסיים גם בתקופה שבה הסביבה הגלובלית עדיין מלווה באי ודאות משמעותית.
האינפלציה שמתחת לפני השטח
הגורם המרכזי שעמד מאחורי ההחלטה אינו אינפלציה גבוהה שנראית לעין, אלא לחצי מחירים שממשיכים להצטבר מתחת לפני השטח.
האינפלציה לצרכן ביפן עדיין נותרת מתחת לרף היעד של 2%, בין היתר בזכות צעדים ממשלתיים שנועדו לרסן את יוקר המחיה, ובהם ביטול מס הדלק והחלת חינוך תיכוני חינם לכלל האזרחים.
עם זאת, מדד מחירי היצרן, אשר מודד את לחצי המחירים בשלב שקודם לצרכן הסופי, זינק ב-6.3% בחודש מאי, הקצב המהיר ביותר בשלוש השנים האחרונות, עלייה שנובעת בעיקר מהתייקרות מחירי האנרגיה. כאשר עלויות אלו מתחילות לחלחל מהמגזר העסקי אל משקי הבית, קיים חשש שהאינפלציה לצרכן תמשיך לעלות בהמשך הדרך.
חולשת הין וההתערבות שלא הספיקה
גורם נוסף שתרם להחלטה היה המשך חולשתו של הין היפני.
לאחר שהממשלה הוציאה כ-11.7 טריליון ין, שהם כ-73.5 מיליארד דולר, במסגרת התערבויות בשוק המט"ח במהלך חודש מאי, הין הצליח להתחזק באופן זמני בלבד ולאחר מכן שב להיחלש.
לאורך רוב חודש יוני הוא נסחר סביב רמה של 160 יין לדולר.
אנליסטים רבים השוו את המצב לניסיון ללחוץ על הבלם בזמן שהרגל השנייה ממשיכה ללחוץ על דוושת הגז. התערבות בשוק המט"ח ללא שינוי במדיניות המוניטרית עשויה לייצר השפעה זמנית בלבד, אך אינה מטפלת בשורש הבעיה.
אמנם ין חלש תומך ביצואנים היפנים ומשפר את התחרותיות שלהם בעולם, אך במקביל הוא מייקר את היבוא, מגביר את האינפלציה המיובאת ומכביד על מאמצי הממשלה לסבסד את יוקר המחיה עבור משקי הבית.
המדיניות הפיסקלית והחשש מלחצי מחירים
גם הממשלה המשיכה לפעול במקביל.
ראש ממשלת יפן, שינאה טקאיצ'י אישרה חבילת סיוע נוספת בהיקף של 3 טריליון יין שנועדה לצמצם את השפעת מחירי האנרגיה על הציבור.
אולם שילוב של הוצאות ממשלתיות גבוהות לצד ריבית נמוכה יוצר סביבה שעלולה להקשות על בלימת האינפלציה לאורך זמן.
נראה כי בבנק יפן הגיעו למסקנה כי נדרש איזון חדש בין התמיכה בצמיחה לבין שמירה על יציבות המחירים.
הגרף למטה ממחיש עד כמה המהלך הנוכחי חריג במונחים היסטוריים.
במשך שנים ארוכות נהנו משקיעים מריבית אפסית ביפן, מה שהפך את היין למטבע המימון המועדף לעסקאות Carry Trade ברחבי העולם.
כעת, כאשר ריבית בנק יפן מטפסת ל-1% ותשואת האג"ח ל-10 שנים מתקרבת ל-2.7%, סביבת המימון ביפן משתנה במהירות, והדבר עשוי להשפיע על זרימות ההון הגלובליות ועל כדאיותן של עסקאות Carry Trade בעתיד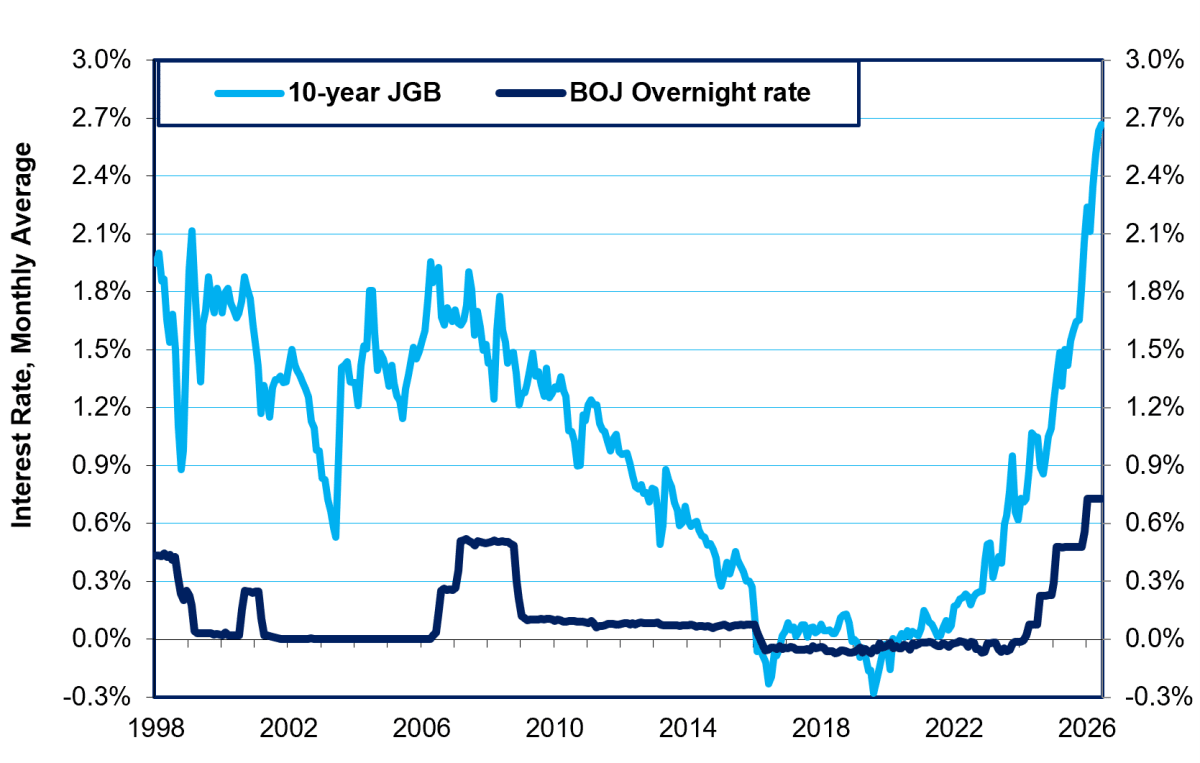
מקור: Substack
Carry Trade 2.0?
כדי להבין מדוע המשקיעים היו כל כך דרוכים לקראת החלטת הריבית ביפן, צריך לחזור ל-5 באוגוסט 2024. באותו יום השווקים חוו טלטלה חריגה לאחר שהעלאות הריבית ביפן והתחזקות הין אילצו משקיעים רבים לסגור עסקאות Carry Trade ממונפות, אסטרטגיה שבה משקיע לווה כסף במטבע עם ריבית נמוכה ומשקיע אותו בנכס או במטבע עם ריבית גבוהה יותר במטרה להרוויח את פער הריביות.
הרגישות של הוול סטריט קשורה באופן ישיר לכך שיפן היא אחת המממנות הגדולות ביותר של ארצות הברית ומחזיקה בכ-1.1 טריליון דולר של אג"ח ממשלת ארה"ב.
המשמעות היא שכל שינוי במדיניות המוניטרית היפנית נבחן בקפידה על ידי המשקיעים, משום שהוא עשוי להשפיע על זרימות ההון הגלובליות ועל הביקוש לאג"ח אמריקאיות.
ב-5 באוגוסט 2024 המשמעות הייתה מכירת נכסים מהירה כדי להחזיר הלוואות שנלקחו ביין, מה שהוביל לגל מכירות אגרסיבי ברחבי השווקים.
תעודת הסל QQQ, שעוקבת אחר מדד הנאסד"ק 100, נפלה במהלך היום בכ-5.5% לפני שצמצמה חלק מהירידות וסיימה בירידה של כ-3%, בעוד שאנבידיה צנחה בשיא בכ-14% ולבסוף ננעלה בירידה של כ-6%.
עם זאת, המצב כיום שונה. פער הריביות בין ארה"ב ליפן הצטמצם משמעותית מאז אוגוסט 2024.
אז ריבית הפד עמדה על 5.25%-5.5% בעוד הריבית ביפן הייתה סביב 0.25%, כלומר פער של יותר מ-5%. כיום, גם לאחר העלאת הריבית ל-1%, ריבית הפד עדיין עומדת סביב 4.5%, כך שפער הריביות ירד לכ-3.5% בלבד.
המשמעות היא שהתמריץ לבצע עסקאות Carry Trade נמוך יותר מכפי שהיה אז, ולכן גם הסיכון לסגירה המונית של פוזיציות ממונפות קטן יותר. כדי לקבל אירוע בעוצמה דומה לזה של אוגוסט 2024 נצטרך לראות שילוב של התחזקות חדה נוספת של הין, לחץ משמעותי על מינוף פיננסי ותגובת שרשרת רחבה בשוקי ההון.
נכון לשעות הצהריים בישראל, החוזים העתידיים על מדד S&P 500 ועל מדד Nasdaq 100 נסחרים סביב רמות האפס, ללא שינוי מהותי.
תגובת השוק הראשונית מרמזת כי העלאת הריבית עצמה הייתה צפויה במידה רבה, וכי המשקיעים מתמקדים כעת בעיקר במסרים של בנק יפן לגבי קצב העלאות הריבית העתידי.
תגובת השווקים והאתגר בהמשך הדרך
תגובת השווקים להחלטה הייתה חיובית יחסית.
מדד ניקיי 225 עלה ב-0.46%, הין התחזק מעט לרמה של 160.22 יין לדולר, ותשואת האג"ח הממשלתית ל-10 שנים עלתה ב-3 נקודות בסיס לרמה של 2.615%.
למרות שלא מדובר בתנועות חדות במיוחד, הן משקפות את העובדה שהשוק קיבל את ההחלטה באופן רגוע יחסית.
גם בוול סטריט לא נרשמה בשלב זה תגובה חריגה.
נכון לשעות הצהריים בישראל, החוזים העתידיים על מדד S&P 500 ועל מדד Nasdaq 100 נסחרים סביב רמות האפס, ללא שינוי מהותי, מה שמראה לנו כי העלאת הריבית עצמה הייתה צפויה במידה רבה וכבר תומחרה על ידי המשקיעים, כאשר עיקר תשומת הלב מופנית כעת למסרים של בנק יפן לגבי קצב העלאות הריבית העתידי.
כעת ניצבת יפן בפני אתגר מורכב.
מצד אחד היא מבקשת לרסן לחצי אינפלציה שמקורם בעיקר במחירי האנרגיה ובאירועים גיאופוליטיים.
מצד שני היא עדיין מנסה לשמור על צמיחה כלכלית עדינה הנשענת על ביקוש פנימי שאינו חזק במיוחד.
העלאת הריבית הנוכחית מסמלת את חזרתה של יפן למרכז הבמה המוניטרית העולמית, אך היא גם מזכירה שהדרך קדימה צפויה להיות מורכבת. כל צעד נוסף יחייב איזון עדין בין יציבות מחירים, יציבות המטבע, שמירה על הצמיחה המקומית והימנעות מזעזועים מיותרים בשווקים הפיננסיים הגלובליים.