כך הפך המזומן הרדום שלכם למדפסת המיליארדים של הבנקים
15.6.2026

בקצרה
- הציבור הישראלי משאיר כ-237 מיליארד שקלים בחשבונות העובר ושב ללא ריבית, מה שמאפשר לבנקים לייצר רווח שנתי של כ-9.7 מיליארד שקלים באמצעות המרווח הפיננסי, שכן הם מלווים את הכסף בריביות גבוהות של 5%-7% ומעלה, ובכך הופכים את המזומן הרדום למקור הכנסה משמעותי עבורם.
- השארת כסף בעובר ושב בתקופה של ריבית גבוהה, העומדת כיום על כ-3.75%, גורמת להפסד ריאלי משמעותי לציבור, שכן אדם המחזיק 100 אלף שקלים בעו.
- כמות המזומנים הגבוהה בעובר ושב, המסתכמת בכרבע טריליון שקלים, נחשבת על ידי אנליסטים רבים ל'אבק שריפה פיננסי' המעיד על חשש ו'ישיבה על הגדר', אך היא מייצגת פוטנציאל אדיר לכוח קנייה עתידי, שכן זרימה חלקית של הון זה לשוק ההון או הנדל\.
- היקף כספי העובר ושב של הציבור זינק בכ-236 מיליארד שקלים מאז משבר הקורונה והמענקים הממשלתיים, והגיע לשיאים חדשים, מה שמדגיש את הצורך של הציבור לבחון אפיקי השקעה אלטרנטיביים למזומן הרדום, כדי למנוע שחיקת ערך הכסף כתוצאה מאינפלציה ולמקסם את התשואה הפוטנציאלית.
תחשבו על הדבר הבא, בכל רגע שבו שוכבים לכם כמה עשרות אלפי שקלים בעו"ש ״ליתר ביטחון״, אתם למעשה מעניקים לבנק שלכם הלוואה ללא ריבית.
מתוך שילוב של פחד מאי-ודאות ביטחונית ואדישות פיננסית, הציבור הישראלי נרדם בשמירה והשאיר לבנקים בור שומן של כמעט 10 מיליארד שקלים בשנה.
במציאות שבה האינפלציה שוחקת את הערך של הכסף שלכם בכל יום מחדש, הגיע הזמן לשאול את השאלות הקשות, למה אנחנו ממשיכים לממן את רווחי המערכת הבנקאית, כמה כסף אתם מפסידים באופן אישי, ואיך הופכים את המזומן הרדום לכלי עבודה שמייצר תשואה? הכל בפנים.
איך המנגנון הזה עובד ולמה הבנק מרוויח כל כך הרבה?
כדי להבין כיצד הבנקים מצליחים לייצר רווח דמיוני של 9.7 מיליארד שקלים מהכסף של כולנו, יש לצלול אל לב המודל העסקי הבסיסי שלהם, המוכר בעולם הכלכלה כהמרווח הפיננסי.
המנגנון הזה מתחיל ברגע שבו אנחנו משאירים את הכסף שלנו נזיל וזמין בחשבון העובר ושב לטובת הוצאות שוטפות או משיכה מיידית.
בעוד שעבורנו מדובר בנוחות דיגיטלית יומיומית, עבור הבנק מדובר בחומר גלם יקר ערך שהוא מקבל לחלוטין בחינם.
הבנקים כמעט אף פעם לא משלמים לציבור ריבית על יתרות העו"ש, מה שמאפשר להם להחזיק במיליארדי שקלים בעלות אפסית.
אלא שהבנק לא באמת שומר את השטרות הללו בכספת ומחכה שנבוא לבקש אותם, הוא לוקח את הרי המזומנים של הציבור ומנווט אותם מיד לאפיקים מניבים.
הכסף שלכם משמש כדלק להלוואות לכל מטרה, משכנתאות ארוכות טווח או אשראי לחברות עסקיות, שעליהם הבנק כבר גובה ריביות גבוהות של 5%, 7% ואפילו יותר (או לחלופין, הוא פשוט מפקיד את הכסף בבנק ישראל וגוזר עליו את ריבית המשק).
השורה התחתונה של הגלגל הזה פשוטה להפליא, הבנק לוקח מכם כסף ב-0% ריבית, מלווה אותו לאדם אחר ב-6% ריבית, ומשלשל את כל פער התיווך העצום הזה ישירות לכיסו כרווח נקי.
קרדיט: adalai partners
פרדוקס הריבית הגבוהה
בניגוד לאינטואיציה שאומרת לפעמים שכשהריבית גבוהה פחות דחוף לרדוף אחרי תשואה, המציאות הכלכלית מוכיחה שהמצב הפוך לחלוטין ומדובר בטעות יקרה.
כשהריבית במשק הייתה אפסית בעשור הקודם, הבנקים הציעו ריביות זעומות של כ-0.1% בשנה, ולכן ההפסד הריאלי של מי שגילגל כסף בעו"ש היה כמעט בלתי מורגש.
אולם כשהריבית גבוהה ועומדת היום על אזור ה-3.75%, ״הקנס״ על השארת כסף בעו"ש מגיע לשיאו.
מי שבוחר להשאיר כיום 100 אלף שקלים רדומים בעו"ש ב-0% ריבית, מוותר ביודעין על כ-3,750 שקלים בטוחים בשנה שהיה יכול לקבל בסיכון אפסי בקרן כספית או בפיקדון קצר מועד. דווקא עכשיו, האדישות הפיננסית עולה לציבור ביוקר רב מתמיד, והופכת אותו למפסיד הגדול של התקופה.
האם כמות המזומנים בעו"ש הם סימן חיובי לשוק ההון?
השאלה האם מיליארדי השקלים השוכבים בעו"ש הם סימן חיובי או שלילי לשוק ההון מעוררת עניין רב, אך אנליסטים רבים נוטים לראות בהם דווקא כאבק שריפה פיננסי יקר ערך.
נכון להיום, הכסף הזה אמנם מעיד על חשש ״ויושב על הגדר״, אך הוא מייצג פוטנציאל אדיר וכוח קנייה עתידי עצום שממתין לשעת פעולה.
יש הסבורים שברגע שסביבת הריבית תתחיל לרדת בצורה משמעותית, או לחילופין ברגע שהביטחון הכלכלי והביטחוני יחזור לציבור, מאות המיליארדים הללו יחפשו אפיקים אטרקטיביים יותר מהעו"ש המקפיא.
זרימה, ואפילו חלקית, של ההון הרדום הזה לעבר שוק המניות, איגרות החוב והנדל"ן, עשויה להצית גל של ביקושים ולתדלק בצורה עוצמתית את השווקים.
האם העו"ש שובר שיאים ואיך הגענו למצב הזה?
כדי להבין אם כמויות המזומנים הנוכחיים הם תופעה חולפת או מגמה קבועה, כדאי לשים את המספרים בפרספקטיבה היסטורית ולעשות סדר קטן בנתונים.
כפי שדייקנו קודם, ה-9.7 מיליארד ש"ח הם הרווח השנתי של הבנקים מהמצב, בעוד סך כספי הציבור ששוכבים בפועל בעו"ש נע כיום סביב כרבע טריליון שקלים (כ-237 מיליארד שקלים).
לפני משבר הקורונה (בשנת 2019), היקף כספי העו"ש של הציבור היה נמוך בהרבה, אך המגיפה והמענקים הממשלתיים הזרימו למשק נזילות חסרת תקדים והקפיצו את הפיקדונות והעו"ש בתוך שנה אחת בלבד בכ-236 מיליארד שקלים נוספים.
ערב מלחמת חרבות ברזל, עוד לפני שהציבור החל להפנים את משמעות עליית הריבית, הר העו"ש רשם שיא היסטורי מטורף של למעלה מ-510 מיליארד שקלים ששכבו ללא שום תשואה.
מאז, הציבור אמנם התעורר חלקית והסיט הון לקרנות כספיות ופיקדונות, מה שהוריד את הר המזומנים, והמחיש את ההתייצבות שלו על אזור ה-230-240 מיליארד שקלים, אך עדיין מדובר בבונקר מזומנים עצום.
הנתונים הסטטיסטיים מוכיחים כי מדובר בתופעה מחזורית הקשורה ישירות לפסיכולוגיית המונים, בכל פעם שאי-הוודאות הכלכלית או הביטחונית מרימה ראש, הישראלים רצים אל חוף המבטחים הנזיל, אך הנטייה להישאר שם לישון גם כשהתנאים משתנים היא שהופכת את המגמה הזמנית הזו למדפסת כסף קבועה עבור הבנקים.
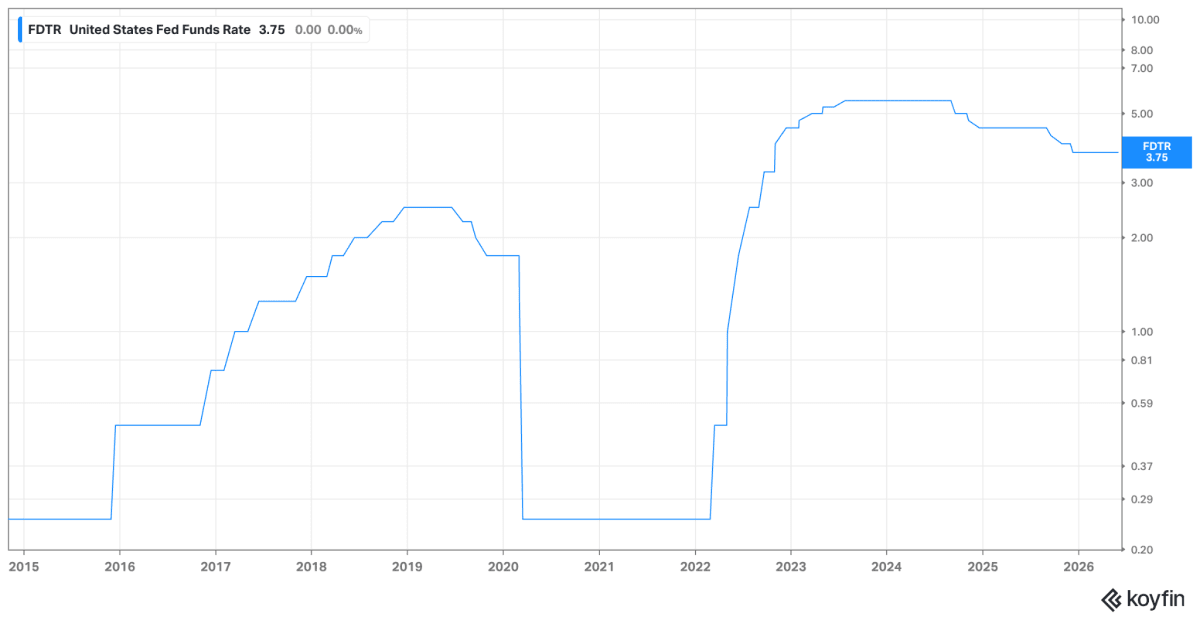
גרף הריבית בישראל בשנים האחרונות.
קרדיט: koyfin
האלטרנטיביות
במקום להשלים עם רווחי העתק של המערכת הבנקאית ולהשאיר את הכסף לישון בחשבון העו"ש, הציבור יכול לבחור במספר פתרונות פיננסיים פשוטים, נגישים וסולידיים במיוחד.
כיום קיימות בשוק מספר אופציות השקעה ברמת סיכון אפסית או נמוכה מאוד, המאפשרות לכסף שלכם לייצר תשואה ריאלית, ובכך להגן עליו מפני שחיקת האינפלציה שנוגסת בערכו מדי יום.
היתרון הגדול בחלק מהכלים הללו, כמו למשל קרנות כספית או פיקדונות מותאמים, הוא השילוב המנצח בין קבלת ריבית אטרקטיבית לבין שמירה על נזילות גבוהה, המאפשרת למשוך את הכסף במהירות בעת צורך, מבלי לקנוס את החוסך ומבלי להשאיר את המזומנים כטרף קל לחגיגת המרווח הפיננסי של הבנקים.
קרן הכספית
אחד הכלים הפיננסיים המובילים והנגישים ביותר להצלת הכסף מחשבון העו"ש הוא הקרן הכספית, מכשיר השקעה בשוק ההון שנחשב לסולידי ובטוח במיוחד, ומהווה חלופה מצוינת לפיקדונות הבנקאיים הקלאסיים. היתרון הדרמטי של הקרן הכספית טמון בכך שהיא מציעה נזילות מוחלטת, ומאפשרת לחוסכים למשוך את הכסף בחזרה לחשבון הבנק בכל יום מסחר ללא קנסות, הגבלות או תחנות יציאה נוקשות.
במקביל לנזילות הגבוהה הזו, הקרן משקיעה באפיקים קצרי מועד ומעניקה תשואה אטרקטיבית שקרובה מאוד לגובה ריבית בנק ישראל, מה שהופך אותה למענה המושלם עבור מי שרוצה להרוויח מהריבית הגבוהה במשק, אך עדיין זקוק לכך שהכסף שלו יישאר זמין ונגיש עבורו בכל רגע נתון.
פיקדון בנקאי לטווח קצר
חלופה פופולרית ומוכרת עבור מי שמחפש ביטחון מלא מבלי לצאת מגבולות הבנק שלו היא הפיקדון הבנקאי לטווח קצר.
במסלול זה, אתם בוחרים לסגור את הכסף לתקופה מוגדרת מראש לבחירתכם, החל משבוע, דרך מספר חודשים ועד לשנה שלמה.
כלל האצבע כאן הוא פשוט, ככל שאתם מוותרים על הנזילות המיידית ומסכימים לנעול את הכסף לתקופה ארוכה יותר, כך הבנק ישפר את תנאיו ובדרך כלל יציע לכם ריבית גבוהה ואטרקטיבית יותר בתמורה.
עם זאת, חשוב לזכור את הכוכבית הכלכלית של המכשיר הזה, הריבית שהבנק יעניק לכם בפיקדון עדיין תהיה, לרוב, נמוכה בהרבה מהתשואה שהבנק עצמו מפיק כשהוא מלווה את אותו הכסף בדיוק הלאה.
למרות זאת, מדובר בצעד ראשון, פשוט ונטול סיכון לחילוץ המזומנים שלכם מהקפאת ה-0% של העו"ש.
מלווה קצר מועד (מק"מ)
אופציה פיננסית בטוחה ומתוחכמת נוספת שעומדת לרשות הציבור היא המק"מ.
מדובר בסוג של איגרת חוב ממשלתית המונפקת על ידי בנק ישראל לתקופה של עד שנה, ומהווה חלופה מצוינת לפיקדון הבנקאי המסורתי.
היתרון הגדול במכשיר זה הוא שהלווה שלכם הוא לא הבנק המסחרי, אלא מדינת ישראל עצמה, מה שמקנה להשקעה רמת ביטחון מקסימלית.
המק"מ נסחר מדי יום בבורסה, מה שמאפשר לכם למכור אותו בכל יום מסחר ולשמור על נזילות גבוהה. התשואה עליו נקבעת על ידי כוחות השוק ומגלמת בצורה מדויקת את גובה הריבית במשק, ובכך הוא מאפשר לכם לעקוף את גזירת הקופון של הבנק המסחרי וליהנות מתשואה ישירה ובטוחה.
הגיע הזמן להעיר את הכסף
בסופו של דבר, מיליארדי השקלים ששוכבים בחשבונות העו"ש הם לא רק תעודת עניות למודעות הפיננסית של הציבור הישראלי, אלא בעיקר מנוע הרווחים השקט והמשוכלל ביותר של המערכת הבנקאית.
בתקופה של תהפוכות ואי-ודאות, הרצון להחזיק במזומן נזיל וזמין הוא אמנם טבעי ומובן, אך בסביבת הריבית הגבוהה של ימינו, האדישות הזו עולה לכולנו ביוקר רב בכל יום מחדש.
האלטרנטיבות הסולידיות והבטוחות כמו קרנות כספית, מק"מ או פיקדונות קצרים הן נגישות מאי פעם, ומאפשרות לכל אחד ואחת מאיתנו להגן על ההון האישי מפני שחיקת האינפלציה ולמנוע מהבנק לגזור עלינו קופון חינמי.
מאות המיליארדים שיושבים כעת על הגדר עוד עשויים להיות אבק השריפה הבא שיזניק את שוק ההון והנדל"ן, אך עד שהתנאים לכך יבשילו, ההחלטה אם להמשיך לישון בשמירה או לקחת אחריות אקטיבית על הכיס, נמצאת אך ורק בידיים שלכם.