היום הגדול של SpaceX, האם לקנות מיד או להמתין על הגדר?
12.6.2026

בקצרה
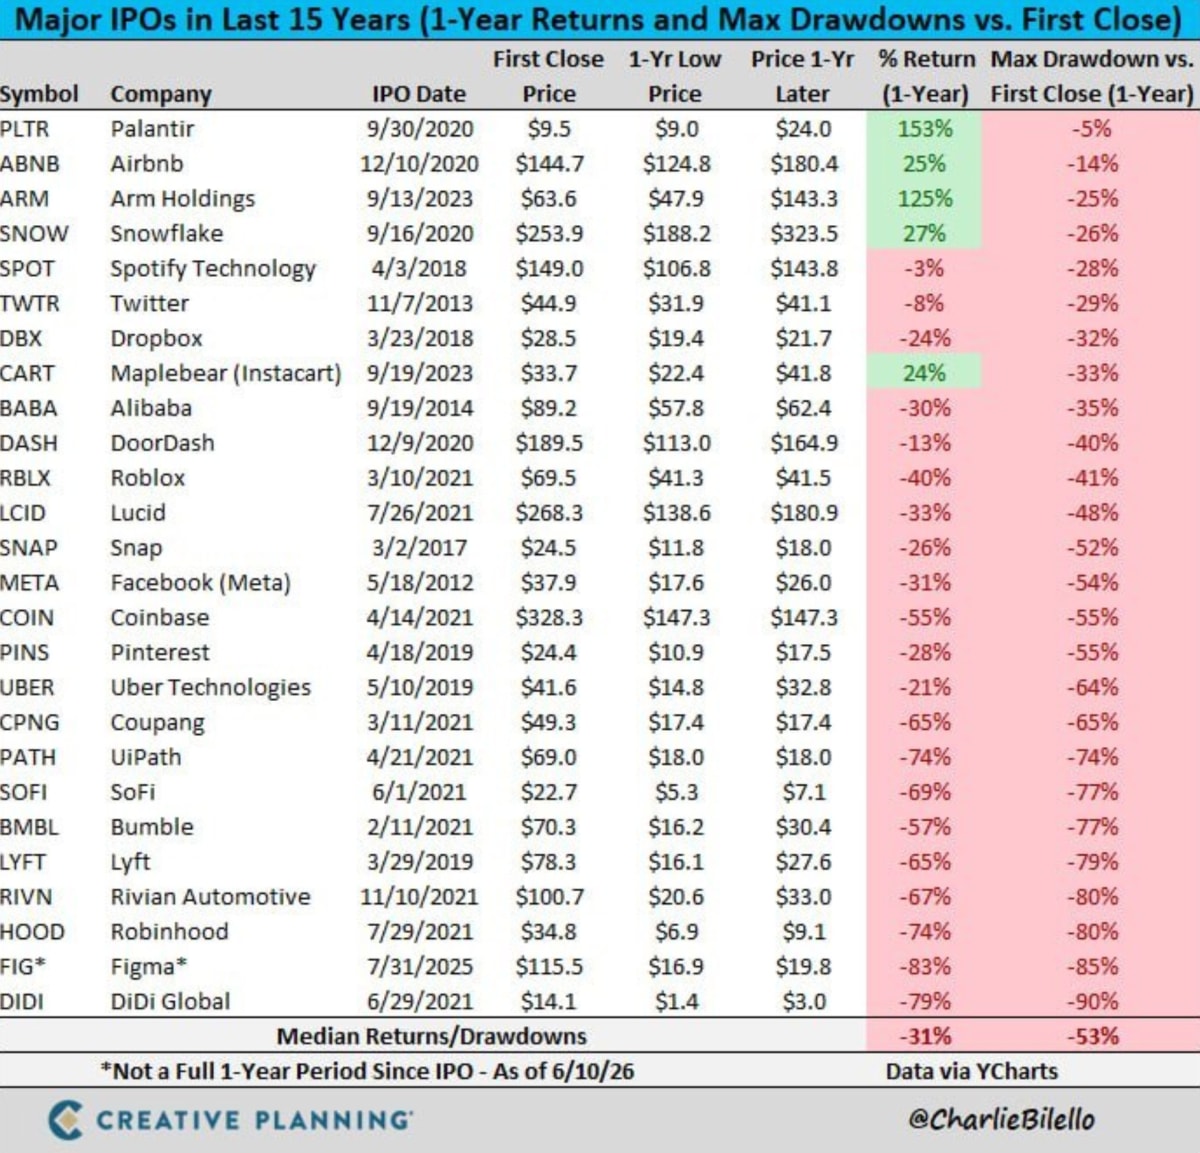
- הסטטיסטיקה ההיסטורית מראה כי חציון התשואה של הנפקות ענק בוול סטריט עמד על מינוס 31% בתום השנה הראשונה, כאשר מחציתן ספגו צניחה של למעלה מ-50% ממחיר הסגירה ביום ההנפקה, מה שמצביע על סיכון גבוה למשקיעים הרוכשים מניות ביום הראשון.
- תהליך ההנפקה הראשונית לציבור (IPO) משרת בעיקר את החברה והמשקיעים הוותיקים, אשר מנצלים את ההייפ הציבורי ופערי המידע כדי לתמחר את המניה במחיר מקסימלי, ובכך הם ממקסמים את רווחיהם על חשבון המשקיעים החדשים שמשלמים מחיר מנופח.
- אפקט החסימה גורם לצניחה חדה במחירי מניות לאחר ההנפקה, שכן לאחר 90-180 יום פוקע תוקף החסימה של המייסדים והמשקיעים המוקדמים, והם מוצפים את השוק בהיצע אדיר של מניות, מה שמדכא את המחיר ומביא לירידות משמעותיות.
- הפסיכולוגיה של ה-FOMO (פחד מהחמצה) דוחפת משקיעים לרכוש מניות בהנפקות חדשות בשיא ההתלהבות, לעיתים במחיר מנופח שאינו תואם את הערך הכלכלי הריאלי של החברה, מה שעלול להוביל להפסדים כאשר השוק מתאזן ומחיר המניה יורד.
היום הגיע, ו-SpaceX מנפיקה היום רשמית במה שמסתמן כאירוע הפיננסי הגדול והמתוקשר ביותר בהיסטוריה של וול סטריט. עם שווי אסטרונומי של כ-1.75 טריליון דולר והייפ שמגיע עד למאדים, נדמה שאין משקיע שלא חווה כעת את ה-FOMO של חייו וחושב על לנסות להשיג פיסה מהאימפריה של אילון מאסק כבר מהשנייה הראשונה של המסחר.
כתבתי לכם סקירה על כל מה שאתם צריכים לדעת על ההנפקה
אלא שדווקא ברגע ההיסטורי הזה, הסטטיסטיקה הקרה והאכזרית של שוק ההון מנחיתה תמרור אזהרה בוהק, הנתונים הפיננסיים של 15 השנים האחרונות מראים כי חציון התשואה של ההנפקות הגדולות ביותר עומד על מינוס 31% בתום שנתן הראשונה,
כשחצי מהן חטפו צניחה של מעל 50% ממחיר הסגירה של היום הראשון.
האם המנגנון הייחודי של SpaceX יצליח לשבור את חוקי המשיכה של הפיננסים, או שהצעד החכם ביותר שלכם היום הוא דווקא להמתין על הגדר?
מלכודת יום ההנפקה
כשחברה מנפיקה בוול סטריט, היא לא עושה את זה כדי לעשות טובה למשקיעים הקטנים, אלא כדי לגייס הון ולייצר נזילות למשקיעים הוותיקים שלה.
המשחק הזה נוטה לרעת הציבור הרחב מלכתחילה, בעיקר בגלל פערי המידע העצומים, בעוד שהחברה והחתמים שלה מכירים כל פרט וסוד בעסק, המשקיע מהשורה ניזון בעיקר מתשקיפים יבשים ומחגיגה תקשורתית מוגזמת.
החתמים מנצלים את פער המידע ואת ההייפ הציבורי כדי לתמחר את המניה במחיר המקסימלי שהשוק מוכן לספוג ביום הראשון, ובכך הם ממקסמים את רווחי החברה על חשבון הקונים החדשים, שמשלמים מחיר שיא שלרוב מנותק מהמציאות הכלכלית.
הרובד השני והמסוכן לא פחות של המלכודת הזו הוא אפקט החסימה, המהווה את הגורם המרכזי לצניחה החדה של מניות רבות בחודשים שלאחר יציאתן לבורסה.
ביום המסחר הראשון, רק אחוז קטן מאוד מסך מניות החברה זמין למסחר חופשי בשוק, מה שיוצר מחסור מלאכותי ומקל על הקפצת המחיר כלפי מעלה.
אולם, כעבור 90 עד 180 יום פוקע תוקף החסימה של המייסדים, העובדים וקרנות הון הסיכון שליוו את החברה, כשאלו מתחילים לממש את אחזקותיהם ולתרגם את עבודתם לכסף נזיל, השוק מוצף בבת אחת בהיצע אדיר של מניות שמכביד על הנייר, ומפיל את המחיר בהתאם לסטטיסטיקה הקשוחה.
מלכודת הפסיכולוגיה
תהליך ההנפקה לראשונה לציבור מלווה לעיתים קרובות במאמצי שיווק נרחבים וביחסי ציבור אינטנסיביים אשר יוצרים סביב המניה הילה של הזדמנות יוצאת דופן.
תופעה זו מובילה משקיעים רבים לפעול מתוך דחף פסיכולוגי של חשש מהחמצה,
FOMO- Fear Of Missing Out.
הלחץ לרכוש את המניה מיד עם תחילת המסחר גורם לעלייה חדה בביקוש דבר שמוביל לעליית מחירים מהירה שאינה תואמת תמיד את הערך הכלכלי הריאלי של החברה.
משקיעים שנכנסים למסחר בשיא ההתלהבות עלולים למצוא את עצמם רוכשים ניירות ערך במחיר מנופח רגע לפני שהשוק מתחיל לאזן את עצמו. בנוסף , אנו רואים שרוב ההנפקות הם מתוך סקטורים שהסנטימנט סביבם הוא חיובי, כמו בתקופה האחרונה, ביטחוניות וחלל, והחברות הפרטיות מאותם הסקטורים מנצלות את ההייפ החיובי ויצאות להנפקה בבורסה.
המציאות הכואבת של ה-IPO
כשצוללים למספרים היבשים של 26 ההנפקות הגדולות והבולטות ביותר בוול סטריט ב-15 השנים האחרונות, כולל הנפקות עדכניות כמו זו של Figma מיולי 2025 נחשפת שורה תחתונה מהדהדת שחייבת להדליק נורה אדומה בוהקת לכל משקיע. הנתונים מראים כאמור כי חציון התשואה של אותן חברות ענק בתום שנת המסחר הראשונה שלהן כחברות ציבוריות עומד על מינוס 31%, נתון המבהיר כי רובם המוחלט של הרוכשים ביום הראשון ספגו הפסדים צורבים בתיק ההשקעות שלהם.
למעשה, מדובר במיעוט מבוטל של מנצחים, רק 5 חברות מתוך ה-26 שנבחנו (ביניהן Palantir, Airbnb ו-Arm) הצליחו לייצר תשואה חיובית כלשהי בתום השנה הראשונה, בעוד שכל השאר, כולל מפלצות שוק וענקיות טכנולוגיה כמו מטא, עליבאבא, אובר וטוויטר, נעו דרומה והותירו את חובבי ההייפ הראשוני מופסדים.
אולם, הנתון המרתק והמדאיג ביותר שעולה מן הניתוח אינו רק התשואה בנקודת הסיום של השנה, אלא עומק הנפילות שנרשמו לאורך הדרך, כאשר חציון הנפילה המקסימלית עומד על מינוס 53%.
המשמעות הסטטיסטית המטלטלת של הנתון הזה היא שבמהלך שנת המסחר הראשונה, בלמעלה מ-50% מהמקרים, המניה הגיעה לנקודת שפל קיצונית שבה היא נסחרה בחצי מחיר, או אף פחות מכך, בהשוואה למחיר הסגירה החגיגי של יום המסחר הראשון.
נתון זה מוכיח בצורה חד-משמעית כי הריצה המבוהלת לקנות מניות ביום ההנפקה היא כמעט תמיד החלטה שגויה.
אפילו במקרים של חברות איכותיות שהתאוששו והפכו להצלחה מסחררת בהמשך, סבלנות והמתנה על הגדר היו מאפשרות למשקיעים לתפוס את אותן המניות בדיוק בהנחת ענק של עשרות אחוזים, הרחק מהרעש התקשורתי והתמחור המנופח של היום הראשון.
מבט ארוך טווח על איכות החברה
הנחת היסוד של משקיעים בוגרים היא שחברה איכותית תמשיך להפגין עוצמה גם חצי שנה לאחר הפיכתה לציבורית.
בעוד שניתן לנסות ולרכוב על גלי ההייפ הראשוניים אסטרטגיה של השקעה אחראית מחייבת בחינה מעמיקה של הפעילות העסקית לאורך תקופה.
המתנה של מספר חודשים מאפשרת למשקיע לראות את הדוחות הכספיים הראשונים כחברה ציבורית ולהבין את תגובת השוק לסיום תקופת החסימה.
משקיע מנוסה מעדיף לוותר על הזינוק הראשוני בתמורה לוודאות גדולה יותר לגבי יציבות החברה והמודל העסקי שלה.
בין חוקי המשיכה לחוקי הפיננסים
בסופו של דבר, המספרים לא משקרים, ההיסטוריה של וול סטריט מוכיחה פעם אחר פעם ששוק ההון נוטה להעניש את חובבי ההייפ של היום הראשון ומטיב עם הסבלניים שבוחרים להמתין על הגדר.
גם במקרה חריג ומסעיר כמו הנפקת SpaceX, שמביאה איתה כוחות שוק ייחודיים כמו כניסה מהירה למדדים וביקושי עתק כפויים מצד תעודות הסל, חוקי ההברזל של הפיננסים צפויים לנצח ברגע שבו פוקעות החסימות והמציאות הכלכלית מחליפה את הריגוש הראשוני.
המשקיע המחושב יודע שהדרך הטובה ביותר להתמודד עם ה-FOMO של פעם בעשור היא לא להיכנע לו באופן עיוור, אלא לנהל אותו בקור רוח, להמתין שהאבק התקשורתי ישקע, או לכל היותר לבנות פוזיציה בצעדים מדודים ובמנות קטנות לאורך השנה הראשונה.
אחרי הכל, גם כשהחברה של אילון מאסק מכוונת הכי גבוה שניתן אל עבר מאדים, המניה שלה עדיין תצטרך לציית לחוקי המציאות כאן על כדור הארץ.