פינוי בינוי במבחן הרווחיות
11.6.2026

בקצרה
- שוק ההתחדשות העירונית חווה שינוי דרמטי במאזן הכוחות בין יזמים לדיירים, כאשר הריבית הגבוהה, עלויות המימון והביצוע, והאטה במכירות, הפכו פרויקטים רבים מרווחיים לגבוליים או לא כדאיים, מה שמעיד על ירידה באטרקטיביות ההשקעתית בתחום.
- יזמים רבים פותחים מחדש הסכמים שנחתמו מול דיירים בשנים 2021-2022, תקופה של ריבית נמוכה ותחרות עזה, כאשר ברובע 4 בתל אביב כ-80% מהחוזים נפתחו מחדש, דבר המעיד על חוסר כדאיות כלכלית ומחייב בחינה מחודשת של תנאי ההשקעה בפרויקטים קיימים.
- דיירים נאלצים לוותר על תמורות משמעותיות כמו דמי שכירות בתקופת הבנייה או חניה חינם, כדי להבטיח את התקדמות הפרויקט, שכן האלטרנטיבה היא פרויקט שנתקע או מתעכב שנים, מה שמדגיש את הסיכון הגובר לדיירים ואת הצורך בבדיקת יציבות פיננסית של היזם.
- העלייה בעלויות הביצוע והריבית הגבוהה שינו את המשוואה הכלכלית של פרויקטי פינוי בינוי, כאשר רווחיות צפויה של 15% נשחקת במהירות, וזו הסיבה לירידה של 20% בבקשות להיתרי בנייה במחוז תל אביב, המאותתת על האטה בהשקעות וצמצום היצע הדירות החדשות.
שוק ההתחדשות העירונית נכנס לאחת התקופות המורכבות ביותר שלו בשנים האחרונות.
אחרי תקופה שבה יזמים התחרו על דיירים באמצעות תמורות נדיבות, תוספות שטח, חניות, מפרטים משודרגים ודמי שכירות לתקופת הבנייה, המציאות הכלכלית השתנתה.
הריבית הגבוהה, עלויות המימון, התייקרות הביצוע וההאטה במכירות הפכו חלק מהפרויקטים מכדאיים לגבוליים, ובמקרים מסוימים גם ללא כלכליים.
התוצאה היא שינוי חד במאזן הכוחות בין היזמים לדיירים, כאשר יותר בעלי דירות מבינים שהשאלה כבר אינה רק כמה יקבלו, אלא האם הפרויקט בכלל ייצא לדרך.
התמורות נפתחות מחדש
אחד הסימנים הברורים לשינוי בענף הוא פתיחה מחדש של הסכמים שכבר נחתמו מול בעלי הדירות.
מדובר בתופעה משמעותית, משום שחוזי פינוי בינוי אמורים לייצר ודאות לשני הצדדים.
הדיירים יודעים מה יקבלו, היזם יודע מהן עלויות הפרויקט, והמערכת התכנונית יכולה להתקדם על בסיס מתווה מוגדר.
אלא שהסכמים רבים נחתמו בשנים 2021 ו 2022, בתקופה של סביבת ריבית נמוכה יותר, עלויות ביצוע מתונות יותר ותחרות גבוהה מאוד בין יזמים.
חלק מהיזמים התחייבו אז לתוספות נדיבות במיוחד, לעיתים מתוך רצון לזכות במתחמים ולחתום מול הדיירים לפני המתחרים. כעת, כשהפרויקטים מתחילים להגיע לשלבי ביצוע בפועל, התנאים הכלכליים כבר שונים לחלוטין.
קיימים עשרות פרויקטים שבהם יזמים חזרו לדיירים וביקשו לפתוח את החוזים בשל חוסר כדאיות כלכלית. ברובע 4 בתל אביב אף דווח על שיעור חריג של כ 80% מהחוזים שנפתחים מחדש.
זו אינה רק תופעה נקודתית של אזור יקר במרכז תל אביב, אלא ביטוי רחב יותר ללחץ שמופעל על תחום ההתחדשות העירונית בכל הארץ.
הדיירים מוותרים כדי שהפרויקט לא ייעצר
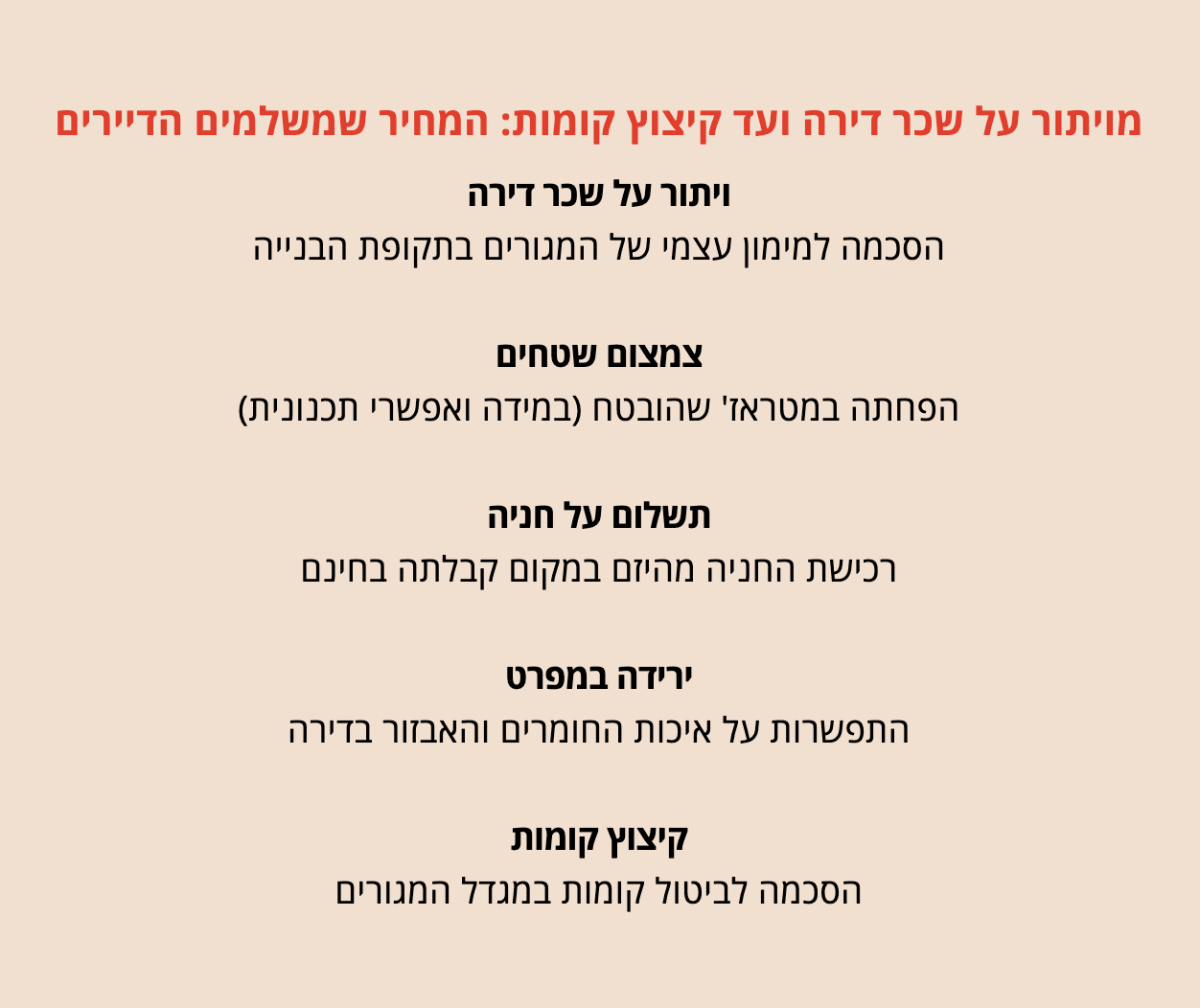
הוויתורים שנדרשים מהדיירים אינם שוליים, בחלק מהמקרים מדובר על ויתור על דמי שכירות בתקופת הבנייה, כלומר הדייר נדרש לממן בעצמו את המגורים החלופיים עד למסירת הדירה החדשה.
במקרים אחרים מדובר על רכישת חניה שהובטחה במקור ללא תשלום, ירידה במפרט הטכני של הדירה, צמצום חלק מהתמורות, או התאמות נוספות במעטפת הכלכלית של הפרויקט.
הנקודה החשובה היא שהיזמים מנסים להימנע ככל האפשר משינויים תכנוניים עמוקים, בעיקר כאלה שמחייבים חזרה לוועדות התכנון.
הפחתת שטחים או שינוי משמעותי בתכנון הדירות עלולים לעכב את הפרויקט בשנים נוספות, ולכן הצדדים מחפשים פתרונות שניתן לבצע בתוך ההסכם הכלכלי, בלי לפתוח מחדש את כל התכנון.
מקור: גלובס
מבחינת הדיירים מדובר בבחירה לא פשוטה.
מצד אחד, הוויתורים פוגעים בתמורה שהובטחה להם, מצד שני, האלטרנטיבה עלולה להיות גרועה יותר, פרויקט שנתקע, יזם שלא מצליח לקדם את הביצוע, או דחייה ארוכה שמותירה את בעלי הדירות בבניינים ישנים, לעיתים ללא מיגון ובמצב פיזי ירוד.
לכן, במקרים רבים הדיירים מעדיפים לוותר על חלק מההטבות כדי לשמור על הסיכוי שהפרויקט יתקדם.
הריבית ועלויות הבנייה שינו את כללי המשחק
הסיפור המרכזי אינו רק משפטי או חוזי, אלא כלכלי, פרויקט פינוי בינוי מבוסס על משוואה פשוטה יחסית. היזם מעניק לבעלי הדירות הישנות דירות חדשות ותמורות נוספות, ובתמורה מקבל זכויות לבניית דירות נוספות למכירה.
כאשר מחירי המכירה גבוהים, עלויות הבנייה יציבות והמימון זול, ניתן להציע תמורות נדיבות ועדיין לשמור על רווחיות.
אבל כאשר עלויות הביצוע עולות, הריבית מייקרת את המימון והמכירות מאטות, אותה משוואה משתנה. פרויקט שנבנה על רווחיות צפויה של כ 15% עלול להפוך במהירות ללא כדאי.
מספיק שינוי חד באחד המשתנים, עלות עבודה, מחיר חומרי גלם, קצב מכירות או עלות אשראי, כדי לשחוק את הרווחיות של היזם.
זו בדיוק הסיבה לכך שהענף מתמודד כיום עם יותר פרויקטים גבוליים.
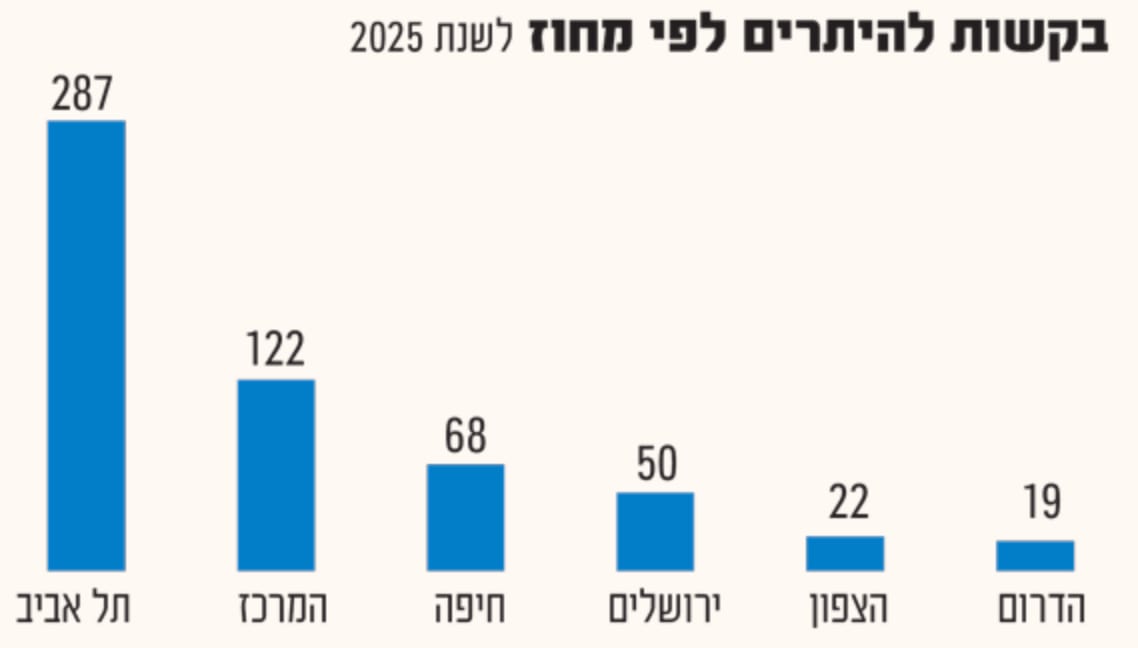
הירידה של 20% בבקשות להיתרי בנייה להתחדשות עירונית במחוז תל אביב בשנת 2025, לצד ירידה של 5% בהתחלות הבנייה בפרויקטי התחדשות בעיר, משקפת האטה באטרקטיביות של חלק מהמיזמים.
כאשר פחות יזמים רוצים או יכולים לקדם פרויקטים, הכוח היחסי של ההבטחות הישנות נחלש.
מקור: גלובס
הבעיה המבנית של הזמן
אחת הבעיות הגדולות בהתחדשות עירונית היא פער הזמן בין חתימת ההסכם, אישור התוכנית ותחילת הביצוע.
פרויקט יכול להיבנות כלכלית על נתוני שוק מסוימים, אך לצאת לפועל רק לאחר כמה שנים, כאשר המציאות כבר שונה לחלוטין, ככל שההליך התכנוני ארוך יותר, כך עולה רמת אי הוודאות.
המשמעות היא שתקן שמאי או בחינה כלכלית שנעשו בתחילת הדרך עלולים להפוך לפחות רלוונטיים בהמשך.
היזם חתם על הסכם לפי שוק אחד, הדיירים בנו ציפיות לפי אותו שוק, אך הביצוע מתקיים בשוק אחר.
במצב כזה נוצר פער בין התוכנית לבין היכולת הכלכלית לממש אותה.
לכן עולה הצורך במנגנון גמיש יותר, כזה שמכיר בכך שהתחדשות עירונית אינה עסקה רגילה של רכישת קרקע, אלא תהליך רב שנים שמושפע מריבית, עלויות, רגולציה, תכנון, ביקושים ומחירי מכירה.
ההצעה לקבוע בשלב התכנון הראשוני רף רווחיות רחב יותר, למשל סביב 25% עד 30%, ולאחר מכן לבצע בחינה מחודשת ברף מתון יותר של כ 20%, נועדה בדיוק להתמודד עם הסיכון הזה.
המטרה היא לאפשר ליזמים ודאות מספקת כדי לקדם פרויקטים, אך גם למנוע עודף זכויות לא מוצדק כאשר השוק משתפר.
הרגולטור מתחיל להתאים את עצמו למציאות החדשה
גם עדכון תקן 21 בתחילת השנה משקף הבנה שהשוק השתנה.
קביעת טווחי רווחיות שונים לפי אזורים גיאוגרפיים, כמו 15% עד 17% במרכז תל אביב ובירושלים, או 16% עד 18% בצפון, בחיפה ובדרום, מנסה לייצר התאמה טובה יותר בין הסיכון היזמי לבין מאפייני השוק בכל אזור.
המהלך הזה חשוב, אבל הוא לא פותר את כל הבעיה, כאשר פרויקט נמשך שנים, גם טווחי רווחיות מעודכנים עלולים להישחק אם הריבית תישאר גבוהה, אם עלויות הביצוע ימשיכו לעלות, או אם המכירות ימשיכו להיות איטיות.
לכן האתגר האמיתי הוא לא רק לקבוע רף רווחיות נכון בנקודת הזמן הנוכחית, אלא לבנות מנגנון שיודע להתמודד עם שינויי שוק לאורך חיי הפרויקט.
מה חשוב להבין כמשקיעים
ההתחדשות העירונית נותרה אחד ממנועי הצמיחה החשובים של שוק הנדל"ן בישראל, אבל היא כבר אינה סיפור פשוט של ביקוש גבוה ותמורות נדיבות.
הענף נכנס לשלב מפוכח יותר, שבו הרווחיות, המימון והיכולת לבצע הופכים לחשובים לא פחות מהיקף הזכויות התכנוניות.
עבור המשקיע, המשמעות היא שיש להבחין בין יזם שמחזיק צבר פרויקטים גדול על הנייר לבין יזם שמסוגל להוציא פרויקטים לפועל בתנאי שוק מאתגרים.
בתקופה כזו, איכות החוזים, שמרנות ההנחות הכלכליות, יכולת המימון, הקשר עם הדיירים והגמישות התכנונית הופכים לפרמטרים קריטיים.
הנקודה המרכזית היא שהוויתורים של הדיירים אינם רק סיפור צרכני או משפטי, הם סימפטום לשינוי עמוק יותר בשוק.
אחרי שנים שבהן התמורות הלכו והתרחבו, השוק חוזר לבחון את הבסיס הכלכלי של הפרויקטים.
פינוי בינוי ימשיך להיות צורך לאומי וכלכלי משמעותי, אך רק פרויקטים שנבנו על הנחות ריאליות, עם שולי ביטחון מספקים ומבנה מימון יציב, יצליחו לעבור מהבטחות על הנייר לבנייה בפועל.