כך יטלטל "אל ניניו" את הכלכלה העולמית ואת תיק ההשקעות שלכם
8.6.2026

בקצרה
- תופעת אל ניניו צפויה להתפתח באופן רשמי בחודשים יוני עד אוגוסט בסבירות של 62%-82%, ולהגיע לשיא יציב בדצמבר-פברואר בסבירות של 96%, מה שמעיד על ודאות גבוהה להשפעה אקלימית גלובלית משמעותית על שווקים וכלכלות.
- אל ניניו מחליש את רוחות הסחר באוקיינוס השקט וגורם לזרימת מים חמים מזרחה, מה שיוצר דפוסי מזג אוויר קיצוניים כמו גלי חום ושיטפונות בדרום אמריקה ובצורות קשות באסיה, ומשפיע באופן לא אחיד על יבולים חקלאיים כמו סויה, חיטה, תירס ואורז.
- חיזוי השפעת אל ניניו על מחירי המזון מורכב בשל 'אפקט התחלופה', שבו חקלאים מחליפים גידולים כמו תירס וסויה בתגובה לתנאי אקלים ומחירים, מה שעלול למתן עליות מחירים בגידולים שנפגעו אך להחריף תנודתיות בגידולים חלופיים ולהפיץ זעזועים לשרשראות אספקה.
- נתונים היסטוריים מראים כי תנודות אל ניניו אחראיות לכ-20% מכלל תנועות אינפלציית הסחורות העולמית מאז 1963, מה שמדגיש את השפעתה הכלכלית המשמעותית והמתמשכת על יוקר המחיה והשקעות בסחורות, גם באירועים שאינם מוגדרים כקיצוניים.
בשנים האחרונות, משבר האקלים כבר אינו איום תיאורטי המרחף מעל דורות העתיד, אלא מציאות מוחשית ומטלטלת המעצבת מחדש את חיינו בהווה.
העלייה המתמדת בטמפרטורות הגלובליות, תדירותם הגוברת של אירועי מזג אוויר קיצוניים והתערערות המערכות האקולוגיות, מזמן חרגו מגבולות השיח הסביבתי הצר.
כיום, ברור לכל כי השינויים הדרמטיים באקלים כדור הארץ פועלים כמאיצי מתחים גלובליים, הם מעצבים מחדש שווקים כלכליים, מאיימים על הביטחון התזונתי של מיליארדים, ומותחים את גבולות היכולת של האנושות להסתגל.
בתוך כך, תחזיות אקלימיות רבות מראות שבחצי השנה השנייה של השנה הנוכחית צפוי להתרחש אירוע ״אל ניניו״, כאשר המודלים מציגים לוח זמנים מוגדר בעל רמת ודאות הולכת ועולה.
על פי הנתונים, כבר בחודשים יוני עד אוגוסט קיימת סבירות של כ-62% עד 82% שהתופעה תתפתח רשמית, ובהמשך, בין ספטמבר לנובמבר, הסבירות שהתופעה תישאר פעילה ומובהקת מגיעה לכ-90%. מגמה זו צפויה להגיע לשיאה היציב בתקופה שבין דצמבר לפברואר, עם סבירות של כ-96% שהתופעה תמשיך להתקיים לאורך חודשי החורף ולהשפיע על המערכות האקלימיות ברחבי הגלובוס.
הבנת עומקו של המשבר הזה היא כבר לא שאלה של מודעות, אלא כלי חיוני לניווט בעולם שבו חוסר היציבות הופך בהדרגה לנורמה החדשה.
הכירו את אל ניניו
למרות מה שחובבי כדורגל מושבעים עשויים לחשוב, אל ניניו הוא ממש לא שם הבמה של חלוץ רכש ספרדי אגדי , אלא תופעה אקלימית גלובלית רבת עוצמה המהווה את השלב החם של תנודת הטמפרטורות באוקיינוס השקט.
במצב אקלימי ניטרלי, רוחות הסחר הקבועות נושבות ממזרח למערב ודוחפות מים חמים מאזור אמריקה לכיוון אסיה, אך במהלך אירוע אל ניניו רוחות אלו נחלשות באופן משמעותי, והמים החמים זורמים בחזרה מזרחה אל חופי דרום אמריקה.
היפוך זה מחולל טלטלה קיצונית בדפוסי מזג האוויר העולמיים ומכה בחקלאות בצורה חזקה אך לא אחידה, בעוד שבדרום אמריקה ובמדינות הדרום של ארה"ב הוא מביא עמו גלי חום וגשמים עזים שעלולים להוביל לשיטפונות, באסיה ובמדינות הצפון של ארה"ב הוא גורם דווקא לבצורות קשות וליובש קיצוני.
ההשפעה המורכבת הזו יוצרת תמונת מצב מעורבת בשוק הסחורות, בארצות הברית התנאים הללו נוטים להיטיב עם יבולי הסויה במערב התיכון, אך לפגוע קשות בחיטה ובתירס, בעוד שבאסיה הבצורת מכה ללא רחם ומסבה נזקים כבדים לגידולי האורז והסויה המקומיים.
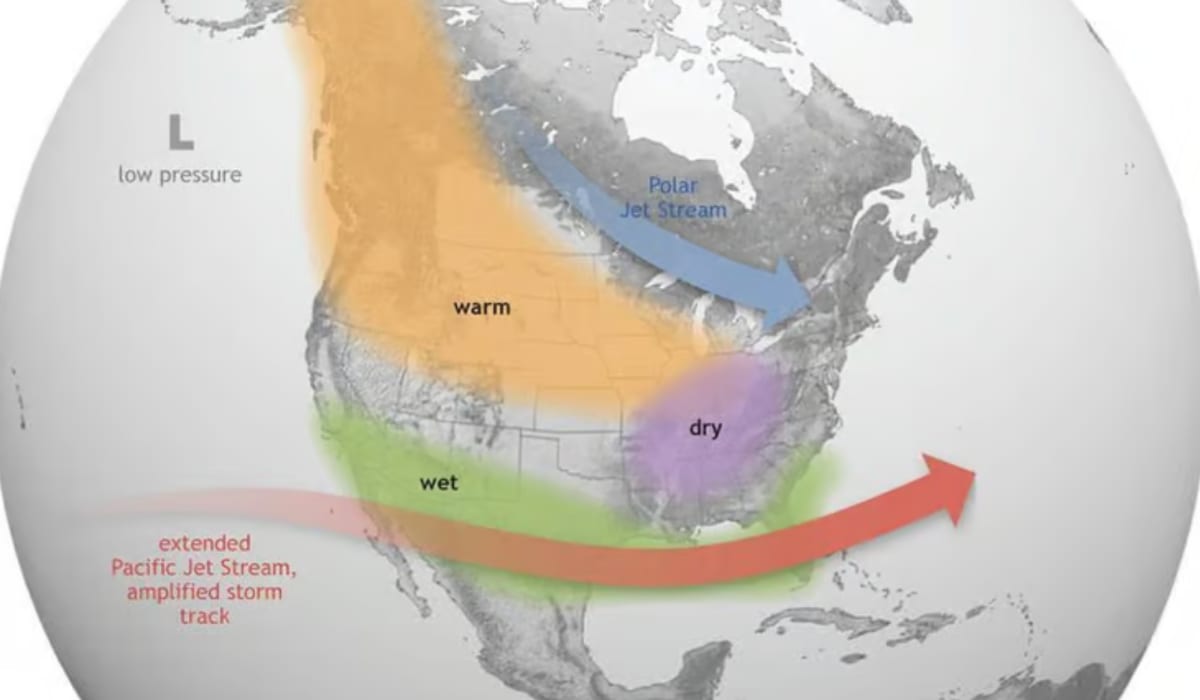
המחשה של אל ניניו
קרדיט: Reuters
מורכבות השוק ואפקט התחלופה
כלכלני הבנק המרכזי האירופי מדגישים כי חיזוי ההשפעה המדויקת של תופעת אל ניניו על מחירי המזון הוא משימה מורכבת להפליא, בעיקר בשל מה שמכונה אפקט התחלופה בין סחורות חקלאיות שונות.
השווקים הגלובליים אינם פועלים בחלל ריק, ופגיעה ביבול מסוים נוטה להקרין מיד על שאר השוק.
חקלאים למשל, מגיבים בזמן אמת לתנאי האקלים ונוטים להחליף לעיתים קרובות בין גידול תירס לגידול סויה בשדותיהם בהתאם לתנודות המחירים הצפויות.
מנגנון דינמי זה מסוגל מצד אחד למתן את זינוק המחירים של הגידול שנפגע (משום שהביקוש אליו פוחת), אך מצד שני הוא עלול להחריף את תנודות המחירים של הגידול החלופי ולהפיץ את זעזוע האקלים לשרשראות אספקה נוספות.
מורכבות זו הופכת למאתגרת עוד יותר כאשר השפעות מזג האוויר חורגות מהיבשה אל הים ומחוללות אפקט דומינו בענפים בלתי צפויים.
דוגמה היסטורית מובהקת לכך התרחשה במהלך אירוע אל ניניו העוצמתי של השנים 1982-1983, כאשר התחממות מי האוקיינוס הובילה לקריסת אוכלוסיית הדגים באסיה ובאוסטרליה.
כתוצאה מהמחסור בדגים, נאלצו יצרני המזון לבעלי חיים למצוא מקור חלבון חלופי ועברו להשתמש בסויה בקנה מידה נרחב, צעד שהקפיץ באופן פתאומי את הביקוש העולמי לסויה והוביל לייקור משמעותי ועקיף של הסחורה, בדרך שאף מודל חקלאי פשוט לא יכול היה לחזות מראש.
ההשפעה ההיסטורית של אל ניניו רגיל על הכיס של כולנו
הנתונים ההיסטוריים מוכיחים שגם כאשר תופעת אל ניניו אינה מוגדרת כאירוע שיא קיצוני, השפעתה על הכלכלה העולמית רחוקה מלהיות זניחה.
מחקר אקדמי מקיף משנת 2002 חשף כי תנודות אל ניניו אחראיות לבדן לכ-20% מכלל תנועות אינפלציית הסחורות בעולם מאז שנת 1963.
על פי ממצאי המחקר, אפילו אירוע אל ניניו בעוצמה רגילה לחלוטין נוטה להקפיץ את אינפלציית הסחורות הריאלית בכ-3% למשך תקופה של 6 עד 12 חודשים מרגע הופעתו, כאשר מוצרי המזון הם המנוע המרכזי שמתדלק את מגמת העלייה הזו.
מחקר מאוחר יותר משנת 2017 אישש את המגמה והרחיב את היריעה, כשאיתר עלייה ממוצעת של כ-5% במחירי סחורות שאינן אנרגיה, בעיקר מזון ומתכות (שכרייתן נפגעת לעיתים קרובות מאירועי מזג האוויר הקיצוניים, כמו שיטפונות במכרות בצ'ילה).
השפעה זו הראתה עמידות ארוכת טווח ונמשכה בין 6 ל-16 חודשים.
החוקרים הדגישו כי זעזוע המחירים הזה אינו פוגע בכולם בצורה שווה, הלחץ האינפלציוני מכה בעוצמה רבה ורגישה בהרבה במדינות שבהן סעיף המזון תופס נתח מרכזי וגבוה יותר מסל הצריכה הביתי (מדד המחירים לצרכן), מה שמציב סיכון מוגבר בעיקר לכלכלות מתפתחות.
כדי לסבר את האוזן, בעוד שבמדינות מפותחות ומבוססות כמו ארצות הברית סעיף המזון מהווה כ-13.5% בלבד מכלל המדד, ובישראל הוא תופס נתח של כ-17.5% מסל הצריכה, בכלכלות מתפתחות רבות משקלו של המזון בסל הביתי מזנק ל-30% ואף למעלה מ-40%.
פער זה ממחיש מדוע מדינות אלו פגיעות וחשופות בהרבה לכל תנודה של הטבע, ומדוע אירוע אקלימי באוקיינוס השקט הופך אצלן במהירות למשבר יוקר מחיה ממשי.
אל ניניו חזק
כדי להבין מה קורה כשהטבע מחליט להעביר הילוך, כלכלני הבנק המרכזי האירופי בנו מודל מבודד, אשר ניקה רעשי רקע משתנים כמו מחירי נפט, דשנים ופעילות תעשייתית גלובלית, במטרה לבחון את ההשפעה הטהורה של מעבר מאל ניניו רגיל לאל ניניו חזק (מצב שבו טמפרטורת המים באוקיינוס חורגת בלפחות 1.5 מעלות מהממוצע לטווח ארוך).
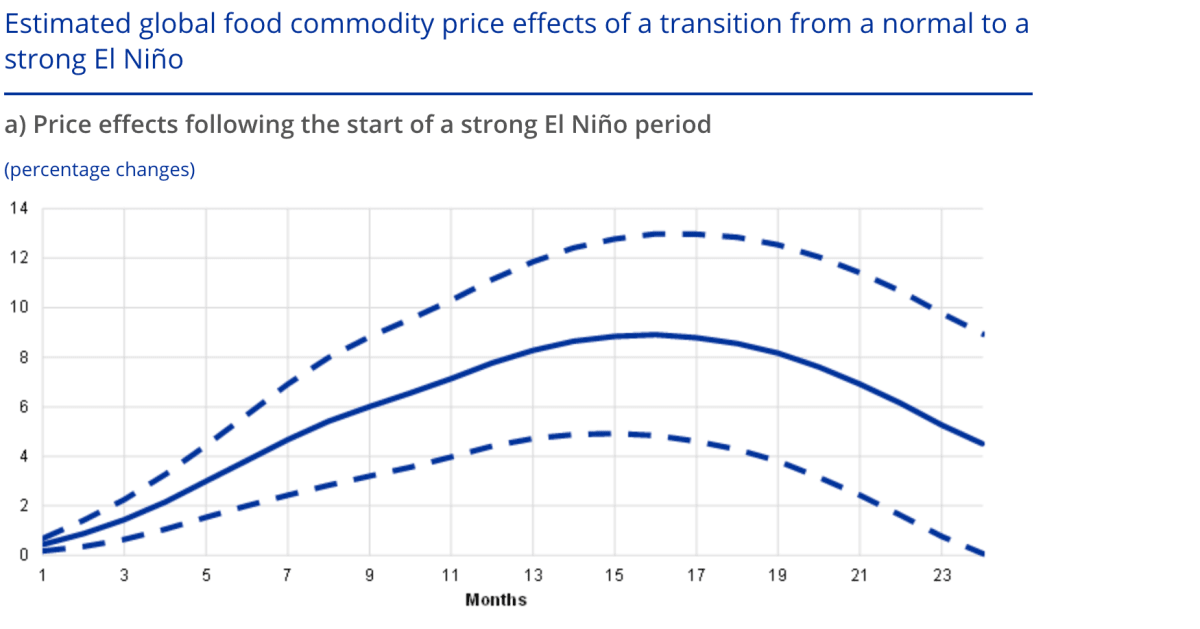
ממצאי המודל חושפים זעזוע היצע משמעותי, אירוע בעוצמה כזו צפוי להזניק את מחירי סחורות המזון הגלובליות בשיא של עד 9%.
האפקט הכלכלי הזה מתנהג כמו גל הדף איטי, הוא אינו מיידי, אלא מגיע לנקודת הרתיחה שלו כ-16 חודשים לאחר פרוץ התופעה, כאשר השפעותיו הצרכניות עלולות להימתח על פני שנתיים שלמות.
יתרה מכך, המודל מדגיש כי המשבר האקלימי אינו מכה בכל הגידולים באופן שווה, בעוד שהסיכון לעליית מחירים חדה ומובהקת מתרכז בסחורות היסוד הרגישות ביותר, סויה, תירס ואורז.
גידולים אחרים כמו חיטה מציגים פגיעות נמוכה בהרבה, ואילו מחירי הקפה והקקאו נותרים כמעט אדישים לחלוטין לתופעה עם השפעה הקרובה לאפס בממוצע ההיסטורי.
קרדיט: EUROSYSTEM
הגרף מציג סימולציה המנתחת כיצד מתפתחת עליית מחירי סחורות המזון הגלובליות לאורך ציר זמן של 24 חודשים, מרגע המעבר מאל ניניו רגיל לאל ניניו חזק. הקו הכחול הרציף מייצג את התחזית המרכזית, והקווים המקווקוים מייצגים את טווח האי ודאות הסטטיסטי.
מהגרף ניתן להסיק שלושה ממצאים מרכזיים:
-
אפקט ההשהיה האינפלציוני: עליית המחירים אינה מתרחשת בן לילה. מדובר בתהליך הדרגתי שנבנה לאורך חודשים, ככל שאירועי מזג האוויר הקיצוניים נותנים את אותותיהם, פוגעים ביבולים ומחלחלים לשרשראות האספקה הכלל עולמיות.
-
נקודת השיא (חודש 16): הלחץ על מחירי המזון מגיע לשיאו הרשמי כ-16 חודשים לאחר פרוץ התופעה, ומציג זינוק ממוצע של כ-9% במחירי הסחורות.
עם זאת, בשל חוסר הוודאות האקלימי, השווקים לוקחים בחשבון שעליית המחירים בשיא עלולה להיות מתונה יותר (כ-5%) או אגרסיבית וכואבת בהרבה (עד כ-13%). -
הזנב הממושך: גם לאחר שהשפעת השיא חולפת והמחירים מתחילים לרדת, השוק אינו חוזר לעצמו במהירות. בתום שנתיים מלאות (חודש 24), מחירי סחורות המזון עדיין נותרים גבוהים בכ-4.5% ביחס למצב המקורי, מה שמעיד על כך שמדובר בזעזוע כלכלי ממושך שהשפעותיו מורגשות בשווקים הפיננסיים זמן רב לאחר שהאוקיינוס כבר החל להתקרר.
התגובה המיידית של השווקים הפיננסיים
השווקים הפיננסיים, כידוע, לא מחכים שהבצורת או השיטפונות יתחילו בפועל, הם מתמחרים את הסיכונים הכלכליים הרבה מראש.
הוכחה חותכת לכך התקבלה מיד לאחר ההכרזה של מינהל האוקיינוסים והאטמוספירה הלאומי של ארה"ב ב-8 ביוני 2023, שבישרה על הגעתם הרשמית של תנאי אל ניניו לצד סיכוי של כ-50% לכך שהתופעה תהפוך לחזקה במיוחד לקראת סוף השנה.
ההודעה הזו שלחה גל הדף מיידי לבורסות הסחורות, בתוך שבוע אחד בלבד, מחירי החוזים העתידיים של סויה זינקו ב-12%, מחירי התירס טיפסו ב-10%, ואפילו החיטה, שנחשבת היסטורית לחסינה יחסית לאל ניניו, רשמה עלייה של 7%.
מעבר לזינוק החד במחירים עצמם, ההכרזה חוללה טלטלה עמוקה ברמת חוסר הוודאות של המשקיעים. ניתוח של התפלגות המחירים הנגזרת מאופציות חשף כי שחקני השוק הקפיצו את סטיית התקן, המדד הפיננסי המשקף סיכון ותנודתיות בשיעור חריג של 23% עד 24% עבור חוזי התירס והסויה.
המשמעות הכלכלית של הנתון הזה היא שהסוחרים לא רק נערכו לכך שהמזון יהיה יקר יותר, אלא הם תמחרו סיכונים קיצוניים כלפי מעלה.
השווקים הבינו שחוסר הוודאות האקלימי הנסתר עלול להוביל לשיבושים חריפים ובלתי צפויים באספקה, ולכן מיהרו להגן על עצמם מפני תנודתיות פראית במחירי השוק.
הגנת הצרכן מול זעזועי האקלים הגלובליים
קיים הבדל משמעותי בין הזינוק במחירי הסחורות בשווקים הבינלאומיים לבין מה שהאזרח האירופי מרגיש בסופרמרקט המקומי שלו.
ההשפעה הישירה של אל ניניו על מדד המחירים לצרכן בגוש האירו היא לרוב מתונה ומרוככת יותר, בעיקר הודות לרשתות ביטחון מבניות בדמות סובסידיות ומנגנוני הגנה של מדיניות החקלאות המשותפת של האיחוד האירופי, המבודדים חלקית את החקלאות המקומית.
יחד עם זאת, הכלכלנים מזהירים מפני שאננות, מחקרים מוכיחים כי התנודות במחירי הסחורות הגלובליות עדיין מסבירות כ-30% מהתנודתיות באינפלציה הכללית של גוש האירו בטווח הבינוני.
נתון משמעותי זה הוא הסיבה לכך שהבנק המרכזי האירופי אינו מתייחס למזג האוויר כעניין שולי, אלא עוקב בדריכות אחר הטמפרטורות באוקיינוס השקט כחלק בלתי נפרד מניהול המדיניות המוניטרית ושמירה על יציבות המחירים ביבשת.
לתפוס את הגל הירוק, קרנות סל וסחורות רכות בצל האל ניניו
הדרך הפשוטה והיעילה ביותר עבור משקיעים לקבל חשיפה לעליית מחירי המזון, מבלי להסתבך עם המורכבות הטכנית והסיכונים הכרוכים במסחר ישיר בחוזים עתידיים, היא באמצעות קרנות סל ייעודיות לענף החקלאות.
הקרן הראשונה היא (TAGS), המעניקה חשיפה שווה לארבע סחורות יסוד מרכזיות, תירס, סויה, חיטה וסוכר.
היתרון ההנדסי הגדול של קרן זו טמון במבנה הייחודי שלה, שנועד לצמצם באופן אקטיבי את ההפסדים הנובעים מגלגול החוזים בשווקים, מה שהופך אותה למכשיר בטוח ונוח יותר להחזקה ארוכת טווח.
הקרן השנייה היא (PDBA), קרן סל בניהול אקטיבי שמנהלת חוזים עתידיים על מגוון רחב של סחורות רכות (כולל קפה, קקאו, כותנה וסוכר) ומאפשרת פיזור רחב תוך ניצול הזדמנויות והטיות שוק דינמיות בזמן אמת.
במקביל להשקעה רוחבית, תרחיש של אל ניניו חזק מייצר הזדמנויות רווח ממוקדות באמצעות התרכזות בסחורות הרכות הרגישות ביותר, אשר סופגות את המכה האקלימית הקשה ביותר כתוצאה מהבצורות באזורי קו המשווה ואסיה.
משקיעים יכולים לנווט את ההון ישירות לענפים כמו סוכר וקפה, שם מדינות מפתח כמו ברזיל, הודו ותאילנד חוות שיבושי מזג אוויר חריפים המובילים לרוב לזינוקים דו-ספרתיים במחירי החוזים.
פגיעות דומה ומובהקת קיימת גם בגידולי האורז והקקאו, הרגישים בצורה קיצונית לשינויים מינוריים בטמפרטורה ובלחות, פגיעה ברמות האספקה שלהם באסיה ובמערב אפריקה מקפיצה מיד את שוויים בשווקים הפיננסיים ומאפשרת למשקיעים למנף את המחסור הפיזי לטובת תשואה עודפת בתיק.
ניווט פיננסי בכלכלת אקלים משתנה
תופעת אל ניניו, בייחוד לקראת הגעתה המסתמנת במחצית השנייה של 2026, היא כבר מזמן לא רק עניין לחזאי מזג אוויר, אלא משתנה מאקרו כלכלי קריטי שקובעי מדיניות ומשקיעים אינם יכולים להרשות לעצמם להתעלם ממנו.
זעזועי הטבע הללו מתורגמים במהירות לשיבושי היצע פיזיים, לזינוק במחירי סחורות היסוד ולאי-ודאות פיננסית מוגברת המקרינה על האינפלציה הגלובלית.
בעולם שבו חוסר היציבות האקלימי הופך לנורמה החדשה, היכולת לקרוא את המפה מראש להבין את אפקט התחלופה המורכב בין הגידולים ולפעול באופן יזום באמצעות כלי גידור ונכסים חקלאיים כמו קרנות סל ומניות תשומות, הופכת מכלי להשגת תשואה עודפת לצורך קיומי להגנת התיק.
בשורה התחתונה, ההיסטוריה הכלכלית מוכיחה כי בעוד שאין ביכולתנו לשלוט בטמפרטורת האוקיינוסים, ניהול סיכונים דינמי, מבוסס נתונים ומקדים תרופה למכה, הוא המפתח היחיד לשמירה על יציבות פיננסית מול כוחות הטבע.