הדולר יישאר על 2.89 שקלים? האמת מאחורי המבצע המפתיע של בנק הפועלים
8.6.2026

בקצרה
- בנק הפועלים מציע הקפאת שער דולר על 2.89 שקלים בין התאריכים 15/06 ל-31/08, מהלך שנועד להגן על הצרכנים מפני התייקרות הדולר הצפויה, אך הוא מוגבל ל-100,000 הלקוחות הראשונים בלבד ומחייב רישום יזום מראש.
- ההטבה של בנק הפועלים חלה רק על עסקאות בכרטיסי אשראי או דיירקט של הבנק המחוברים לחשבון השקלי, ואינה תקפה לכרטיסים נטענים או כרטיסי מט"ח, מה שמגביל את קהל היעד ומונע שימוש בפתרונות תשלום פופולריים אחרים.
- המבצע כולל תקרת שימוש של עד 5,000 דולר בחודש לכל חשבון עובר ושב, מגבלה שעשויה להספיק לצרכן הממוצע אך עלולה להגביל משפחות גדולות או לקוחות עסקיים עם הוצאות גבוהות יותר בחו"ל.
- הקפאת שער הדולר מתייחסת אך ורק לשער ההמרה ולא כוללת את עמלות ההמרה הנוספות שגובה הבנק, מה שעלול להפחית את האטרקטיביות הכלכלית של המבצע ולייקר בפועל את עלות העסקאות בדולרים.
תנודתיות שער הדולר הפכה בשנים האחרונות לאחד האתגרים המרכזיים עבור הישראלים המתכננים את חופשת הקיץ שלהם או מבצעים רכישות מעבר לים, כאשר כל קפיצה בשער המטבע עלולה לייקר את החופשה באלפי שקלים.
בצעד דרמטי ומפתיע, הודיע בנק הפועלים על מהלך חסר תקדים המבטיח לשבור את כללי המשחק, הקפאת שער הדולר על 2.89 שקלים בלבד במהלך חודשי הקיץ.
המהלך, שנועד להעניק רשת ביטחון צרכנית מפני זינוקים אפשריים בשוק המט"ח, עורר מיד סקרנות רבה בקרב הציבור, אך כפי שקורה לעיתים קרובות בעולם הפיננסי, הבלופ הגדול מסתתר באותיות הקטנות. מאחורי ההבטחה הנוצצת של הבנק עומד תקנון קשוח הכולל חובת רישום מראש, מכסות מצטרפים מוגבלות, החרגות של אתרי אונליין פופולריים ומנגנון החזרים כספיים שיפגוש אתכם רק חודשים ארוכים אחרי שהמזוודות כבר ייפרקו.
אז האם מדובר במהפכה צרכנית אמיתית ומשתלמת, או שמא במלכודת פיננסית מתוחכמת? יצאנו לבדוק את כל התנאים, המגבלות והקאצ'ים שאתם חייבים להכיר לפני שאתם שולפים את כרטיס האשראי.
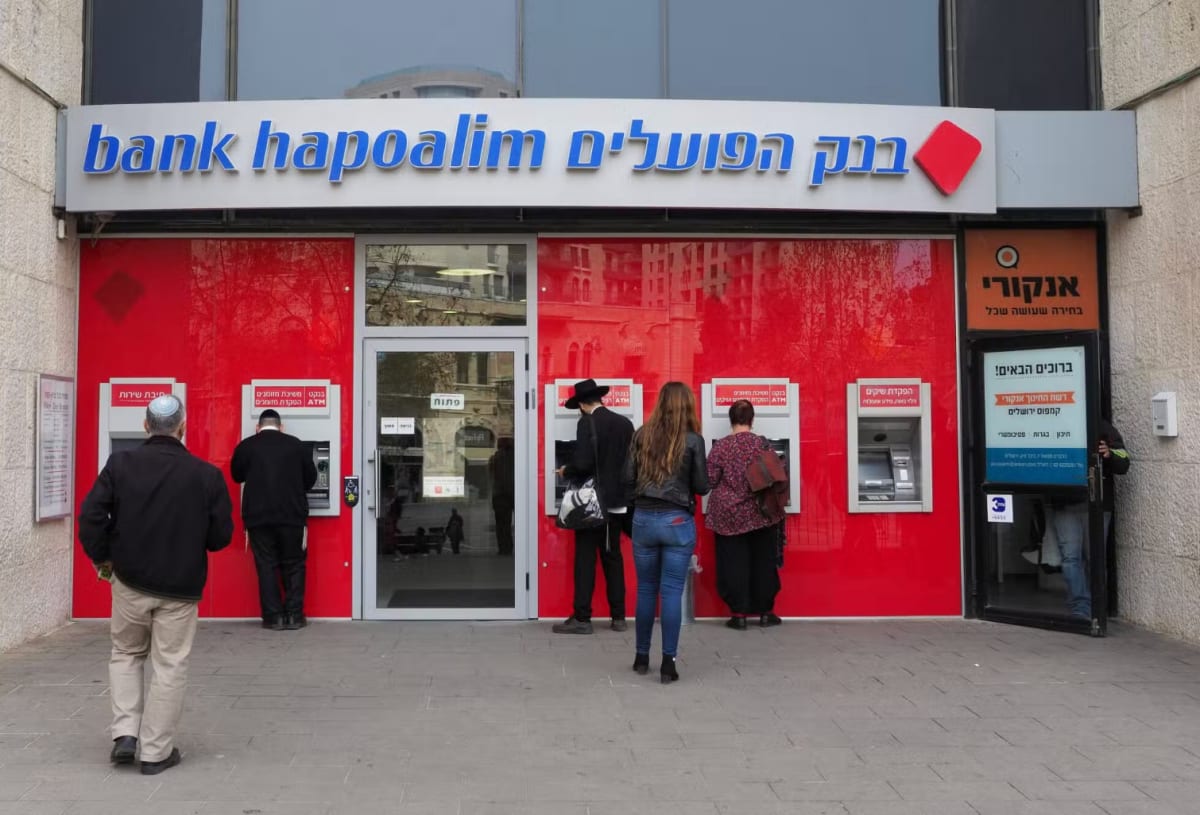
קרדיט: שאטרסטוק
מהות המבצע והרציונל הכלכלי
לאחר תקופה שבה שער הדולר כבר נשק לרמות נמוכות של כ-2.8 שקלים, המציאות הכלכלית בישראל משתנה במהירות.
כעת, לנוכח פעולותיו האחרונות של נגיד בנק ישראל והלחץ המאסיבי המופעל מצד היצואנים המקומיים (הסובלים משקל חזק), ההערכות בשוק הולכות ומתגבשות לכדי תחזית ברורה, אנחנו צפויים לראות היחלשות של השקל לעומת הדולר בתקופה הקרובה.
על הרקע הזה, המהלך של בנק הפועלים לשמור ולקבע את שער הדולר על רף של 2.89 שקלים הוא, לפחות על הנייר, מהלך שטוב לצרכן הישראלי ומעניק לו הגנה יקרת ערך.
ליבת ההבטחה של הבנק פשוטה, אם שער הדולר הרשמי אכן יזנק ויעלה מעבר לרף שנקבע, הבנק יספוג לחלוטין את ההפרש ויחזיר ללקוחות את העלות העודפת שנוצרה להם.
רשת הביטחון הפיננסית הזו, שנועדה לאפשר לישראלים לקבע מראש את עלויות החופשה והקניות שלהם ולטוס בראש שקט, תיכנס לתוקף ב-15/06 ותלווה את הצרכנים לאורך כל עונת שיא התיירות של הקיץ, עד ל-31/08.
מלכודת האותיות הקטנות
מאחורי ההבטחה המפתה לשער דולר מוגן, מסתתרת מסכת של תנאי סף קשיחים שעלולים להשאיר לקוחות לא עירניים מחוץ לתמונה.
ראשית, חשוב להבין כי ההטבה אינה מופעלת בצורה אוטומטית, כדי ליהנות ממנה, לקוחות הבנק נדרשים לבצע רישום יזום ומראש באמצעות אתר האינטרנט של בנק הפועלים, כאשר עסקאות שיבוצעו לפני מועד הרישום הדיגיטלי לא ייכללו במבצע.
הלחץ על הצרכנים גובר לנוכח העובדה שהבנק הגדיר מכסת מצטרפים הדוקה של 100,000 הלקוחות הראשונים בלבד, וברגע שזו תתמלא, הרישום ייסגר לחלוטין.
המלכוד הופך מורכב עוד יותר עבור משפחות וזוגות, במקרה של חשבון בנק משותף, המערכת אינה מסתפקת ברישום של אחד מבני הזוג, וכל אחד מבעלי החשבון מחויב להירשם למבצע בנפרד כדי שכרטיס האשראי שלו יזכה להגנה.
המשוכה השנייה שעל הצרכנים לעבור נוגעת לסוג כרטיס החיוב שבו הם בוחרים להשתמש מעבר לים או באתרי האונליין.
המבצע תקף אך ורק עבור עסקאות המבוצעות באמצעות כרטיסי אשראי של בנק הפועלים או כרטיסי חיוב מיידי (דיירקט) של הבנק.
כאן נכנסות לתוקף החרגות משמעותיות שעלולות לשבש את התוכניות למטיילים רבים, המבצע אינו תקף לכרטיסים נטענים, המהווים פתרון פופולרי בקרב הורים לילדים או טסים לחו"ל, ואף מחריג לחלוטין כרטיסי אשראי המשויכים ישירות לחשבון מט"ח.
המשמעות היא שרק מי שיחזיק בכרטיס בנקאי רגיל המחובר לחשבון השקלי, ויעבור בהצלחה את חסם הרישום והמכסה, יוכל להתקדם צעד אחד נוסף לעבר הטבת השער המובטחת.
תקרת השימוש ומלכודת עמלות ההמרה
גם לאחר שעברתם בהצלחה את משוכת הרישום, חשוב להבין את גבולות הגזרה הכספיים שהציב בנק הפועלים למבצע הנוכחי, הפתוח הן ללקוחות פרטיים והן ללקוחות עסקיים של הבנק.
ראשית, רשת הביטחון הפיננסית אינה בלתי מוגבלת, והיא כפופה לתקרת סכום קשיחה של עד 5,000 דולר בחודש לכל חשבון עובר ושב, מגבלה שאמנם תספק את הצרכן הממוצע, אך עשויה להגביל משמעותית לקוחות עסקיים או משפחות המתכננות חופשות ממושכות ויקרות יותר.
שנית, וזהו אולי הנתון החשוב ביותר שנוטים לשכוח, הקפאת השער מתייחסת באופן בלעדי לשער החליפין עצמו.
המבצע אינו כולל את עמלות המרת המט"ח הרגילות של כרטיסי האשראי, והלקוח ימשיך לשלם אותן כסדרן (עמלות הנעות לרוב בין 1% ל-3% מגובה העסקה) בעת ביצוע רכישות או משיכות מהחשבון השקלי, מה שאומר שההוצאה בפועל עדיין תהיה גבוהה במעט משער הבסיס המובטח.
שלמו עכשיו, תזוכו באוקטובר
אחד האלמנטים הקריטיים ביותר להבנה במבצע הנוכחי הוא שמדובר במנגנון של החזר בדיעבד, ולא בהנחה הניתנת במעמד הקנייה.
המשמעות היא שבעת ביצוע רכישות באתרי אונליין, קניות בחנויות בחו"ל או משיכת מזומן מהכספומט מעבר לים, הלקוח יחויב בזמן אמת במלוא הסכום לפי שער ההמרה האמיתי והגבוה שיהיה תקף באותו הרגע.
לכן, על הצרכנים לוודא מראש כי קיימת מסגרת אשראי מספקת בכרטיס או יתרה מתאימה בחשבון העו"ש כדי לכסות את החיוב המלא במלואו, שכן הבנק לא מנמיך את החיוב בקופות.
מעבר לכך, תזמון הפעולה הוא קשיח לחלוטין, ההטבה תחל להיספר אך ורק על עסקאות שיבוצעו לאחר מועד הרישום הרשמי של הלקוח במערכת, כך שכל רכישה שבוצעה לפני כן, אפילו אם נעשתה בתוך תקופת המבצע, תוחרג ולא תזכה לשום פיצוי.
אז מתי ואיך רואים את הכסף? הזיכוי על הפרשי השער יתבצע בצורה אוטומטית, אך הוא לא יחזור אליכם כמטבע חוץ, אלא כהחזר כספי שקלי שישולם ישירות לכרטיס שבו בוצעו העסקאות בפועל.
עם זאת, הצרכנים יידרשו למידה לא מבוטלת של סבלנות, ההחזר הכספי המיוחל ישתקף ויופקד אך ורק בפירוט החיובים של חודש אוקטובר, כחודשיים שלמים לאחר סיום המבצע הרשמי וכמה חודשים אחרי שהחופשות כבר יסתיימו והמזוודות ייפרקו.
ההשהיה הממושכת הזו דורשת מהלקוחות לנהל את תזרים המזומנים שלהם בקיץ בקפידה, תוך ידיעה שההקלה הכלכלית המובטחת תגיע רק בחודש אוקטובר.
החרגות מהותיות שעלולות לבטל את כדאיות המבצע
לצד היתרונות הברורים, עיון מדוקדק בתנאי התקנון חושף שורה של החרגות משמעותיות שמצמצמות את האטרקטיביות של המהלך, ועלולות להשאיר צרכנים רבים ללא הזיכוי המיוחל.
ראשית, ההטבה מוגבלת באופן בלעדי לרכישות המבוצעות במטבע דולר אמריקאי בלבד, מה שמציב מלכודת המרה באתרי אונליין פופולריים כמו אמזון או עליאקספרס, כאשר אתרים אלו נוטים להציע ללקוח הישראלי חיוב בשקלים במעמד התשלום, ואם תתפתו לבחור באפשרות זו, ההטבה תתבטל לחלוטין עבור אותה עסקה.
בנוסף, המבצע מחריג לחלוטין שימוש באפליקציות תשלומים שונות, כך שכל העברה או רכישה דרכן לא תיחשב במניין הזיכויים.
לבסוף, חשוב להבין כי בניגוד לרושם הראשוני של שער מקובע, המבצע משמש כתקרת הגנה בלבד ואינו מעניק שום הגנה מפני ירידת שערים, במידה ושער הדולר הרשמי יירד מתחת לרף של 2.89 שקלים, לא תהיו זכאים להנחה נוספת ותחויבו כרגיל לפי השער הנמוך הפועל בשוק.
האם המבצע באמת שווה את זה?
בשורה התחתונה, מבצע הקפאת הדולר של בנק הפועלים רחוק מלהיות מתנה חינמית לכל לקוח, אך הוא בהחלט מעניק רשת ביטחון מצוינת, סוג של פוליסת ביטוח פיננסית עבור קהל יעד מוגדר מאוד.
אם אתם מתכננים חופשה משפחתית בארצות הברית או מתכוונים לבצע רכישות משמעותיות בדולרים באתרי אונליין במהלך הקיץ, ומנגד חוששים ששוק המט"ח ישתולל ויקפיץ את העלויות שלכם, המהלך הזה תפור עבורכם.
יחד עם זאת, מדובר בהטבה תובענית במיוחד הדורשת מהצרכן ערנות מקסימלית ותשומת לב מוגברת לפרטים, אתם חייבים למהר ולהירשם לפני שתיסגר מכסת מאה אלף המצטרפים, להקפיד לוודא בזמן אמת שאתרי הקניות מחייבים אתכם בדולר ולא בשקל, ולזכור שתיאלצו לשלם את מלוא הסכום בקיץ ולחכות לחודש אוקטובר כדי לראות את ההחזר בחשבון.
כשמשקללים לכך את העובדה שהמבצע אינו חוסך לכם את עמלות המרת המט"ח הרגילות של כרטיסי האשראי, המסקנה ברורה, יש כאן פוטנציאל לחיסכון של מאות ואף אלפי שקלים, אך הוא שמור אך ורק לצרכנים ממושמעים שיודעים לשחק במדויק לפי הכללים של האותיות הקטנות.