הר החובות הגלובלי בשיא, האם הכלכלה העולמית בדרך למשבר?
7.6.2026

בקצרה
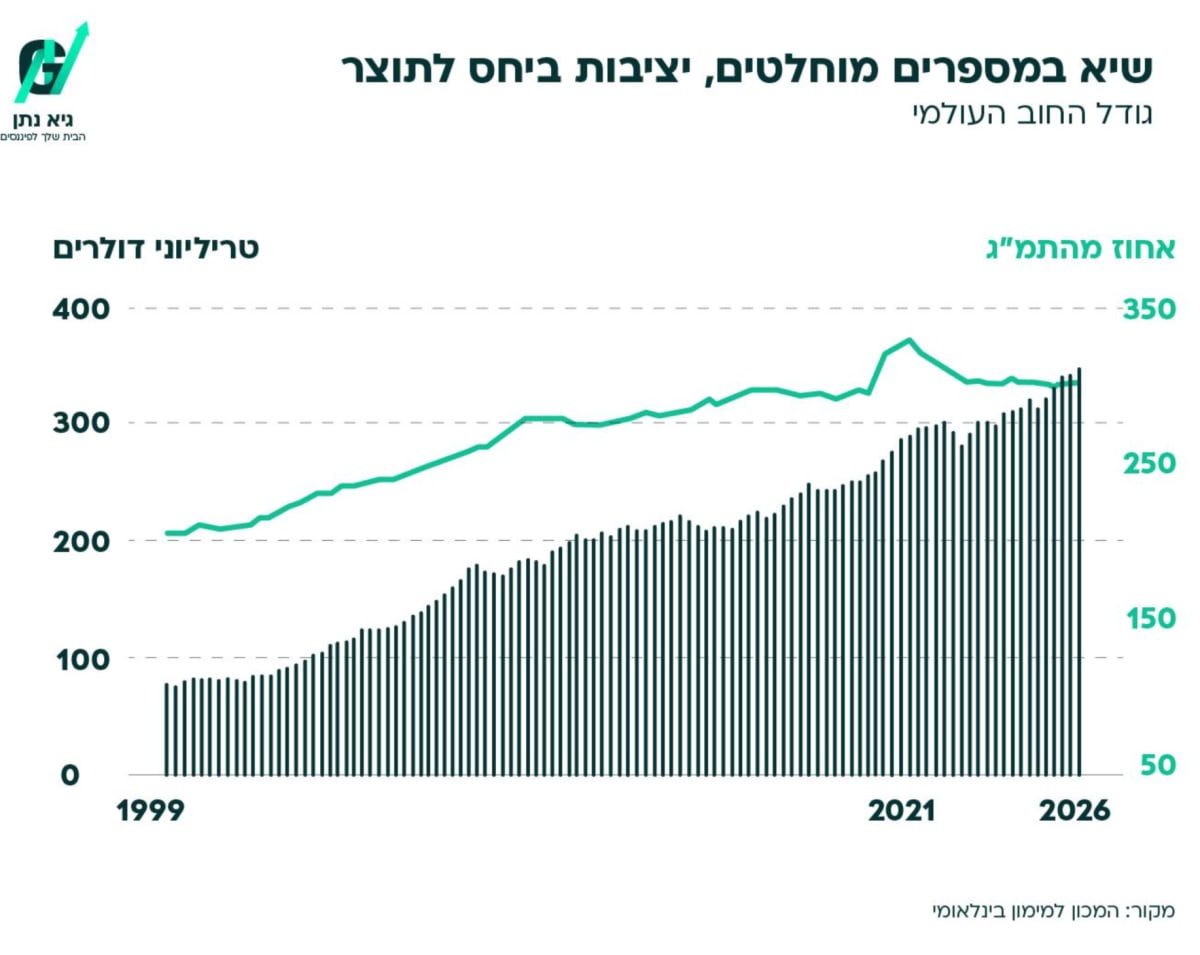
- החוב הגלובלי הגיע לשיא היסטורי של 353 טריליון דולר ברבעון הראשון של 2026, עלייה של 4.4 טריליון דולר ברבעון אחד, מה שמעיד על התנפחות חובות מדאיגה הממומנת בעיקר על ידי ממשלות ומעלה חשש ליציבות הכלכלה העולמית.
- החוב הממשלתי מהווה את המרכיב הדומיננטי בגידול החוב העולמי עם 108 טריליון דולר, המהווים כמחצית מהזינוק השנתי, דבר המצביע על התנהלות פיסקלית גרעונית הפוגעת בצדק הבין-דורי ומדחיקה השקעות פרטיות חיוניות לצמיחה.
- למרות שיחס החוב לתוצר נשאר יציב יחסית סביב 305% מאז 2023, יציבות זו נובעת מצמיחה נומינלית ואינפלציה ששחקו את ערך החוב, ולא מריסון פיסקלי, מה שמעיד על חוסר יציבות מבנית וסיכון גובר.
- עלויות המימון מחדש של המדינות זינקו משמעותית בסביבת הריבית הגבוהה, כאשר תשלומי הריבית הגלובליים עלו מ-2% לכמעט 3% מהתמ"ג העולמי בארבע שנים, מה שמצמצם את המשאבים הזמינים להשקעות פרודוקטיביות ומגביר את הנטל הכלכלי.
קחו נשימה עמוקה, 353,000,000,000,000 דולר.
זהו היקף החוב העולמי נכון לרבעון הראשון של 2026, מספר מפלצתי שלא נראה כמותו מאז ומעולם.
קל מאוד להיבהל מהכותרות, אבל כדי להבין לאן הכלכלה באמת הולכת, צריך להסתכל על האותיות הקטנות. מי שמתדלקות את הר החובות הזה הן בעיקר הממשלות, שלוקחות הלוואות על חשבון העתיד של הילדים שלנו ומממנות הוצאות ציבוריות במקום לעודד השקעות פרטיות.
מה המשמעות של סביבת הריבית החדשה על הכיס של כולנו, איך דונלד טראמפ ומלחמות המזרח התיכון קשורים לתמונה, ולמה המשקיעים הגדולים מתחילים להעדיף את יפן ואירופה על פני המעצמה האמריקאית? הנה צלילת עומק למה שבאמת קורה מאחורי השיא הכלכלי החדש.
שיא היסטורי חסר תקדים
הכלכלה העולמית פתחה את שנת 2026 עם תמרור אזהרה בוהק, כאשר החוב הגלובלי המצטבר זינק ב-4.4 טריליון דולר ברבעון הראשון בלבד והעפיל לשיא כל הזמנים של 353 טריליון דולר.
הנתון המבהיל הזה, שפורסם בדוח האחרון של המכון למימון בינלאומי (IIF), חותם רצף מדאיג של חמישה רבעונים שבהם הר החובות הולך ותופח ללא עצירה.
כאשר מפרקים את המספרים המפלצתיים הללו לגורמים, מתקבלת תמונת מצב מורכבת שבה החוב הממשלתי מוביל בראש עם 108 טריליון דולר (כ-30.5% מסך החוב), ואחריו בצמוד הסקטור העסקי הלא-פיננסי עם 102 טריליון דולר.
יתרת נטל החוב מתחלקת בין המוסדות הפיננסיים, המחזיקים ב-77 טריליון דולר, לבין משקי הבית הפרטיים שמחזיקים בחובות בהיקף של 65 טריליון דולר, בעיקר בדמות משכנתאות ואשראי צרכני.
הנחת העבודה המרכזית העולה מן הנתונים הללו היא שמנוע הצמיחה העיקרי והמדאיג ביותר של המגמה הנוכחית הוא הסקטור הממשלתי.
הממשלות ברחבי העולם אחראיות לבדן למחצית מהזינוק החד שנרשם השנה, מה שמצביע על התנהלות פיסקלית גרעונית והוצאות ציבוריות תופחות שאינן מאוזנות על ידי גביית מסים.
בניגוד לחובות של משקי בית או תאגידים, שנועדו לעיתים קרובות לחולל צמיחה או לרכוש נכסים מניבים, הדומיננטיות של החוב הממשלתי בתפיחת האשראי הגלובלי מסמנת כי הכלכלה העולמית ממומנת כיום על ידי גלגול התחייבויות קדימה.
מצב זה מייצר לחץ מבני כבד על השווקים, ומציב סימן שאלה גדול בנוגע ליכולתן של המדינות לשמר יציבות מבלי לפגוע אנושות ברווחת הדורות הבאים.
מנגנון החוב והשפעתו על הצמיחה
כאשר ממשלות ברחבי העולם מגדילות את הגירעון הממשלתי ולוות כספים בהיקפי עתק, הן למעשה בוחרות להרחיב את הצריכה הציבורית הנוכחית, בין אם לטובת תקציבי ביטחון, תשתיות או שירותים לאזרח מבלי לאזן זאת באמצעות העלאת מסים תואמת.
למהלך זה יש מחיר כלכלי וחברתי כפול ומעמיק.
ראשית, מדובר בפגיעה קשה בצדק הבין-דורי, שכן הממשלה מגלגלת את נטל המימון הנוכחי קדימה, ותאלץ למסות בכבדות את הדורות הבאים כדי לפרוע את החובות הללו בעתיד.
שנית, התנפחות החוב הממשלתי מייצרת אפקט של דחיקה החוצה של המגזר הפרטי.
הכסף שזורם למימון הגירעונות הממשלתיים נגרע בפועל מהשוק החופשי, ובכך מצמצם את ההון הזמין להשקעות פרטיות קריטיות בטכנולוגיות חדשות, במחקר ופיתוח וביוזמות עסקיות, מה שמוביל בסופו של דבר להאטה מתמשכת בקצב הצמיחה הכלכלי של המשק כולו.
הנורמלי החדש
אף על פי שהמספר המוחלט של 353 טריליון דולר נשמע קטסטרופלי, חוק כלכלי בסיסי מזכיר לנו כי ככל שהכלכלה הגלובלית מתרחבת, כך גם החוב נוטה לצמוח באופן טבעי, ולכן המדד המהותי לבחינת החוסן הפיננסי הוא יחס החוב לתוצר (התמ"ג).
על פניו, הנתונים מציגים צפירת הרגעה זמנית, שכן יחס החוב העולמי לתוצר שומר על יציבות יחסית סביב רמה של 305% מאז תחילת שנת 2023, אולם מומחי המכון למימון בינלאומי מזהירים מפני האותיות הקטנות והמדאיגות של המגמה הזו.
היציבות המדוברת אינה תוצאה של ריסון פיסקלי או ניהול תקציבי אחראי מצד הממשלות, אלא תופעת לוואי חולפת של צמיחה נומינלית ואינפלציה גבוהה שפשוט שחקו את הערך הריאלי של החוב הקיים.
בסביבה הכלכלית הנוכחית, שבה תם עידן הריביות האפסיות והעולם התייצב בסביבת ריבית גבוהה, עלויות המימון מחדש של המדינות התייקרו בצורה חדה, ותוך ארבע שנים בלבד זינקו תשלומי הריבית הגלובליים מ-2% לכמעט 3% מהתמ"ג העולמי, נתון שמצמצם דרמטית את מרחב התמרון התקציבי ומציב איום ממשי על יציבות השווקים לטווח הארוך.
המלחמה במזרח התיכון ומחיקת כריות הביטחון
הטלטלה הגאופוליטית במזרח התיכון חורגת מזמן מגבולות האזור, כאשר קרן המטבע הבינלאומית (IMF) מסמנת אותה כמחוללת לחץ פיסקלי כבד וחדש על הכלכלה העולמית כולה.
השפעתו של הסכסוך היא מורכבת.
מצד אחד, מדינות המייבאות אנרגיה נפגעות קשות משיבושים בשרשראות האספקה ומעליות מחירים, ונאלצות לתמרן באופן בלתי אפשרי בין סבסוד ותמיכה באוכלוסייה לבין שמירה על מסגרת התקציב.
מצד השני, התמונה המקרו-כלכלית הכוללת הולכת ומחמירה, כאשר החוב הממשלתי העולמי ברוטו טיפס לכ-94% מהתמ"ג בשנת 2025, ובמסלולו הנוכחי הוא צפוי להעפיל ל-100% עד שנת 2029, רמה קיצונית שנרשמה בהיסטוריה המודרנית רק מיד לאחר מלחמת העולם השנייה.
חומרת המצב מתעצמת לנוכח העובדה שהפער הפיסקלי העולמי נמחק לחלוטין, מה שאומר שלמדינות הגדולות, שהגדילו בשנים האחרונות הוצאות קבועות או קיצצו בהכנסות, אין עוד כל "כרית ביטחון" או שולי תמרון פיננסיים לעת צרה, והן מגיעות אל המשבר הנוכחי כשהן חשופות לחלוטין וללא רשתות הגנה תקציביות.
ארה"ב מאבדת גובה לטובת יפן ואירופה
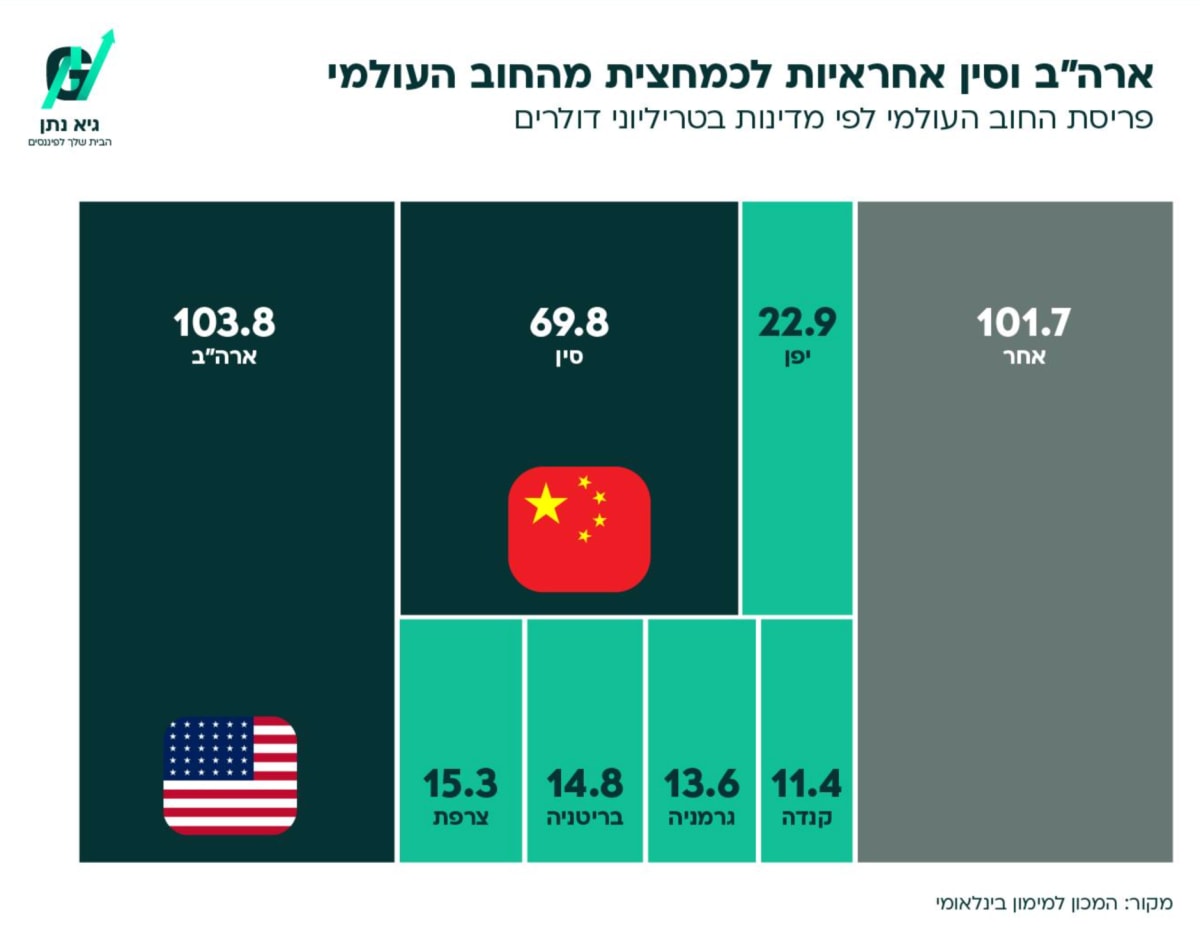
ריכוזיות החוב העולמי מגיעה לנקודת קיצון שבה שתי מעצמות בלבד, ארה"ב וסין, אחראיות יחד לכמחצית מהחוב על פני הגלובוס.
חלקה של ארה"ב עומד על כ-104 טריליון דולר (29% מהחוב העולמי) וזה של סין על כ-70 טריליון דולר (20%).
למרות הדומיננטיות הזו, הנתונים החדשים חושפים תזוזה טקטונית בהתנהגות המשקיעים הבינלאומיים, אשר מאיצים את גיוון תיקי ההשקעות שלהם ומקטינים בהדרגה את הנתח של הנכסים האמריקאיים.
בעוד שהביקוש לאיגרות חוב של ממשלת ארה"ב נותר יציב, ניכרת התחזקות משמעותית בביקוש העולמי לאג"ח ממשלתיות של יפן וגוש האירו.
המגמה הזו מוסברת בעיקר על ידי מסלולי החוב השונים, בעוד שהמדיניות של ממשל טראמפ להגדלה דרמטית של תקציב הביטחון צפויה להמשיך ולהקפיץ את החוב האמריקאי, המבנה הפיסקלי באירופה וביפן נתפס כעת בעיני השווקים כמתון ומחושב יותר.
הסטת הכספים הזו אינה מוגבלת רק לחוב הממשלתי, אלא מחלחלת בבירור גם אל שוק האג"ח הקונצרני. הנפקות של אג"ח חברות הנקובות במטבע היורו על ידי לווים מחוץ ליבשת טיפסו לכ-6% בארבעת החודשים הראשונים של השנה, בעוד שההנפקות המקבילות בדולר אמריקאי דרכו במקום ועמדו על כ-12%, עדות ברורה להעדפה הגוברת של המשקיעים לנכסים אירופיים.
עם זאת, המכון למימון בינלאומי מספק צפירת הרגעה חלקית ומבהיר כי אין צפי למשבר נזילות מיידי בוושינגטון.
השוק האמריקאי שומר על עוצמתו בזכות זרימת כספים איתנה מצד משקיעים מקומיים, כמו בנקים וקרנות גידור, וכן בזכות חברות הטכנולוגיה והבינה המלאכותית שממשיכות לגייס הון באג"ח בקצב שיא כדי לממן את תוכניות ההתרחבות השאפתניות שלהן.
השורה התחתונה
בניגוד לכותרות המבהילות המנבאות קריסה פיננסית קטסטרופלית, התחזית הכלכלית המפוכחת מציגה תרחיש שונה, הממוקד במחיר מבני ארוך טווח ולא בזעזוע פתאומי.
תפיחת החוב הממשלתי מובילה בהכרח לירידה בחיסכון הציבורי והפרטי בעולם, והמנגנון הכלכלי הטבעי שמאזן את המשוואה הזו הוא עליית הריבית הריאלית העולמית.
לכן, השורה התחתונה של הר החובות הנוכחי אינה קריסה מפוארת או משבר נזילות חריף, אלא תהליך איטי, מכביד וממושך.
סביבת הריבית הריאלית הגבוהה צפויה להישאר איתנו עוד זמן רב, לעלות את עמלות המימון, ומתוך כך לדחוק החוצה את המגזר העסקי, לפגוע קשות בהשקעות הפרטיות הריאליות, ולהביא להאטה עקבית ומתמשכת בקצב הצמיחה של הכלכלה הגלובלית כולה.