עם 238 מיליארד דולר בקופה, בנק ישראל יוצא לקרב על שער החליפין
7.6.2026

בקצרה
- בנק ישראל התערב באופן אגרסיבי בשוק המט"ח בחודש מאי, ורכש כ-800 מיליון דולר במטרה לייצר ביקוש מלאכותי לדולר ולהחליש את השקל החזק, מה שמעיד על נכונותו לפעול ישירות כאשר מדיניות הריבית אינה מספקת.
- הנגיד פרופ' אמיר ירון מציג דיסוננס בין הצהרותיו הפומביות, לפיהן שער החליפין אינו באחריותו הישירה, לבין פעולותיו בפועל הכוללות הורדת ריבית ורכישת דולרים, דבר המעיד על אסטרטגיה כפולה להגנה על המשק באמצעות דיפלומטיה וכוח.
- יתרות המט"ח של בנק ישראל הגיעו לשיא של 238 מיליארד דולר בסוף מאי, זינוק של 3 מיליארד דולר בחודש אחד, כאשר רוב הגידול נובע משערוך נכסים, מה שמספק למדינה כרית ביטחון פיננסית עצומה המהווה 37.2% מהתמ"ג ומעניקה לבנק יכולת התערבות אדירה בשוק.
- בנק ישראל נלחם בשקל החזק כדי להגן על מנועי הצמיחה המרכזיים של המשק, בעיקר ענף ההייטק והתעשיות המייצאות, שכן שקל חזק פוגע ברווחיות היצואנים המקבלים תשלום בדולרים ומשלמים הוצאות בשקלים, ובכך מסכן את כושר התחרותיות שלהם.
מי שעקב אחרי הטור כאן בשבוע שעבר בוודאי לא הופתע הבוקר מהכותרות הכלכליות.
בשבוע שעבר מיפינו את האסטרטגיה המתגבשת של הנגיד שנועדה לתת זריקת מרץ לדולר המקרטע מול השקל החזק, והיום אנחנו מקבלים את עליית המדרגה הבאה בסדרה.
דו"ח יתרות המטבע של בנק ישראל חשף התערבות ישירה, אגרסיבית ולא שגרתית במסחר, רכישה פיזית של כ-800 מיליון דולר בחודש מאי בלבד.
בזמן שבנאומיו הפומביים מקפיד הנגיד לשדר עסקים כרגיל ולטעון ששער החליפין אינו באחריותו הישירה, המעשים בשטח מספרים סיפור הפוך לחלוטין.
במאמר נצלול לעומק הדיסוננס הברור הזה, נבין כיצד צמחו יתרות המט"ח של המדינה לממדי ענק של 238 מיליארד דולר, ומה המשמעות של המשחק הכפול הזה עבור הכיס של כולנו.
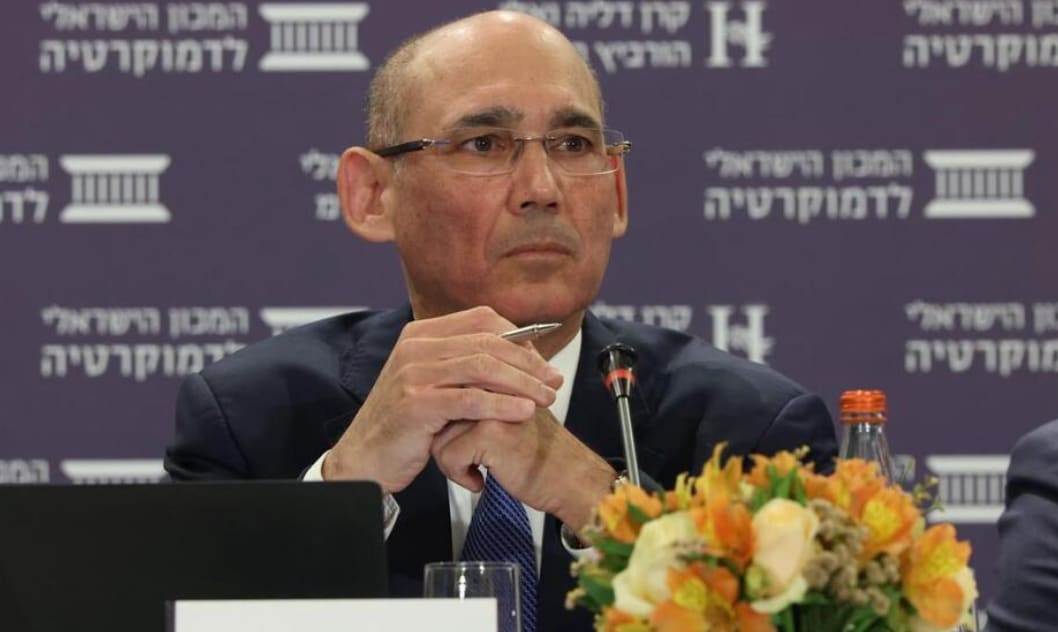
קרדיט: עודד קרני
התרגיל הטקטי של מאי
ההוכחה הניצחת למכבש הלחצים של בנק ישראל הגיעה השבוע עם פרסום הדו"ח החודשי על יתרות מטבע החוץ, שכאמור חשף התערבות אקטיבית וישירה במסחר המט"ח.
מהנתונים עולה כי הבנק לא הסתפק באיתותים מילוליים, אלא הזרים כספים באופן ישיר לשוק ורכש כ-800 מיליון דולר במהלך חודש מאי בלבד.
מדובר בצעד עם מטרה לא רשמית, אך ברורה לחלוטין, לייצר ביקוש מלאכותי לדולר, להזניק את ערכו, ובכך להחליש בצורה יזומה את השקל הישראלי שהפגין עוצמה יתרה בתקופה האחרונה.
מהלך אגרסיבי זה מסמן עליית מדרגה במאבק של הבנק, ומוכיח כי כשמדיניות הריבית לבדה אינה מספיקה כדי לבלום את השקל, הנגיד מוכן לפתוח את הארנק הלאומי ולפעול ישירות על רצפת המסחר.
המשחק הכפול של פרופ' אמיר ירון
ההתנהלות האחרונה של בנק ישראל חושפת דיסוננס עמוק, כמעט מרתק, בין מה שקורה מעל פודיום הנאומים לבין מה שמתרחש על מסכי המסחר.
בחזית הפומבית, הנגיד פרופ' אמיר ירון מקפיד לשמור על פוקר פייס כלכלי, בנאומיו האחרונים הוא הגן על המדיניות הנוכחית, התעקש ששער השקל אינו חריג במונחים ריאליים, ובנק ישראל אף מיהר להצהיר כי רכישת 800 מיליוני הדולרים הייתה רק פעילות נקודתית לשמירה על סדר בשווקים.
אלא שמתחת למילים המרגיעות והניסיון הרשמי להתנער מאחריות ישירה לשער החליפין, המעשים בשטח מספרים סיפור אחר לחלוטין.
בפועל, הבנק מפעיל מכבש לחצים משולב בכל החזיתות כדי להחליש את השקל, הוא הוריד את הריבית כדי לצנן את אטרקטיביות המטבע המקומי, פיזר רמזים עבים על הורדות ריבית נוספות בקנה, וכעת מתברר שהוסיף לכך גם רכישת דולרים פיזית ואגרסיבית.
הפער הזה מוכיח שכשזה מגיע להגנה על המשק, בנק ישראל מעדיף לדבר דיפלומטית, אבל לפעול בכוח מלא.
המספרים שמאחורי יתרות העתק
כשמקלפים את האסטרטגיות וההצהרות הדיפלומטיות, נותרים עם הנתונים היבשים, והם מציגים תמונה של עוצמה פיננסית חסרת תקדים.
בעקבות המהלכים האחרונים, מאגר הדולרים של מדינת ישראל תפח לממדי ענק, ובסוף מאי 2026 הגיעו יתרות המט"ח של בנק ישראל לשיא של 238 מיליארד דולר.
מדובר בזינוק מטאורי של שלושה מיליארד דולר בתוך חודש אחד בלבד, לעומת חודש אפריל.
בעוד שחלק מהגידול הזה מיוחס ישירות לאותה רכישה אקטיבית של 800 מיליון דולר על ידי הבנק, רובו הגדול נולד כתוצאה משערוך מחדש, עליות שערים חדות בשווקים הגלובליים שהשביחו את ערך המניות והנכסים הזרים שבהם הבנק כבר מחזיק.
כדי להבין את פרופורציות העתק של המספרים הללו, כדאי להסתכל עליהם ביחס לכלכלה הישראלית כולה, היתרות הללו מהוות כיום לא פחות מ-37.2% מהתוצר המקומי הגולמי (התמ"ג) של המדינה.
נתון חריג זה משגר מסר ברור לשווקים הבינלאומיים ולחברות הדירוג, לבנק ישראל יש כרית ביטחון פיננסית עצומה וחסינת זעזועים.
מדובר במחסן תחמושת דולרי כה גדול, שמעניק לנגיד מרווח תמרון אדיר ואת היכולת להתערב בשוק בצורה אגרסיבית בכל רגע שיבחר, גם אם הדבר יעלה לו בעימות חזיתי מול כוחות השוק החופשי.
למה בנק ישראל נלחם בשקל החזק?
מאחורי המלחמה העיקשת של בנק ישראל בשקל החזק עומד אינטרס כלכלי קריטי, הגנה על מנועי הצמיחה המרכזיים של המשק, ובראשם ענף ההייטק והתעשיות המייצאות.
כאשר המטבע המקומי חזק מדי, הוא יוצר נזק קשה ליצואנים הישראלים.
החברות הללו מוכרות את מוצריהן ושירותיהן לעולם ומקבלות תשלום בדולרים, אך את ההוצאות השוטפות שלהן, כמו שכר לעובדים, שכירות ומיסים הן משלמות בשקלים.
שקל חזק (ודולר נמוך) משמעותו פחות שקלים שנכנסים לקופה על כל דולר של הכנסה, מה שמכווץ את שולי הרווח שלהן, פוגע בתחרותיות שלהן מול חברות זרות, ועלול להוביל לגלי פיטורין והאטה במשק.
רשמתי לכם מאמר מקיף על מצוקת היצואנים העקבות השקל החדש
עבור האזרח הממוצע, המהלך הזה מייצר מציאות מורכבת ורוויית ניגודים.
מצד אחד, שקל חלש יותר פירושו שהחופשות בחו"ל הופכות ליקרות יותר, והקניות המקוונות באתרים בינלאומיים כמו אמזון או עלי-אקספרס מתייקרות גם הן.
מצד שני, בנק ישראל מבין שכלכלה בריאה אינה יכולה להישען רק על כוח קנייה של צרכנים, אלא קודם כל על יציבותם של מקומות העבודה והחברות שמכניסות כסף זר למדינה.
על ידי רכישת הדולרים והחלשת השקל, הנגיד בוחר באופן מודע להעדיף את חוסנם של היצואנים וההייטק על פני הוזלת הסל לצרכן, מתוך תפיסה שהגנה על התעסוקה והתוצר היא המפתח ליציבות ארוכת טווח.
לסיכום
המהלכים הדרמטיים של חודש מאי מוכיחים כי התחזיות לגבי נחישותו של בנק ישראל לחזק את הדולר התממשו במלואן, ובעוצמה רבה משניתן היה לצפות.
מאחורי מסך העשן של ההצהרות הדיפלומטיות וההסברים הניטרליים, פרופ' אמיר ירון מנהל מערכה משולבת ואגרסיבית.
הוא מוריד ריבית, מאותת על הבאות, וכפי שנחשף כעת, גם רוכש דולרים באופן אקטיבי ומנצל את הר המט"ח הבלתי נתפס שברשותו.
עבור התעשייה וההייטק המקומי מדובר באוויר לנשימה ובחבל הצלה קריטי לתחרותיות הגלובלית, אך עבור הצרכן הישראלי זוהי תזכורת כואבת לכך שבמלחמה על יציבות המשק, בנק ישראל מוכן לשלם את המחיר בשער החליפין.
כעת, כשהקלפים פתוחים על השולחן, השאלה המרכזית אינה האם הבנק ימשיך להתערב, אלא כמה רחוק הוא יהיה מוכן ללכת אם השקל יסרב להיכנע.