מהפכת האנרגיה השקטה של ה-AI, למה וול סטריט מהמרת על הגז הטבעי?
5.6.2026

בקצרה
- מהפכת הבינה המלאכותית (AI) דורשת כמויות אדירות של חשמל זמין ורציף, 24 שעות ביממה, מה שהפך את סקטור האנרגיה, ובמיוחד את הגז הטבעי, לנכס אסטרטגי ומבוקש בוול סטריט, כהשקעה עקיפה בצמיחת ההייטק.
- סקטור החשמל והתשתיות, שנתפס בעבר כמשעמם ובעל צמיחה זניחה, תומחר מחדש על ידי משקיעים כחלק אינטגרלי משרשרת הערך של ההייטק, מה שהעניק לחברות האנרגיה פרמיית צמיחה הדומה לחברות טכנולוגיה מובהקות.
- הגז הטבעי נבחר כפתרון האנרגטי המועדף עבור מרכזי נתונים של AI בשל יכולתו לספק חשמל יציב, אמין ורציף, בניגוד לאנרגיות מתחדשות התלויות במזג האוויר, ובהיותו מהיר וגמיש יותר להקמה מאנרגיה גרעינית.
- השקעה בתשתיות גז טבעי מציעה למשקיעים הזדמנות ליהנות מצמיחת ה-AI תוך עקיפת התנודתיות והמכפילים הגבוהים של מניות הטכנולוגיה הישירות, אך עלויות הקמת תחנות כוח מבוססות גז זינקו מ-1,000 ל-3,000 דולר לקילוואט, מה שמצריך מודלים פיננסיים חדשים.
כשאינטל, אנבידיה או OpenAI עולות לכותרות, אנחנו נוטים לדמיין אלגוריתמים מתוחכמים, קוד נקי ושבבי סיליקון זעירים.
אבל מאחורי הקלעים של הקסם הדיגיטלי הזה מסתתרת מציאות פיזית, צמאה ומאוד יקרה, צריכת חשמל מטורפת.
מהפכת ה-AI זקוקה לכמויות אנרגיה אדירות כדי להמשיך לרוץ, 24 שעות ביממה, בלי קשר למזג האוויר או לרוח.
הצורך המטורף הזה באנרגיה זמינה ורציפה הפך סקטור אפרורי כמו שוק החשמל לאחד הלהיטים המפתיעים של עולם ההשקעות, והציב דווקא את הגז הטבעי בחזית שרשרת הערך של ההייטק.
המהפך בתפיסת שוק החשמל בוול סטריט
במשך עשרות שנים, סקטור החשמל והתשתיות בצפון אמריקה החזיק בתדמית ברורה מאוד בוול סטריט, הוא נתפס כענף איטי, צפוי וכמעט משעמם.
חברות האנרגיה היו נכס הגנתי קלאסי, מניות יציבות שרוכשים בעיקר בשביל חלוקת דיבידנדים קבועה ובטוחה, ללא ציפייה לזינוקים דרמטיים בשווי השוק שלהן.
הביקוש לחשמל צמח בקצב זניח, והשקעות בתחנות כוח חדשות היו מצומצמות.
אולם, חדירתה של הבינה המלאכותית לחיינו יצרה תפנית חדה בעלילה. מרכזי הנתונים המפלצתיים וחוות השרתים המורכבות, שנדרשים כדי לאמן ולהריץ את מודלי העתיד, מתגלים כצרכני אנרגיה רעבתניים בקנה מידה חסר תקדים.
המציאות החדשה הזו אילצה את המשקיעים לתמחר מחדש את הסקטור כולו, כמעט בין לילה, חברות החשמל והגז הוותיקות הפכו מחברות תשתית מסורתיות לחלק בלתי נפרד משרשרת הערך של ההייטק. השינוי התפיסתי הזה העניק להן פרמיית צמיחה ששמורה בדרך כלל לחברות טכנולוגיה מובהקות, והפך את השאלטר הפיזי לאחד הנכסים המבוקשים והחמים ביותר בשוק ההון.
הגז הטבעי כהשקעה עקיפה ב-AI
במקום לנסות ולנחש איזו ענקית טכנולוגיה תנצח במירוץ החימוש של הבינה המלאכותית, איזה מודל שפה יתברר כמתקדם ביותר, או מי תדיח את אנבידיה (NVDA) מכס המלכות של השבבים, אפשר פשוט להשקיע בתשתית הפיזית שמחזיקה את המערכת כולה באוויר.
בכל תרחיש עתידי שבו תעשיית ה-AI ממשיכה לצמוח, המשוואה נותרת זהה, המחשבים יצטרכו חשמל, והרבה ממנו.
עובדה זו הופכת את ההשקעה ביצרניות אנרגיה ובתשתיות גז טבעי להשקעה עקיפה אך עוצמתית במהפכת ה-AI.
עבורנו המשקיעים, מדובר בהזדמנות פז ליהנות מגלי ההון שזורמים לתעשייה, תוך עקיפת המניות הטכנולוגיות היקרות, המכפילים המנופחים והתנודתיות הפרועה שמאפיינת את חברות התוכנה והחומרה בחזית החדשנות.
למה דווקא גז טבעי?
הרי העולם נמצא בעיצומו של מעבר מסיבי לאנרגיות ירוקות, ואפילו האנרגיה הגרעינית חוזרת לאחרונה לקדמת הבמה.
התשובה לכך טמונה בשילוב קריטי בין פרקטיקה, לוחות זמנים ודפוסי הצריכה הייחודיים של ענף ה-AI. מרכזי נתונים אינם יכולים להרשות לעצמם הפסקות או תנודות.
הם דורשים אספקת חשמל יציבה, אמינה ורציפה לחלוטין, 24 שעות ביממה, שבעה ימים בשבוע.
דרישה זו מייצרת בעיה עבור אנרגיות מתחדשות כמו שמש ורוח, הן תלויות לחלוטין במזג האוויר, ופתרונות האגירה הנוכחיים עדיין מורכבים ויקרים מכדי לגבות אותן באופן מלא.
מנגד, האנרגיה הגרעינית אמנם מציעה חשמל נקי ורציף, אך היא מהווה סיפור מורכב ומסורבל עבור משקיעים פרטיים.
פרויקטים גרעיניים סובלים באופן כרוני מעיכובי ענק, חריגות תקציב מבהילות, רגולציה נוקשה וסיכון פוליטי, מה שמציב אותם בהישג ידם של ממשלות או ענקיות טכנולוגיה ספורות בלבד.
כאן בדיוק נכנס הגז הטבעי כפתרון הריאלי היחיד בטווח הנראה לעין.
הוא מאפשר הקמה של תחנות כוח גמישות ומהירות יחסית לבנייה (בוודאי בהשוואה לגרעין), המסוגלות לספק חשמל בהיקפי עתק ובזמינות מיידית.
בעולם שבו הביקוש לחשמל מזנק כאן ועכשיו, ולא בעוד עשור, הגז הטבעי נהנה מהפער הקיים בשוק ומבסס את מעמדו כגשר האנרגטי המרכזי של עידן הבינה המלאכותית.
המודל הכלכלי החדש וענקיות הטכנולוגיה
עם זאת, הצורך המיידי באנרגיה פוגש מציאות כלכלית מורכבת ויקרה בהרבה מבעבר.
עלויות ההקמה של תחנות כוח מבוססות גז זינקו בצורה חדה בשנים האחרונות, מכ-1,000 דולר לקילוואט בעבר לקרוב ל-3,000 דולר כיום.
הזינוק הדרמטי הזה בעלויות, לצד סיכוני ההקמה המשמעותיים, אילץ את השוק לאמץ מודל פיננסי חדש לחלוטין.
היזמים של היום זהירים בהרבה ולא ממהרים לבנות באופן ספקולטיבי, כפי שעשו בתחילת שנות ה-2000, אז הוקמו תחנות מתוך ציפייה עיוורת שהביקוש יגיע, מה שהוביל בסופו של דבר לקריסות פיננסיות מהדהדות כאשר מחירי החשמל צנחו.
במקום הימורים, השוק הנוכחי נשען על המאזנים המפלצתיים של ענקיות הטכנולוגיה. חברות כמו אמזון, מיקרוסופט, גוגל ומטא משוועות לחשמל בדחיפות, והן מוכנות לחתום על חוזים ארוכי טווח לרכישת אנרגיה עוד לפני שיוצקים את הבטון הראשון של התחנה.
מבנה זה משנה את חוקי המשחק עבור משקיעי האשראי, הוא מבטיח לקוח איכותי מראש, מייצר תזרים מזומנים צפוי ומפחית את הסיכון לרמה מינימלית.
החיבור הזה בין הביקוש הטכנולוגי לתשתיות האנרגיה היא בדיוק המגנט שמושך כיום קרנות תשתית ואשראי פרטי ענקיות להזרים סכומי עתק למימון הפרויקטים הללו.
החברות הבולטות שנהנות מהמגמה
בגל הנוכחי של מהפכת האנרגיה, החברות הציבוריות שכבר מחזיקות בנכסי ייצור פעילים וקיימים היו הראשונות לקטוף את הפירות.
מאחר שהקמת תחנות כוח חדשות לוקחת זמן, השוק תמחר מחדש את שווי הנכסים הקיימים של החברות הללו כמעט מיידית, והקפיץ את מניותיהן לגבהים חדשים.
-
ויסטרה (VST): ענקית אנרגיה המפעילה את אחד מתיקי ייצור החשמל התחרותיים הגדולים ביותר בארה"ב. ויסטרה מתמחה במודל משולב המשלב ייצור חשמל מאסיבי (מבוסס גז טבעי, אנרגיה גרעינית ואגירה בסוללות) יחד עם זרוע קמעונאית ענפה המספקת חשמל למיליוני לקוחות.
הגמישות של תחנות הגז שלה לצד היכולת לספק פתרונות גיבוי מבוססי סוללות הופכים אותה לשחקנית מפתח עבור חוות שרתים. -
קונסטליישן אנרג׳י (CEG): יצרנית האנרגיה הנקייה הגדולה ביותר בארה"ב.
קונסטליישן מתמחה ומחזיקה בצי תחנות הכוח הגרעיניות המסחרי הגדול ביותר במדינה.
היתרון הייחודי שלה הוא היכולת לספק חשמל נקי לחלוטין מאנרגיה אטומית, ללא פליטות פחמן, אך באופן רציף לחלוטין מוצר מבוקש במיוחד עבור ענקיות הטכנולוגיה שמחויבות ליעדים סביבתיים קשוחים. -
אנ.אר.ג׳י אנרג׳י (NRG): חברה המתמחה בעיקר בשוק הקמעונאי ובפתרונות אנרגיה חכמים לצרכנים ולקוחות עסקיים, לצד צי ייצור מגוון המבוסס ברובו על גז טבעי. NRG
בולטת לאחרונה בזכות שילוב טכנולוגיות מתקדמות, כמו פיתוח תחנות כוח וירטואליות מבוססות AI בשיתוף עם גוגל, המאפשרות ניהול חכם ויעיל של עומסים על רשת החשמל. -
טאלן אנרג׳י (TLN): יצרנית חשמל עצמאית וחברת תשתיות, שעלתה לכותרות בזכות מודל ייחודי של חיבור ישיר (הקמת מרכזי הנתונים של ה-AI ממש בצמוד לתחנת הכוח).
טאלן מחזיקה בתחנות כוח מבוססות גז ובתחנה הגרעינית המפורסמת סוסקהאנה, ומתמחה בהקמת קמפוסים של מרכזי נתונים ישירות לצד תחנות הכוח שלה.
מודל זה מאפשר לענקיות טכנולוגיה (כמו אמזון, שרכשה ממנה קמפוס דאטה סנטר) לקבל חשמל ישירות מהמקור, ללא תלות ברשת ההולכה הציבורית.
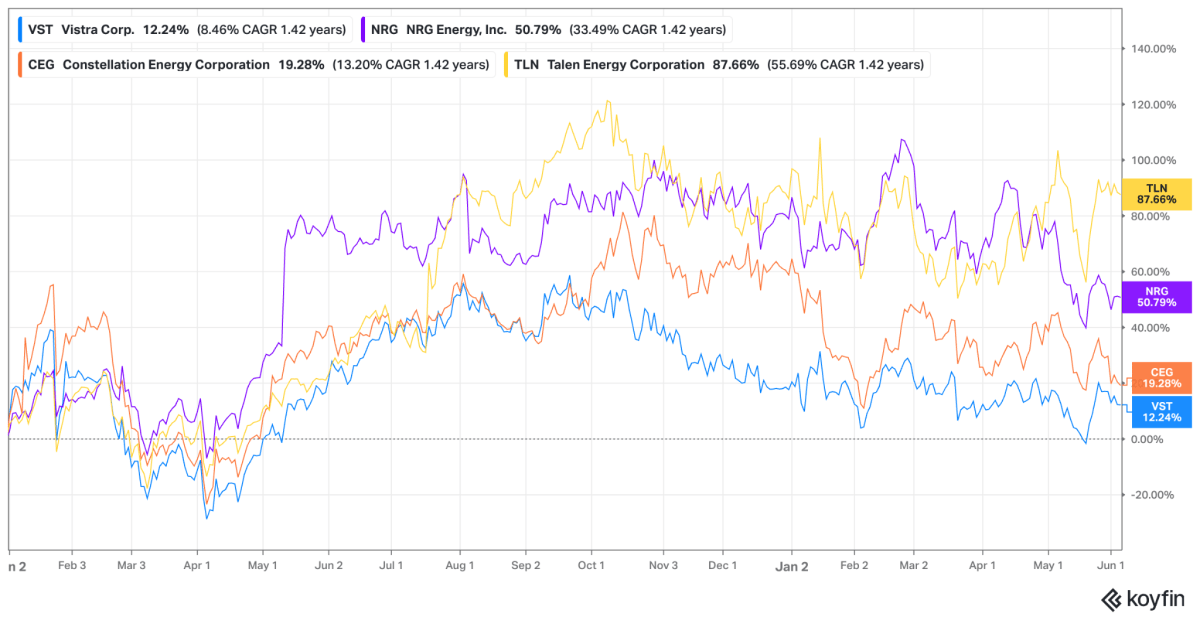
תשואתן מתחילת 2025.
קרדיט: koyfin
התרחבות הגדרת השקעות AI
התהליך הנוכחי מסמן שלב בגרות וריאליסטי יותר באבולוציה של השוק, התרחבות דרמטית של עצם המושג השקעת AI.
אם בראשית הדרך וול סטריט התמוגגה בעיקר מהשכבה העליונה והנוצצת של עולם הטכנולוגיה, חברות שבבים פורצות דרך, מפתחות תוכנה וענקיות ענן, הרי שכיום הפוקוס נע באופן מובהק שכבה אחת למטה, אל עבר התשתיות הפיזיות והחומריות של העולם האמיתי.
המשקיעים מבינים כעת שהמוח הדיגיטלי המתוחכם ביותר הוא חסר תועלת ללא עמוד שדרה פיזי מאסיבי שיחזיק אותו באוויר.
כתוצאה מכך, זרמי הון עתק מופנים לתחומים שנחשבו בעבר לתעשייה מסורתית, החל מתשתיות גז וקווי הולכת חשמל, דרך ציוד חשמלי כבד, נדל"ן תעשייתי ייעודי, מערכות קירור נוזלי מורכבות לשרתים שמתחממים בעוצמה, ועד לאשראי פרטי המממן את פרויקטי הענק הללו.
המגמה הזו מבהירה היטב את חוקי המשחק החדשים, בלי השכבה הפיזית והמלכלכת הזו, לא ניתן להפעיל אף שרת או מודל בינה מלאכותית, ועל מנת שה-AI ישנה את העולם הווירטואלי, הוא חייב קודם כל להישען על יסודות חומריים איתנים.
הסיכונים שנותרו בתחום
לצד האופטימיות הרבה והפוטנציאל העצום, חשוב להבהיר כי המרוץ התשתיתי הזה אינו חסין מפני מהמורות, וקיימים מספר גורמים משמעותיים שעלולים להעיב על התשואות בשוק.
ראשית, עלויות ההקמה המאמירות של תחנות הכוח והתשתיות הנלוות מהוות משקולת פיננסית כבדה, והמשך התייקרותן עלול לשחוק את כדאיות הפרויקטים. שנית, הגז הטבעי אמנם מהווה גשר אנרגטי חיוני, אך הוא עדיין דלק מאובנים, עובדה זו מציבה אותו בסיכון מתמיד מפני רגולציה סביבתית מחמירה והתנגדויות ציבוריות נחרצות לפליטות פחמן.
לכך מתווספת התנודתיות המובנית במחירי הגז הטבעי בשווקים, שמקשה על חיזוי מדויק של עלויות התפעול לטווח ארוך.
מעבר לסיכונים בצד ההיצע, הסיכון הדרמטי ביותר עשוי להגיע דווקא מצד הביקוש הדיגיטלי, אם ענקיות הטכנולוגיה יחליטו להאט את קצב ההשקעות המטורף שלהן במרכזי נתונים, או לחלופין, אם מהנדסי התוכנה יצליחו לפתח מודלי AI יעילים וחסכוניים בהרבה בצריכת החשמל שלהם, התחזיות הנוכחיות לזינוק בביקושים עלולות להתברר כמוגזמות, ולהותיר את השוק עם תשתיות יקרות שנותרו ללא דורש.