נורות האזהרה שחשוב להכיר בשוק האמריקאי
4.6.2026

בקצרה
- מנכ"לי בנקים מובילים כמו ג'יימי דיימון מג'יי.פי מורגן ודייוויד סולומון מגולדמן זאקס מזהירים מפני "אופטימיות פרועה" ו"חמדנות גבוהה" בשוק האמריקאי, מה שמרמז על תמחור יתר של נכסים ועלייה בסיכון לתנודתיות חדה במקרה של אכזבה קטנה.
- ההתלהבות סביב הבינה המלאכותית מניעה גיוסי הון ענקיים, כמו גיוס חוב של 80 מיליארד דולר על ידי גוגל, מה שמצביע על נזילות גבוהה בשוק המאפשרת לחברות להשקיע בקצב מהיר אך גם יוצרת פגיעות במקרה של שינוי פתאומי בסנטימנט המשקיעים.
- השוק מתאפיין בחמדנות גבוהה ופחד נמוך, הניזונים משפע של נזילות זמינה, מה שגורם למשקיעים לדחוק סיכונים הצידה ולפתח שאננות, ובכך מגביר את הפוטנציאל לירידות חדות ומהירות בתגובה לאירועים שליליים בלתי צפויים.
- מדד הפחד והחמדנות עומד על 54, מצב המוגדר כניטרלי, מה שמעיד על איזון יחסי בסנטימנט המשקיעים למרות אזהרות הבנקים, אך יחד עם זאת, מצב זה אינו מבטל את הסיכון הטמון באופוריה ובנזילות גבוהה העלולות להתהפך במהירות.
שוק המניות האמריקאי נמצא בתקופה שבה האופטימיות היא הכוח המרכזי שמניע את המחירים כלפי מעלה. המדדים המובילים מטפסים לרמות שיא, משקיעים מוכנים לשלם מכפילים גבוהים על חברות צמיחה, וההתלהבות סביב מהפכת הבינה המלאכותית מזרימה הון אדיר למניות הטכנולוגיה.
על פני השטח, זו נראית כמו סביבה חזקה ויציבה- החברות מדווחות על רווחים, והמשקיעים חוגגים.
עם זאת, ההיסטוריה הפיננסית מלמדת שדווקא ברגעי שיא כאלה, חובה על כל משקיע נבון לעצור, להסיר את משקפי האופוריה ולבחון את נורות האזהרה הנדלקות מתחת לפני השטח.
אני כותב עבורכם את הסקירה הזו בשביל להנגיש לכם את המצב המורכב בשוק ולייצר נרטיב זהיר ומפוכח, להנגיש את הרציונל הכלכלי שעומד מאחורי הקטליזטורים השליליים בשוק כיום, ולהבין האם המחירים הנוכחיים משקפים מציאות כלכלית אמיתית או שמא ציפיות מוגזמות בלבד.
אזהרת מנכ״ל JP MORGAN ו- GOLDMAN SACHS
אופטימיות היא דלק מצוין לשווקים, אך כשהיא הופכת להרגל ומנותקת מהיסודות הפונדמנטליים, היא הופכת לסיכון משמעותי.
ג'יימי דיימון, מנכ"ל ג'יי.פי מורגן, בחר להזהיר לאחרונה מפני המצב הנוכחי ותיאר אותו כ"אופטימיות פרועה" שיש בה אלמנט מובהק של "הייפ" (התלהבות מוגזמת).אנחנו חייבים להבין, כאשר מנהל של הבנק הגדול בארה"ב משתמש במונחים כאלה, המשמעות היא שהשוק מתמחר תרחיש של שלמות של ממש, ומצב שבו שום דבר לא יכול להשתבש.
כאשר השוק פועל תחת אותו ההייפ, משקיעים מפסיקים לבחון כמה הם משלמים על כל דולר של רווח, אלא מתרכזים רק בנרטיב ובשאלה "כמה עוד זה יכול לעלות?".
דוגמה חיה לכך היא הריצה העיוורת אחר כל מניה שמציינת את הצמד AI בדוחותיה, ללא קשר למודל העסקי שלה.במצב כזה, השוק הופך לרגיש בצורה קיצונית לכל אכזבה קטנה, והמרווח לטעות מצטמצם לאפס.
לא רק ג'יימי דיימון, מנכ"ל ג'יי.פי מורגן בוחר להזהיר את המשקיעים.
אמירה זהה הגיעה מדייוויד סולומון מנכל גולדמן זאקס אשר תיאר את מצב השוק כתקופה שבה קיימת יותר חמדנות מפחד.
הוא קשר את הדברים לגל גיוסי ההון סביב חברות בינה מלאכותית ולהיקף הנזילות שעדיין קיים במערכת הפיננסית. לדבריו כאשר ההון זמין וחברות זקוקות להון הן נוטות לקחת אותו.
רק אתמול ראינו גיוס חוב של חברת גוגל של 80 מיליארד דולר בשביל תשתיות בינה מלאכותית.
האמירה הזו חשובה משום שהיא מתארת את מנגנון הדלק של השוק הנוכחי.
כל עוד יש נזילות גבוהה משקיעים מוכנים לממן הנפקות גיוסי חוב והשקעות ענק בתשתיות מחשוב.
הכסף הזמין יוצר תחושת ביטחון ומאפשר לחברות להמשיך להשקיע בקצב מהיר, אבל נזילות היא כוח הפכפך, היא יכולה להיראות בלתי מוגבלת עד לרגע שבו המשקיעים משנים כיוון ומבקשים לצמצם חשיפה בבת אחת.
במילים אחרות, השוק אינו בהכרח חלש היום אבל הוא עלול להיות פגיע יותר מכפי שנראה. כאשר החמדנות שולטת, הפחד אינו נעלם אלא רק נדחק הצידה.
ברגע שבו מגיע אירוע שלילי כמו נתון אינפלציה גבוה, ירידה ברווחיות של חברה מרכזית, עלייה חדה בתשואות האג״ח או הסלמה גיאופוליטית הפחד יכול לחזור במהירות ולהפוך את כיוון השוק כלפי מטה. ומהר.
חמדנות גבוהה ופחד נמוך
הפסיכולוגיה של ההמונים היא זו שמכתיבה את מחירי הנכסים בטווח הקצר, והצירוף של חמדנות גבוהה ופחד אפסי ניזון משפע של נזילות שעדיין קיימת במערכת הפיננסית.
כל עוד הכסף זמין וזול יחסית עבור הגופים הגדולים, הוא מחפש תשואה ומוזרם ישירות לנכסי סיכון. וזה בדיוק מה שסולומון מזהיר ממנו, כי מצב פסיכולוגי זה יכול להתהפך במהירות אדירה, גם אם אין ודאות מוחלטת שכך יקרה בטווח המיידי.
כשהחמדנות שולטת, המשקיעים נוטים לדחוק את הסיכונים הצידה ולפתח שאננות.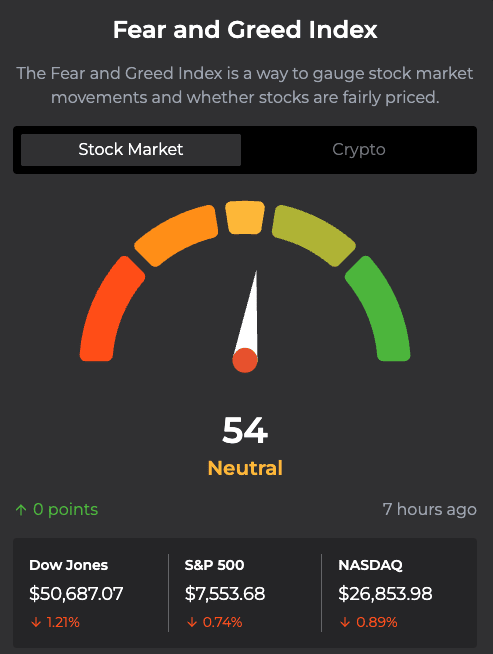
מקור: Fear and freed index
התמונה שצירפתי לכם כאן מציגה את "מדד הפחד והחמדנות" (Fear and Greed Index), שהוא כלי פופולרי שנועד למדוד את מצב הרוח והסנטימנט הכללי של המשקיעים בשוק המניות.
המדד הזה בנוי על סקאלה שבין 0 ל-100, כאשר ציון קרוב לאפס מצביע על פחד קיצוני בקרב המשקיעים, וציון קרוב למאה מצביע על חמדנות קיצונית ואופוריה.
במצב הנוכחי, הציון עומד על 54, מה שמוגדר כמצב ניטרלי (Neutral).
נתון זה אומר לנו שלמרות כל ההפחדות, כרגע יש איזון בשוק- המשקיעים לא פועלים מתוך פאניקה ומוכרים מניות בהיסטריה, אך הם גם לא יותר מידי פועלים מתוך תאוות בצע שמובילה לקניות במחירים מופקעים, והשוק נמצא במצב רגוע ושקול יחסית.
מהפכת ה-AI: קצב אימוץ איטי מהצפוי בשוק הריאלי
הנרטיב המרכזי שסוחף את וול סטריט הוא הבינה המלאכותית, אך קיים פער הולך וגדל בין גודל ההשקעות בתחום לבין ההוכחה העסקית בשטח.
חברות ענק משקיעות סכומי עתק במרכזי נתונים שבבים תשתיות ענן חשמל וקירור. ההשקעות הללו יוצרות ביקוש גדול לספקי חומרה תוכנה אנרגיה נדלן תעשייתי ושירותים פיננסיים. ולכן ברור מדוע השוק מתלהב מהתחום.
אבל, יש הבדל בין טכנולוגיה מהפכנית לבין תמחור מושלם. גם טכנולוגיות שמשנות את העולם עוברות בדרך כלל תקופות של עודף השקעה תחרות חזקה ושחיקה בתשואות.
למרות שגולדמן זאקס עצמו מרוויח מ"הבהלת הזהב" הזו דרך חיתום והנפקות, מנכ"ל הבנק, דייוויד סולומון, מעריך כי הביקוש לתשתיות ה-AI לא יתקדם בקו ישר כפי שרבים צופים.
ההוצאה ההונית השנתית (Capex) סביב התחום עשויה להתקרב ל-1 טריליון דולר, אך סולומון מדגיש כי ארגונים וחברות יהיו איטיים בהרבה לאמץ את הטכנולוגיה ולשנות את תהליכי העבודה שלהם ביחס לציפיות האופטימיות של השוק, נתון זה נכון במיוחד עבור עסקים עם שולי רווח נמוכים, שאין להם את המשאבים הפיננסיים לעבור תהליכי הטמעה יקרים כל כך.
בעיה נוספת בהקשר הזה היא שהחזר ההשקעה אינו תמיד מיידי, וחברות רבות עדיין בוחנות כיצד להפוך שימוש בבינה מלאכותית לרווחיות גבוהה בפועל.
השוק מתמחר חברות רבות כאילו הן כבר מייצרות תזרים מזומנים אדיר מהטכנולוגיה, בעוד שבפועל מדובר כרגע בעיקר בהוצאות ענק (חברות קונות שבבים ושרתים, אך הלקוח הקצה עדיין לא משלם בהתאם).
גם מהפכת האינטרנט בסוף שנות ה-90 שינתה את העולם, אך זה לא מנע מחברות הטכנולוגיה להתרסק ב-80% בשנת 2000 משום שהתמחור הקדים את הכלכלה הריאלית בכמה שנים טובות.
תשואות האג"ח בארה"ב
אחד המשתנים המשפיעים ביותר על שוק ההון כיום הוא תשואות איגרות החוב של ממשלת ארצות הברית, אשר נותרות ברמות גבוהות בצורה יוצאת דופן.
נכון לתחילת יוני 2026, תשואת האג"ח האמריקאי ל-10 שנים נעה סביב 4.48% עד 4.49%, בעוד שהתשואה ל-30 שנה מתקרבת ל-5%.
הסיבה המרכזית לתשואות הגבוהות הללו היא שהאינפלציה נותרת דביקה, מדד המחירים לצרכן בארה"ב עלה באפריל 2026 בקצב שנתי של 3.8% (גבוה מיעד ה-2% של הפד), מה שמאלץ את הבנק המרכזי להותיר את הריבית גבוהה לאורך זמן.
שוק האג"ח הממשלתי האמריקאי הוא שוק עצום המוערך בעשרות טריליוני דולרים (גדול יותר משוק המניות), והוא מהווה את הבסיס לתמחור כל נכסי הסיכון בעולם.
עליית תשואות האג"ח מעיבה על שוק המניות משתי סיבות מרכזיות:
-
השפעה מתמטית (מודל היוון תזרימי מזומנים): כפי שג'יימי דיימון הגדיר זאת, שיעורי הריבית הם "כוח המשיכה של מחירי הנכסים". חברות נמדדות לפי הערך הנוכחי של תזרימי המזומנים העתידיים שלהן. ככל שהתשואה (המשמשת כשיעור היוון) גבוהה יותר, כך הערך הנוכחי של אותם רווחים עתידיים קטן יותר. הדבר פוגע בצורה הקשה ביותר בחברות צמיחה וטכנולוגיה, שעיקר רווחיהן צפויים להגיע רק בעוד שנים רבות.
-
השפעה תחרותית (אלטרנטיבת השקעה ללא סיכון): כאשר משקיע מוסדי או פרטי יכול לקבל תשואה מובטחת של כמעט 4.5% מממשלת ארה"ב (הנכס הבטוח בעולם), פוחת התמריץ שלו לקחת סיכון מנייתי תנודתי. מניות נאלצות להתחרות מול אלטרנטיבה סולידית אטרקטיבית, מה שמפעיל לחץ ישיר להורדת מכפילי המניות.
לכן תשואות האגח אינן רק נתון רקע, הן מציבות רף חדש לכל נכסי הסיכון. מניות אינן נמדדות עוד מול עולם של ריבית אפסית, אלא מול אלטרנטיבה סולידית שמייצרת תשואה ממשית מובטחת.
פרמיית הסיכון נשחקת, והמשקיעים אינם מקבלים פיצוי על הסיכון
כדי להבין עד כמה שוק המניות יקר ומסוכן כרגע, יש לבחון את "פרמיית הסיכון", הפער בין תשואת הרווח של מניות לתשואת האג"ח.
תשואת הרווח (Earnings Yield) היא למעשה ההופכי של מכפיל הרווח. בסוף מאי 2026, תשואת הרווח של מדד ה-S&P 500 עמדה על 4.73% בלבד, בזמן שתשואת האג"ח הממשלתי ל-10 שנים עמדה על 4.56%.
הפער בין התשואות עומד על 0.17% בלבד! המשמעות היא שהמשקיע במניות כמעט ואינו מקבל פיצוי על הסיכון, התנודתיות וסיכוני החברה שהוא לוקח על עצמו בהשוואה לאג"ח ממשלתי חסר סיכון.
ההיסטוריה מראה שפער כה צר מוביל בטווח הבינוני לתיקון בשוק המניות או לירידה חדה בתשואות האג"ח כדי לאזן מחדש את השווקים.
מכפילי הרווח של ה-S&P 500: תמחור היסטורי יקר בצורה חריגה
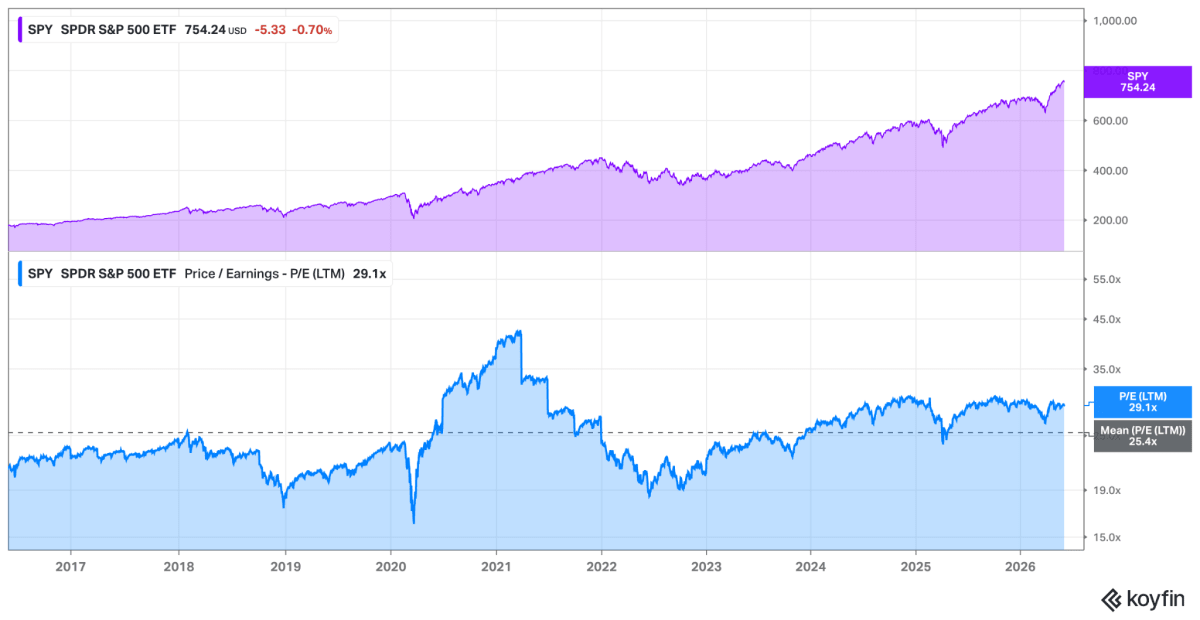
ניתן לראות בתמונה את מכפיל הרווח של ה- S&P 500 בהשוואה לממוצע 10 שנים
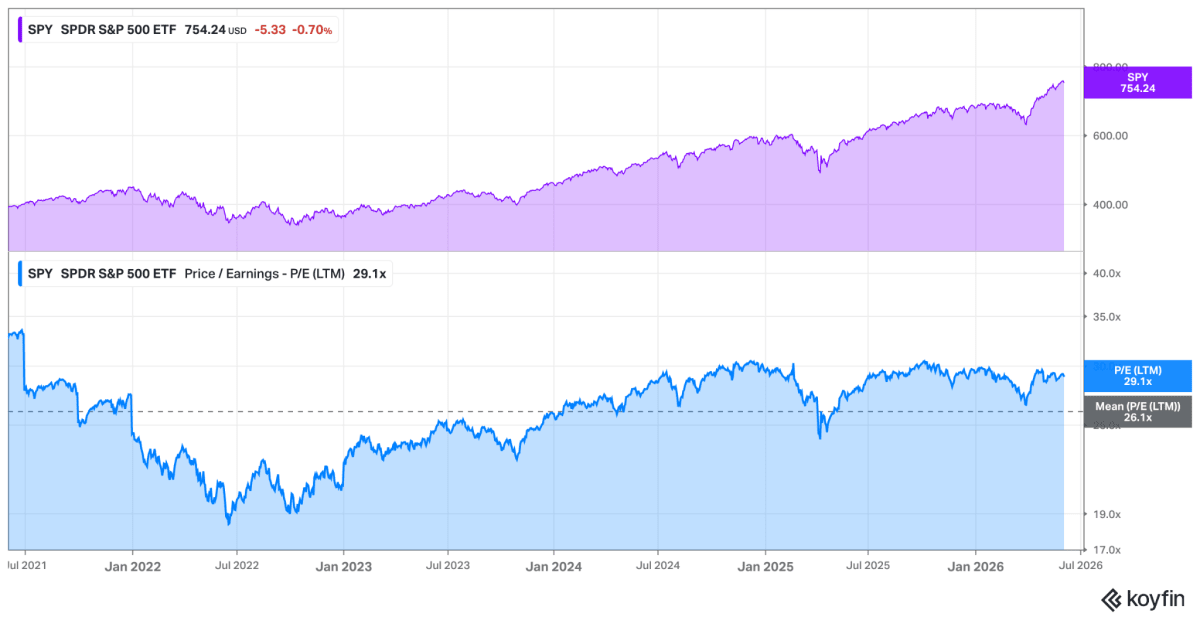
ניתן לראות בתמונה את מכפיל הרווח של ה- S&P 500 בהשוואה לממוצע 5 שנים
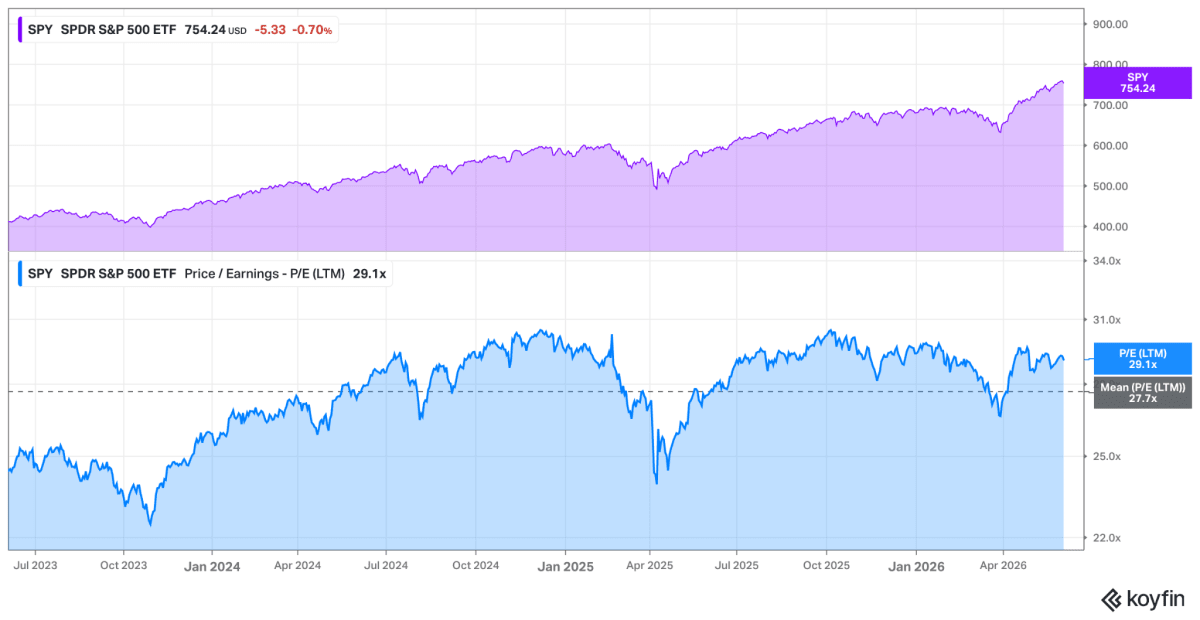
ניתן לראות בתמונה את מכפיל הרווח של ה- S&P 500 בהשוואה לממוצע 3 שנים
כדי לקבוע האם שוק המניות יקר או זול, הכלי הפופולרי ביותר הוא מכפיל הרווח ההיסטורי הנגרר (P/E LTM).
על פי התמונות בתמונות המצורפות, מכפיל הרווח הנוכחי של מדד ה-S&P 500 עומד על רמה גבוהה וחריגה של 29.1x.
כדי להבין את עומק התמחור המופרז, נשווה נתון זה לממוצעים ההיסטוריים בטווחי זמן שונים:
|
טווח זמן |
מכפיל רווח ממוצע (Mean P/E) |
המכפיל הנוכחי (יוני 2026) |
הפער מהממוצע |
|
10 שנים אחרונות |
25.4x |
29.1x |
גבוה ב-14.5% |
|
5 שנים אחרונות |
26.1x |
29.1x |
גבוה ב-11.5% |
|
3 שנים אחרונות |
27.7x |
29.1x |
גבוה ב-5.0% |
הנתונים מוכיחים באופן חד-משמעי שאנחנו נמצאים בסביבת תמחור גבוהה בצורה משמעותית מכל הממוצעים של השנים האחרונות.
חוק ברזל בשווקים הפיננסיים הוא החזרה לממוצע (Mean Reversion).
מכפילי הרווח אינם נשארים בקצוות לאורך זמן, הם נוטים לחזור לאזורי הממוצע הכלכלי שלהם.
ראינו זאת במרץ השנה (2026), כאשר המכפיל היה נמוך מהממוצע והשוק תיקן בעוצמה כלפי מעלה. כעת, כשהמכפיל הנוכחי (29.1x) גבוה משמעותית מהממוצעים, כוח המשיכה הסטטיסטי יפעל בכיוון ההפוך.
החזרה לממוצע יכולה לקרות בשתי דרכים: או שהרווחיות של החברות תזנק בצורה פנומנלית (תסריט פחות סביר בקצב הנוכחי), או שמחירי המניות ירדו כדי להתאים את עצמם למציאות.
צריך להבין, שכפי שראיתם כבר אנחנו חיים בסביבת מכפילים גבוהה היסטורית גם מהממוצע. ובכל זאת, אנחנו באזורים גבוהים יותר בצורה משמעותית, גם בהתחשב בעובדה שהממוצע של המכפיל עולה למעלה יותר יותר, ככל שהמכפיל הנוכחי נשאר גבוה.
מרווחי האשראי בשוק החוב
נורת אזהרה שקטה אך עוצמתית מגיעה משוק האשראי הקונצרני. מרווח אשראי הוא הפער בין התשואה שמשקיעים דורשים מחברות בסיכון גבוה לבין התשואה על אג"ח ממשלתי בטוח.
נכון ליוני 2026, מרווח האשראי של אג"ח זבל (Junk Bonds) בארה"ב עומד על רמה נמוכה בצורה קיצונית של 2.72% בלבד (על פי נתוני הפד וטריידינג אקונומיקס).
לשם השוואה, השפל ההיסטורי הקיצוני ביותר של המדד הזה היה 2.41% בשנת 2007, חודשים ספורים בלבד לפני התפרצות המשבר הפיננסי העולמי של 2008.
מרווח צר כל כך אומר שמשקיעי החוב שאננים לחלוטין ואינם דורשים פיצוי על הסיכון שחברות יפשטו רגל. בסביבה של ריבית גבוהה, חברות ממונפות יתקשו מאוד למחזר את החובות שלהן, ובמקרה של זעזוע או האטה כלכלית, המרווחים הללו עלולים להתרחב במהירות אדירה, מה שיקפיץ את עלויות המימון של החברות, יפגע ברווחיות שלהן ויקרין באופן מיידי וקשה על שוק המניות.
לכן, שוק האשראי הוא מעין מערכת התרעה מוקדמת, אם המרווחים מתחילים להיפתח בחדות זה עשוי להיות סימן לכך שהמשקיעים עוברים ממצב של חיפוש תשואה למצב של שמירה על הון.
הריכוזיות בשוק הופכת את המדד לפגיע יותר
נקודה נוספת שחשוב להרחיב עליה היא ריכוזיות העליות.
בשנים האחרונות חלק משמעותי מתשואת המדדים המרכזיים הגיע מקבוצה מצומצמת יחסית של חברות טכנולוגיה גדולות, כאשר מספר קטן של מניות נושא על גבו מדד שלם נוצרת אשליה של שוק רחב וחזק למרות שבפועל חלקים גדולים ממנו עשויים להיות חלשים יותר.
ריכוזיות כזו מגדילה את הסיכון מכיוון שאכזבה בחברה אחת או שתיים בעלות משקל גבוה יכולה להשפיע על המדד כולו, ואם חברה מובילה בתחום השבבים הענן או הפרסום הדיגיטלי מפרסמת תחזית חלשה השוק אינו מגיב רק לאותה מניה אלא בוחן מחדש את כל הנרטיב שסביב התחום.
זו גם הסיבה שמכפיל המדד לבדו אינו מספר את כל הסיפור.
כאשר המדד נשען על חברות איכותיות מאוד אך יקרות מאוד המשקיע מקבל חשיפה כפולה. מצד אחד לחברות רווחיות וחזקות מאוד מצד שני לתמחור שמותיר להן מעט מקום לטעות.
ניהול סיכונים בעולם ללא מרווח ביטחון
וול סטריט נמצאת בנקודה מורכבת שבה הכלכלה הריאלית והנרטיבים הטכנולוגיים מציגים חזות חזקה, אך היסודות הפיננסיים זועקים "זהירות".
נכון לתחילת יוני 2026, שילוב הקטליזטורים השליליים כולל:
-
מכפיל רווח מתוח של 29.1x שחייב לחזור לממוצע.
-
תשואות אג"ח גבוהות ואינפלציה דביקה של 3.8% שפועלות ככוח משיכה שלילי על המניות.
-
מרווחי אשראי צרים באופן היסטורי (2.72%) ומדד פחד שמראה שאננות מוחלטת של המשקיעים.
הנרטיב הזהיר אינו קורא למכור הכל ולברוח מהשוק, שכן תזמון שווקים הוא משימה בלתי אפשרית ושוק יקר יכול להמשיך להיות יקר לאורך זמן.
התובנה המרכזית היא צמצום סיכונים והגדלת מרווח הביטחון.
בסביבה כזו, משקיע נבון חייב לוודא שתיק ההשקעות שלו אינו מוטה כולו למניות ההייפ וה-AI היקרות ביותר. זה הזמן לבחון גם חברות איכותיות, בעלות תזרים מזומנים חזק, חוב נמוך ויכולת לעמוד בסביבת ריבית גבוהה.