כשהלקוחות לא זזים הבנקים ממשיכים לנצח
2.6.2026

בקצרה
- מערכת הבנקאות בישראל סובלת מחוסר תחרות משמעותי, כאשר רק כ-350 אלף חשבונות בנק נוידו בין השנים 2021-2025, המהווים פחות מאחוז אחד מכלל בעלי החשבונות, מה שמאפשר לבנקים לשמר כוח רב ולהימנע מהצעת תנאים אטרקטיביים יותר לרוב הלקוחות.
- הקושי במעבר בנק נובע בעיקר מהמורכבות הפסיכולוגית והלוגיסטית, שכן חשבון הבנק מהווה את המרכז הפיננסי של משק הבית וכולל משכורות, הלוואות והוראות קבע, מה שגורם ללקוחות לחשוש מתקלות ולהעדיף להישאר בבנק הנוכחי גם במחיר תנאים פחות טובים.
- למרות רפורמות שנועדו להקל על ניוד חשבונות ובנקאות פתוחה, הבנקים ממשיכים להחזיק בכוח רב מול הלקוחות, מכיוון שהלקוחות אינם מניידים חשבונות באופן תדיר, מה שמפחית את התמריץ של הבנקים להתחרות על כל לקוח ולהציע תנאים משופרים באופן יזום.
- עליית הריבית משנת 2022 לא הובילה לשיפור מספק בתנאים ללקוחות הפרטיים, כפי שציינה הממונה על התחרות, מכיוון שהבנקים אינם חשים לחץ תחרותי מספק להעביר את הריבית הגבוהה לחיסכון הלקוחות, מה שמשאיר את הכוח בידי הבנקים ומפחית את התשואה על חסכונות הציבור.
מערכת הבנקאות בישראל היא אחד המקומות שבהם הפער בין תחרות על הנייר לבין תחרות אמיתית בשטח נחשף בצורה הברורה ביותר.
במשך שנים הציבור שומע על רפורמות, כלים דיגיטליים, בנקאות פתוחה, מעבר חשבון פשוט יותר והשוואות ריבית שאמורות להפוך את שוק הבנקאות לשוק שבו הלקוח יכול לבחור באמת. על פניו, כל לקוח בישראל יכול לעבור בנק, ובשנים האחרונות אף נעשו לא מעט צעדים שנועדו להפוך את המעבר הזה לפשוט, מהיר ונוח יותר. הבנקאות הפתוחה, האפשרות לנייד חשבון, השוואות הריביות והכלים הדיגיטליים החדשים, כולם היו אמורים לייצר מציאות שבה לקוח שלא מרוצה מהריבית, מהעמלות או מהשירות שהוא מקבל, פשוט יוכל לקום ולעבור למתחרה, אלא שבפועל, זה כמעט לא קורה.
מאז שנת 2021 ועד 2025 התניידו בפועל כ 350 אלף חשבונות בנק בלבד. כאשר מחלקים את הנתון הזה על פני כמה שנים, מדובר בכ 70 אלף חשבונות בשנה, פחות מאחוז אחד מבעלי החשבונות בישראל. המשמעות של הנתון הזה דרמטית הרבה יותר מכפי שהיא נראית במבט ראשון, משום שהוא מלמד שרוב מוחלט של הציבור נשאר בבנק שלו גם כאשר ייתכן שהוא יכול לקבל תנאים טובים יותר במקום אחר, גם כאשר הריבית על הפיקדון נמוכה מדי, גם כאשר העמלות גבוהות מדי וגם כאשר לבנק מתחרה יש אינטרס להציע לו הצעה טובה יותר.
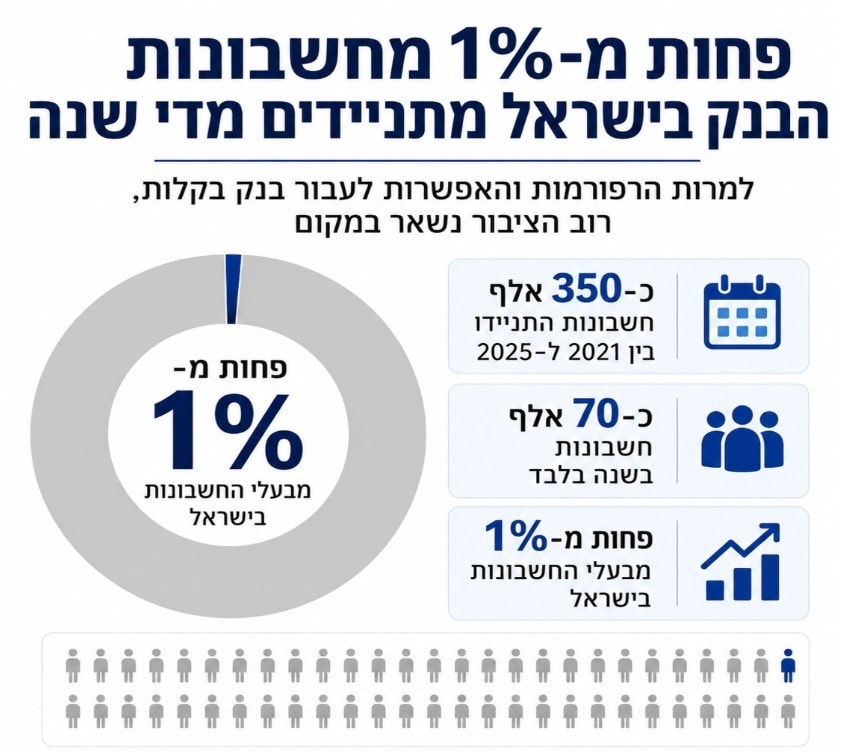
מקור: ביזפורטל
בשוק תחרותי אמיתי, לקוחות זזים. כאשר חברת סלולר מציעה חבילה יקרה מדי, הלקוח יודע לעבור לחברה אחרת. כאשר רשת מזון מתייקרת, הצרכן יכול להחליף סופר. גם בשוקי הפנסיה, הגמל וההשתלמות הציבור כבר התרגל לבדוק דמי ניהול, להשוות תשואות ולנייד כספים בין גופים שונים. אבל בבנקים, למרות שמדובר באחד השירותים הכי בסיסיים והכי משמעותיים בחיים של משק בית, הציבור כמעט לא זז. וזה בדיוק מה שמאפשר לבנקים להמשיך להחזיק כוח עצום מול הלקוחות.
למה כל כך קשה לנו לעבור בנק
כדי להבין למה התחרות בבנקים כל כך חלשה, צריך להבין קודם את מערכת היחסים של הלקוח עם הבנק שלו. חשבון בנק הוא לא עוד מנוי שאפשר לבטל בלחיצת כפתור. לחשבון הזה נכנסת המשכורת, ממנו יורדים כרטיסי האשראי, הוראות הקבע, הלוואות, המשכנתא, החסכונות והפקדונות. עבור רוב האנשים, הבנק הוא לא רק מקום שבו שומרים כסף, אלא המרכז הפיננסי שממנו מתנהלים החיים הכלכליים שלהם.
זו בדיוק הסיבה שגם כאשר לקוח מבין שיש אפשרות לקבל תנאים טובים יותר בבנק אחר, עצם המחשבה על מעבר בנק מרגישה כמו כאב ראש גדול מדי. הוא שואל את עצמו מה יקרה להלוואה, מה יקרה למשכנתא, האם כל הוראות הקבע יעברו כמו שצריך, האם תהיה תקלה בכניסת המשכורת, האם כרטיסי האשראי ימשיכו לעבוד, ובעיקר האם כל ההתעסקות הזאת באמת שווה את ההפרש. הבנקים מבינים את זה היטב, וככל שהלקוח מרגיש שהמעבר מורכב יותר, כך הכוח נשאר אצלם.
לכן גם רפורמות טכניות שמקלות על המעבר אינן מספיקות בפני עצמן. אפשר להקים מערכת המאפשרת ניוד חשבון, אפשר לפרסם ריביות ואפשר לפתוח את המידע הבנקאי, אך אם הלקוח עדיין חושש מהתהליך, לא מבין כמה כסף הוא מפסיד, או לא מרגיש שיש בצד השני הצעה מספיק משמעותית, הוא פשוט יישאר במקום. במילים פשוטות, הבעיה אינה רק טכנולוגית אלא גם פסיכולוגית, והרגל של שנים הוא אחד החסמים החזקים ביותר במערכת הפיננסית.
הכוח נשאר אצל הבנקים
הבעיה הזו התחדדה במיוחד החל משנת 2022, כאשר סביבת הריבית בישראל השתנתה והפכה את הכסף של הציבור להרבה יותר משמעותי עבור הבנקים. בדיון בכנסת הסבירה מיכל כהן, הממונה על התחרות, כי כבר מאז תחילת עליית הריבית זיהתה הרשות שהגלגול של הריבית אל משקי הבית אינו מספק. כלומר, גם כאשר התנאים בשוק השתנו והכסף של הלקוחות הפך לנכס חשוב יותר עבור המערכת הבנקאית, התחרות על הלקוח הפרטי לא התחזקה בצורה מספקת.
וזו בדיוק הנקודה המרכזית כאשר לקוחות כמעט לא עוברים בין בנקים, לבנק אין תמריץ אמיתי להילחם על כל לקוח. הוא יכול להציע תנאים טובים יותר למי שמתמקח, למי שמגיע עם סכומים גדולים יותר או למי שמאיים לעבור, אבל הלקוח הממוצע, זה שלא בודק, לא משווה ולא מפעיל לחץ, נשאר לרוב עם ההצעה הראשונית שקיבל.
במילים פשוטות, הבעיה אינה רק גובה הריבית במשק ברגע נתון. הבעיה היא שהמערכת הבנקאית יודעת שרוב הלקוחות לא יזוזו גם כאשר התנאים משתנים. לכן, גם בתקופות שבהן הריבית עולה, יורדת או מתייצבת, הכוח נשאר בעיקר אצל הבנקים ולא אצל הציבור.
שהלקוחות לא זזים הציבור משלם
הדיון בכנסת חשף היטב את עומק התסכול סביב מערכת הבנקאות. יו״ר הוועדה להסרת חסמים, ח״כ מיכאל ביטון, תקף את היעדר התחרות בענף ואת העובדה שנציגי הבנקים ואיגוד הבנקים כלל לא הגיעו לדיון. מבחינתו, מדובר באחד השווקים הריכוזיים והחזקים ביותר בישראל, שוק שבו מספר מצומצם של שחקנים מחזיק כוח עצום מול משקי הבית.
וזה לב העניין, הבנקים בישראל אינם עוד חברה עסקית רגילה שמוכרת מוצר מסוים לציבור. הם יושבים על המשכורות שלנו, על המשכנתאות שלנו, על ההלוואות שלנו, על הפיקדונות שלנו ועל היכולת שלנו לנהל את החיים הכלכליים היומיומיים. כמעט כל פעולה פיננסית של משק בית עוברת דרכם, ולכן כאשר התחרות בענף חלשה, ההשפעה על הציבור רחבה הרבה יותר מעוד עמלה או עוד שורה בתעריפון.
חוסר תחרות בבנקים יכול להתבטא בריבית נמוכה מדי על פיקדונות, בריבית גבוהה מדי על אשראי, בעמלות שלא יורדות מספיק, בשירות שלא משתפר בקצב מספק ובעיקר בתחושה של לקוח שלא באמת מנהל משא ומתן מול הבנק שלו. הוא לא בוחר כל שנה מחדש את הגוף שנותן לו את התנאים הטובים ביותר, אלא נשאר במקום שבו הוא נמצא, לעיתים רק כי המעבר נראה לו מסובך מדי.
כאן גם נכנסת המשמעות למשקיעים. מערכת בנקאית שבה לקוחות כמעט לא עוזבים היא מערכת רווחית מאוד. כאשר הלקוחות נשארים במקום, הבנקים יכולים לשמור על מרווחים גבוהים יותר לאורך זמן, במיוחד בתקופות שבהן הריבית גבוהה. זה מסביר מדוע הבנקים מצליחים להציג רווחים חזקים גם בתקופות שבהן הציבור מרגיש שהעלות הפיננסית שלו רק הולכת ועולה. מה שטוב לבעלי המניות של הבנקים, לא בהכרח טוב לציבור הרחב.
הרפורמות קיימות אבל המבחן הוא בשטח
צריך לומר ביושר, בשנים האחרונות נעשו לא מעט צעדים שנועדו לשפר את התחרות בבנקים. הבנקאות הפתוחה, פרסום ריביות, כלים להשוואה, האפשרות לנייד חשבון והניסיון של רשות התחרות להתערב במבנה השוק, כולם נועדו להוריד חסמים ולפתוח את המערכת לתחרות אמיתית יותר. אבל בסוף, השאלה אינה כמה רפורמות קיימות על הנייר, אלא כמה אנשים באמת משתמשים בהן. אם פחות מאחוז מהחשבונות מתניידים בשנה, קשה לטעון שהשוק עובד כמו שוק תחרותי אמיתי.
ייתכן שהכלים קיימים, אך הם עדיין לא מספיק חזקים כדי לשנות התנהגות. ייתכן שהציבור לא מודע מספיק לאפשרויות שעומדות בפניו, וייתכן שגם לאחר כל הרפורמות, הבנקים עדיין נהנים מיתרון מבני כל כך גדול, שהלקוח מעדיף להישאר במקום גם כאשר הוא מפסיד כסף.
אבל כאן צריך לומר נקודה נוספת וחשובה. כדי שהניוד בין הבנקים יהפוך מנתון שולי של פחות מאחוז בשנה למספר משמעותי באמת, לא מספיק רק להקל על המעבר הטכני. צריך לפתוח את השוק לתחרות אמיתית. ראינו את זה בעבר בשוק הסלולר לאחר הרפורמות של כחלון בתחילת העשור הקודם, כאשר כניסה של שחקנים חדשים שברה את המבנה הישן והובילה לירידה משמעותית במחירים. אנחנו רואים תהליך דומה גם במשק החשמל, שבו כניסת ספקים פרטיים כמו סופרגז, אלקטרה וחברות נוספות מתחילה לאפשר לצרכנים לבחור ספק ולהוזיל עלויות.
אותו עיקרון נכון גם בבנקים. כל עוד ללקוח אין חלופה ברורה, זולה ופשוטה יותר, הוא לא יזוז. ניסיונות כמו one zero, שגם אם לא הצליח לשנות את מפת הבנקאות כפי שקיוו, ובנק אש של ניר צוק, מראים שיש הבנה שהשוק הזה צריך שחקנים חדשים שיערערו את המבנה הקיים. ברגע שיהיו מספיק שחקנים אגרסיביים שיציעו ריבית טובה יותר על פיקדונות, עמלות נמוכות יותר, אשראי נוח יותר ושירות פשוט יותר, גם הבנקים הגדולים ייאלצו להילחם באמת על הלקוח.
זו בדיוק הסיבה שהדיון סביב התחרות בבנקים לא יכול להסתיים בעוד אתר להשוואת ריביות או בעוד הודעה על רפורמה חדשה. אם רוצים תחרות אמיתית, צריך לגרום ללקוח להבין מה המחיר של חוסר הפעולה שלו, ובעיקר לתת לו אלטרנטיבה מספיק טובה כדי שירצה לזוז. כל עוד הציבור לא מרגיש שהוא מפסיד כסף מזה שהוא נשאר אוטומטית בבנק הישן שלו, וכל עוד אין שחקנים חדשים שמציעים לו סיבה אמיתית לעבור, הוא לא יקום ויעבור. וכשהלקוחות לא עוברים, לבנקים אין סיבה אמיתית לשנות את כללי המשחק.
בשורה התחתונה
הנתון של פחות מאחוז ניוד חשבונות בשנה הוא לא נתון טכני, אלא תמרור אזהרה לשוק הבנקאות הישראלי. הוא מספר לנו שהרפורמות אולי הפכו את המעבר בין בנקים לאפשרי יותר, אך הן עדיין לא הפכו אותו להרגל צרכני אמיתי. הוא גם מספר לנו שהבנקים ממשיכים ליהנות מכוח עצום שנובע לא רק מגודל וריכוזיות, אלא גם מהרגל, חשש, חוסר ידע ועייפות של הלקוחות. עבור הציבור, המשמעות ברורה. לא מספיק להניח שהבנק דואג לנו או שהריבית שקיבלנו היא הטובה ביותר שאפשר לקבל.
צריך לבדוק, להשוות, להתמקח ולהבין שהישארות אוטומטית באותו בנק יכולה לעלות הרבה כסף לאורך זמן. עבור הבנקים, כל עוד הלקוחות לא זזים, אין סיבה אמיתית להילחם עליהם. וזו בדיוק הבעיה של שוק הבנקאות הישראלי התחרות קיימת בעיקר על הנייר, אבל בפועל הכסף נשאר במקום.