כשהיזמים מחפשים חמצן, הציבור הופך לבנק
2.6.2026

בקצרה
- שוק ההון המקומי הפך לכתובת מרכזית עבור חברות המבקשות לגייס הון, כאשר גל הנפקות האג"ח הנוכחי בתל אביב, במיוחד מצד חברות נדל"ן בינוניות וקטנות, נועד בעיקר למחזר חובות קיימים ויקרים, במקום לממן צמיחה או פרויקטים חדשים, מה שמטיל ספק בבסיס ההשקעה ומחייב בדיקה מעמיקה של מטרת הגיוס.
- חברות נדל"ן רבות, כמו ברקליס מלונות, מגייסות מאות מיליוני שקלים באג"ח, כאשר חלק ניכר מהכסף מיועד לפירעון הלוואות בנקאיות וחוץ בנקאיות קיימות, כולל הלוואה של 98 מיליון שקל לבנק מזרחי טפחות והלוואה חוץ בנקאית בריבית של 9%, מה שמעיד על חוסר יכולת לייצר תזרים מזומנים מספק לפירעון חובות קיימים ומעביר את הסיכון למשקיעים הציבוריים.
- ברקליס מלונות מציגה גירעון בהון החוזר של כ-90 מיליון שקל ותזרים מזומנים שלילי מפעילות שוטפת, כאשר רווחיה בשנה החולפת נבעו בעיקר מרווחי שיערוך בהיקף של כ-139 מיליון שקל ולא מפעילות עסקית תזרימית, עובדה המדגישה כי אג"ח נפרעת מכסף אמיתי ולא מהערכות שווי חשבונאיות, ועלולה להוביל לקשיי פירעון עתידיים.
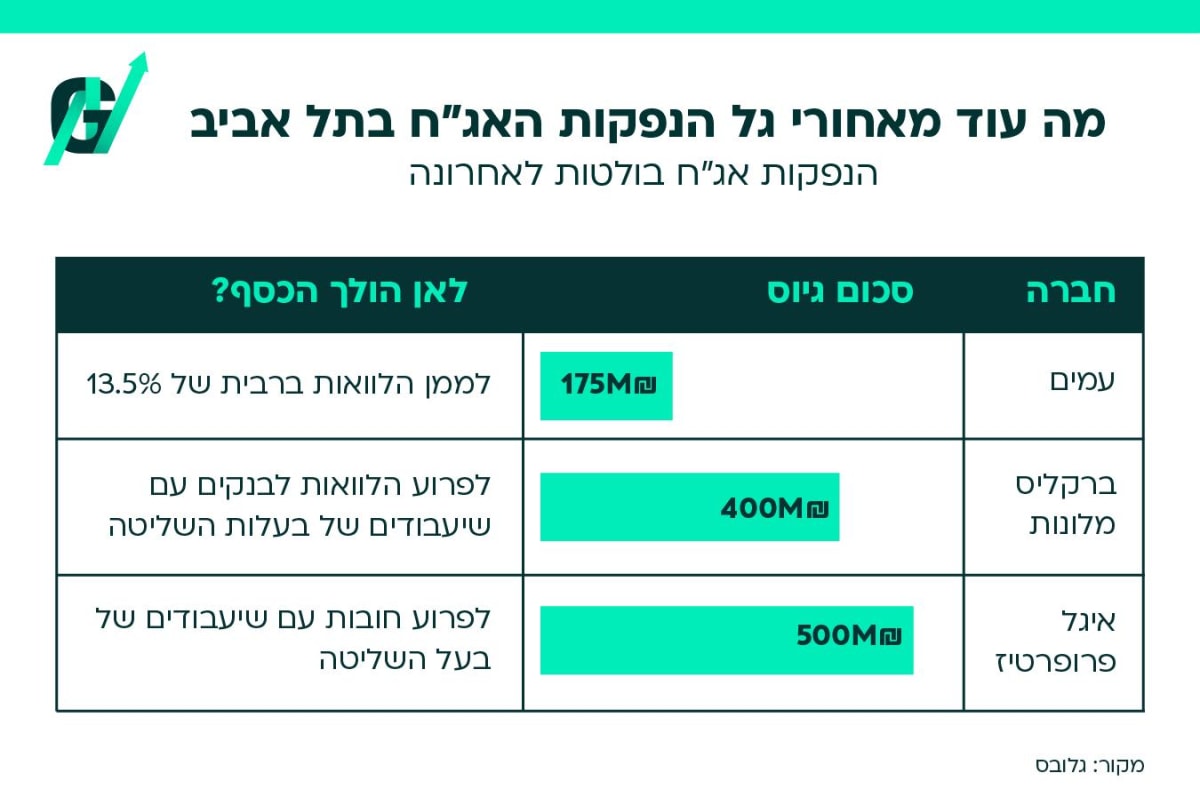
- חברות כמו עמים יזמות, הפועלת בתחום ההתחדשות העירונית, מבקשות לגייס כ-175 מיליון שקל באג"ח כדי לפרוע הלוואות יקרות מחברות אשראי חוץ בנקאיות בריבית ממוצעת של 13.5%, מה שמהווה מהלך פיננסי חיובי עבור החברה להפחתת עלויות מימון, אך חושף את המשקיעים הציבוריים לחובות שגופים מוסדיים נמנעו מלממן בתנאים נוחים יותר.
שוק ההון המקומי חזר בתקופה האחרונה להיות כתובת מרכזית עבור חברות שמחפשות כסף.
אחרי תקופה ארוכה שבה הריבית הגבוהה, המלחמה והזהירות של המשקיעים הקשו על חברות לגייס הון, הבורסה בתל אביב שוב רואה זרם של חברות חדשות שמבקשות להיכנס אליה ולנצל את חלון ההזדמנויות שנפתח. אבל בתוך הגל הזה מסתתר סיפור הרבה יותר מורכב לא כל חברה שמגיעה היום לשוק עושה זאת כדי להתרחב, לרכוש פעילות חדשה או לממן מנוע צמיחה עתידי.
חלק מהחברות שמגיעות עכשיו לבורסה עושות זאת מסיבה הרבה יותר פשוטה, הן צריכות למחזר חוב.
כדי להבין את הסיפור צריך רגע להבין איך המנגנון עובד כאשר חברה מנפיקה אג״ח, היא בעצם לווה כסף מהציבור. המשקיעים מעבירים לחברה כסף היום, ובתמורה החברה מתחייבת לשלם להם ריבית ולהחזיר את הקרן בעתיד. על הנייר זה נשמע כמו עסקה פשוטה ובריאה, החברה מקבלת מימון, הציבור מקבל תשואה, ושוק ההון ממלא את תפקידו כמקור אשראי נוסף לצד הבנקים. הרי תחשבו על זה רגע, לא כל חברה יכולה או רוצה לקחת את כל המימון שלה מהבנק לפעמים הבנק מגביל אותה, לפעמים הריבית גבוהה מדי, ולפעמים החברה פשוט רוצה לפזר את מקורות המימון שלה. כאן שוק האג״ח נכנס לתמונה ומאפשר לציבור להפוך למלווה של החברה.
אבל השאלה החשובה היא לא רק כמה כסף החברה מגייסת, אלא למה היא מגייסת אותו. יש הבדל גדול בין חברה שמגייסת אג״ח כדי להקים פרויקט חדש, לרכוש נכס מניב או להרחיב פעילות קיימת, לבין חברה שמגייסת כסף כדי לפרוע הלוואות ישנות ויקרות יותר. במקרה הראשון הציבור מממן צמיחה. במקרה השני הציבור מחליף את הבנק. וזה בדיוק מה שהופך את גל הנפקות האג״ח הנוכחי של חברות הנדל״ן בתל אביב לכל כך רגיש בשבועות האחרונים שורה של חברות נדל״ן בינוניות וקטנות פועלות להנפיק אג״ח, כאשר בחלק מהמקרים תמורת ההנפקה מיועדת בעיקר לפירעון הלוואות קיימות, אשראי חוץ בנקאי יקר וחובות שמועד הפירעון שלהם כבר מתקרב.
כשהחוב הישן מחפש בית חדש
הדוגמה הבולטת ביותר היא ברקליס מלונות, שבשליטת איש העסקים מוטי גרין. החברה מבקשת לגייס כ-400 מיליון שקל באג״ח, כאשר חלק משמעותי מהכסף אמור לשמש לפירעון הלוואות קיימות מבנקים וגופים חוץ בנקאיים. בין היתר מדובר בהלוואה של כ-98 מיליון שקל לבנק מזרחי טפחות, הלוואה נוספת של 38 מיליון שקל לבנק הפועלים, והלוואה חוץ בנקאית בריבית של 9%.
על פניו, ברקליס מציגה סיפור נדל״ני גדול. החברה מקדמת את פרויקט אטלנטיס סיטי במתחם המלונות בים המלח, שאמור לכלול כ 400 סוויטות, שטחי מסחר ומרכז כנסים גדול. זהו בדיוק מסוג הפרויקטים שקל להציג למשקיעים כסיפור צמיחה עתידי, במיוחד כאשר מדובר באזור תיירותי מוכר ובפרויקט בעל היקף משמעותי. אלא שכאשר מסתכלים על הנתונים הפיננסיים, התמונה הופכת הרבה פחות פשוטה. ברקליס מגיעה לשוק כאשר היא עדיין לא מציגה הכנסות, עם גירעון בהון החוזר של כ- 90 מיליון שקל ותזרים מזומנים שלילי מפעילות שוטפת. הרווח שהציגה החברה בשנה החולפת נבע בעיקר מרווחי שיערוך בהיקף של כ- 139 מיליון שקל, כלומר מעלייה חשבונאית בשווי הפרויקט ולא מפעילות עסקית שמייצרת כסף בפועל.
זו נקודה קריטית למשקיעים, בעולם הנדל״ן אפשר להציג רווחים יפים מאוד דרך שיערוכים, במיוחד כאשר שמאי מעריך שהפרויקט שווה יותר מבעבר. אבל שיערוך הוא לא מזומן. הוא לא כסף שנכנס לקופה, לא דמי שכירות, לא מכירת דירות ולא תזרים שממנו ניתן לפרוע חוב. אג״ח בסופו של דבר לא נפרעת מהערכות שווי היא נפרעת מכסף אמיתי.
גם חברת עמים יזמות, שפועלת בתחום ההתחדשות העירונית, מגיעה לשוק מאותה נקודה רגישה. החברה מבקשת לגייס כ 175 מיליון שקל באג״ח, כאשר הכסף צפוי לשמש לפירעון מוקדם של הלוואות יקרות מחברת האשראי החוץ בנקאי מניף. אותן הלוואות נושאות ריבית ממוצעת של כ- 13.5%, ובחלק מהמקרים אף ריבית של פריים פלוס 8.5%. כאן כבר אפשר לראות בצורה ברורה את ההיגיון של החברה אם חברה משלמת ריבית דו ספרתית על חוב חוץ בנקאי, והיא יכולה להחליף את החוב הזה בכסף זול יותר מהציבור, ברור למה היא תרצה לעשות את זה. מבחינתה זה מהלך פיננסי נכון, שמפחית את עלויות המימון ומשחרר לחץ תזרימי.
אבל מבחינת המשקיע, זו בדיוק הנקודה שבה צריך לעצור. כאשר חברה מחליפה הלוואה יקרה בכספי ציבור, המשקיע צריך להבין שהוא לא בהכרח נכנס לסיפור צמיחה נקי, אלא לעסקת מימון מחדש. הוא בעצם עומד במקום הגוף שנתן לחברה אשראי יקר יותר בעבר, רק בתנאים נוחים יותר עבור החברה.
החברה מחזיקה פרויקטים בהקמה הכוללים 901 יחידות דיור, לצד עוד 710 יחידות דיור בשלבי תכנון. כלומר, יש כאן פעילות נדל״נית אמיתית ולא חברה ריקה. אך לצד זה החברה מגיעה עם גירעון בהון החוזר של כ- 240 מיליון שקל ותזרים מזומנים שלילי מפעילות שוטפת בהיקף של כ 125 מיליון שקל. גם כאן, חלק משמעותי מהרווח הנקי בשנת 2025 נבע משיערוכים ולא רק מפעילות שוטפת. במילים פשוטות, מדובר בחברות שמחזיקות פרויקטים, סיפורים וקרקעות, אבל גם צרכים תזרימיים כבדים מאוד בהווה.
הציבור צריך לחשוב כמו בנק
הבעיה אינה בעצם הנפקת האג״ח להפך, שוק חוב פעיל הוא חלק חיוני משוק הון בריא.
הרי בלי שוק חוב פעיל, חברות רבות היו נשענות כמעט לחלוטין על הבנקים, והיכולת שלהן לממן פרויקטים גדולים הייתה מוגבלת בהרבה. במיוחד בענף כמו נדל״ן, שבו פרויקט יכול להימשך שנים ודורש הון משמעותי עוד לפני שנכנס שקל אחד ממכירות או מהכנסות שוטפות, חוב הוא חלק בלתי נפרד מהמשחק. לכן, גיוס אג״ח יכול להיות כלי מצוין גם עבור החברה וגם עבור המשקיעים.
הבעיה מתחילה כאשר המשקיעים מסתכלים רק על הריבית ולא על הסיבה שבגללה החברה מוכנה לשלם אותה. ריבית גבוהה יכולה להיראות כמו הזדמנות, במיוחד בתקופה שבה הציבור מחפש תשואה גבוהה יותר מפיקדון בנקאי או מאג״ח ממשלתי. אבל לא הפעם, הריבית הגבוהה היא לא מתנה אלא תמרור אזהרה.היא מספרת שהחברה נמצאת בסיכון גבוה יותר, שהיא צריכה כסף במהירות, או שהיא מחליפה מקורות מימון יקרים שקיבלה בעבר מגופים שדרשו ממנה מחיר גבוה בגלל רמת הסיכון שלה.לכן, מי שקונה אג״ח של חברת נדל״ן יזמית לא צריך לחשוב כמו משקיע פסיבי שמחפש קופון. הוא צריך לחשוב כמו בנק. לבדוק מה הבטוחות, מה איכות השעבודים, מה מקור ההחזר, האם החברה מייצרת תזרים אמיתי, מה קורה אם הפרויקט מתעכב, ומה קורה אם שוק הנדל״ן לא מתאושש בקצב שהחברה מצפה לו.
הדבר נכון אפילו יותר כאשר מדובר בחברות נדל״ן זרות במבנה BVI, שחוזרות גם הן לגייס חוב בתל אביב. כדי להבין את הסיכון, צריך להבין קודם מה המשמעות של המבנה הזה. מדובר בדרך כלל בחברות שפועלות בעיקר בארצות הברית ומחזיקות שם נכסי נדל״ן, אך לצורך גיוס החוב הן מתאגדות באיי הבתולה הבריטיים.בפועל, היזם לוקח נכסי נדל״ן שנמצאים מעבר לים, מכניס אותם לתוך חברה ייעודית, ואת אותה חברה הוא מביא לבורסה בתל אביב כדי לגייס כסף מהמשקיעים הישראלים.
מבחינתו, זה יכול להיות פתרון מימון מצוין, כי לעיתים השוק הישראלי מוכן לתת לו אשראי בתנאים נוחים יותר ממה שהיה מקבל בארצות הברית. אבל מבחינת המשקיע המקומי, כאן בדיוק מתחיל הסיכון הוא לא מלווה כסף לחברת נדל״ן ישראלית שפועלת מולו בשוק המקומי, אלא לחברה זרה שמחזיקה נכסים במדינה אחרת, תחת מבנה משפטי אחר, עם שליטה של יזם זר ועם מרחק משמעותי בין מחזיקי האג״ח לבין הנכסים שאמורים לשרת את החוב.
כלומר, כשחברת BVI מגיעה לגייס בתל אביב, השאלה של המשקיע לא צריכה להיות רק מה שווי הנכסים או מה גובה הריבית, אלא גם עד כמה הוא באמת מבין מי שולט בחברה, איפה נמצאים הנכסים, איזה דין משפטי חל עליה, ומה היכולת שלו להשפיע במקרה שבו הדברים מתחילים להסתבך.
בשורה התחתונה
גל הנפקות האג״ח החדש בתל אביב אינו רק סימן לכך ששוק ההון המקומי חוזר לפעילות. הוא גם משקף את הלחץ המימוני שנבנה בענף הנדל״ן בשנים האחרונות.
האשראי החוץ בנקאי היקר, הקיפאון היחסי בשוק הדירות והצורך להמשיך לגלגל פרויקטים, דוחפים יותר ויותר יזמים אל הבורסה. עבור החברות, הציבור הופך למקור חמצן חשוב. עבורנו המשקיעים, זו יכולה להיות הזדמנות מעניינת, אך רק אם הם מבינים לעומק את הסיכון שהם לוקחים. כי בסוף, כאשר חברה מנפיקה אג״ח כדי לפרוע חובות קודמים, הציבור לא רק קונה נייר ערך. הוא הופך להיות המלווה החדש של החברה. וכשיזמים מחפשים חמצן, המשקיעים צריכים לוודא שהם לא אלו שנשארים בלי אוויר.