סיכומי דוחות 31/05
1.6.2026
בקצרה
- אקסל סולושנס רשמה צמיחה של 12% בהכנסות לכ-115 מיליון שקל ברבעון הראשון של 2026, אך עברה להפסד נקי של 2.3 מיליון שקל לעומת רווח של 2.6 מיליון שקל אשתקד, מה שמשקף את האתגרים בניהול הוצאות תפעול ומימון גבוהות הנובעות מאסטרטגיית רכישות אגרסיבית.
- ההוצאות התפעוליות של אקסל זינקו באופן חד, כאשר הוצאות המכירה והשיווק עלו ב-55% והוצאות ההנהלה והכלליות כמעט הוכפלו, מה שמדגיש את המחיר של התרחבות מהירה באמצעות רכישות והשקעות ב-AI וסייבר, ומעיד על לחץ על הרווחיות התפעולית למרות שיפור ברווח הגולמי ל-31.4%.
- הוצאות המימון נטו של אקסל קפצו לכ-5.5 מיליון שקל לעומת מיליון שקל בלבד ברבעון המקביל, בעיקר עקב ירידת שער הדולר, עלייה במינוף וגיוס אג"ח חדש, מה שמצביע על רגישות גוברת של החברה לתנודות בשערי מט"ח ולעלויות מימון, ועלול להשפיע על שורת הרווח התחתונה בעתיד.
- למרות ההפסד החשבונאי, אקסל הציגה שיפור משמעותי בתזרים המזומנים מפעילות שוטפת, שהסתכם ב-34.1 מיליון שקל לעומת תזרים שלילי אשתקד, נתון המעיד על יכולת גבייה חזקה וגידול בפעילות, ומספק איתנות תזרימית מסוימת שתומכת בהמשך אסטרטגיית הצמיחה והרכישות.
אתמול היה היום האחרון של עונת הדוחות, ואנחנו סוגרים אותה עם שלושת הדוחות האחרונים שלנו לתקופה זו.
הפעם בדקנו מקרוב שלוש חברות פועלות בסביבה עסקית שונה לחלוטין, חברת התעופה והתיירות ישראייר, חברת הטכנולוגיה והתקשורת אקסל, וענקית התעשייה כפרית.
שלוש החברות האלו מספקות לנו תמונת מצב מצוינת על מה שקורה עכשיו בשוק, מהאתגרים בשמיים ועד לתעשייה המסורתית.
אקסל
אקסל סולושנס, המתחמה בתחום התקשורת והסייבר, פתחה את 2026 עם צמיחה חזקה בהכנסות ובפעילות, אך הזינוק החד בהוצאות, עלויות המימון והשפעות המט"ח הובילו למעבר להפסד ברבעון.
הדוחות ממחישים כיצד אסטרטגיית הרכישות האגרסיבית של החברה ממשיכה להגדיל משמעותית את הפעילות אך במקביל גם מייצרת קפיצה חדה בהוצאות התפעול, במינוף ובהוצאות המימון.
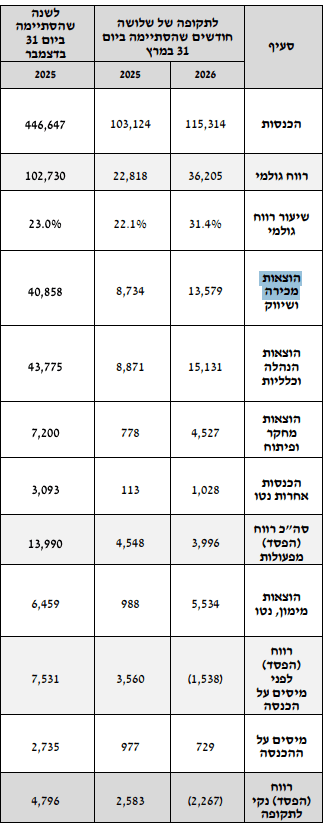
בצד הפיננסי, הכנסות הקבוצה הסתכמו בכ-115 מיליון שקל, לעומת כ-103.1 מיליון שקל ברבעון המקביל עלייה של כ-12%.
בחברה מציינים כי בנטרול השפעת ירידת הדולר מול השקל, הצמיחה בפועל הייתה מגיעה לכ-23%, כאשר גם מבצע שאגת הארי פגע בהכנסות 5 מיליון שקל לפחות בשל עיכובי משלוחים ודחיית הזמנות.
עם זאת, למרות העלייה בהכנסות, החברה עברה להפסד נקי של כ-2.3 מיליון שקל, לעומת רווח של כ-2.6 מיליון שקל ברבעון המקביל.
המעבר להפסד נבע בעיקר מהזינוק החד בהוצאות התפעול, עלייה בהוצאות המימון ושערוכי התחייבויות הקשורים לרכישות שביצעה החברה.
הנתון המרכזי בדוחות הוא הפער בין קצב הצמיחה בהכנסות לבין קצב העלייה בהוצאות.
הרווח הגולמי אומנם זינק בכ־59% לכ-36.2 מיליון שקל, תוך שיפור חד בשיעור הרווח הגולמי ל-31.4% לעומת כ-22.1% אשתקד, אך במקביל כל סעיפי ההוצאות זינקו בצורה חדה.
הוצאות המכירה והשיווק עלו בכ-55% לכ-13.6 מיליון שקל, בעיקר בעקבות איחוד החברות שנרכשו והפחתות עודפי עלות.
הוצאות ההנהלה והכלליות כמעט הוכפלו והסתכמו בכ-15.1 מיליון שקל, בין היתר בשל תגמול מבוסס מניות, הקמת פעילויות חדשות והוצאות חד־פעמיות הקשורות לעסקאות רכישה.
בנוסף, הוצאות המחקר והפיתוח זינקו לכ-4.5 מיליון שקל לעומת פחות ממיליון שקל אשתקד, בעקבות הרחבת פעילות הפיתוח והשקעות במוצרי AI וסייבר.
קרדיט: אקסל סלושנס
גם ברמת המימון נרשמה החמרה משמעותית.
הוצאות המימון נטו זינקו לכ-5.5 מיליון שקל לעומת כמיליון שקל בלבד ברבעון המקביל.
בחברה מסבירים כי עיקר העלייה נבע מירידת שער הדולר מול השקל, עלייה במינוף בעקבות רכישות, גיוס אג"ח חדש ושערוך תמורות מותנות בעסקאות M&A.
למרות ההפסד החשבונאי, החברה ממשיכה להציג שיפור משמעותי בתזרים.
תזרים המזומנים מפעילות שוטפת הסתכם בכ-34.1 מיליון שקל, לעומת תזרים שלילי של כ-3 מיליון שקל אשתקד, שיפור חד שנבע בעיקר מגבייה חזקה מלקוחות ומהגידול בפעילות.
בנוסף, המאזן של החברה ממשיך להתרחב במהירות.
סך הנכסים זינק לכ-625 מיליון שקל לעומת כ-350 מיליון שקל בלבד אשתקד, בעיקר בעקבות רכישות סינאל, סטארלייט ונקסטוייב.
גם הנכסים הבלתי מוחשיים זינקו לכ־293 מיליון שקל, נתון שממחיש עד כמה הצמיחה של החברה מבוססת כיום על רכישות והשבחת פעילויות שנרכשו.
אחד הנושאים הבולטים בדוחות הוא ההתרחבות האגרסיבית של החברה לעולמות ה־AI, הענן והסייבר.
החברה ממשיכה להצהיר כי תחומי הסייבר, שירותי הענן והפתרונות מבוססי בינה מלאכותית יהוו מנועי הצמיחה המרכזיים שלה בשנים הקרובות, תוך המשך בחינת רכישות חדשות בישראל ובחו"ל.
עם זאת, הדוחות גם ממחישים את המחיר של אסטרטגיית הצמיחה המהירה.
המינוף גדל משמעותית, הוצאות המימון קפצו, ההתחייבויות בגין רכישות ותמורות מותנות עלו בצורה חדה, והחברה הפכה רגישה יותר לשערי מט"ח, ריבית ושילוב מוצלח של החברות שנרכשו.
בסיכום, אקסל סולושנס מציגה רבעון שממחיש היטב את שלב המעבר שבו היא נמצאת.
מצד אחד, החברה מצליחה להגדיל במהירות את הפעילות, לשפר את הרווחיות הגולמית ולהרחיב את הנוכחות שלה בתחומי הטכנולוגיה הצומחים ביותר.
מצד שני, קצב הרכישות וההתרחבות יוצר זינוק חד בהוצאות ובמינוף, כך שלמרות הצמיחה המרשימה בהכנסות, השורה התחתונה עברה להפסד.
ישראייר גרופ
ישראייר, ענקית התעופה, עם אחד הרבעונים המאתגרים בתולדותיה, כאשר מלחמת שאגת הארי, סגירת השמיים והפגיעה בביקושים הובילו לירידה חדה בהכנסות וברווחיות.
עם זאת, למרות הפגיעה החריגה בפעילות, החברה הצליחה לצמצם משמעותית את עומק ההפסד, תוך המשך השקעות אסטרטגיות בהתרחבות הפעילות, קו הטיסות לארה"ב ומועדון הלקוחות החדש.
בצד הפיננסי, הכנסות החברה הסתכמו בכ-109 מיליון דולר, ירידה של כ-20% לעומת כ-136 מיליון דולר ברבעון המקביל.
הרווח הגולמי נשחק בצורה חדה והסתכם בכ-2.6 מיליון דולר בלבד, לעומת כ-9.7 מיליון דולר אשתקד.
בשורה התחתונה, ישראייר עברה להפסד נקי של כ-14 מיליון דולר, לעומת הפסד של כ-6.8 מיליון דולר ברבעון המקביל.
הנתון המרכזי בדוחות הוא ההשפעה החריגה של מבצע שאגת הארי.
בחברה מעריכים כי ההשפעה השלילית הישירה של המלחמה על הרבעון הראשון הסתכמה בכ-14 מיליון דולר, כאשר הפגיעה כללה ירידה בביקושים, ירידה במחירי הטיסות, פיצויי נוסעים, עלויות חניית מטוסים בחו"ל, טיסות ריקות ועלייה במחירי הדלק הסילוני.
בנוסף, החברה מציינת כי תיסוף השקל מול הדולר והאירו פגע בכ-5 מיליון דולר נוספים בשורת הרווח, לצד השקעה של כמיליון דולר בהיערכות לקליטת מטוסי ה-A330 החדשים.
גם ברמת הפעילות נרשמה פגיעה חדה.
מספר נוסעי ישראייר ברבעון ירד לכ-214 אלף נוסעים בלבד, לעומת כ-355 אלף נוסעים אשתקד, בעוד נתח השוק של החברה בנתב"ג ירד ל-7.6% לעומת כ-9.9% בתקופה המקבילה.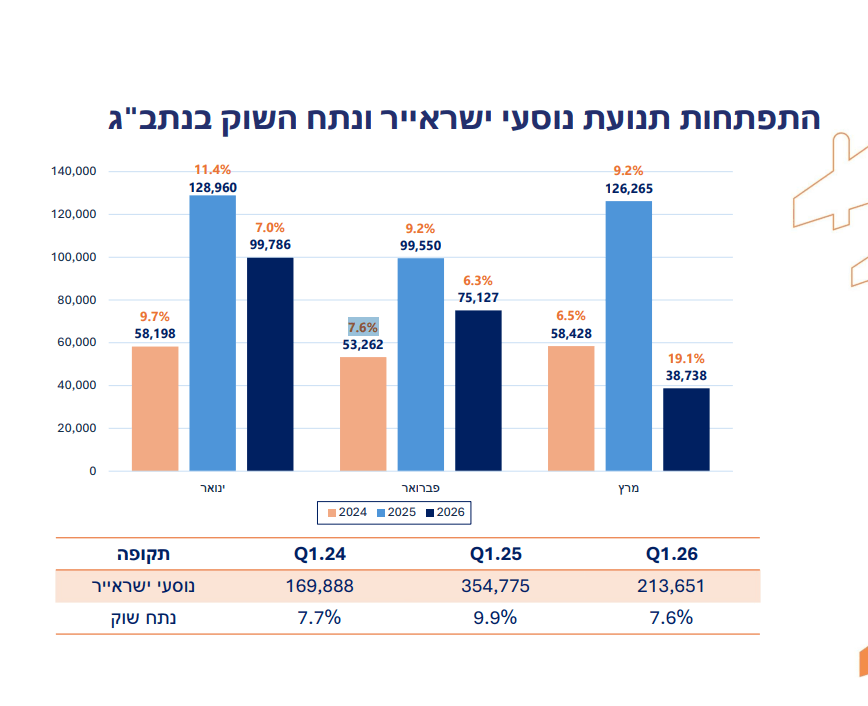
קרדיט: ישראייר גרופ
עם זאת, הדוחות גם ממחישים כי ישראייר ממשיכה לבנות מנועי צמיחה ארוכי טווח, דווקא בתקופה מאתגרת במיוחד.
החברה השלימה את רכישת שני מטוסי האיירבוס A330 בעלות כוללת של כ-85 מיליון דולר, כולל ציוד וחלפים, כחלק מההיערכות לפתיחת קו הטיסות לניו יורק במהלך אוגוסט 2026.
בנוסף, ישראייר ממשיכה לקדם את מועדון הלקוחות החדש SuperFly בשיתוף ישראכרט ורמי לוי.
החברה רכשה 10% ממועדון הלקוחות החדש וצופה להתחיל ליהנות מהכנסות ורווחי המועדון כבר במחציתה.
הדוחות מדגישים את רמת הרגישות הגבוהה של החברה לסביבה הביטחונית והמאקרו כלכלית בישראל.
סגירת השמיים, תנודתיות במחירי הדלק, מט"ח, מגבלות תעופה וירידה בביקושים יכולים להשפיע בצורה חדה ומהירה על פעילות החברה ורווחיותה.
בנוסף, החברה הגדילה את כוח האדם והוצאות ההיערכות לקראת קליטת המטוסים רחבי הגוף והפעלת הקו לארה"ב, מה שמכביד בטווח הקצר על מבנה ההוצאות.
בסיכום, ישראייר מציגה רבעון קשה מאוד מבחינה תפעולית ופיננסית, שנפגע משמעותית מהמלחמה והמצב הביטחוני.
עם זאת, החברה ממשיכה להשקיע באגרסיביות במנועי הצמיחה העתידיים שלה, קו ניו יורק, מטוסי ה-A330 ומועדון הלקוחות החדש, תוך ניסיון למנף את ההתאוששות בביקושים לאחר סיום הלחימה.
כפרית
כפרית, העוסקת בפיתוח, ייצור ושיווק בתעשיית הפלסטיק, פתחה את 2026 עם יציבות בהכנסות ושחיקה מסוימת ברווחיות, כאשר חולשה בביקושים הגלובליים והתחזקות השקל המשיכו להעיב על התוצאות.
עם זאת, החברה ממשיכה להציג רמות רווחיות גבוהות יחסית לענף, לצד המשך יישום אסטרטגיית ההתרחבות הגלובלית והרכישות שביצעה בשנים האחרונות.
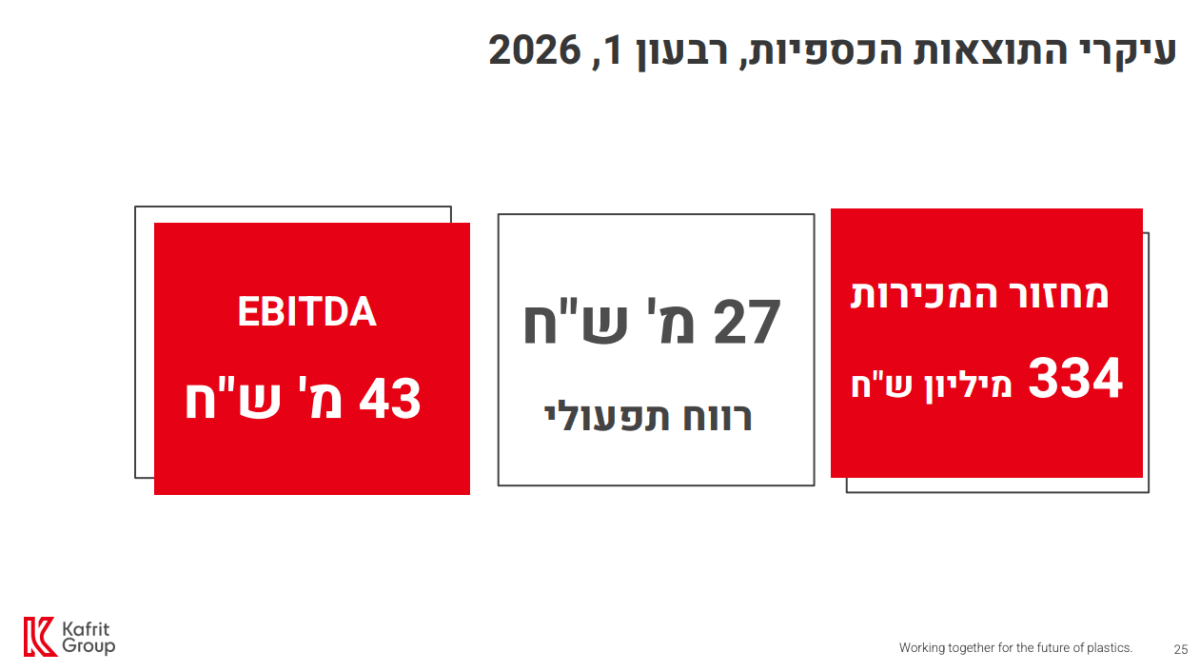
בצד הפיננסי, הכנסות החברה הסתכמו בכ-334 מיליון שקל, כמעט ללא שינוי לעומת הרבעון המקביל.
עם זאת, למרות היציבות במחזור המכירות, הרווח התפעולי ירד בכ-18.6% והסתכם בכ-26.7 מיליון שקל, בעוד ה-EBITDA ירד בכ-12.2% לכ-42.8 מיליון שקל.
קרדיט: כפרית
בשורה התחתונה, הרווח הנקי הסתכם בכ-12.7 מיליון שקל, בדומה לרבעון המקביל, אך ברווחיות נמוכה יותר ביחס לרמות השיא שנרשמו בשנים האחרונות.
הנתון המרכזי בדוחות הוא הפער בין העלייה בכמויות המכירה לבין השחיקה ברווחיות.
היקף המכירות בטונות דווקא עלה בכ-10.2% לכ-29.7 אלף טון, אך התחזקות השקל מול המטבעות הזרים והשחיקה בביקושים בשווקים מסוימים קיזזו את השיפור בפעילות.
בנוסף, החברה מציינת כי התנודתיות המאקרו־כלכלית והלחצים בשערי המט"ח המשיכו להשפיע על המרווחים ועל תוצאות הפעילות הגלובלית.
גם בצד ההוצאות נרשמה עלייה משמעותית.
עלויות החרושת והעבודה עלו בכ-11.7%, בעוד הוצאות ההנהלה והכלליות זינקו בכ-23.6% והסתכמו בכ-22.3 מיליון שקל.
הוצאות המכירה והשיווק עלו גם הן בכ-4.4%, נתון שהכביד על הרווח התפעולי למרות היציבות בהכנסות.
אחד מנועי הצמיחה המרכזיים של החברה ממשיך להיות תחום תרכיזי הצבע והפתרונות המתקדמים לתעשיית הפלסטיק.
החברה ממשיכה להרחיב את הפעילות הגלובלית שלה באמצעות רכישות, כניסה לשווקים חדשים והרחבת סל המוצרים, בעיקר בצפון אמריקה, אירופה והודו.
בנוסף, כפרית ממשיכה ליישם אסטרטגיית צמיחה אגרסיבית.
במהלך השנים האחרונות ביצעה החברה שורת רכישות משמעותיות בארה"ב, קנדה, גרמניה ושבדיה, כאשר בשנת 2026 השלימה גם את רכישת Finke Colors בגרמניה והקמת פעילות חדשה בהודו.
המסר המרכזי מהדוחות הוא שכפרית מנסה להפוך משחקנית ייצור מסורתית לחברת פתרונות גלובלית בעלת ערך מוסף גבוה יותר.
החברה ממשיכה להתמקד במוצרים מתקדמים, פתרונות מותאמי לקוח ותחומי קיימות, תוך השקעות משמעותיות בחדשנות, צבעים מיוחדים, פתרונות למחזור ופתרונות מתקדמים לתעשיית הפלסטיק.
עם זאת, הדוחות גם ממחישים את הרגישות של החברה לסביבה הגלובלית.
כפרית חשופה באופן משמעותי לשינויים בשערי מט"ח, מחירי חומרי גלם, חולשה בביקושים בתעשייה העולמית והאטה בפעילות הייצור באירופה ובצפון אמריקה.
גם ברמת התזרים נרשמה חולשה.
תזרים המזומנים החופשי עבר לתזרים שלילי של כ-23.8 מיליון שקל ברבעון, בעוד החוב נטו עלה בכ-21 מיליון שקל, בעיקר בעקבות השקעות, רכישות וגידול בהון החוזר.
למרות זאת, החברה ממשיכה לחלק דיבידנדים באופן עקבי, ואף הכריזה על העלאת הדיבידנד הרבעוני לכ-5.5 מיליון שקל.
בסיכום, כפרית מציגה רבעון יציב יחסית בהכנסות, אך חלש יותר ברמת הרווחיות.
החברה ממשיכה להרחיב את הפעילות הגלובלית ולבנות מנועי צמיחה ארוכי טווח, אך בינתיים התחזקות השקל, העלייה בהוצאות והחולשה בביקושים ממשיכים להעיב על התוצאות.
המסר המרכזי מהדוחות הוא שכפרית עדיין נמצאת בעיצומו של תהליך טרנספורמציה גלובלי, כזה שעשוי לייצר ערך משמעותי בטווח הארוך, אך בטווח הקצר מלווה בלחצים על המרווחים והתזרים.
לסיכום
דוחות הרבעון הראשון של 2026 עבור אקסל, ישראייר וכפרית מספקים הצצה מדויקת לאתגרי המשק, המשלבים בין השפעות מבצע שאגת הארי לתנודתיות חדה בשערי החליפין ולחצי מאקרו גלובליים.
שלוש החברות מציגות מגמה ברורה של שחיקה ברווחיות או מעבר להפסד בשורה התחתונה, אך מסיבות שונות.
ישראייר ספגה פגיעה תפעולית ישירה וקשה מהמצב הביטחוני, אקסל מציגה צמיחה חזקה בהכנסות אך השורה התחתונה שלה נפגעת מהוצאות מימון ותפעול בשל אסטרטגיית רכישות אגרסיבית, וכפרית שומרת על יציבות במכירות אך סובלת מהתחזקות השקל ומעלייה בעלויות הייצור.