סיכומי דוחות 31/05
31.5.2026

בקצרה
- גילת טלקום הציגה צמיחה חזקה ברבעון הראשון של 2026, עם עלייה של 19% בהכנסות ל-68.5 מיליון שקל וזינוק של 93% ברווח הנקי ל-7.3 מיליון שקל, מה שמשקף שיפור משמעותי ברווחיות והופך אותה מחברת לוויין מסורתית לחברת תקשורת ואינטגרציה רחבה יותר.
- החברה חיזקה את מאזנה באופן ניכר, כאשר ההון העצמי זינק ב-41 מיליון שקל ברבעון אחד לכ-119 מיליון שקל, ויתרות המזומנים הגיעו ל-90.5 מיליון שקל, נתונים המעידים על איתנות פיננסית ויכולת להשקיע במנועי צמיחה עתידיים.
- פעילות הלוויין המסחרית והממשלתית, המהווה 86% מההכנסות, הציגה גידול חד בהכנסות ל-58.7 מיליון שקל וזינוק ברווח המגזרי ל-20 מיליון שקל, בעיקר בזכות ביקושים ביטחוניים מוגברים, מה שמצביע על תלות בחוזים גדולים ודורש יכולת להמיר מומנטום זה לפעילות יציבה.
- גילת טלקום מרחיבה את פעילותה בתחום האינטרנט והסיבים, עם 23.8 אלף לקוחות פרטיים והסכם אסטרטגי עם בזק המעניק גישה ל-90 אלף קווי סיבים נוספים, מה שמחזק את מעמדה התחרותי ומבסס מנוע צמיחה אסטרטגי חדש לצד פעילות הליבה שלה.
מרתון הדיווחים של הרבעון הראשון ל-2026 מגיע היום לסיומו, והמספרים האחרונים סוף סוף בחוץ.
רגע לפני שספרי הרבעון נסגרים רשמית, צללנו לתוך הנתונים הפיננסיים הטריים של ארבע חברות מפתח, גילת טלקום, הראל הנפקות, אפקון ואלמוגים.
מה למדנו מהמאזנים שלהן, איפה מסתתרות ההפתעות, ואיך הן פותחות את השנה? בואו נראה.
גילת טלקום
גילת טלקום פתחה את 2026 עם רבעון חזק במיוחד, כשהחברה ממשיכה להציג שיפור חד ברווחיות, חיזוק משמעותי במאזן והתרחבות מואצת בפעילות התקשורת בישראל.
הדוחות ממחישים כיצד גילת טלקום הופכת בהדרגה משחקנית לוויין מסורתית לחברת תקשורת ואינטגרציה רחבה יותר, עם מנועי צמיחה חדשים בתחומי האינטרנט, הביטחון ותשתיות התקשורת.
בצד הפיננסי, החברה רשמה רבעון שיא עם צמיחה חזקה ברווחיות.
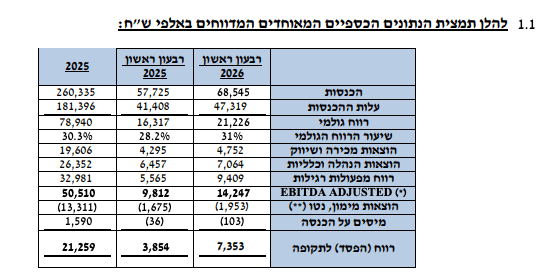
ההכנסות הסתכמו בכ־68.5 מיליון שקל, עלייה של כ־19% לעומת התקופה המקבילה אשתקד.
הרווח הגולמי עלה בכ-30% לכ-21 מיליון שקל, תוך שיפור בשיעור הרווחיות הגולמית ל-31% לעומת כ-28.2% אשתקד.
הרווח מפעולות רגילות זינק בכ-69% ל-9.4 מיליון שקל, בעוד הרווח הנקי כמעט הוכפל ועמד על כ-7.3 מיליון שקל זינוק של כ-93% לעומת הרבעון המקביל.
קרדיט: גילת טלקום
גם ברמת הרווחיות התזרימית נרשם שיפור חד.
ה- EBITDA המתואם הסתכם בכ-14.2 מיליון שקל, לעומת כ-9.8 מיליון שקל אשתקד, גידול של כ-45%.
בנוסף, החברה עברה לתזרים חופשי חיובי של כ־2.9 מיליון שקל, לעומת תזרים שלילי של כ-5.9 מיליון שקל ברבעון המקביל.
הנתון המרכזי בדוחות הוא ההאצה בפעילות הלוויין המסחרית והממשלתית.
מגזר זה, שמהווה כ-86% מהכנסות החברה, הציג הכנסות של כ-58.7 מיליון שקל, עלייה חדה לעומת אשתקד.
הרווח המגזרי זינק לכ-20 מיליון שקל לעומת כ-11.9 מיליון שקל בלבד ברבעון המקביל.
בחברה מציינים כי עיקר הצמיחה נבע מגידול בביקושים לשירותים וציוד בתחום הביטחוני, בין היתר על רקע מלחמת שאגת הארי והרחבת פעילות מול גופים ממשלתיים וביטחוניים.
במקביל, החברה ממשיכה לבנות מנוע צמיחה חדש בתחום האינטרנט והסיבים בישראל.
פעילות ה־ISP של החברה ממשיכה לצמוח במהירות, כאשר גילת כבר מספקת שירותים לכ-23.8 אלף לקוחות פרטיים ולמאות לקוחות עסקיים.
בנוסף, ההסכם האסטרטגי עם בזק מעניק לחברה גישה לעד 90 אלף קווי סיבים נוספים במחירים משופרים, מה שמחזק משמעותית את מעמדה התחרותי בשוק האינטרנט הישראלי.
גם המאזן ממשיך להתחזק בצורה משמעותית.
ההון העצמי של החברה זינק לכ־119 מיליון שקל לעומת כ-77.6 מיליון שקל בלבד בסוף 2025, גידול של כ-41 מיליון שקל ברבעון אחד.
בנוסף, יתרות המזומנים והפיקדונות של החברה הגיעו לכ-90.5 מיליון שקל, כאשר החברה מציגה נכס פיננסי נטו של כ-50 מיליון שקל.
אחד הנתונים החשובים בדוחות הוא צבר ההזמנות.
נכון למועד פרסום הדוח, צבר החוזים החתומים של החברה עומד על כ-182.2 מיליון שקל עד שנת 2029, לצד שורה ארוכה של עסקאות חדשות עם לקוחות ישראלים, ביטחוניים ובינלאומיים.
בנוסף, החברה ממשיכה להעמיק את פעילות האינטגרציה והביטחון שלה.
במהלך החודשים האחרונים זכתה גילת במספר פרויקטים משמעותיים בתחומי תקשורת לוויינית, תשתיות תקשורת ופתרונות משולבים ללקוחות ממשלתיים וביטחוניים בישראל ובחו"ל.
החברה מדגישה כי שילוב בין תשתיות לוויין, תקשורת קווית ופתרונות ענן הפך למנוע צמיחה אסטרטגי חדש עבורה.
עם זאת, הדוחות גם מדגישים כי חלק משמעותי מהצמיחה הנוכחית קשור לביקושים ביטחוניים חריגים ולחוזים גדולים, כך שהמשך קצב הצמיחה יהיה תלוי ביכולת החברה להמשיך ולהמיר את המומנטום הביטחוני לפעילות חוזרת ויציבה לאורך זמן.
בסיכום, גילת טלקום מציגה רבעון חזק מאוד עם שיפור חד ברווחיות, במאזן ובתזרים.
החברה נהנית כיום משילוב של ביקושים ביטחוניים גבוהים, התרחבות מהירה בפעילות האינטרנט בישראל וצבר הזמנות משמעותי, כאשר נראה כי גילת נמצאת בעיצומו של שינוי אסטרטגי עמוק מחברת לוויין מסורתית לחברת תקשורת ואינטגרציה רחבה יותר.
אלמוגים
אלמוגים מסכמת את הרבעון הראשון של 2026 עם המשך התרחבות בפעילות הייזום וההתחדשות העירונית, תוך הגדלה משמעותית של צבר הפרויקטים והעמקת פעילותה בתחום הפינוי־בינוי.
עם זאת, החברה עדיין פועלת בסביבה מאתגרת לענף הנדל"ן, כאשר קצב המכירות והתקדמות הפרויקטים מושפעים מהמצב הביטחוני, סביבת הריבית הגבוהה והמשך אי הוודאות בשוק הדיור.
הנתון המרכזי בדוחות הוא היקף הפעילות העתידי האדיר של החברה.
לאלמוגים כיום מעל 10,000 יחידות דיור בפרויקטים שונים, מתוכן כ-8,377 יחידות בחלק החברה, כאשר עיקר הפוטנציאל מגיע מתחום ההתחדשות העירונית והפינוי־בינוי.
בתחום הפרויקטים בביצוע, החברה מציגה צבר משמעותי של פרויקטים עם רווחיות גבוהה יחסית לענף.
כך למשל, בפרויקט שמיים וארץ ברחובות החברה צופה הכנסות של כ-767 מיליון שקל ורווח גולמי צפוי של כ-82 מיליון שקל, בעוד שבפרויקט ונציה באילת שיעור הרווח הגולמי הצפוי עומד על כ-36%.
בנוסף, החברה ממשיכה להרחיב את פעילות ההתחדשות העירונית, כאשר בפרויקטים המרכזיים שלה קיימות הכנסות צפויות של מיליארדי שקלים.
בין הפרויקטים הבולטים ניתן למצוא את פרויקט קריית אליעזר בחיפה עם הכנסות צפויות של כ-1.2 מיליארד שקל, ואת פרויקט עמק הכרמל בנשר עם הכנסות צפויות של כ-717 מיליון שקל.
גם קצב המכירות בפרויקטים הפעילים ממשיך להיות יציב יחסית.
בפרויקט אור ים החברה כבר מכרה כ-72% מההכנסות הצפויות, כאשר היקף ההכנסות החזוי בפרויקט עומד על כ-369 מיליון שקל.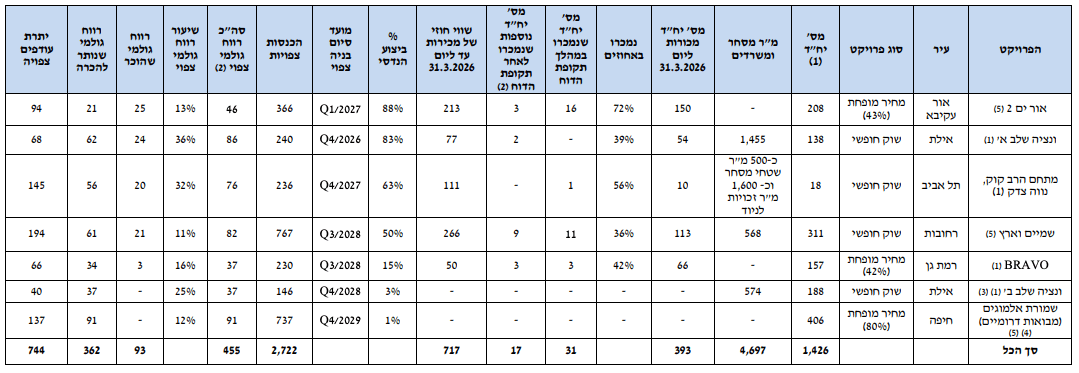
קרדיט: אלמוגים
עם זאת, החברה מדגישה לאורך הדוח כי חלק גדול מהתחזיות מבוסס על אישורי תב"ע, היתרי בנייה והתקדמות רגולטורית שאינם בשליטתה המלאה.
בנוסף, סביבת הריבית והמצב הביטחוני בישראל ממשיכים להשפיע על קצב המכירות, עלויות המימון ולוחות הזמנים של הפרויקטים.
בסיכום, אלמוגים מציגה המשך בנייה של צבר פרויקטים משמעותי מאוד עם חשיפה גבוהה להתחדשות עירונית ופינוי־בינוי, תחומים שיכולים לייצר לחברה מנוע צמיחה ארוך טווח בשנים הקרובות.
עם זאת, עיקר הערך של החברה עדיין נשען על מימוש עתידי של פרויקטים ותוכניות בשלבי תכנון וביצוע, ולכן החברה ממשיכה להיות רגישה לסביבת המאקרו, לריבית ולמצב שוק הנדל"ן בישראל.
הראל הנפקות
הראל הנפקות פתחה את 2026 עם צמיחה חדה בהכנסות ובפעילות שוק ההון, אך למרות העלייה בהיקפי ההנפקות וההפצות החברה עברה להפסד קל ברבעון.
הדוחות ממחישים כיצד סביבת שוק תנודתית, עלייה בהוצאות והוצאות חד־פעמיות, הצליחו לקזז חלק משמעותי מהשיפור בפעילות העסקית של החברה.
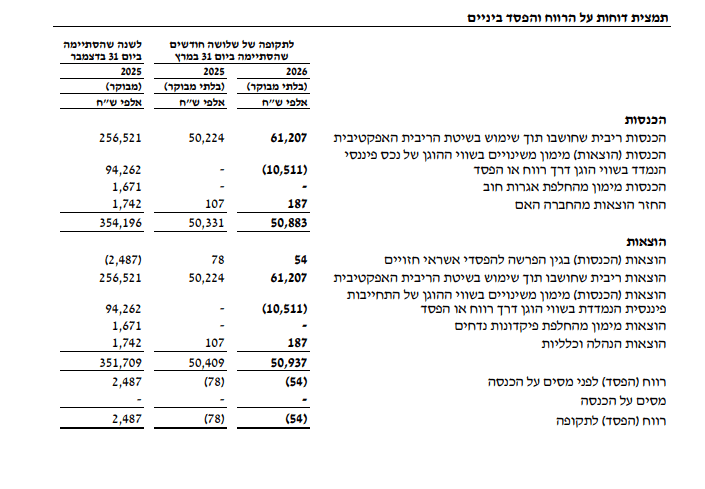
בצד הפיננסי, הכנסות החברה הסתכמו בכ-61 מיליון שקל, לעומת כ-50 מיליון שקל ברבעון המקביל, עלייה של כ-22%.
הצמיחה בהכנסות נבעה בעיקר מהתרחבות פעילות החיתום, ההפצה וגיוסי ההון והחוב בשוק המקומי, שנהנה מהתאוששות בפעילות ההנפקות במהלך הרבעון.
עם זאת, למרות העלייה החדה בהכנסות, החברהשבו הגיע להפסד נקי שעמד על כ-54 אלף שקל ברבעון, לעומת הפסד של 78 אלף ברבעון המקביל.
הנתונים מצביעים על כך שהגידול בפעילות לא הצליח לחלחל במלואו לשורה התחתונה, בין היתר בעקבות עלייה בהוצאות התפעול, הוצאות שכר ועלויות הקשורות להרחבת הפעילות.
קרדיט: הראל הנפקות
הנתון המרכזי בדוחות הוא החזרה החדה של פעילות שוק ההון הראשוני בישראל.
במהלך הרבעון החברה השתתפה בשורה ארוכה של הנפקות, גיוסי אג"ח והפצות מניות, כאשר סביבת השוק החיובית והירידה בחששות המשקיעים הובילו לעלייה משמעותית בהיקף העסקאות לעומת השנה הקודמת.
מנוע הצמיחה המרכזי של החברה ממשיך להיות תחום החיתום וההפצה, שנהנה ישירות מהתעוררות שוק ההנפקות המקומי.
לאחר תקופה ממושכת של האטה בשוק ההון בעקבות הריבית הגבוהה והמלחמה, ברבעון הראשון של 2026 נרשמה התאוששות בהיקפי הגיוסים, מגמה שתמכה משמעותית בפעילות החברה.
בנוסף, החברה ממשיכה ליהנות מהקשר ההדוק עם קבוצת הראל ומהגישה הרחבה שלה למשקיעים מוסדיים ולחברות ציבוריות גדולות, יתרון שמסייע לה להשתתף בעסקאות מרכזיות בשוק.
עם זאת, הדוחות גם ממחישים את התנודתיות הגבוהה בענף החיתום.
למרות העלייה בפעילות ובהכנסות, הרווחיות של חברות חיתום יכולה להשתנות בצורה חדה בין רבעונים, בהתאם לעיתוי עסקאות, מבנה העמלות, תנאי השוק והוצאות נלוות לעסקאות גדולות.
בנוסף, סביבת התחרות בענף ממשיכה להיות אינטנסיבית, כאשר בתי חיתום נאבקים על עסקאות גדולות ועל עמלות בשוק שהופך צפוף ותחרותי יותר.
בסיכום, הראל הנפקות מציגה רבעון שממחיש את ההתאוששות בפעילות שוק ההון הישראלי, עם זינוק בהכנסות ובהיקף העסקאות.
עם זאת, המעבר להפסד קל למרות העלייה בפעילות מדגיש עד כמה תחום החיתום רגיש לתזמון עסקאות, מבנה עלויות ותנודתיות השווקים, גם בתקופות שבהן שוק ההנפקות עצמו נמצא במומנטום חיובי.
אפקון
אפקון החזקות פתחה את 2026 עם רבעון חזק במיוחד ברמת הרווחיות והתזרים, למרות ירידה מתונה בהכנסות.
הדוחות ממחישים כיצד השינוי בתמהיל הפעילות, ההתמקדות בפרויקטים רווחיים יותר והצמיחה בתחומי הדאטה סנטרים, האנרגיה והמולטימדיה, ממשיכים לשפר משמעותית את איכות הרווח של החברה.
בצד הפיננסי, הכנסות החברה הסתכמו בכ-395 מיליון שקל, ירידה של כ־4.8% לעומת התקופה המקבילה.
עם זאת, הרווח הגולמי זינק בכ-30% לכ-73.2 מיליון שקל, תוך שיפור חד בשיעור הרווח הגולמי ל-18.5% לעומת כ־13.6% אשתקד.
גם ברמת הרווחיות התפעולית נרשם שיפור חריג.
הרווח התפעולי זינק בכ-82.5% לכ-37.4 מיליון שקל, בעוד ה־EBITDA עלה בכ-53% לכ-58.9 מיליון שקל.
בשורה התחתונה, הרווח הנקי כמעט הוכפל והסתכם בכ-25 מיליון שקל, עלייה של כ-82% לעומת הרבעון המקביל.
הנתון המרכזי בדוחות הוא הזינוק החד בצבר ההזמנות.
צבר ההזמנות של החברה הגיע לשיא של כ-2.48 מיליארד שקל, גידול של כ-20% לעומת סוף 2025.
הנתון הזה מספק לאפקון נראות גבוהה יחסית להכנסות בשנים הקרובות, במיוחד בתחומי האנרגיה, הדאטה סנטרים והתשתיות.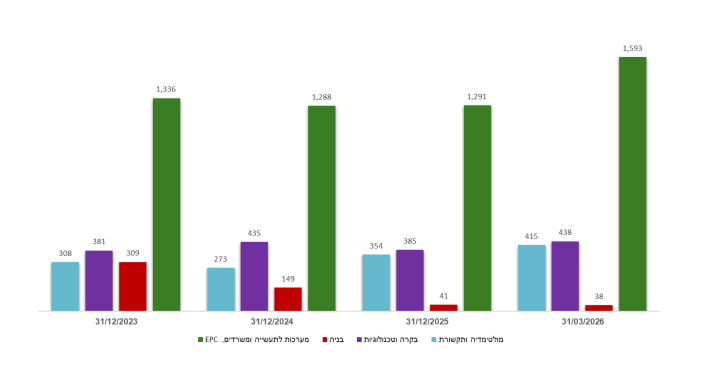
צבר ההזמנות של החברה.
קרדיט: אפקון
מנוע הצמיחה המרכזי של החברה ממשיך להיות מגזר מערכות, EPC ובנייה.
למרות ירידה בהכנסות המגזר לכ-155.8 מיליון שקל, הרווח התפעולי במגזר זינק פי 4 לכ-14.6 מיליון שקל, תוך שיפור חד ברווחיות.
בחברה מסבירים כי השיפור נבע בעיקר מצמצום הפעילות בפרויקטים בעלי רווחיות נמוכה בהנדסה אזרחית ובנייה, לצד שיפור ברווחיות בפרויקטים טכנולוגיים מתקדמים.
בנוסף, אפקון ממשיכה ליהנות מהביקושים הגוברים לתשתיות דאטה סנטרים ו-AI.
במהלך התקופה החברה קיבלה עבודות נוספות בפרויקט חוות שרתים ממוגנת בהיקף של כ-63 מיליון שקל, לצד פרויקטים משמעותיים נוספים בתחום החשמל, המיזוג והתקשורת.
גם תחום האנרגיה ממשיך להפוך למנוע צמיחה אסטרטגי.
החברה חתמה במהלך הרבעון על עסקה לתכנון ואספקת מתקני אגירת אנרגיה בהיקף של כ-24 מיליון דולר, עבור פרויקטים של סוללות אגירה בהיקף של כ-45 מגה וואט בישראל.
מגזר המולטימדיה והתקשורת המשיך גם הוא להציג צמיחה יציבה.
הכנסות המגזר עלו לכ-75.3 מיליון שקל והרווח התפעולי עלה לכ-5 מיליון שקל, בעיקר בזכות גידול בפעילות המולטימדיה והפרויקטים הביטחוניים.
גם ברמת התזרים נרשם שיפור חד במיוחד.
תזרים המזומנים מפעילות שוטפת עבר לתזרים חיובי של כ-54.8 מיליון שקל, לעומת תזרים שלילי של כ-26.8 מיליון שקל ברבעון המקביל שיפור של יותר מ-80 מיליון שקל.
עם זאת, הדוחות גם מצביעים על מספר אתגרים.
החברה עדיין ממשיכה להתמודד עם חולשה במגזר האנרגיות המתחדשות, שרשם הפסד תפעולי של כ-3.5 מיליון שקל.
בנוסף, אפקון מעורבת במחלוקת משפטית בפרויקט דיור מוגן, הכוללת תביעות הדדיות בהיקפים משמעותיים מול מזמין העבודה.
גם ברמת המאזן נרשמה ירידה מסוימת בהון העצמי, בעיקר בעקבות חלוקת דיבידנד של כ־50 מיליון שקל במהלך הרבעון.
למרות זאת, החברה ממשיכה להציג נזילות גבוהה עם יתרות מזומנים של כ-249 מיליון שקל ומסגרות אשראי בלתי מנוצלות של כ-100 מיליון שקל.
בסיכום, אפקון מציגה רבעון חזק שממחיש את השינוי שהיא עוברת בשנים האחרונות.
החברה מצליחה לשפר בצורה משמעותית את הרווחיות והתזרים, גם בסביבה מאתגרת, תוך התמקדות בפרויקטים איכותיים יותר וחשיפה גוברת לעולמות הדאטה סנטרים, האנרגיה והתשתיות הטכנולוגיות.
הזינוק בצבר ההזמנות והמעבר לפרויקטים בעלי מרווחים גבוהים יותר מאותתים כי אפקון ממשיכה להתבסס כאחת מחברות התשתיות והמערכות החזקות והמגוונות בישראל.