רפורמה היסטורית על הפרק בוול סטריט
31.5.2026

בקצרה
- ה-SEC מקדמת רפורמה היסטורית המאפשרת לחברות בורסאיות לעבור מדיווח רבעוני לדיווח חצי שנתי, במטרה להפחית עלויות תפעוליות ולעודד השקעות ארוכות טווח במקום רדיפה אחר רווחים מיידיים, מה שצפוי לחזק את האטרקטיביות של שוק ההון האמריקאי.
- המעבר לדיווח חצי שנתי יפחית באופן דרמטי את הנטל הבירוקרטי ואת עלויות העתק הכרוכות בהכנת דוחות רבעוניים, וישחרר מיליוני דולרים שיוכלו להיות מופנים לצמיחה ריאלית ופיתוח עסקי, במיוחד עבור חברות קטנות ובינוניות, ובכך יעודד הנפקות חדשות בוול סטריט.
- ההקלה בחובת הדיווח תיישר קו עם הסטנדרט המקובל בבורסות מפותחות אחרות כמו בריטניה והאיחוב האירופי, מה שיעודד חברות צמיחה רבות, שבעבר העדיפו להישאר פרטיות או להנפיק בחו"ל עקב הרגולציה הנוקשה, להצטרף לשוק האמריקאי ולהגביר את התחרותיות הגלובלית שלו.
- פירמות רואי החשבון, עורכי הדין וחברות הייעוץ הפיננסי, כמו CBIZ Inc, צפויות לספוג פגיעה ישירה בהכנסות עקב צמצום משמעותי במספר סבבי הדיווח השנתיים, מה שיוביל לירידה בביקוש לשירותי ביקורת וייעוץ רגולטורי וישפיע על רווחיותן.
שוק ההון האמריקאי ניצב כעת בפני אחת הטלטלות המבניות המשמעותיות ביותר של השנים האחרונות. במרכז הדיון עומדת הצעת החוק החדשה של ה-SEC (הרשות לניירות ערך בארה״ב), המאפשרת לחברות בורסאיות לחדול מהדיווחים הרבעוניים ולעבור למתכונת דיווח חצי שנתית.
בעוד שהרשות מנמקת את המהלך ככלי חיוני להפחתת עלויות תפעוליות ומלחמה בתופעת הרדיפה אחר תוצאות מיידיות של מנהלים, הרי שההצעה מעוררת ויכוח סוער בשווקים ומעלה שאלות נוקבות לגבי עתיד השקיפות והממשל התאגידי.
למה שהרשות תדחוף לדיווח חצי שנתי?
המוטיבציה העיקרית של ה-SEC מאחורי קידום המעבר לדיווח חצי שנתי היא חיזוק האטרקטיביות והתחרותיות של שוק ההון האמריקאי ברמה הגלובלית.
ברשות מבינים כי חובת הדיווח הנוקשה מדי 90 יום יצרה בשווקים תרבות של רדיפת תוצאות לטווח הקצר, במסגרתה מנכ"לים נאלצים לשעבד את האסטרטגיה של החברה כדי לרצות את האנליסטים ברבעון הקרוב, במקום להשקיע במנועי צמיחה ארוכי טווח כמו מחקר, פיתוח ותשתיות.
מעבר לכך, ה-SEC שואפת להפחית דרמטית את הנטל הבירוקרטי ועלויות העתק הכרוכות בחשבונאות וביקורת רבעונית.
הקלה זו מכוונת בעיקר לחברות קטנות ובינוניות, מתוך מטרה לעודד אותן להנפיק בבורסה ולאפשר לציבור הרחב ליהנות מהצמיחה שלהן, במקום שיעדיפו להישאר בשוק הפרטי או לברוח לבורסות זרות באירופה ובריטניה, שבהן מודל הדיווח החצי שנתי הוא כבר מזמן הסטנדרט המקובל.
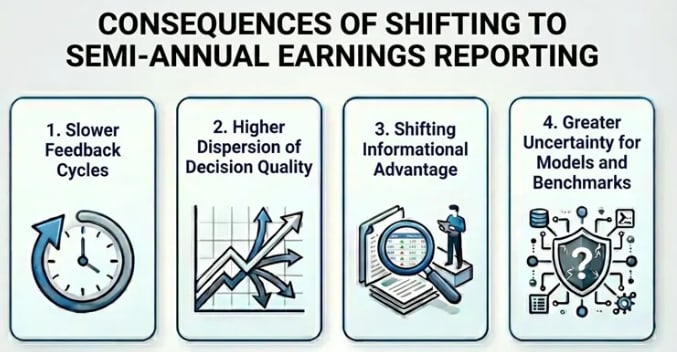
ההשלכות של דיווחים חצי שנתיים.
קרדיט: CFA
היתרונות של המעבר האופציונלי
בנוסף לעצירת הרדיפה לטווח קצר, המעבר לדיווח חצי-שנתי צפוי להביא להפחתה דרמטית בעלויות ובנטל הבירוקרטי היומיומי של החברות הציבוריות.
כיום, הכנת דוחות רבעוניים היא מבצע לוגיסטי ופיננסי מורכב, הדורש העסקת צוותי חשבונאות עצומים, תשלום שכר טרחה אסטרונומי לחברות ביקורת והשקעת אלפי שעות ניהול יקרות מדי 90 יום.
צמצום תדירות הדיווח ישחרר מיליוני דולרים שנתיים לחברות, נטל שכיום מעיק במיוחד על חברות קטנות ובינוניות, שאין להן את משאבי העתק של תאגידי הענק. כסף וזמן יקרים אלו יוכלו להיות מופנים ישירות לצמיחה ריאלית, לפיתוח עסקי וליצירת מקומות עבודה חדשים.
מעבר לחיסכון הכספי הישיר, הקלת חובת הדיווח נתפסת כצעד אסטרטגי קריטי לעידוד חברות להנפיק ולהחזרת האטרקטיביות של הבורסות האמריקאיות.
בשנים האחרונות, ולמרות שאנחנו בשנת שיא מבחינת היקף הנפקות, הרגולציה הנוקשה והתובענית בוול סטריט גרמה לחברות צמיחה ומגלות טכנולוגיה רבות להעדיף להישאר פרטיות או להימנע מהנפקה בארה"ב, רק כדי לא להיכנס לסיר הלחץ הציבורי.
אימוץ המודל החדש יביא להתאמה של ארה"ב לסטנדרט העולמי המקובל בשווקים מפותחים אחרים, כמו בריטניה והאיחוד האירופי.
הניסיון מעבר לים מוכיח כי השווקים הפיננסיים הגלובליים יכולים לתפקד, לגייס הון ולשגשג בצורה יוצאת מן הכלל גם ללא חובת דיווח קשיחה ומתישה בכל רבעון.
פגיעת נותני השירות
בעוד שהחברות המדווחות חוגגות את החיסכון בעלויות, מי שצפויות לספוג פגיעה ישירה בשורת ההכנסות הן פירמות רואי החשבון, עורכי הדין וחברות הייעוץ הפיננסי.
תהליך ההכנה, הביקורת והליווי המשפטי של הדוחות הרבעוניים מייצר כיום נפח עצום של שעות עבודה רווחיות עבור המגזר המקצועי.
מעבר דיווח חצי שנתי יחתוך בחצי את מספר סבבי הדיווח הללו בכל שנה, מה שיוביל לירידה חדה בביקוש לשירותי ראיית חשבון, לצמצום פרויקטים של בקרות פנימיות, ולפחות עבודה רגולטורית שוטפת למשרדי עורכי הדין המובילים.
חשוב להבהיר כי פירמות רואי החשבון הגדולות בעולם, ה"-Big Four" ובינהן EY, KPMG, PWC, ו-Delloit כמו גם משרדי עורכי הדין הגדולים של וול סטריט כמו Kirkland & Ellis, מתנהלים כשותפויות פרטיות ולכן הן חברות פרטיות.
עם זאת, ענף הייעוץ, הפיננסים והתאימות הרגולטורית כולל ענקיות ציבוריות מובילות שעלולות להרגיש את הלחץ בשווקים.
-
(CBIZ Inc (CBZ: אחת מחברות שירותי החשבונאות, המס והפיננסים הציבוריות הגדולות ביותר בארה"ב. היא מעניקה שירותי ביקורת וייעוץ מקיפים בעיקר לחברות בשוק הבינוני, בדיוק המגזר שצפוי לאמץ בברכה את ההקלה של ה-SEC ולצמצם את רכישת השירותים הללו.
-
(FTI Consulting (FCN: ענקית ייעוץ עסקי, פיננסי ומשפטי גלובלית. החברה מתמחה בחשבונאות חקירתית, ציות רגולטורי מורכב וניהול סיכונים תאגידיים, ותדירות הדיווחים הפיננסיים של לקוחותיה מהווה מנוע פעילות מרכזי עבורה.
ומצד שני, החסרונות
מנגד, המעבר לדיווח חצי שנתי עלול לגרור השלכות רוחב קשות על יציבות השווקים, ולפגיעה אנושה בשקיפות ויעביר את המשקיעים לעידן של מידע פג תוקף.
בקצב הדינמי והטכנולוגי של ימינו, פער של שישה חודשים ללא עדכון פיננסי רשמי נחשב לנצח, והסתמכות על נתונים ישנים תאלץ את השוק לקבל החלטות השקעה והקצאת הון באפילה יחסית.
היעדר הזרמה שוטפת של נתונים צפוי להוביל לזינוק דרמטי בתנודתיות השוק וליצירת אפקט הפתעה מסוכן, במקום תיקוני שערים הדרגתיים ומבוססי מידע מדי רבעון, משברים פנימיים או רבעונים קטסטרופליים של חברות ייחשפו באיחור עצום, דבר שיתורגם לתנודות קיצוניות ולקריסות שערים חדות ופלוטאליות ביום פרסום הדוח החצי שנתי.
מעבר לטלטלות במסחר, המתנגדים מצביעים על איום חמור לא פחות על יושרתו של הממשל התאגידי, המתבטא בסיכון מוגבר לסחר במידע פנים ובאובדן משמעת ניהולית קריטית.
מתיחת הזמן בין הדיווחים מייצרת תקופות חשוכות ארוכות ומסוכנות, בהן למקורבים ולבעלי עניין בחברה יש גישה בלעדית למידע מהותי על מצבה, מה שמגדיל דרמטית את חלון ההזדמנויות לניצול לרעה של פערים אלו לפני שהם נחשפים לציבור.
במקביל, ביטול חובת הדיווח הרבעונית יסיר את הלחץ המשמש כיום כלי פיקוח חיוני, המחייב את הנהלות החברות לשמור על אצבע על הדופק ולספק דין וחשבון תכוף.
בנוסף, ללא האילוץ הקבוע של ה-90 יום, הטבע האנושי עלול להוביל לדחיינות, לשאננות, ואף לטיוח ממושך של כשלים והפסדים מבניים, בעיות שיתגלו למשקיעים רק כשהנזק כבר יהיה עמוק וכמעט בלתי הפיך.
לקח מרכזי מהמודל האירופי
הלקח המרכזי מהמודל האירופי מלמד שגם כאשר הרגולטור מרפה את האחיזה, השוק דורש את שלו.
ביטול חובת הדיווח הרבעוני מעבר לים לא העלים את הנתונים, כמחצית מהחברות המשיכו לפרסם דוחות בכל שלושה חודשים באופן וולונטרי, מתוך הבנה שחוסר ודאות מבריח משקיעים וכי שקיפות היא נכס תחרותי.
תובנה זו נוגעת בנקודה הרגישה ביותר של וול סטריט כיום, המלחמה של המשקיעים נגד יוזמת ה-SEC אינה רק על פרוצדורה חשבונאית, אלא על עצם חלוקת הכוח בשוק.
בעולם שבו למוסדיים יש גישה ישירה להנהלות, הדוח הרבעוני הוא מנגנון האיזון האחרון של המשקיע הקטן ובלעדיו, יתרון המידע יחזור באופן בלעדי לידיים של הכסף הגדולץ
מי באמת משלם את מחיר ה"הקלה"?
בסופו של דבר, הניסיון של ה-SEC להקל על החברות הציבוריות עלול לייצר פגיעה בלתי הפיכה דווקא בשחקנים הפגיעים ביותר על המגרש, משקיעי הריטייל.
בעוד שהגופים המוסדיים הגדולים ימשיכו ליהנות מגישה ישירה ומיידית למנהלי החברות, מפגישות אנליסטים סגורות וממאגרי מידע אלטרנטיביים ויקרים, המשקיע הפרטי ייאלץ לנווט באפילה כמעט מוחלטת במשך שישה חודשים רצופים.
כפי שמלמד המודל האירופי, השוק תמיד יצמא לשקיפות, אך בשוק האמריקאי הדינמי, ביטול הדיווח הרבעוני אינו סתם מהלך בירוקרטי, הוא פגיעה במנגנון האיזון המרכזי שעוד שמר על מגרש משחקים הוגן.
אם המהלך הזה ימומש, המידע הפיננסי לא ייעלם מהעולם, הוא פשוט יינעל מאחורי דלתות סגורות ויחזיר את וול סטריט עשורים לאחור, לעידן שבו היתרון המוחלט נמצא בידיו של הכסף הגדול, בזמן שהציבור הרחב נשאר מחוץ לתמונה.