טסלה ו-SpaceX בדרך למיזוג?
31.5.2026

בקצרה
- הערכות בוול סטריט מצביעות על סבירות גבוהה של 80%-90% למיזוג בין טסלה ל-SpaceX במחצית הראשונה של 2027, לאחר הנפקת SpaceX, מה שמעיד על תזמון קונקרטי למהלך אסטרטגי זה המונע על ידי צורך בתשתיות AI משותפות, פישוט ניהולי וגיוס הון עתק לפרויקטים שאפתניים.
- המיזוג הפוטנציאלי בין טסלה ל-SpaceX צפוי לגרור דילול מניות מסיבי של 25%-35% עבור בעלי המניות הקיימים של טסלה, כיוון ש-SpaceX שואפת להערכת שווי של 1.5-2 טריליון דולר, מה שיפגע משמעותית בנתחם וברווחיהם העתידיים של המשקיעים בטסלה.
- SpaceX רשמה הפסד נקי כבד של כ-4.9 מיליארד דולר בשנת 2025 והמשיכה לשרוף מיליארדים ברבעונים הראשונים של 2026, מה שמעיד על חברה בעלת הפסדים תפעוליים משמעותיים, ומיזוגה לתוך טסלה יכביד על שורת הרווח הנקי של טסלה ויחייב את משקיעיה לשלם מחיר מנופח עבור חברה שעדיין אינה רווחית.
- הערכת השווי האסטרונומית של SpaceX מבוססת על מכפילי רווח דמיוניים המניחים צמיחה פנומנלית בשווקים עתידיים שחלקם אינו קיים, מה שחושף את משקיעי טסלה לסיכון גבוה של רכישת חברה במחיר מנופח, שאינו משקף את המציאות הכלכלית הנוכחית ועלול להוביל לייבוש תזרים המזומנים של החברה המאוחדת.
לאחר שדיברנו רבות בתקופה האחרונה על ההנפקה המדוברת של SpaceX, על התשקיף שהם פרסמו ועל הציפיות הגבוהות שהיא מעוררת בשווקים, כעת אנו מגלים כי מאחורי הקלעים עומד על הפרק עוד מהלך דרמטי.
מיזוג מלא בין שתי חברות הענק של אילון מאסק, טסלה וספייס איקס.
השילוב הפוטנציאלי בין אימפריית הרכבים החשמליים והאוטומציה לבין חלוצת תעשיית החלל הפרטית עשוי ליצור תאגיד טכנולוגי חסר תקדים, המאחד את כל קצוות האימפריה של מאסק תחת קורת גג אחת.
עם זאת, בעוד שהחזון הזה נשמע כמעט בדיוני, עבור בעלי המניות והאנליסטים בוול סטריט מדובר ברעידת אדמה פיננסית המעוררת סימני שאלה וחששות כבדים לגבי המחיר שיאלצו המשקיעים לשלם.
הדמיה של הרובוט של טסלה במאדים.
קרדיט: SpaceFrontFace
המניעים ולוח הזמנים
מאחורי המהלך הדרמטי הזה עומדים מספר מניעים אסטרטגיים ואישיים של מאסק, המבקשים לחבר את חברות הענק שלו לישות אחת עוצמתית.
הסיבה הראשונה היא תשתיות מחשוב ו-AI, שתי החברות זקוקות לכמויות עתק של כוח מחשוב, ואיחוד ביניהן יאפשר בנייה של תשתית בינה מלאכותית משותפת ומפלצתית, שתגיע עד לחלל.
שנית, המיזוג יביא לפישוט ניהולי משמעותי עבור מאסק, שמחלק כיום את זמנו בין מספר רב של חברות, ויאפשר לו לרכז את כוח השליטה שלו תחת קורת גג אחת.
מעבר לכך, מדובר בצורך במימון פרויקטים שאפתניים, המשימה למאדים ופיתוח ה-Starship, לצד רובוטים אנושיים ורכבים אוטונומיים, דורשים הון עתק, וחברה מאוחדת וגדולה תקל באופן משמעותי על גיוס כספים בקנה מידה היסטורי.
כל אלו מתלכדים לתוך החזון לטווח הארוך של מאסק, יצירת ציוויליזציה רב פלנטרית המונעת על ידי AI ואנרגיה.
אז מתי המיזוג צפוי לקרות? דבר אחד בטוח, זה לא יקרה לפני ההנפקה של ספייס-אקס.
מרבית ההערכות בוול סטריט מצביעות על כך שהמועד הריאלי ביותר למיזוג הוא במהלך מחציתה הראשונה של שנת 2027, מיד לאחר שספייס איקס תשלים את הפיכתה לחברה ציבורית.
אנליסטים מובילים, ובהם דן אייבס מבית ההשקעות Wedbush, מעניקים לתרחיש זה סיכוי של 80% עד 90% בשנת 2027.
למרות שישנם קולות פנימיים המדברים על אפשרות למהלך מוקדם יותר, הקונסנזוס בשוק הוא שהנפקת SpaceX היא תנאי סף הכרחי שחייב לקרות תחילה, ורק לאחריו ייסלל הדרך לאיחוד האימפריות.
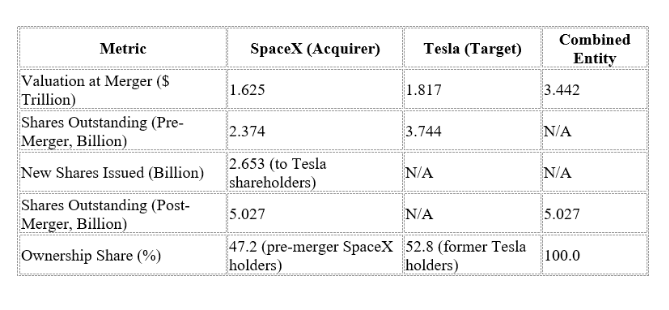
ניתוח הפיננסי ומנגנון חלוקת המניות במקרה של מיזוג.
קרדיט: Larry Goldberg
״לא כל הנוצץ הוא זהב טהור״
האיום המיידי, דילול מניות מסיבי שיפגע בכיס של המשקיעים
החשש המרכזי והמיידי ביותר שמטריד את וול סטריט בנוגע למיזוג הפוטנציאלי הוא דילול מניות מסיבי של המשקיעים הקיימים בטסלה.
מכיוון שעסקה בסדר גודל כזה צפויה להתבצע במתכונת של החלפת מניות, ובהתחשב בכך שספייס איקס שואפת להערכת שווי אסטרונומית של בין 1.5 ל-2 טריליון דולר, טסלה תיאלץ להנפיק כמות בלתי נתפסת של מניות חדשות כדי לממן את הרכישה.
אנליסטים בכירים מעריכים כי מהלך כזה יביא לדילול מיידי של 25% עד 35% באחזקותיהם של בעלי המניות הנוכחיים של טסלה.
עבור המשקיעים, המשמעות היא פשוטה וכואבת, הנתח שלהם בחברה יצטמק באופן משמעותי, וחלקם ברווחים העתידיים של טסלה ייפגע בצורה אנושה, כל זאת כדי לממן את השאיפות של חברת האם החדשה.
בור ללא תחתית פיננסי
מעבר לסכנת הדילול, המשקיעים של טסלה עלולים למצוא את עצמם רוכשים חברה במחיר מנופח ונטול אחיזה במציאות הכלכלית הנוכחית.
הדוחות הפיננסיים שנחשפו לאחרונה מראים כי למרות הכנסותיה הגבוהות, ספייס איקס רשמה הפסד נקי כבד של כ-4.9 מיליארד דולר בשנת 2025, ומגמת שריפת המזומנים הזו נמשכה עם הפסדי עתק של מיליארדים גם ברבעונים הראשונים של 2026.
משמעות המיזוג היא שטסלה תיאלץ לבלוע את ההפסדים המסיביים הללו ישירות אל תוך המאזן שלה, מה שיעיב על שורת הרווח הנקי שלה.
חמור מכך, הערכת השווי המטורפת של SpaceX מבוססת על מכפילי רווח דמיוניים, המניחים מראש צמיחה פנומנלית בשווקים עתידיים שחלקם הגדול עדיין אינו קיים כלל.
בשורה התחתונה, בעלי המניות של טסלה יידרשו לשלם מחיר מופקע ומנוהל סיכונים רע, עבור חברה שעדיין שורפת מיליארדים בקצב מסחרר.
ייבוש תזרים המזומנים
אחד החששות המרכזיים נוגע ללחץ הכבד שיופעל על תזרים המזומנים החופשי של טסלה.
תעשיית החלל והתקשורת הלוויינית היא בור ללא תחתית של הוצאות, שיגור רקטות בתדירות גבוהה, תחזוקה שוטפת של רשת לווייני Starlink ופיתוח תשתיות מחשוב ומוליכים למחצה מתקדמים עבור AI, דורשים השקעות הון אדירות ומחזוריות מדי שנה.
החשש הגדול הוא שהמזומנים היציבים של טסלה, שאמורים להיות מופנים כולם למימון פרויקטי הליבה הגורליים שלה, כמו פיתוח דגמי רכבים זולים, השקת מערך המוניות האוטונומיות וייצור המוני של הרובוטים האנושיים, יישאבו לטובת מימון ההוצאות המפלצתיות של ספייס איקס.
במצב כזה, טסלה עלולה להקריב את קצב הצמיחה והחדשנות שלה בשוק הרכב והרובוטיקה, רק כדי להנשים פיננסית את שאיפות החלל של מאסק.
כשחברת רכב הופכת לקבלן ביטחוני
מעבר לסיכונים הפיננסיים הטהורים, המיזוג המדובר סובל מחוסר בהיגיון תעשייתי מובהק.
משקיעים מוסדיים גדולים רכשו את מניית טסלה מתוך אסטרטגיה ממוקדת וברורה, השקעה במעבר לאנרגיה ירוקה, רכבים חשמליים ובינה מלאכותית יישומית בעולם הרכב והרובוטיקה.
בפועל, אין שום קשר תעשייתי, לוגיסטי או תפעולי ישיר בין ייצור מכוניות המוני לבין שיגור טילים לחלל. הפיכתה של טסלה לתאגיד מבוזר ומורכב מדי עלולה להבריח מנהלי קרנות ומשקיעים מוסדיים, שפשוט אינם מעוניינים בחשיפה לסיכונים הפיננסיים, הגיאופוליטיים והרגולטוריים הדרמטיים של תעשיית החלל והביטחון במיוחד לאור חוזי העתק הרגישים של SpaceX עם הפנטגון ונאס"א.
עבור אותם גופים, מדובר בהסחת דעת אסטרטגית שמשנה לחלוטין ובאופן כפוי את פרופיל הסיכון של החברה שבה בחרו להשקיע.
משבר הממשל התאגידי וניגוד העניינים
מעבר למכשולים המסחריים, המיזוג המדובר מעמיד במרכז הבמה חבית חומר נפץ משפטית בדמות ניגוד עניינים חריף וממשל תאגידי בעייתי.
אילון מאסק מחזיק כיום ברוב מוחלט של כוח ההצבעה בספייס איקס (מעל 85%), ובמקביל נהנה מנתח מניות משמעותי ומכוח השפעה אדיר בטסלה.
המשמעות המעשית והאבסורדית של המיזוג היא שמאסק ינהל, למעשה, משא ומתן מול עצמו על תנאי העסקה ועל קביעת השווי של שתי הישויות.
המבנה הזה צפוי להוביל לביקורת רגולטורית נוקשה במיוחד ולגל חסר תקדים של תביעות משפטיות מצד משקיעי טסלה.
בעלי מניות המיעוט יטענו, ובצדק מבחינתם, כי מאסק מקריב את טסלה הציבורית ומשתמש בקופתה כדי להעשיר או לחלץ את החברות הפרטיות שלו, מהלך שמערער לחלוטין את חובת הנאמנות של חברה ציבורית כלפי משקיעיה.
לסיכום
המיזוג הפוטנציאלי בין טסלה לספייס איקס מייצג את קו התפר הרגיש ביותר שבין חזון טכנולוגי עתידני לבין סיכון פיננסי קיצוני.
בעוד שבעיני אילון מאסק מדובר בצעד מתבקש לאיחוד משאבי מחשוב ו-AI שיניעו את האנושות למאדים, עבור המשקיעים בוול סטריט מדובר בשדה מוקשים תאגידי.
שילוב הכוחות הזה מאלץ את בעלי המניות של טסלה להתמודד עם איומים חסרי תקדים, דילול מניות מסיבי של עד 35%, ספיגת הפסדי עתק אל תוך המאזן, ייבוש תזרים המזומנים של פרויקטי הרכב והרובוטיקה, ופלונטר משפטי חריף של ניגוד עניינים.
בסופו של דבר, המהלך הדרמטי הזה, שצפוי לקרום עור וגידים במהלך 2027, יעמיד למבחן אולטימטיבי את נכונותם של המשקיעים להקריב את היציבות הכלכלית המיידית שלהם על המיזוג הבין פלנטי של מאסק.