סיכומי דוחות 28/05-29/05
29.5.2026

בקצרה
- קרדן ישראל הציגה ברבעון האחרון הפסד נקי של כ-8 מיליון שקל, לעומת רווח של 2 מיליון שקל ברבעון המקביל, מה שמשקף סביבת פעילות מאתגרת בענף הנדל"ן הישראלי ומעיד על השפעת המלחמה, הריבית הגבוהה ועליית תשומות הבנייה על רווחיות החברה.
- החברה מתמודדת עם חשיפה גבוהה לשוק הנדל"ן המקומי, כאשר המלחמה משפיעה על כוח אדם, קצב ביצוע פרויקטים ועלויות קבלנים, מה שעלול לפגוע ברווחיות הפרויקטים ולהוביל להמשך ירידה בביקושים לדירות מגורים בעתיד הקרוב.
- קרדן ישראל ממשיכה להרחיב את פעילותה בתחומי ההתחדשות העירונית, הנדל"ן הלוגיסטי וחוות השרתים, עם פרויקטים משמעותיים כמו ROVA 7 בתל אביב ודאטה סנטרים בשוהם וכפר סבא, מה שמספק פוטנציאל צמיחה ארוך טווח ומנועי הכנסה עתידיים לחברה.
- החברה חשופה לרמת מינוף גבוהה עם אשראי של כ-833 מיליון שקל המושפע מריבית הפריים ואג"ח בהיקף של כ-689 מיליון שקל, מה שמגביר את רגישותה לסביבת הריבית הגבוהה ועלול להכביד על עלויות המימון ולפגוע בביקושים לדירות וברווחיות בעתיד.
היומיים האחרונים של השבוע החמישי לעונת הדיווחים כבר מאחורינו, ואיתו נסגר עוד פרק גדוש במספרים, הפתעות ותובנות מרתקות.
מהתנודות המקומיות בשוק הישראלי ועד לדרמות הגדולות בשוק האמריקאי, החברות המובילות הניחו את הקלפים על השולחן וסיפקו לנו הצצה מדויקת לקצב של השוק.
קרדן ישראל
קרדן ישראל פתחה את השנה עם שיפור בהון העצמי וחזרה לרווח, אך הדוחות ממשיכים לשקף סביבת פעילות מאתגרת במיוחד בענף הנדל״ן הישראלי, בצל המלחמה, הריבית הגבוהה, עליית תשומות הבנייה והאטה בביקושים לדירות.
החברה ממשיכה להרחיב את פעילות ההתחדשות העירונית, הנדל״ן הלוגיסטי וחוות השרתים, אך במקביל מזהירה מפגיעה אפשרית ברווחיות ובקצב הביצוע של הפרויקטים.
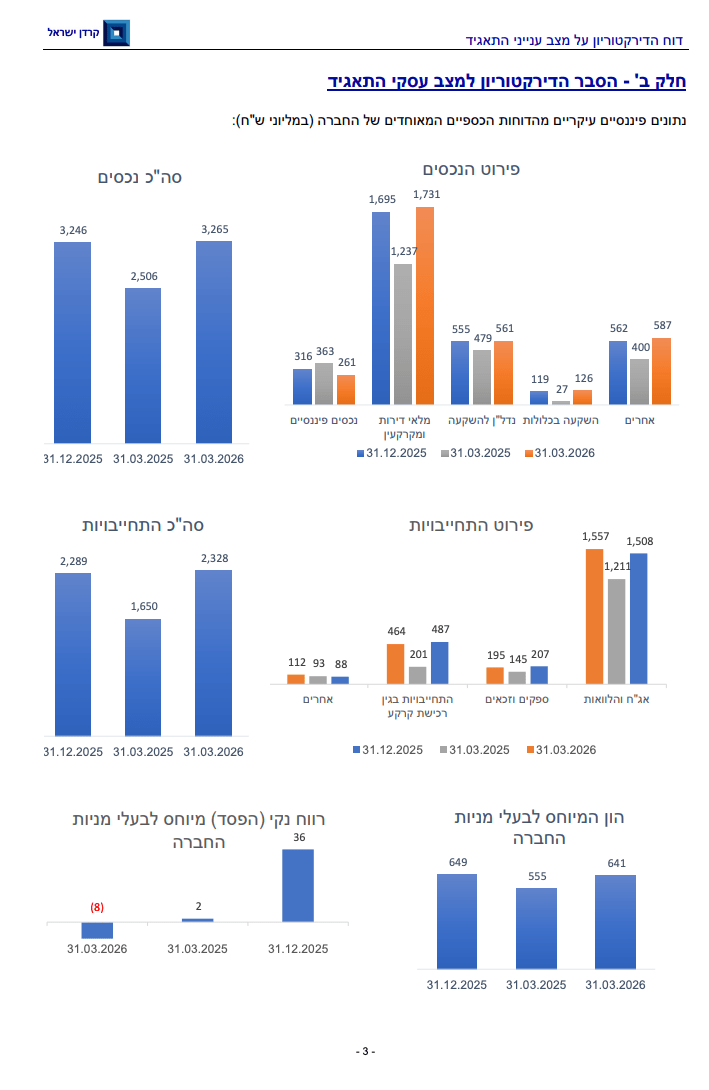
בצד הפיננסי, סך הנכסים של החברה עלה לכ-3.27 מיליארד שקל, לעומת כ-3.25 מיליארד שקל בסוף 2025.
ההון המיוחס לבעלי המניות הסתכם בכ-641 מיליון שקל, לעומת כ־649 מיליון שקל בסוף השנה, כאשר החברה חזרה להפסד נקי של כ-8 מיליון שקל ברבעון, לעומת רווח של 2 מיליון שקל ברבעון המקביל.
עם זאת, הנתון המרכזי בדוחות הוא לא רק התוצאות הכספיות אלא עומק החשיפה של קרדן לשוק הנדל״ן הישראלי בתקופה של אי ודאות חריגה.
החברה עצמה מציינת בדוחות כי המלחמה ממשיכה להשפיע על כוח האדם, קצב הביצוע, זמינות חומרי הגלם ועלויות הקבלנים, כאשר בחלק מהמקרים נאלצה לשלם תוספות לקבלני משנה ואף להחליפם. בנוסף, החברה מזהירה מפגיעה אפשרית ברווחיות הפרויקטים ומהמשך ירידה בביקושים לדירות מגורים.
קרדיט: קרדן ישראל
לצד זאת, קרדן ממשיכה להציג צבר יזמי משמעותי מאוד בתחום המגורים וההתחדשות העירונית.
בפרויקט הולילנד ירושלים שלב א’, שיעור השיווק כבר הגיע לכ-73%, עם הכנסות צפויות של כ-519 מיליון שקל מהפרויקט.
גם בפרויקט הולילנד שלב ב’ נרשמת התקדמות, אם כי מדובר עדיין בפרויקט בשלבי תכנון מוקדמים עם שיעור שיווק של כ־18% בלבד.
אחד ממנועי הצמיחה המרכזיים של החברה ממשיך להיות תחום ההתחדשות העירונית והלוגיסטיקה. בפרויקט ROVA 7 בתל אביב, לקרדן חשיפה לפרויקט ענק עם הכנסות צפויות של מעל 1.3 מיליארד שקל, אך נכון לסוף הרבעון עדיין לא נחתמו חוזים בפרויקט נתון שממחיש את אופיו ארוך הטווח של הצבר היזמי.
בנוסף, החברה ממשיכה להעמיק את פעילות חוות השרתים והנדל״ן הלוגיסטי.
בפרויקט הדאטה סנטר בשוהם רשמה החברה שווי נכס של כ-169 מיליון שקל, בעוד שבפרויקט בכפר סבא נמשך פיתוח מתחם לוגיסטי וחוות שרתים עם שווי של כ-255 מיליון שקל.
במהלך מרץ התקבל אישור אכלוס בפרויקט בכפר סבא והחלה מסירת שטחים לשוכרים, שלב משמעותי בהבשלה של אחד ממנועי הצמיחה העתידיים של החברה.
עם זאת, הדוחות גם ממחישים את רמת המינוף והרגישות הגבוהה של החברה לסביבת הריבית.
לקרדן אשראי המושפע מריבית הפריים בהיקף של כ-833 מיליון שקל, לצד אג״ח בהיקף של כ-689 מיליון שקל. החברה עצמה מציינת כי הריבית הגבוהה פוגעת בביקושים לדירות, מכבידה על עלויות המימון ועלולה להשפיע לרעה על תוצאות הפעילות בעתיד.
בנוסף, החברה מצביעה בדוחות על שחיקה ברווחיות כתוצאה מעלייה בעלויות הבנייה, כאשר מדד תשומות הבנייה אינו משקף באופן מלא את ההתייקרות בפועל של חומרי הגלם, השכר ועלויות הביצוע. קרדן אף מציינת כי השפעות המלחמה, המחסור בפועלים והסכסוך עם טורקיה ממשיכים להכביד על הענף כולו.
בסיכום, קרדן ישראל מציגה רבעון שממחיש את הפער בין עוצמת הצבר היזמי לבין סביבת הפעילות המאתגרת בענף הנדל״ן. מצד אחד, החברה מחזיקה בפורטפוליו רחב של פרויקטים למגורים, התחדשות עירונית, לוגיסטיקה וחוות שרתים, עם פוטנציאל הכנסות משמעותי לשנים הקרובות.
מצד שני, הריבית הגבוהה, השחיקה בביקושים, העלייה בתשומות והשלכות המלחמה ממשיכים להעיב על קצב ההתקדמות והרווחיות בטווח הקצר.
נכון לרגע זה, המניה עלתה בכ-2%.
אלומה
קרן אלומה פתחה את 2026 בצורה מעורבת, עם השלמת אחד המימושים המרשימים בשוק התשתיות המקומי והעמקת האסטרטגיה להפוך לקרן תשתיות גדולה ומבוזרת יותר, ומנגד שחיקת רווחים.
הדוחות והמצגת ממחישים כיצד אלומה מנסה לבנות מודל של Private Equity תשתיתי ציבורי, כזה שמשביח חברות תפעוליות בתחומי האנרגיה, התקשורת והסביבה, ולאחר מכן מממש אותן ברווח משמעותי.
האירוע המרכזי בדוחות הוא ללא ספק השלמת מכירת אקסלרה.
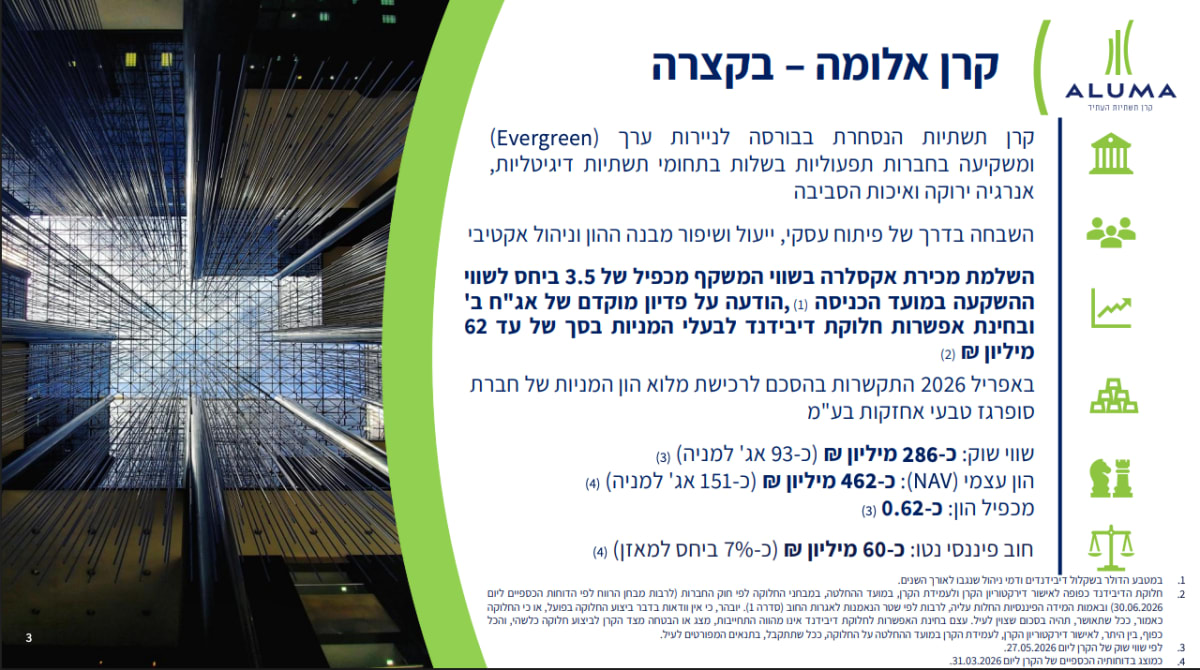
אלומה השלימה בחודש האחרון את מכירת אקסלרה לאסנס פרטנרס, בעסקה שמשקפת השבחה של פי 3.5 בתוך כחמש שנים בלבד.
חלקה של הקרן בתמורה הסתכם בכ-128 מיליון דולר, כאשר החברה מציינת כי היא בוחנת חלוקת דיבידנד של עד כ-62 מיליון שקל בעקבות העסקה.
המהלך הזה מהווה מבחן משמעותי למודל העסקי של אלומה.
הקרן רכשה את טמרס טלקום בשנת 2021, הרחיבה את השליטה, בנתה פעילות סיבים ותשתיות בינלאומית, רכשה נכסים אסטרטגיים בקפריסין והובילה את החברה להפוך לשחקן אזורי בתחום התקשורת הדיגיטלית, עד למימוש המלא ב־2026.
קרדיט: אלומה
במקביל, אלומה ממשיכה להרחיב את פעילותה.
באפריל 2026 חתמה הקרן על הסכם לרכישת מלוא פעילות סופרגז טבעי, בעסקה בהיקף של עד כ-395 מיליון שקל.
הפעילות כוללת אספקת גז טבעי, מתקני קוגנרציה ופתרונות CNG לתעשייה ולתחבורה תחומים שבהם הקרן מזהה פוטנציאל צמיחה משמעותי בשנים הקרובות.
הנתון המרכזי בדוחות הוא המשך הצמיחה ברווחיות חברות הפורטפוליו.
ה־EBITDA המצרפי המיוחס לקרן עלה בכ-19% ל-77 מיליון שקל, נתון שמעיד על המשך שיפור בפעילות החברות גם מעבר למימושים החד־פעמיים.
גם ברמת המאזן נרשם שיפור משמעותי.
ההון העצמי של הקרן עלה לכ-462 מיליון שקל, בעוד יחס המינוף ירד לכ-7% בלבד מהמאזן.
בנוסף, לאחר השלמת עסקת אקסלרה החברה מציינת כי בפועל עברה למצב של ללא מינוף אפקטיבי, עם נכסים פיננסיים נטו גבוהים מההתחייבויות.
עם זאת, הדוחות עצמם ממשיכים להציג תנודתיות חשבונאית גבוהה.
החברה עברה להפסד נקי כולל של כ-10.4 מיליון שקל ברבעון, לעומת הפסד של כ-1.4 מיליון שקל ברבעון המקביל, כאשר עיקר הפגיעה נבע מהשפעת תיסוף השקל מול הדולר שיצר שערוך שלילי על עסקת אקסלרה.
גם חברות הפורטפוליו עצמן ממשיכות להציג צמיחה.
אסקו ממשיכה להתרחב בתחום האנרגיה וה־Micro Grid, עוגנים מציגה צמיחה בפעילות אתרי התקשורת, חן המקום וגרינמיקס ממשיכות ליהנות מהתרחבות תחום מחזור הפסולת בישראל, ושילוני פועלת להיכנס לעולמות מחזור אורגני וביו פחם.
בנוסף, הקרן מדגישה כי סביבת המאקרו ממשיכה לתמוך בפעילותה, בעיקר בשל העלייה בביקושים לתשתיות דיגיטליות, אנרגיה ואיכות סביבה, לצד העדפה גוברת להון פרטי ולפתרונות תשתית מתקדמים.
בסיכום, אלומה מציגה רבעון שממחיש היטב את מודל יצירת הערך שלה.
מצד אחד, הקרן הצליחה להוכיח יכולת השבחה ומימוש משמעותית דרך אקסלרה, לצד המשך צמיחה בפורטפוליו הקיים.
מצד שני, החברה נמצאת כעת בשלב מעבר שמשפיע על שורת הרווח, ממימוש מוצלח של השקעה אחת לבניית פלטפורמת תשתיות רחבה וגדולה יותר.
המסר המרכזי מהדוחות הוא שאלומה מנסה להפוך משחקנית השקעות קטנה יחסית לקרן תשתיות ציבורית משמעותית, עם חשיפה גוברת לעולמות האנרגיה, הדאטה והתשתיות הירוקות של השנים הבאות.
נכון לעכשיו, המניה ירדה בכ-0.1%.
מבטח שמיר
מבטח שמיר פתחה את 2026 עם שיפור משמעותי ברווחיות ובתזרים, בעיקר בזכות התרומה החזקה של תחנת הכוח אלון תבור והמשך היציבות בפעילויות הליבה של הקבוצה.
הדוחות ממחישים כיצד מבטח שמיר ממשיכה להישען על פורטפוליו החזקות מגוון אנרגיה, מזון, נדל״ן ופיננסים כאשר תחום האנרגיה הופך בהדרגה למנוע הערך המרכזי של הקבוצה.
הנתון המרכזי בדוחות הוא השיפור החד בתוצאות אלון תבור.
תחנת הכוח אלון תבור סיכמה את הרבעון עם הכנסות של כ-204.6 מיליון שקל ורווח נקי של כ-28.8 מיליון שקל, לעומת רווח של כ-28.8 מיליון שקל גם אשתקד, אך עם שיפור משמעותי בתזרים ובמאזן.
ה-EBITDA של התחנה עלה לכ־88.3 מיליון שקל, בעוד הרווח התפעולי זינק לכ-53.1 מיליון שקל.
בנוסף, אלון תבור ממשיכה להציג יציבות תפעולית גבוהה גם בתקופה ביטחונית מורכבת.
החברה מציינת כי במהלך המלחמה מול איראן הופסקה זמנית פעילות חלק ממאגרי הגז, אך התחנה הצליחה להמשיך לפעול באמצעות מקורות גז חלופיים ושימוש זמני בסולר.
למרות העלייה בעלויות התפעול, החברה מדגישה כי לא נרשמה פגיעה מהותית בפעילות ייצור החשמל או בתוצאות הכספיות.
גם ברמת המאזן נרשם שיפור משמעותי.
ההון העצמי של אלון תבור עלה לכ־540.5 מיליון שקל לעומת כ-511.7 מיליון שקל בסוף 2025, בעוד יתרות המזומנים זינקו לכ-193 מיליון שקל לעומת כ-14 מיליון שקל בלבד בסוף השנה הקודמת.
אחד הנתונים הבולטים בדוחות הוא השיפור החד בתזרים המזומנים.
תזרים המזומנים מפעילות שוטפת עבר לתזרים חיובי של כ-91.4 מיליון שקל, לעומת תזרים שלילי בתקופה המקבילה, בעיקר בזכות שיפור בהון החוזר ושינויים בפעילות הגידור הפיננסית.
עם זאת, החברה עדיין פועלת בסביבה רגולטורית מאתגרת.
אלון תבור ממשיכה להתמודד עם דיונים רגולטוריים מול רשות החשמל ונגה בנוגע לתקרות תעריפים ומנגנוני תמחור בשוק החשמל.
בנוסף, החברה מנהלת הליך מול רשות המסים בנוגע לשומות מס לשנים 2019-2022, לאחר שהוגשה השגה שנדחתה והחברה מתכננת לערער לבית המשפט.
מעבר לאנרגיה, מבטח שמיר ממשיכה ליהנות גם מההחזקה המשמעותית בתנובה, שממשיכה לייצר תזרים ודיבידנדים יציבים לקבוצה, לצד פעילויות נוספות בתחומי הנדל״ן, הטכנולוגיה והפיננסים.
המסר המרכזי מהדוחות הוא שמבטח שמיר ממשיכה להפוך בהדרגה מחברת החזקות “קלאסית” לחברה עם עוגני תזרים חזקים ויציבים יותר בעיקר דרך תחום האנרגיה.
השילוב בין תחנת כוח רווחית, תזרים יציב מתנובה ומאזן חזק, מאפשר לקבוצה להמשיך לחפש השקעות חדשות גם בתקופה של תנודתיות כלכלית וביטחונית.
בסיכום, מבטח שמיר מציגה רבעון יציב וחזק יחסית, כאשר עיקר מנוע הצמיחה מגיע מתחום האנרגיה.
למרות אתגרים רגולטוריים וסביבת מאקרו מורכבת, החברה ממשיכה להציג שיפור במאזן, בתזרים וברווחיות תוך חיזוק מעמדה כאחת מחברות ההחזקה היציבות והמגוונות בשוק הישראלי.
נכון לעכשיו, המניה עלתה בכ-4.8%.
DELL
דל (DELL) פתחה את 2026 עם אחד הרבעונים החזקים בתולדותיה, כשהחברה ממשיכה ליהנות מהבום האדיר בהשקעות בתשתיות AI ברחבי העולם.
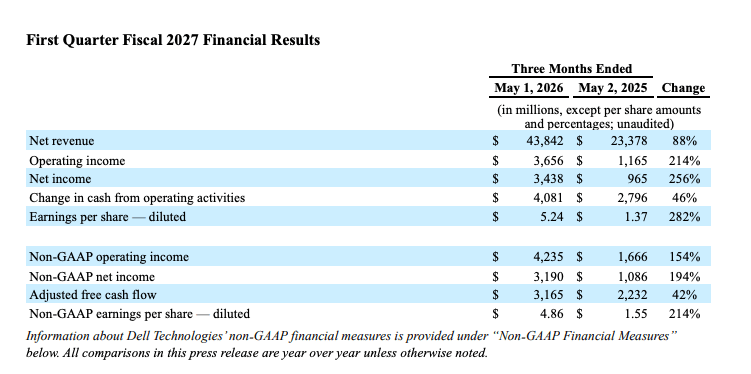
הכנסות החברה הסתכמו בכ-43.8 מיליארד דולר, זינוק חריג של כ-88% לעומת השנה שעברה ושיא היסטורי חדש עבור החברה.
גם בשורה התחתונה נרשם שיפור חד במיוחד, כאשר הרווח למניה זינק בכ-214% והסתכם ב-4.86 דולר למניה, הרבה מעל תחזיות האנליסטים בוול סטריט.
הנתון המרכזי בדוחות הוא המשך ההתפוצצות בביקושים לשרתי AI.
דל דיווחה על הזמנות AI בהיקף עצום של כ-24.4 מיליארד דולר ברבעון אחד בלבד, נתון שממחיש את המרוץ הגלובלי של חברות ענן, ממשלות ותאגידים להקמת תשתיות בינה מלאכותית.
בנוסף, הכנסות החברה משרתי AI הסתכמו בכ-16.1 מיליארד דולר ברבעון, כאשר חלק משמעותי מהמכירות הגיע ממערכות GPU מתקדמות מבוססות NVIDIA.
קרדיט: Dell
הביקושים האלו ממשיכים לשנות לחלוטין את מבנה הפעילות של דל.
בעוד שבעבר החברה נתפסה בעיקר כיצרנית מחשבים ושרתים מסורתיים, כיום עיקר מנוע הצמיחה שלה מגיע מתשתיות AI בקנה מידה עצום, Data Centers, שרתי GPU, פתרונות אחסון ותקשורת עתירי ביצועים ומערכות קירור מתקדמות למרכזי נתונים.
מנוע הצמיחה המרכזי של החברה ממשיך להיות מגזר ה-ISG.
המגזר נהנה מהקמת תשתיות AI עבור ענקיות ענן, ארגונים וממשלות, כאשר שיתוף הפעולה ההדוק עם NVIDIA ממשיך להפוך את דל לאחת מספקיות תשתיות ה-AI המרכזיות בעולם.
החברה מדגישה כי חלק משמעותי מהלקוחות כבר עוברים מהקמת פיילוטים של AI להקמת אשכולות עצומים בהיקפים של אלפי GPUs, תהליך שמגדיל משמעותית את גודל העסקאות ואת רמות הרווחיות.
גם ברמת הצבר והנראות קדימה נרשמו נתונים חריגים.
דל העלתה את תחזית הכנסות שרתי ה־AI לשנת 2027 לכ-60 מיליארד דולר, עלייה חדה לעומת התחזית הקודמת.
בנוסף, החברה העלתה את תחזית ההכנסות הכוללת שלה לכ-167 מיליארד דולר ואת תחזית הרווח למניה לכ-17.9 דולר, הרבה מעל תחזיות האנליסטים.
אחד הנתונים המעניינים בדוחות הוא השיפור החד ברווחיות.
למרות העלייה בהיקפי המכירות, החברה מצליחה לשמור ואף לשפר את שיעורי הרווחיות, בעיקר בזכות תמהיל מוצרים יוקרתי יותר, הכולל מערכות AI מורכבות ורווחיות משמעותית משרתים מסורתיים.
עם זאת, החברה מדגישה כי שרשרת האספקה של תחום ה-AI עדיין מתוחה מאוד.
הביקושים ל-GPUs, מערכות קירור ורכיבי תקשורת מתקדמים ממשיכים לעלות על ההיצע, כאשר דל מציינת כי אחד האתגרים המרכזיים שלה כיום הוא יכולת אספקה וביצוע ולא ביקוש.
בנוסף, דל ממשיכה ליהנות מהמעבר הגלובלי לדאטה סנטרים מתקדמים יותר.
החברה רואה ביקושים הולכים וגדלים למרכזי נתונים עתירי חשמל, קירור ותשתיות רשת תחומים שבהם היא מצליחה למכור פתרונות מלאים ולא רק חומרה בודדת.
המסר המרכזי מהדוחות הוא שדל כבר אינה רק חברת מחשבים.
מהפכת ה-AI משנה את החברה מהיסוד והופכת אותה בהדרגה לחברת תשתיות AI גלובלית, עם חשיפה עצומה לגל ההשקעות הגדול ביותר שנראה בעולם הדאטה סנטרים בעשורים האחרונים.
בסיכום, דל מציגה רבעון חריג בעוצמתו שממחיש עד כמה מהפכת הבינה המלאכותית משנה את שוק הטכנולוגיה כולו.
הזינוק בהזמנות, העלאת התחזיות, השיפור החד ברווחיות והביקושים האדירים לשרתי AI מציבים את דל כאחת הנהנות המרכזיות מהמירוץ העולמי להקמת תשתיות AI, כאשר נכון לעכשיו החברה מאותתת שהביקושים עדיין רחוקים משיאם.
נכון לעכשיו, המניה עלתה בצורה פנומנלית בכ-37.9%.
Costco
קוסטקו (COST) פתחה את השנה עם רבעון חזק נוסף, כשהחברה ממשיכה להציג צמיחה חריגה במכירות, זינוק בפעילות הדיגיטלית ושיעורי חידוש מנויים מהגבוהים בעולם הקמעונאות.
הדוחות ממחישים כיצד קוסטקו ממשיכה ליהנות ממעמד כמעט ייחודי בשוק הקמעונאות האמריקאי, שילוב של מועדון מנויים, מחירים אגרסיביים, נאמנות לקוחות חריגה וצמיחה חזקה גם בתקופה של לחץ על הצרכן.
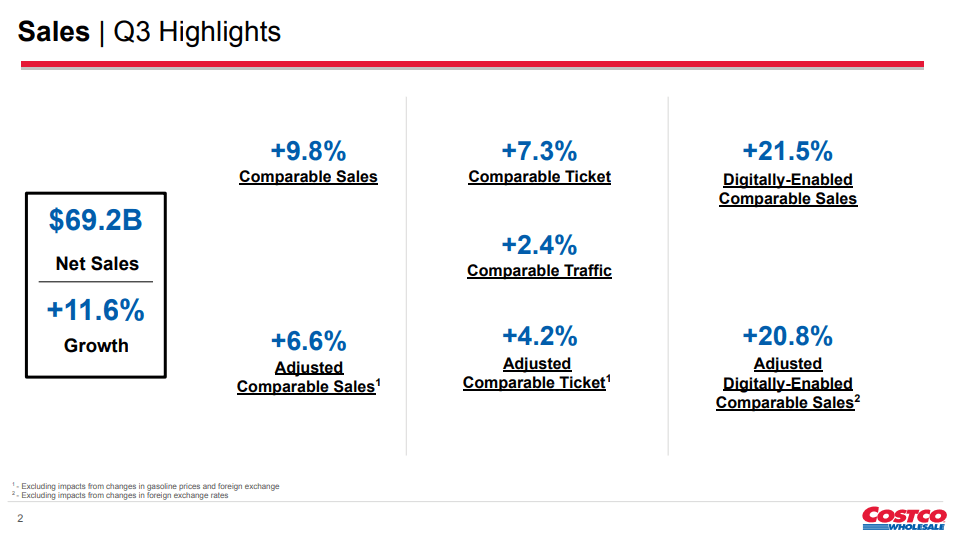
בצד הפיננסי, מכירות החברה הסתכמו בכ־69.2 מיליארד דולר ברבעון, זינוק של כ-20.8% לעומת השנה שעברה.
המכירות בחנויות זהות עלו בכ-11.6%, או כ-9.8% בנטרול השפעות מט"ח ודלק, נתון חריג במיוחד עבור רשת קמעונאות בגודל כזה.
גם בשורה התחתונה נרשם שיפור חזק.
הרווח הנקי הסתכם בכ-2.19 מיליארד דולר, עלייה של כ-15.2%, בעוד הרווח המדולל למניה עלה גם הוא בכ-15.2% והסתכם בכ-4.93 דולר למניה.
קרדיט: costco
הנתון המרכזי בדוחות הוא המשך העוצמה של מודל המנויים של קוסטקו.
שיעור חידוש המנויים העולמי עמד על כ־89.7%, בעוד שבארה״ב וקנדה שיעור החידוש טיפס ל-92.2% מהשיעורים הגבוהים ביותר בענף הקמעונאות העולמי.
בנוסף, מספר המנויים בתשלום עלה לכ־82.9 מיליון מנויים, בעוד מספר מחזיקי הכרטיסים הכולל הגיע לכ־148.5 מיליון.
הכנסות מדמי מנוי צמחו בכ-10.7%, כאשר החברה ממשיכה ליהנות ממעבר לקוחות למסלול Executive Membership מנויים פרימיום בעלי הוצאה גבוהה יותר.
אחד הנתונים הבולטים בדוחות הוא המשך הזינוק בפעילות הדיגיטלית.
המכירות הדיגיטליות זינקו בכ־21.5%, בעוד התנועה באתר ובאפליקציה קפצה בכ-37%.
קטגוריות כמו Pharmacy, Jewelry, Home Furnishings ו־Housewares הובילו את הצמיחה באונליין.
למרות הצמיחה החזקה, קוסטקו ממשיכה לשמור על אסטרטגיית המחירים האגרסיבית שלה.
החברה אף הורידה מחירים במוצרים רבים תחת מותג Kirkland Signature, כולל מזון, ציוד לבית ומוצרי צריכה מהלך שמחזק עוד יותר את תפיסת ה־Value אצל הצרכן.
עם זאת, הדוחות מצביעים גם על לחץ מסוים במרווחים.
שיעור הרווח הגולמי ירד בכ-21 נקודות בסיס ל-11.04%, בעיקר בשל תמהיל מוצרים, מבצעי מחירים ועלויות תפעול גבוהות יותר.
אבל גם כאן קוסטקו ממשיכה להציג יתרון תפעולי חריג.
החברה מצליחה לשמור על רווחיות גבוהה יחסית למרות הורדת מחירים, בזכות נפחי מכירה עצומים, נאמנות לקוחות חזקה ויעילות תפעולית גבוהה במיוחד.
במקביל, החברה ממשיכה להתרחב בקצב מהיר.
קוסטקו צפויה לסיים את 2026 עם כ-94 סניפים ברחבי העולם, לאחר פתיחת עשרות סניפים חדשים בארה״ב, קנדה ושווקים בינלאומיים נוספים.
המסר המרכזי מהדוחות הוא שקוסטקו ממשיכה לקחת נתח שוק גם בתקופה של האטה צרכנית.
כאשר צרכנים מחפשים ערך, מחירים נמוכים ואמינות, מודל המנויים של החברה הופך לחזק אפילו יותר.
בסיכום, קוסטקו מציגה עוד רבעון שממחיש מדוע היא נחשבת לאחת מחברות הקמעונאות האיכותיות בעולם.
הצמיחה במכירות, הזינוק בפעילות הדיגיטלית, נאמנות הלקוחות החריגה והמשך ההתרחבות הגלובלית מציבים את החברה בעמדת פתיחה חזקה להמשך 2026, כאשר גם בסביבת מאקרו מאתגרת קוסטקו ממשיכה להראות שהיא יודעת לצמוח כמעט בכל תנאי שוק.
נכון לעכשיו, המניה ירדה בב-0.85%.
UiPath
יואיפאת' (PATH) פתחה את השנה, עם האצה מחודשת בצמיחה, שיפור חד ברווחיות והימור אסטרטגי משמעותי על סוכני AI מהלך שמטרתו להפוך את החברה משחקנית RPA מסורתית לפלטפורמת אוטומציה מבוססת AI מלאה.
הדוחות ממחישים כיצד UiPath מנסה לנצל את גל הבינה המלאכותית כדי להחזיר לעצמה מומנטום צמיחה, לאחר תקופה ארוכה שבה המשקיעים חששו שה־AI הגנרטיבי יאיים על שוק האוטומציה המסורתי.
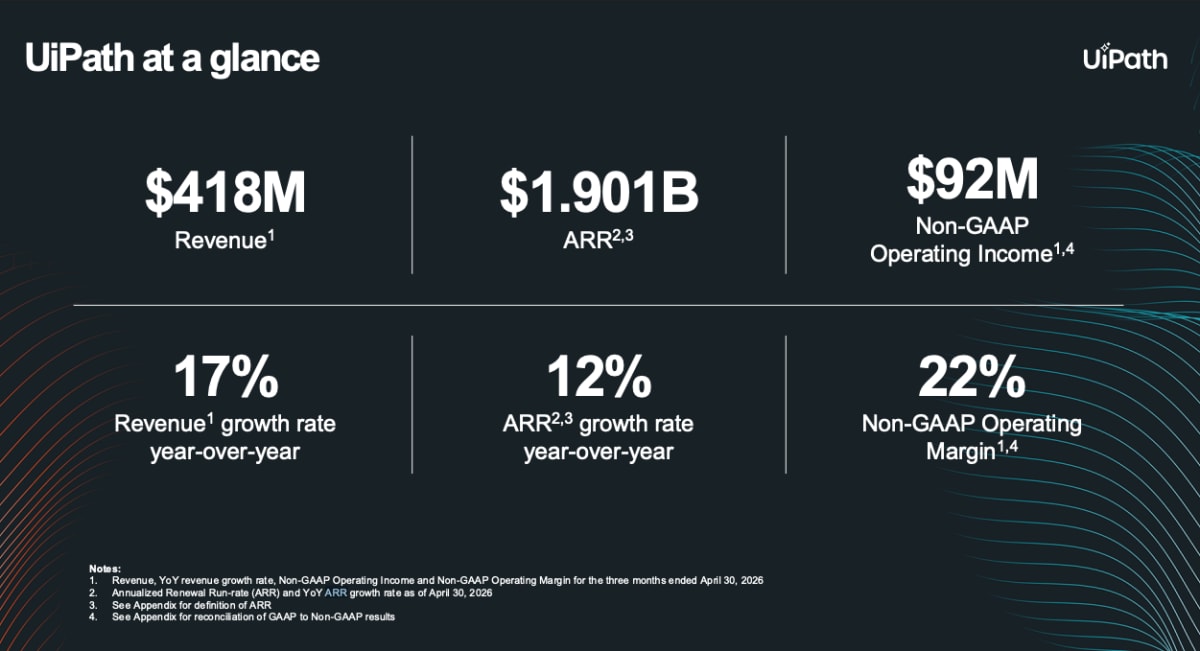
בצד הפיננסי, הכנסות החברה הסתכמו בכ-418.4 מיליון דולר, עלייה של כ-17 לעומת השנה שעברה. במקביל, ה-ARR של החברה עלה לכ־1.9 מיליארד דולר, צמיחה של כ-12% לעומת התקופה המקבילה.
גם הרווחיות המשיכה להשתפר בצורה חדה, כאשר הרווח התפעולי זינק לכ-92.5 מיליון דולר, ושיעור הרווח התפעולי עלה ל־22%. בנוסף, החברה עברה מרווח תפעולי GAAP שלילי של כ-16.4 מיליון דולר אשתקד לרווח תפעולי חיובי של כ־28 מיליון דולר ברבעון הנוכחי, שינוי משמעותי שמעיד על התייעלות ושליטה טובה יותר בהוצאות.
הנתון המרכזי בדוחות הוא המעבר האגרסיבי של UiPath לעולמות ה־Agentic AI.
החברה השיקה במהלך הרבעון שורת מוצרים חדשים כמו UiPath Maestro, UiPath Maestro Case ו-UiPath for Coding Agents, פתרונות שנועדו לאפשר לארגונים לנהל תהליכים שלמים המשלבים AI Agents, רובוטי RPA, עובדים אנושיים ומערכות ארגוניות מורכבות.
אחד הנושאים הבולטים בדוחות הוא הדגש של החברה על Enterprise AI ולא על AI צרכני.
UiPath מתמקדת ביצירת תהליכים ארגוניים מורכבים.
למעשה, החברה מנסה לבדל את עצמה מול מודלי AI כלליים כמו OpenAI באמצעות פתרונות Enterprise-grade שמתחברים למערכות legacy ולתהליכים קריטיים בארגונים גדולים.
קרדיט: uipath
גם ברמת הלקוחות נרשם שיפור משמעותי. מספר הלקוחות עם ARR של מעל 100 אלף דולר עלה לכ־2,624 לקוחות, לעומת כ־2,365 אשתקד.
בנוסף, מספר הלקוחות הגדולים עם ARR של מעל מיליון דולר עלה ל־374, עלייה משמעותית לעומת 316 בלבד בשנה שעברה.
הנתונים האלו מצביעים על כך ש־UiPath ממשיכה להעמיק את החדירה שלה לארגונים גדולים, למרות התחרות הגוברת בתחום האוטומציה וה־AI.
תזרים המזומנים מפעילות שוטפת הסתכם בכ־131.9 מיליון דולר, בעוד התזרים מזומנים המתואם עמד על כ-130.3 מיליון דולר, נתון שממחיש את איכות המודל העסקי ואת רמות הרווחיות הגבוהות של תוכנות ארגוניות.
גם ברמת התחזיות החברה שידרה ביטחון משמעותי.
UiPath העלתה את תחזית ה־ARR וההכנסות לשנת 2027, וכעת צופה ARR של מעל 2.05 מיליארד דולר והכנסות שנתיות של עד כ־1.78 מיליארד דולר, לצד רווח תפעולי של כ־430 מיליון דולר.
העלאת התחזית נתפסה כאיתות לכך שהחברה מתחילה לראות אימוץ ממשי של פתרונות ה־AI החדשים שלה מצד לקוחות קיימים וחדשים.
עם זאת, הדוחות גם ממחישים את האתגר המרכזי של החברה, שוק ה־RPA המסורתי מתבגר, והצמיחה של UiPath כבר אינה בקצבים של עשרות אחוזים גבוהים כפי שהמשקיעים התרגלו בעבר.
לכן, עיקר הסיפור סביב החברה כיום הוא היכולת שלה להפוך את מהפכת ה־AI להזדמנות ולא לאיום. התחרות מול מיקרוסופט, סיילספורס, סרוויסנאו ושחקניות AI חדשות רק הולכת ומתחזקת.
בסיכום, UiPath מציגה רבעון חזק שמאותת כי החברה מצליחה לחזור למסלול של צמיחה ורווחיות.
השילוב בין שיפור פיננסי, חדירה עמוקה יותר לארגונים גדולים והמעבר האגרסיבי לעולמות ה־Agentic AI, מציב את החברה בעמדה מעניינת מאוד בתוך מהפכת הבינה המלאכותית הארגונית.
השאלה המרכזית קדימה תהיה האם UiPath תצליח להפוך את גל ה־AI למנוע צמיחה ארוך טווח או שתתקשה להתמודד מול ענקיות התוכנה וה־AI שנכנסות במהירות לתחום.
נכון לעכשיו, המניה עלתה בכ-3.76%.