סיכומי דוחות 27/05
27.5.2026

בקצרה
- הראל השקעות הציגה ברבעון הראשון של 2026 ירידה חדה בתשואה על ההון ל-18.5% לעומת 22% ברבעון המקביל, למרות עלייה מתונה ברווח הכולל ל-562 מיליון שקל וצמיחה חזקה בנכסים המנוהלים, מה שמעיד על שחיקה ברווחיות הליבה ותלות גוברת בשוקי ההון.
- רווחי מגזר ביטוח החיים בהראל צנחו בכ-87% לכ-24 מיליון שקל בלבד, לעומת 184 מיליון שקל ברבעון המקביל, עקב עליית עקום הריבית, ירידה ברווחי החיתום ועלייה חריגה בתביעות מוות, נתון המצביע על אתגרים מהותיים במנוע רווח מרכזי ודורש בחינה מחודשת של חוסן התחום.
- מגזר הבריאות בהראל הציג חולשה תפעולית, כאשר רווחי החיתום ירדו מ-216 מיליון שקל ל-192 מיליון שקל, ופעילות ביטוחי הנסיעות לחו"ל נפגעה בכ-19 מיליון שקל עקב מבצע עם כלביא, מה שמדגיש את הרגישות של תחום זה למבצעים תחרותיים ולירידה בפעילות הסיעוד הקבוצתי.
- למרות עלייה ב-AUM ל-595 מיליארד שקל וצמיחה של 18.2% בפרמיות והפקדות, רווחי ההשקעות של הראל נותרו תנודתיים, עם תשואת תיק נוסטרו של 0.6% בלבד ברבעון הראשון, מה שמבליט את הרגישות הגבוהה של הקבוצה לשוקי ההון ומעלה חשש לגבי יציבות הרווחיות העתידית.
השבוע החמישי לעונת הדוחות ממשיך לספק לנו תמונה סופר מעניינת ומורכבת.
מצד אחד, חברות כמו טיב טעם וג'י סיטי מציגות רבעוני שיא מרשימים, המאופיינים בזינוק ברווחיות, חוסן תפעולי ומהלכים אסטרטגיים שמניבים פרי.
מצד שני, ענקיות פיננסים ונדל"ן כמו הראל השקעות ואאורה מדגימות כיצד עליית הוצאות המימון, שחיקה במנועי הליבה וגידול בתביעות עלולים להעיב על השורה התחתונה והתשואה על ההון, גם תחת מעטפת של צמיחה חזקה בהכנסות ובנכסים המנוהלים.
במקביל, שחקניות כמו איילון ממשיכות להציג תהליכי תפנית חיוביים ושיפור עקבי ביציבותן הפיננסית.
הראל השקעות
הראל השקעות סיכמה את הרבעון הראשון של השנה עם עלייה קלה ברווח הכולל וצמיחה חזקה בנכסים המנוהלים, אך מתחת לפני השטח הדוחות מצביעים על שחיקה במנועי הרווח המרכזיים ועל ירידה חדה ברווחיות הליבה.
למרות סביבת שוק חיובית יחסית והמשך הגידול בפרמיות ובהפקדות, החברה הציגה ירידה בתשואה על ההון, היחלשות בפעילות ביטוח החיים ותלות הולכת וגוברת ברווחי השקעות ושוק ההון.
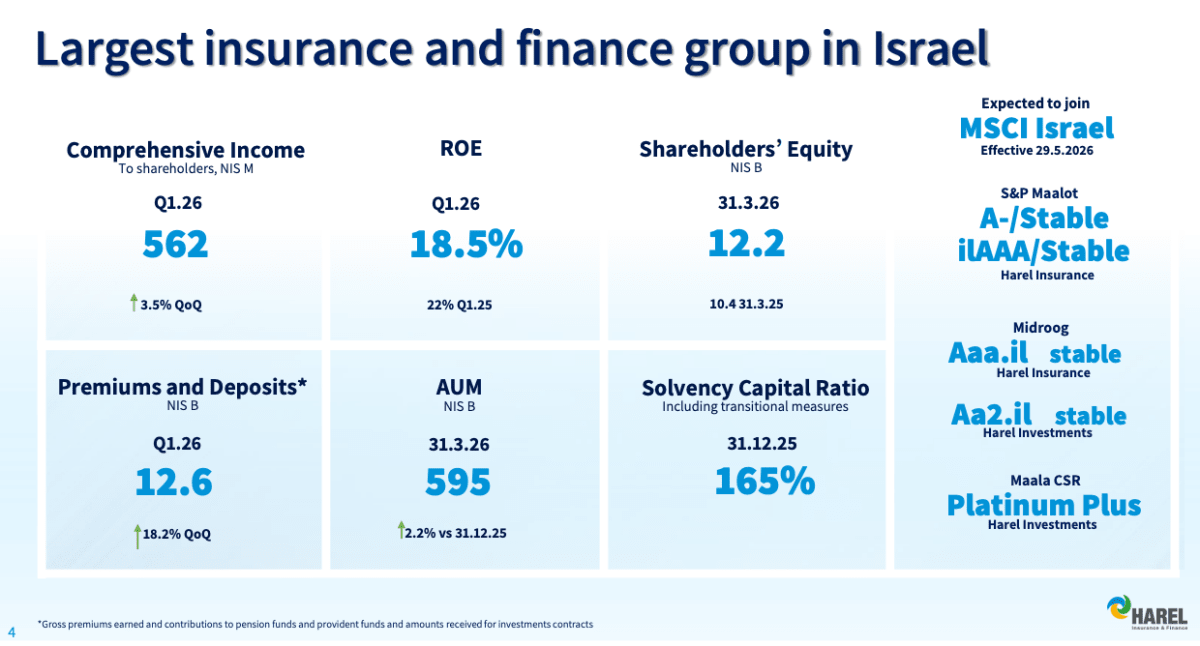
הרווח הכולל המיוחס לבעלי המניות הסתכם בכ-562 מיליון שקל עלייה מתונה של כ-3.5% בלבד לעומת כ-543 מיליון שקל ברבעון המקביל.
עם זאת, התשואה על ההון ירדה בחדות ל־18.5% לעומת כ-22% ברבעון המקביל, למרות המשך הגאות בשוקי ההון.
קרדיט: הראל
הנתון המרכזי בדוחות הוא הירידה החדה ברווחי מגזר ביטוח החיים אחד ממנועי הרווח החשובים ביותר של הקבוצה.
הרווח הכולל לפני מס במגזר החיים צנח לכ-24 מיליון שקל בלבד, לעומת כ-184 מיליון שקל ברבעון המקביל ירידה של כמעט 87%.
לפי החברה, הפגיעה נבעה מעליית עקום הריבית, ירידה ברווחי החיתום ועלייה חריגה בתביעות ביטוח חיים.
בנוסף, החברה מציינת כי ברבעון נרשמה עלייה סטטיסטית חריגה בתביעות מוות במספר פוליסות, נתון שפגע ברווחיות החיתומית של תחום ביטוחי הסיכון.
במקביל, השוואת הבסיס הייתה גבוהה במיוחד לאחר שברבעון המקביל נהנתה החברה משיפור חד בתוצאות אובדן כושר עבודה.
גם תחום הבריאות הציג חולשה תפעולית יחסית.
למרות עלייה מסוימת ברווח הכולל לפני מס לכ-327 מיליון שקל, רווחי החיתום עצמם ירדו מכ-216 מיליון שקל לכ-192 מיליון שקל.
החברה הדגישה כי מבצע עם כלביא פגע משמעותית בפעילות ביטוחי הנסיעות לחו״ל, עם השפעה שלילית של כ-19 מיליון שקל ברבעון.
במקביל, גם פעילות הסיעוד הקבוצתי ממשיכה להישחק.
החברה מציינת כי פוליסת הסיעוד של כללית נמצאת ב־Run-Off מאז 2024 וצפויה להסתיים לחלוטין עד 2028, תהליך שממשיך להקטין את תרומת התחום לרווחיות.
למרות הצמיחה החזקה בנכסים המנוהלים, גם כאן נרשמת שחיקה מסוימת באיכות הרווח.
ה־AUM של הקבוצה עלה לשיא של כ-595 מיליארד שקל, בעוד הפרמיות וההפקדות צמחו בכ-18.2%.
עם זאת, חלק משמעותי מהשיפור ברווחי מגזר ניהול הנכסים נבע מהמומנטום החיובי בשוקי ההון ולא משיפור מבני בפעילות.
בנוסף, רווחי ההשקעות של החברה ממשיכים להיות תנודתיים מאוד.
תשואת תיק הנוסטרו של הראל ירדה לכ-0.6% בלבד ברבעון הראשון, לעומת כ-7.6% בשנת 2025 כולה נתון שממחיש את הרגישות הגבוהה של הקבוצה לשוקי האג"ח והמניות.
מנגד, מגזר הביטוח הכללי דווקא הציג שיפור משמעותי, עם זינוק של כ-59% ברווח הכולל לפני מס לכ-300 מיליון שקל, בעיקר בזכות שיפור בענפי הרכב והרכוש.
גם מגזר האשראי המשיך לצמוח עם תיק אשראי של כ-8.1 מיליארד שקל ועלייה ברווחיות.
בסיכום, הראל מציגה דוחות שנראים חזקים במבט ראשון, אך בפועל חושפים היחלשות במנועי הרווח המרכזיים של הקבוצה.
הירידה החדה ברווחי ביטוח החיים, השחיקה בתשואה על ההון, התלות הגבוהה בשוקי ההון והלחצים בתחום הבריאות והסיעוד, מעידים כי סביבת הפעילות הופכת למאתגרת יותר עבור החברה.
למרות המשך הצמיחה בנכסים המנוהלים והתרחבות פעילות האשראי, המשקיעים חוששים שהיכולת של הראל לשמור על רמות הרווחיות החריגות של השנים האחרונות הולכת ונחלשת.
נכון לרגע זה, המניה ירדה ב-4.9%.
טיב טעם
טיב טעם פתחה את 2026 עם אחד הרבעונים החזקים בתולדותיה, תוך האצה חדה במכירות, שיפור משמעותי ברווחיות והמשך התחזקות פעילות הסחר והמוצרים הייחודיים.
החברה ממשיכה ליהנות ממיצוב ייחודי בשוק המזון הישראלי, עם שילוב בין רשת קמעונאות לא כשרה, פעילות יבוא וסחר חזקה ותמהיל מוצרים בעל רווחיות גבוהה יחסית.
בצד הפיננסי, הכנסות הקבוצה זינקו בכ-23.5% והסתכמו בכ-526 מיליון שקל, לעומת כ-426 מיליון שקל ברבעון המקביל.
הרווח הגולמי עלה בכ-29.2% לכ-183.8 מיליון שקל, תוך שיפור בשיעור הרווח הגולמי ל-34.9%.
הרווח התפעולי זינק בכ-70.4% לכ-33.4 מיליון שקל, בעוד הרווח הנקי כמעט הוכפל ועלה בכ-86.8% לכ-20.6 מיליון שקל.
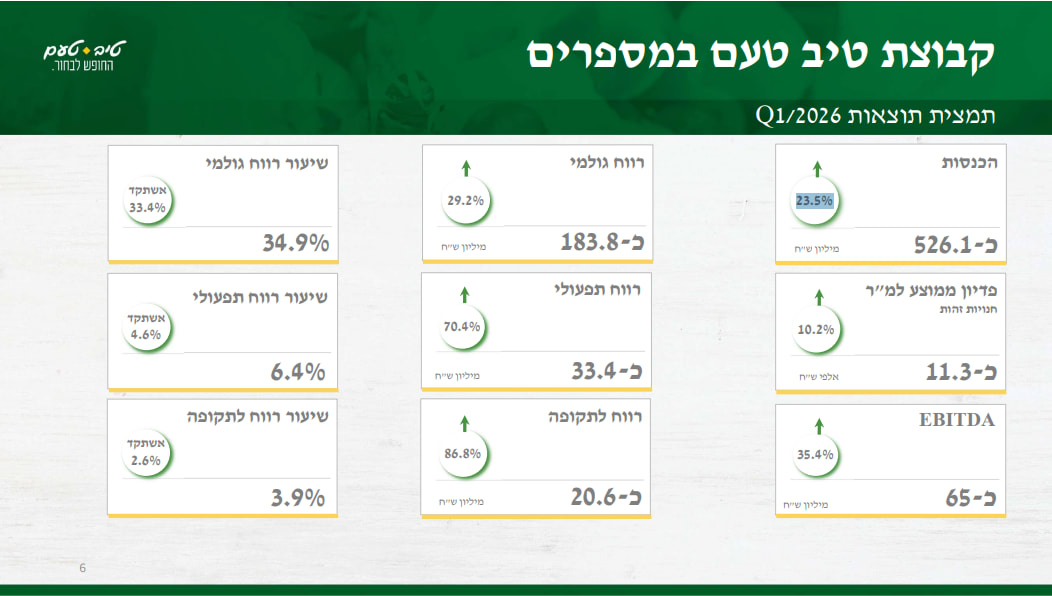
גם ה־EBITDA המשיך להציג שיפור חד ועלה בכ-35.4% לכ-65 מיליון שקל, כאשר שיעור ה־EBITDA טיפס ל־12.4% מהמכירות, נתון חריג יחסית לענף קמעונאות המזון בישראל.
הנתון המרכזי בדוחות הוא השיפור המשמעותי ברווחיות של מגזר הסחר.
הכנסות מגזר הסחר זינקו בכ-66% לכ-156.5 מיליון שקל, בעוד הרווח התפעולי במגזר קפץ כמעט פי 3 לכ-13.7 מיליון שקל.
בנוסף, שיעור הרווח התפעולי במגזר טיפס ל־8.7%, לעומת כ־5% בלבד אשתקד, נתון שמעיד על שיפור חד בתמהיל המוצרים, פעילות היבוא והסינרגיה מול רשת הקמעונאות.
החברה ממשיכה להתמקד בקטגוריות רווחיות יחסית כמו יין ואלכוהול, מוצרים אסיאתיים, דגים ופירות ים, גבינות ומוצרי חלב מיוחדים, תחומים שבהם לטיב טעם יתרון יחסי מול רשתות המזון המסורתיות.
גם מגזר הקמעונאות המשיך להציג ביצועים חזקים.
הכנסות המגזר עלו לכ-401 מיליון שקל, בעוד הרווח התפעולי צמח בכ-34% לכ-19.4 מיליון שקל.
בנוסף, הפדיון הממוצע למ"ר בחנויות זהות עלה בכ-10.2% לכ-11.3 אלף שקל למ"ר, נתון שמעיד על המשך התחזקות הביקושים ברשת.
אחד ממנועי הצמיחה המרכזיים של החברה הוא הרחבת בסיס הלקוחות והמועדון.
מספר חברי המועדון הגיע לכ-690 אלף לקוחות - עלייה של כ-9.9% בתוך שנה - כאשר החברה ממשיכה להשקיע בפרסונליזציה, נאמנות לקוחות ודיגיטל.
במקביל, טיב טעם ממשיכה להרחיב את פריסת הסניפים שלה.
החברה חתמה על שלושה הסכמים לפתיחת סניפים חדשים בפרדס חנה, שוהם וראשון לציון, בהיקף כולל של כ-2,322 מ"ר.
גם ברמת התזרים נרשמה יציבות.
תזרים המזומנים מפעילות שוטפת הסתכם בכ-47.7 מיליון שקל, כאשר יתרת המזומנים לסוף התקופה עמדה על כ-54.6 מיליון שקל.
בנוסף, החברה ממשיכה לקדם השקעות תפעוליות ארוכות טווח.
בין היתר, טיב טעם מפתחת מערכות ליקוט אוטומטיות, שיפור יכולות אונליין, אופטימיזציית מלאי וחיסכון בכוח אדם, מהלכים שמטרתם לשפר את יעילות שרשרת האספקה והרווחיות העתידית.
בסיכום, טיב טעם מציגה רבעון חזק במיוחד שממחיש את היתרון שלה כרשת מזון נישתית עם פעילות סחר ויבוא חזקה.
השילוב בין צמיחה דו־ספרתית במכירות, זינוק חד ברווחיות, שיפור בתמהיל המוצרים והתרחבות פעילות הסחר, מציב את החברה בעמדת פתיחה חזקה להמשך 2026, כאשר עיקר פוטנציאל הצמיחה מגיע מהרחבת פעילות היבוא, הדיגיטל והמותגים הייחודיים של הקבוצה.
נכון לרגע זה, המניה הגיבה בעליה של0.5%.
אאורה
אאורה מציגה רבעון עם המשך צמיחה חזקה בהכנסות, במכירות ובהיקף הפעילות, אך העלייה החדה בהוצאות המימון הובילה לשחיקה ברווח הנקי והמחישה את הלחץ שסביבת הריבית הגבוהה מפעילה על חברות הייזום למגורים.
למרות המשך הביקושים בפרויקטי ההתחדשות העירונית והתרחבות צבר הדירות, הדוחות מצביעים על כך שהצמיחה בפעילות כבר לא מתורגמת באותו קצב לשיפור בשורה התחתונה.
בצד הפיננסי, הכנסות החברה הסתכמו בכ-495 מיליון שקל, עלייה של כ-16% לעומת כ-427 מיליון שקל ברבעון המקביל.
הרווח הגולמי עלה לכ-136 מיליון שקל, בעוד הרווח התפעולי הסתכם בכ-114.6 מיליון שקל שיפור מתון יחסית לעומת קצב הגידול בהכנסות.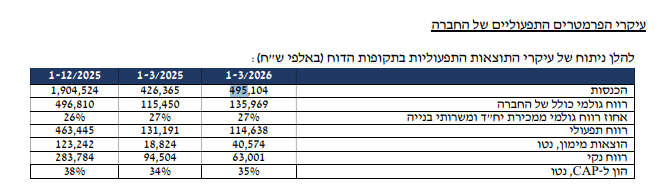
קרדיט: אאורה
עם זאת, בשורה התחתונה נרשמה שחיקה ברווח הנקי.
הרווח הנקי ירד לכ-63 מיליון שקל, לעומת כ-94.5 מיליון שקל ברבעון המקביל, בעיקר בעקבות זינוק חד בהוצאות המימון.
הנתון המרכזי בדוחות הוא העלייה החדה בעלויות המימון.
הוצאות המימון נטו הוכפלו והסתכמו בכ-40 מיליון שקל, לעומת כ-18.8 מיליון שקל בלבד ברבעון המקביל.
החברה מציינת כי עיקר העלייה נבע מהמשך עליית המדד, הריבית הגבוהה והגידול בהיקף האשראי שנלקח לצורך הרחבת פעילות הייזום והבנייה.
למרות זאת, אאורה ממשיכה להציג צמיחה חזקה בפעילות הליבה.
החברה מכרה במהלך הרבעון מאות יחידות דיור, כאשר צבר הפרויקטים שלה ממשיך להתרחב בקצב מהיר.
אאורה מחזיקה כיום באחד ממאגרי ההתחדשות העירונית הגדולים בישראל, עם עשרות אלפי יחידות דיור בשלבי תכנון, ביצוע ושיווק.
בנוסף, ההון העצמי של החברה עלה לשיא של כ-1.93 מיליארד שקל, עלייה משמעותית לעומת השנה שעברה, נתון שממחיש את המשך הצפת הערך בפרויקטים ואת צמיחת בסיס הפעילות של החברה.
עם זאת, הדוחות ממחישים גם את האתגרים בענף.
סביבת הריבית הגבוהה ממשיכה להכביד על יזמי הנדל״ן, הן דרך עלויות המימון והן דרך האטה מסוימת בקצב המכירות בשוק.
בנוסף, העלייה המתמשכת בעלויות הבנייה והשכר בענף מפעילה לחץ על שיעורי הרווחיות בפרויקטים החדשים.
גם ברמת התזרים ניתן לראות את ההשפעה של התרחבות הפעילות.
החברה ממשיכה להשקיע סכומים משמעותיים ברכישת קרקעות, קידום פרויקטים והון חוזר, תוך הגדלת המינוף לצורך המשך הצמיחה.
למרות הלחצים, אאורה ממשיכה ליהנות ממיצוב חזק במיוחד בתחום ההתחדשות העירונית, אחד התחומים המבוקשים ביותר בשוק המגורים בישראל.
החברה מדגישה כי חלק משמעותי מהפרויקטים נמצא עדיין בשלבי תכנון ואישור, כך שעיקר פוטנציאל ההכרה ברווחים צפוי להגיע רק בשנים הקרובות.
בסיכום, אאורה מציגה רבעון שממחיש היטב את הדואליות בענף הנדל״ן למגורים כיום.
מצד אחד, החברה ממשיכה לצמוח במהירות, להרחיב את צבר הפרויקטים ולהציג שיא בהון העצמי ובהיקף הפעילות.
מנגד, סביבת הריבית והזינוק בהוצאות המימון מתחילים לשחוק את הרווח הנקי ולהכביד על קצב הצמיחה ברווחיות.
המסר המרכזי מהדוחות הוא שאאורה ממשיכה לבנות פלטפורמת מגורים עצומה לטווח ארוך, אך בטווח הקצר השוק מתחיל לדרוש גם שיפור בתזרים וברווחיות, ולא רק צמיחה בהיקף הפרויקטים.
נכון לרגע זה, המניה עלתה ב-0.16%.
ג׳י סיטי
ג׳י סיטי פתחה את 2026 עם אחד הרבעונים החזקים שלה בשנים האחרונות, תוך זינוק חד ב־FFO, שיפור עקבי בביצועי הנכסים והמשך התחזקות המאזן.
החברה ממשיכה ליהנות מההתאוששות בפעילות מרכזי המסחר האורבניים באירופה ובישראל, לצד אסטרטגיית השבחה אגרסיבית, העלאות שכר דירה והעמקת השליטה בסיטיקון.
הנתון המרכזי בדוחות הוא הזינוק החד ב־FFO למניה.
ה־FFO למניה מפעילות הנדל״ן המניב קפץ בכ-41% לעומת הרבעון המקביל, בעוד ה־FFO לפי גישת ההנהלה עלה בכ-29.5% לכ-101 מיליון שקל.
בנוסף, ה־FFO לפי גישת רשות ניירות ערך זינק בכ-81% לכ-125 מיליון שקל.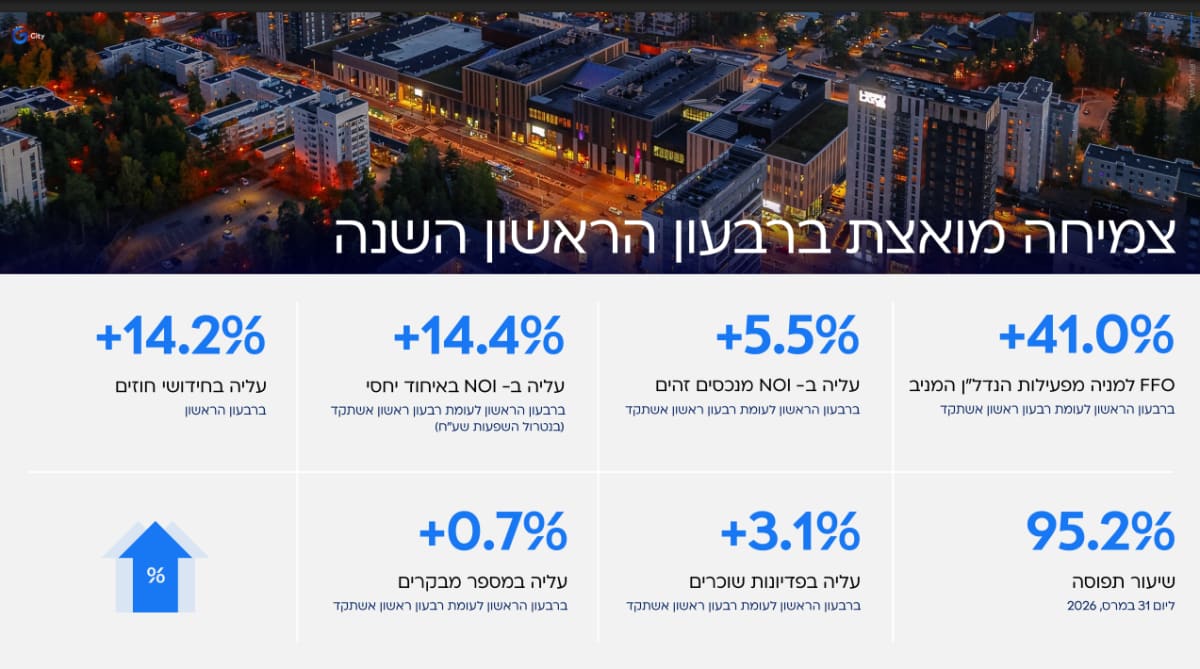
קרדיט: ג׳י סיטי
במקביל, ההון העצמי של החברה המשיך לעלות והגיע לכ-4.5 מיליארד שקל, בעוד מדד ה־EPRA NRV טיפס לכ-5.53 מיליארד שקל, המשקף שווי של כ-31.3 שקל למניה, לעומת מחיר שוק של כ-11.3 שקל בלבד.
גם ביצועי הליבה של הנכסים המשיכו להשתפר.
ה־NOI מנכסים זהים עלה בכ-5.5%, בעוד ה־NOI באיחוד יחסי זינק בכ-14.4% בנטרול השפעות מטבע.
שיעור התפוסה בקבוצה נותר גבוה במיוחד ועמד על כ-95.2%, תוך שיפור בפעילות בכל אזורי הפעילות המרכזיים.
בנוסף, החברה ממשיכה להציג שיפור בפרמטרים התפעוליים של הקניונים והמרכזים המסחריים.
פדיונות השוכרים עלו בכ-3.1%, מספר המבקרים גדל בכ-0.7%, ושכר הדירה בחידושי חוזים זינק בכ-14.2%, נתון שמעיד על כוח תמחור חזק ועל ביקושים גבוהים לנכסי הפריים של החברה.
אחד המהלכים האסטרטגיים המרכזיים ברבעון היה העמקת השליטה בסיטיקון.
ג׳י סיטי רכשה כ-50 מיליון מניות של סיטיקון תמורת כ-190 מיליון אירו, במהלך שבוצע בדיסקאונט עמוק של כ-54% על ההון העצמי של סיטיקון.
לדברי החברה, העסקה צפויה להוסיף כ-49 מיליון שקל ל־FFO השנתי ולייצר עליית ערך משמעותית.
בנוסף, החברה ממשיכה לקדם אסטרטגיית השבחת נכסים אקטיבית.
בפרויקט Promenada ובנכס WSJ בוורשה, החברה ביצעה שינוי יזום בתמהיל השוכרים, כולל פינוי שוכרים בעלי שכר דירה נמוך והשכרה מחדש בדמי שכירות כפולים ואף גבוהים יותר.
לפי התחזיות, ה־NOI של הנכסים צפוי לזנק בעשרות אחוזים עד 2027.
גם בצד הייזום נרשמה התקדמות משמעותית.
החברה ממשיכה לקדם פרויקטים רחבי היקף בישראל, פולין וארה״ב, כולל מגדל משרדים בראשון לציון, הרחבת G כפר סבא, פרויקטי מגורים בוורשה ופרויקט Mixed Use במיאמי.
במקביל, ג׳י סיטי ממשיכה לשפר את המאזן ולהפחית מינוף.
החוב נושא הריבית נטו ירד מכ-16.2 מיליארד שקל בסוף 2022 לכ-13.1 מיליארד שקל כיום, בעוד יחס החוב נטו למאזן ירד לכ-66.3%.
בנוסף, לחברה יתרות נזילות של כ-2.7 מיליארד שקל ומלאי נכסים לא משועבדים משמעותי.
גם מבנה החוב ממשיך להשתפר.
מח״מ האג״ח הממוצע עומד על כ-2.6 שנים, עם קופון ממוצע נמוך יחסית של כ-3.1%, נתון שמסייע לחברה להתמודד עם סביבת הריבית הגבוהה.
בנוסף, החברה אשררה את תחזית 2026 וצופה גידול של כ-6% ב־NOI מנכסים זהים ו־FFO למניה של 1.98-2.08 שקל בשנת 2026.
בסיכום, ג׳י סיטי מציגה רבעון חזק במיוחד שממחיש את השיפור האמיתי באיכות הפורטפוליו שלה.
השילוב בין זינוק ב־FFO, עלייה חדה בהון העצמי, שיפור בביצועי הקניונים, השבחת נכסים והעמקת השליטה בסיטיקון, מציב את החברה בעמדת פתיחה חזקה להמשך 2026.
המסר המרכזי מהדוחות הוא שג׳י סיטי כבר לא מתמקדת רק בהישרדות פיננסית ובהפחתת מינוף, אלא חוזרת בהדרגה למצב של יצירת ערך אקטיבית וצמיחה בנכסי הפריים שלה בעולם.
נכון לרגע זה, המניה עלתה עד כה ב-0.25%.
איילון
איילון ביטוח ופיננסים פתחה את 2026 עם דוח מעורב.
החברה ממשיכה ליהנות מהתמקדות בענפי הביטוח הרווחיים, צמיחה בפרמיות ושיפור עקבי ביחס כושר הפירעון מהלכים שהובילו גם לכניסתה למדדי ת״א 90 ות״א 125.
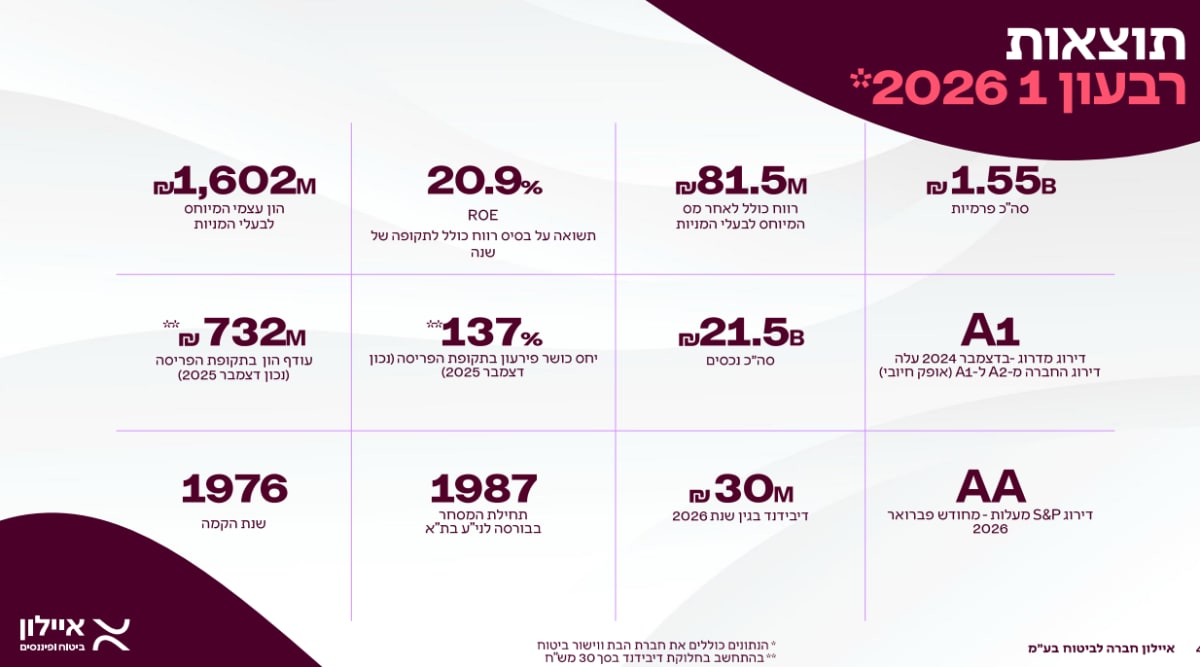
בצד הפיננסי, הרווח הכולל לאחר מס המיוחס לבעלי המניות הסתכם בכ-81.5 מיליון שקל, עלייה של כ-44% לעומת כ-57 מיליון שקל ברבעון המקביל.
התשואה על ההון עלתה ל־20.9%, בעוד ההון העצמי זינק בכ-43% והגיע לשיא של כ-1.6 מיליארד שקל.
בנוסף, סך הפרמיות צמח לכ-1.55 מיליארד שקל, בעוד סך הנכסים של הקבוצה הגיע לכ-21.5 מיליארד שקל.
קרדיט: איילון
הנתון המרכזי בדוחות הוא השיפור החד ברווחי הליבה של החברה.
רווחי הליבה זינקו מכ-94 מיליון שקל לכ-123 מיליון שקל, עלייה של כ-31%, נתון שמעיד על שיפור אמיתי בפעילות הביטוחית ולא רק על רווחי השקעות חד־פעמיים.
מנוע הצמיחה המרכזי של איילון ממשיך להיות מגזר הביטוח הכללי.
הפרמיות במגזר עלו לכ-1.19 מיליארד שקל, בעוד הרווח הכולל לפני מס צמח לכ-65 מיליון שקל לעומת כ-60 מיליון שקל אשתקד.
בנוסף, רווחי הליבה במגזר זינקו לכ-87 מיליון שקל לעומת כ-67 מיליון שקל ברבעון המקביל.
בתוך המגזר, תחום רכב הרכוש בלט במיוחד עם עלייה ברווח לפני מס מ־11 מיליון שקל לכ־18 מיליון שקל, לצד המשך צמיחה בפרמיות.
גם ענפי הביטוח הכללי האחרים המשיכו להציג רווחיות גבוהה יחסית.
גם תחום ביטוח החיים והחיסכון ארוך הטווח המשיך להשתפר.
הרווח הכולל לפני מס במגזר עלה לכ-5 מיליון שקל לעומת כ-2 מיליון שקל ברבעון המקביל, בעוד רווחי
הליבה צמחו לכ-14 מיליון שקל.
בנוסף, החברה מציגה האצה חדה במוצרי החיסכון וההשקעה.
התקבולים בגין חוזי השקעה זינקו לכ-1.3 מיליארד שקל לעומת כ-130 מיליון שקל בלבד שנה קודם לכן, נתון שמעיד על גיוסים חזקים במוצרי החיסכון של החברה.
החברה גם קיבלה במהלך הרבעון רישיון לניהול קופות גמל, מהלך אסטרטגי משמעותי שמרחיב את פעילותה לתחום הגמל והפנסיה.
מנגד, מגזר הבריאות הציג חולשה יחסית.
הרווח הכולל לפני מס במגזר ירד מכ-38 מיליון שקל לכ-26 מיליון שקל, בעיקר בעקבות ירידה במרווחים הפיננסיים והשפעות שוק ההון.
גם ברמת ההון והיציבות הפיננסית נרשם שיפור.
יחס כושר הפירעון של החברה עלה ל־137%, בעוד עודף ההון בתקופת הפריסה צמח לכ־732 מיליון שקל.
במקביל, מידרוג העלתה את דירוג האיתנות הפיננסית של החברה ל־A1 עם אופק חיובי, ו־S&P מעלות העניקה דירוג AA.
בנוסף, איילון הכריזה על חלוקת דיבידנד של כ־30 מיליון שקל, איתות נוסף לביטחון ההנהלה במצבה הפיננסי של החברה.
בסיכום, איילון מציגה רבעון חזק שממחיש את השינוי שעוברת החברה בשנים האחרונות.
השילוב בין צמיחה בפרמיות, שיפור חד ברווחי הליבה, התחזקות ההון והתרחבות לתחומי חיסכון חדשים, מציב את החברה בעמדת פתיחה טובה להמשך 2026.
המסר המרכזי מהדוחות הוא שאיילון כבר אינה נתפסת רק כשחקנית ביטוח קטנה יחסית - אלא כחברת פיננסים צומחת שמצליחה לשפר עקבית את הרווחיות, היציבות והמעמד שלה בשוק ההון הישראלי.
נכון לרגע זה, המניה הגיבה בירידה של 1.8%.
אורבניקה
החברת בת של קסטרו פתחה את 2026 עם ירידה בהכנסות, שחיקה חדה ברווחיות ומעבר להפסד רבעוני, כאשר המלחמה, מזג האוויר החם מהרגיל לעונה והיחלשות הביקושים בענף האופנה פגעו משמעותית בפעילות הקבוצה.
למרות המשך התרחבות הרשת והשקעות בתשתיות לוגיסטיות ודיגיטליות, הדוחות ממחישים את הלחץ הגובר על רשתות האופנה בישראל ואת הקושי לשמור על רמות הרווחיות של השנים האחרונות.
בצד הפיננסי, הכנסות הקבוצה ירדו בכ-7.2% והסתכמו בכ-204 מיליון שקל, לעומת כ-219.7 מיליון שקל ברבעון המקביל.
הרווח הגולמי ירד בכ-9.7% לכ-105.6 מיליון שקל, כאשר שיעור הרווח הגולמי נשחק ל-51.8% לעומת כ־53.3% אשתקד.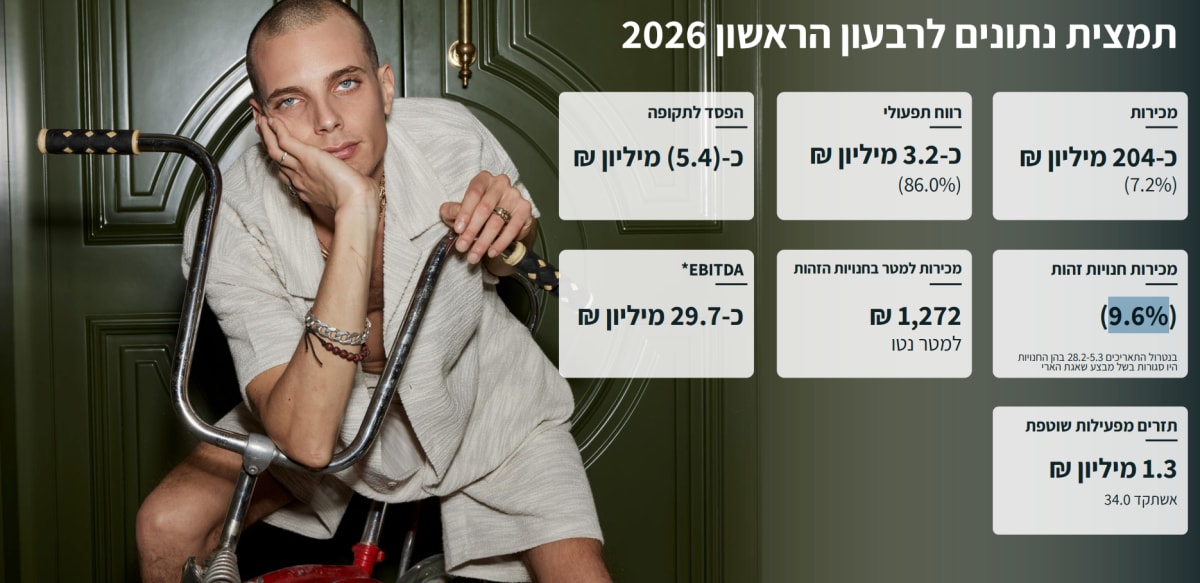
קרדיט: אורבניקה
בנוסף, הרווח התפעולי התרסק בכ-86% והסתכם בכ-3.2 מיליון שקל בלבד, לעומת כ-22.9 מיליון שקל ברבעון המקביל.
בשורה התחתונה, החברה עברה להפסד נקי של כ-5.4 מיליון שקל, לעומת רווח של כ-11.7 מיליון שקל אשתקד.
הנתון המרכזי בדוחות הוא הירידה החדה במכירות החנויות הזהות.
מכירות החנויות הזהות בקבוצה ירדו בכ-9.6%, כאשר עיקר הפגיעה נרשמה במותגי ההלבשה.
מכירות אורבניקה הלבשה צנחו בכ-12.2%, בעוד מכירות הודיס ירדו בכ-11.2%.
החברה מציינת כי מבצע שאגת הארי והסגירה הזמנית של החנויות בתקופת הלחימה פגעו משמעותית בתנועת הלקוחות ובמכירות ברבעון.
בנוסף, מזג האוויר החם מהרגיל לעונת החורף הוביל לפגיעה במכירות קולקציות החורף וברמות הביקוש בענף האופנה כולו.
גם ברווחיות הגולמית נרשמה שחיקה משמעותית.
לפי החברה, עיקר הפגיעה נבע ממבצעי מכירות אגרסיביים יותר, עודפי מלאי ושינוי בתמהיל המכירות.
מנגד, שינויי מט"ח חיוביים קיזזו חלק מההשפעה השלילית על המרווחים.
מגזר האביזרים היה נקודת האור היחסית בדוחות.
מכירות אורבניקה אביזרים דווקא עלו בכ-10.9% לכ-31.9 מיליון שקל, בעוד המכירות בחנויות הזהות במגזר עלו בכ-4%.
בנוסף, המגזר המשיך להציג רווחיות תפעולית גבוהה יחסית של כ-5.4%.
לעומת זאת, מגזר אורבניקה הלבשה עבר להפסד תפעולי של כ-1.5 מיליון שקל, לעומת רווח של כ-8.2 מיליון שקל אשתקד, שינוי חד שממחיש את הלחץ בענף האופנה המוזלת.
גם פעילות האונליין הציגה חולשה מעורבת.
מכירות אתר אורבניקה ירדו בכ-4.6%, בעוד אתר הודיס דווקא צמח בכ-24.2%.
הנתונים מצביעים על כך שהחברה עדיין מתקשה להפוך את האונליין למנוע צמיחה אחיד בכלל המותגים.
למרות החולשה בתוצאות, החברה ממשיכה להתרחב פיזית.
אורבניקה צפויה לפתוח 4 חנויות חדשות במהלך 2026, בעוד הודיס מתכננת פתיחה או הסבה של כ-5 חנויות נוספות לקונספט החדש.
בנוסף, הקבוצה ממשיכה להשקיע בתשתיות ארוכות טווח.
בין היתר, החברה מקדמת מרלו״ג ייעודי חדש לאורבניקה במטרה לשפר את שרשרת האספקה, ניהול המלאי והיעילות התפעולית, מהלך שאמור לתמוך בצמיחה וברווחיות בעתיד.
ברמת המאזן, החברה עדיין מציגה איתנות יחסית.
ההון העצמי הסתכם בכ-597 מיליון שקל, יחס ההון למאזן עמד על כ-45.2%, ויתרות המזומנים הסתכמו בכ-321 מיליון שקל.
בסיכום, אורבניקה והודיס מציגות רבעון חלש שממחיש את האתגרים בענף האופנה הישראלי בתקופת מלחמה והאטה בצריכה.
הירידה במכירות החנויות הזהות, השחיקה ברווחיות והמעבר להפסד תפעולי בחלק מהמגזרים מעידים כי סביבת הפעילות הפכה למאתגרת הרבה יותר.
עם זאת, החברה ממשיכה להשקיע בהתרחבות, דיגיטל ולוגיסטיקה, בתקווה שהשיפור בסביבה הצרכנית וההתייעלות התפעולית יסייעו לה לחזור למסלול צמיחה בהמשך 2026.
נכון לרגע זה, המניה ירדה ב-1.06%.
קסטרו
קסטרו פתחה את 2026 עם אחד הרבעונים החלשים שלה בשנים האחרונות, כאשר המלחמה, מזג האוויר החם מהרגיל לעונה והירידה החדה בביקושים בענף האופנה הובילו למעבר להפסד ולשחיקה חדה ברווחיות.
למרות המשך ההתרחבות בפריסת החנויות וההשקעות בתשתיות ובמותגים, הדוחות ממחישים עד כמה ענף האופנה הישראלי הפך רגיש לתנאי המאקרו, לעונתיות ולפגיעה בצריכה הפרטית.
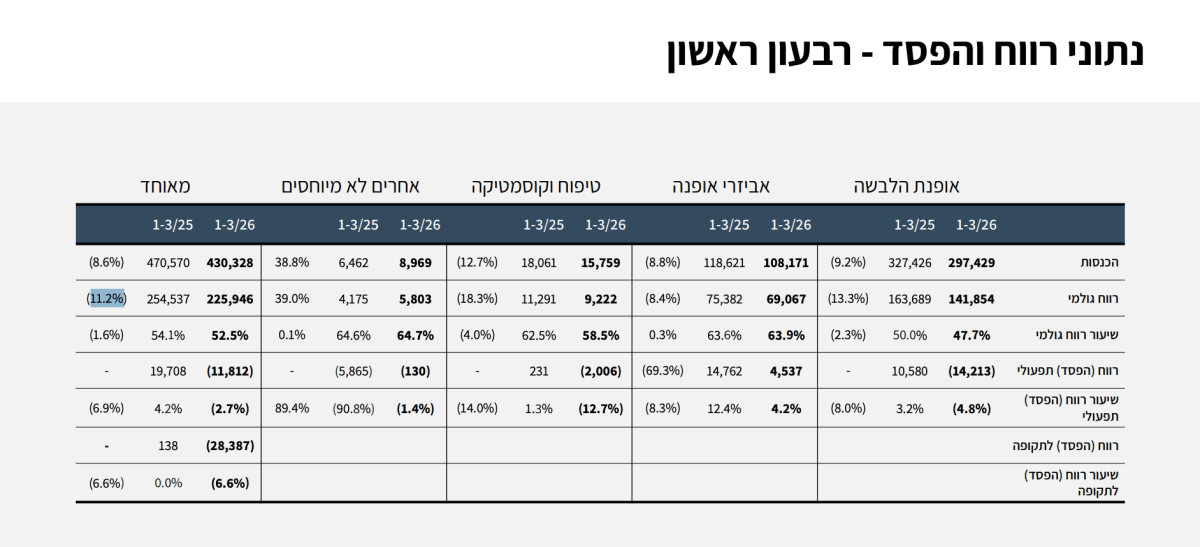
בצד הפיננסי, הכנסות הקבוצה ירדו בכ-8.6% והסתכמו בכ-430 מיליון שקל, לעומת כ-471 מיליון שקל ברבעון המקביל.
הרווח הגולמי ירד בכ-11.2% לכ-225.9 מיליון שקל, תוך שחיקה בשיעור הרווח הגולמי ל-52.5% לעומת כ-54.1% אשתקד.
גם ברמת הרווחיות התפעולית נרשמה הידרדרות חדה.
החברה עברה להפסד תפעולי של כ־11.5 מיליון שקל, לעומת רווח תפעולי של כ-19.7 מיליון שקל ברבעון המקביל.
קסטרו רשמה הפסד נקי של כ-28.4 מיליון שקל, לעומת רווח זניח אשתקד.
הנתון המרכזי בדוחות הוא הירידה החדה במכירות החנויות הזהות.
מכירות החנויות הזהות בקבוצה ירדו בכ-9.1%, כאשר כל מגזרי הפעילות הציגו חולשה.
מגזר הטיפוח והקוסמטיקה בלט במיוחד עם ירידה של כ-20.9%, בעוד מגזר אופנת ההלבשה ירד בכ-8.7% ומגזר אביזרי האופנה ירד בכ-9.4%.
קרדיט: קסטרו
החברה מציינת כי מבצע שאגת הארי והסגירה הזמנית של החנויות בתקופת הלחימה פגעו בתנועת הלקוחות ובמכירות.
בנוסף, מזג האוויר החם מהרגיל לעונה הוביל לפגיעה במכירות קולקציות החורף ולהצטברות מלאים בענף האופנה כולו.
עיקר הפגיעה נרשמה במגזר אופנת ההלבשה, מגזר הליבה של הקבוצה.
המגזר עבר להפסד תפעולי של כ-14.2 מיליון שקל, לעומת רווח של כ-10.6 מיליון שקל אשתקד.
בתוך כך, מותג קסטרו עצמו רשם הפסד תפעולי של כ-15.2 מיליון שקל, בעוד אורבניקה הלבשה עברה אף היא להפסד תפעולי.
גם מגזר אביזרי האופנה הציג חולשה משמעותית.
הרווח התפעולי במגזר ירד בכ-69% לכ-4.5 מיליון שקל בלבד, כאשר קרולינה למקה וטופ טן הציגו שחיקה חדה ברווחיות.
בנוסף, מגזר הטיפוח והקוסמטיקה עבר להפסד תפעולי של כ-2 מיליון שקל, לעומת רווח אשתקד, בעיקר בעקבות חולשה ברשתות איב רושה וקיקו.
גם ברמת התזרים נרשמה חולשה.
תזרים המזומנים מפעילות שוטפת היה שלילי והסתכם בכ-17.2 מיליון שקל ברבעון, לעומת תזרים חיובי אשתקד.
עם זאת, החברה עדיין מציגה מאזן חזק יחסית.
לקבוצה עודף מזומנים על החוב של כ-289 מיליון שקל, ההון העצמי הסתכם בכ-968 מיליון שקל ויחס ההון למאזן עמד על כ-35.3%.
למרות החולשה בתוצאות, קסטרו ממשיכה להשקיע במנועי הצמיחה ארוכי הטווח שלה.
החברה מרחיבה את שטחי המסחר, ממשיכה להשקיע בדיגיטל ובאונליין, ומקדמת את מרלו״ג אורבניקה החדש, תשתית לוגיסטית שאמורה לשפר את ניהול המלאי, היעילות וזמינות הסחורה.
בנוסף, ההנהלה מציינת כי לאחר סיום מבצע שאגת הארי נרשמה האצה במכירות ובחזרה לפעילות שוטפת איתות לכך שהחולשה ברבעון עשויה להיות זמנית בחלקה.
בסיכום, קסטרו-הודיס מציגה רבעון חלש במיוחד שממחיש את הרגישות הגבוהה של ענף האופנה לשינויים בצריכה, מזג אוויר ומצב ביטחוני.
המעבר להפסד, הירידה החדה במכירות החנויות הזהות והשחיקה ברווחיות בכל מגזרי הפעילות מצביעים על לחץ משמעותי בענף.
עם זאת, המאזן החזק, עודף המזומנים והמשך ההשקעות בתשתיות ובמותגים, מעניקים לחברה גמישות להתמודד עם התקופה המאתגרת, בתקווה לשיפור בפעילות בהמשך השנה.
הולמס פלייס
הולמס פלייס פתחה את 2026 עם המשך צמיחה במספר המנויים, שיפור ברווחיות והתרחבות מואצת של רשת אייקון, למרות הפגיעה הזמנית ממבצע שאגת הארי.
הדוחות ממחישים כיצד החברה מצליחה להמשיך לצמוח גם בתקופה ביטחונית מורכבת, תוך מעבר הדרגתי למודל רווחי ויציב יותר המבוסס על מנויים חוזרים והתרחבות בפורמט ה־Low Cost.
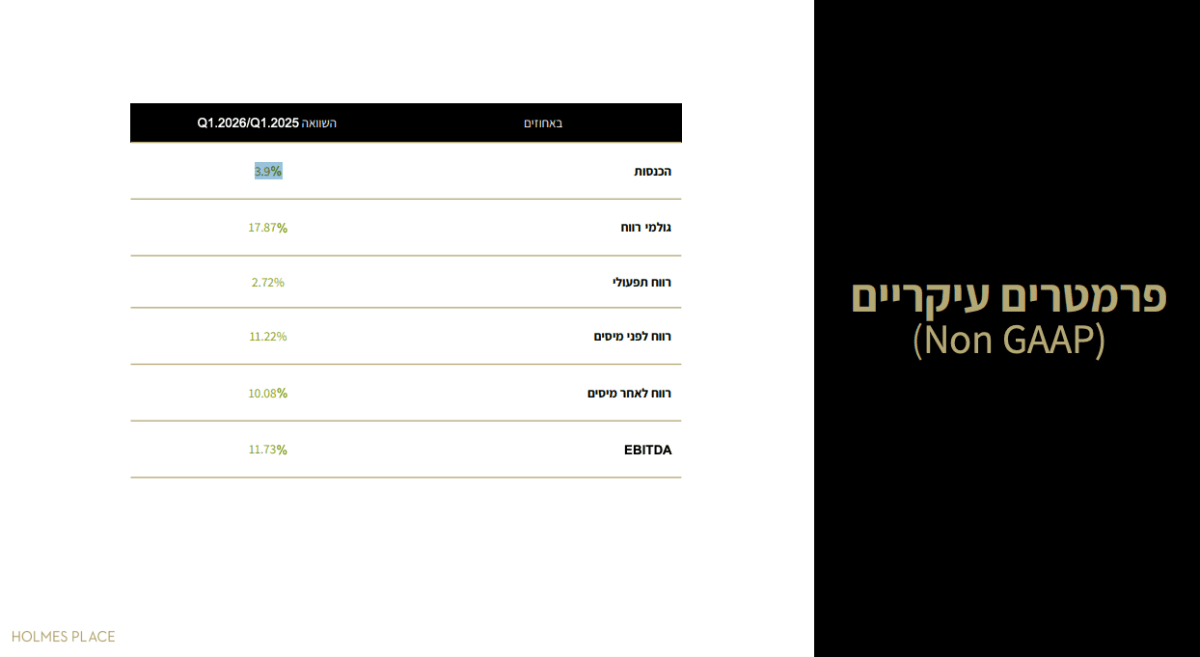
בצד הפיננסי, הכנסות החברה עלו בכ-3.9% והסתכמו בכ-148.6 מיליון שקל.
הרווח הגולמי זינק בכ-19.5% לכ-41.7 מיליון שקל, בעוד שיעור הרווח הגולמי השתפר ל-28.1% לעומת כ-24.4% אשתקד.
בנוסף, ה-EBITDA עלה בכ-9.7% לכ-61.9 מיליון שקל, והרווח הנקי זינק בכ-33.9% לכ-10.7 מיליון שקל.
קרדיט: הולמס פלייס
הנתון המרכזי בדוחות הוא המשך הצמיחה החדה במספר המנויים.
מספר המנויים בסוף התקופה עלה לשיא של כ-219 אלף מנויים, לעומת כ-199 אלף בלבד ברבעון המקביל עלייה של כמעט 10%.
גם מספר המנויים הממוצע ברבעון עלה לכ-216 אלף מנויים, כאשר רשת אייקון ממשיכה להיות מנוע הצמיחה המרכזי של הקבוצה.
מגזר אייקון המשיך להציג מומנטום חזק במיוחד.
הכנסות המגזר זינקו בכ-21.2% לכ-48.2 מיליון שקל, בעוד ה־EBITDA עלה בכ-28.6% לכ-15.9 מיליון שקל.
בנוסף, מספר המנויים הממוצע במגזר עלה לכ-97.7 אלף, זינוק משמעותי לעומת כ-81.4 אלף אשתקד.
הנתונים ממחישים את המשך המעבר של שוק חדרי הכושר בישראל למודל ה-Low Cost, שבו אייקון מצליחה לצמוח בקצב מהיר יותר מהפעילות המסורתית של הולמס פלייס.
לעומת זאת, מגזר הולמס פלייס המסורתי הציג יציבות יחסית בלבד.
הכנסות המגזר ירדו קלות בכ-0.5% לכ-104.6 מיליון שקל, אך ה־EBITDA דווקא עלה בכ-14.6% לכ-27.2 מיליון שקל, בעיקר בזכות התייעלות ושיפור ברווחיות הגולמית.
גם מבצע שאגת הארי השפיע באופן מורגש על התוצאות.
החברה מציינת כי המועדונים נסגרו לחלוטין למשך 5 ימים ולאחר מכן פעלו תחת מגבלות תפוסה של פיקוד העורף.
בנוסף, נפגעו מכירות מנויים חדשים, חידושי מנויים, אימונים אישיים ופעילות הבריכות, מה שהכביד על קצב הצמיחה ברבעון.
עם זאת, הנהלת החברה מדגישה כי אינה צופה השפעה מהותית להמשך השנה, כל עוד לא יהיו סגירות נוספות של המועדונים.
אחד הנושאים הבולטים בדוחות הוא קצב ההתרחבות האגרסיבי.
במהלך הרבעון נפתחו מועדוני אייקון חדשים ברמת השרון ובזכרון יעקב, לצד מועדון פילאטיס בראש העין.
בנוסף, לאחר תאריך המאזן נפתחו מועדונים נוספים בנתניה ובכפר יונה, והחברה מקדמת שורת מועדונים חדשים בבאר יעקב, נהריה, אור יהודה, חריש ובאר שבע.
גם ברמת המימון נרשם שיפור משמעותי.
הוצאות המימון ללא IFRS16 ירדו בכ-38% לכ-1.46 מיליון שקל בלבד, בעיקר בעקבות ירידה במצבת ההלוואות של החברה.
בנוסף, החברה ממשיכה במדיניות חלוקת דיבידנד אגרסיבית יחסית.
מאז 2023 חילקה הולמס פלייס כ-159 מיליון שקל דיבידנדים, כאשר לאחר החלוקה הקרובה תשואת הדיבידנד השנתית צפויה לעמוד על כ-7.5%.
בסיכום, הולמס פלייס מציגה רבעון חזק שממחיש את השינוי האסטרטגי שהיא עוברת.
החברה מצליחה להמשיך לצמוח במספר המנויים, לשפר רווחיות ולהתרחב במהירות, בעיקר דרך רשת אייקון, שהופכת בהדרגה למנוע הצמיחה המרכזי של הקבוצה.
למרות הפגיעה הזמנית מהמצב הביטחוני, הדוחות מצביעים על כך ששוק הכושר בישראל ממשיך להתרחב, כאשר הולמס פלייס נהנית ממעמד חזק הן בשוק הפרימיום והן בשוק ה-Low Cost.
נכון לרגע זה, המניה עלתה ב-1.1%.
קבוצת תיגבור
קבוצת תיגבור פתחה את 2026 עם המשך צמיחה בפעילות הליבה של תחום כוח האדם והסיעוד, אך השפעות מבצע שאגת הארי והגיוס הנרחב למילואים פגעו במגזר האבטחה והכבידו על קצב הצמיחה והרווחיות הכוללת של הקבוצה.
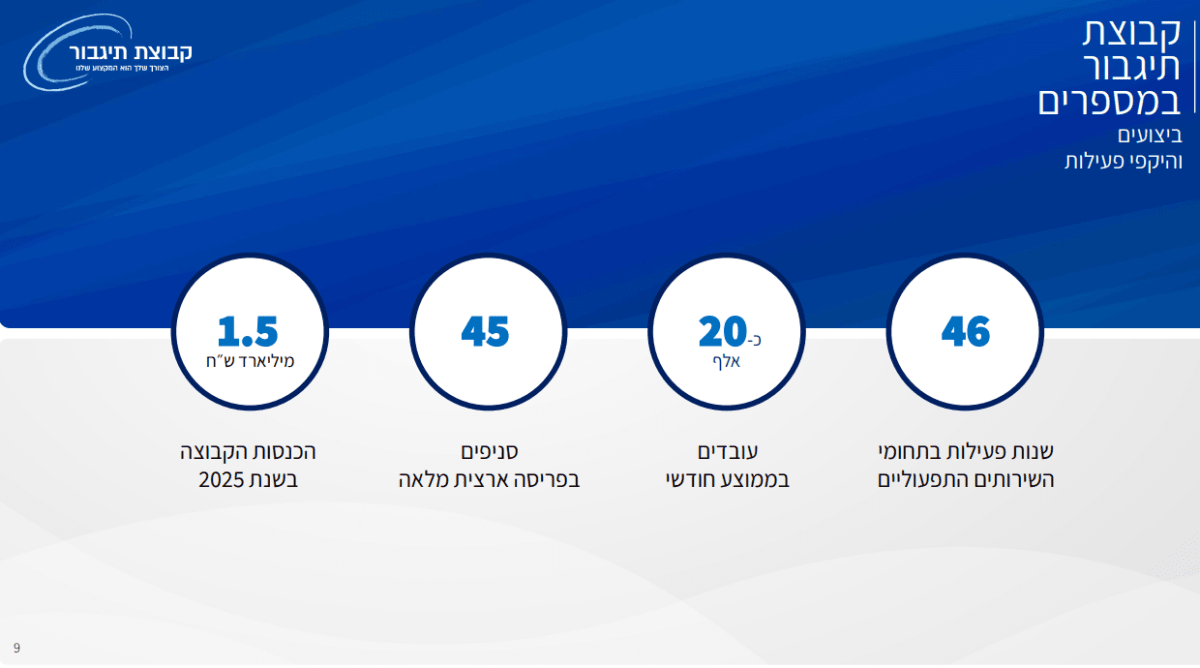
בצד החיובי, הכנסות הקבוצה ברבעון הראשון הסתכמו בכ-359 מיליון שקל, עלייה מתונה לעומת התקופה המקבילה, בעוד ה-EBITDA הסתכם בכ-18.2 מיליון שקל והרווח התפעולי עמד על כ-12.5 מיליון שקל. הרווח הנקי הסתכם בכ-9.4 מיליון שקל, והחברה המשיכה להציג מאזן יציב עם הון עצמי של כ-212 מיליון שקל, לצד יתרות מזומנים ונכסים פיננסיים של כ-100 מיליון שקל.
עם זאת, הדוחות מצביעים על פער משמעותי בין מגזרי הפעילות השונים.
מנוע הצמיחה המרכזי של הקבוצה ממשיך להיות מגזר כוח האדם והסיעוד, שהציג צמיחה של כ-5.9% בהכנסות לכ-252.2 מיליון שקל, לצד עלייה של כ-17% ברווח התפעולי לכ-12.2 מיליון שקל.
שיעור הרווחיות במגזר אף השתפר לכ-4.8%, מה שמעיד על המשך התחזקות פעילות הסיעוד והתרחבות הביקוש לשירותים בתחום.
קרדיט: קבוצת תיגבור
מנגד, מגזר האבטחה והשמירה הציג חולשה משמעותית בעקבות המלחמה והמחסור בכוח אדם.
הכנסות המגזר ירדו בכ-14% לכ-90.6 מיליון שקל, בעוד הרווח התפעולי כמעט ונמחק והסתכם בכ-0.1 מיליון שקל בלבד, לעומת כ-3.3 מיליון שקל ברבעון המקביל.
בחברה מציינים כי גיוס של מאות עובדים למילואים והפסקת פעילות של מוסדות ואתרי תעסוקה פגעו משמעותית בפעילות המגזר במהלך הרבעון.
גם מגזר הנגישות המשיך להציג תנודתיות, אך עבר לרווח תפעולי של כ-0.3 מיליון שקל לאחר הפסד ברבעון המקביל, בעוד מגזר הנדל"ן המשיך להציג יציבות עם תפוסה מלאה ו-NOI שנתי של כ-2.8 מיליון שקל.
לצד זאת, החברה ממשיכה להרחיב את פעילותה באמצעות זכייה במכרזים חדשים בתחומי האבטחה והשירותים התפעוליים, כולל מכרזים של מקורות, ביטוח לאומי, עמידר וועדת הבחירות המרכזית, כאשר עיקר ההשפעה צפויה להגיע ברבעונים הבאים.
בסיכום, קבוצת תיגבור מציגה רבעון שממחיש את החוזקה של תחום הסיעוד והכנסות חוזרות מבוססות חוזים ארוכי טווח, אך גם את הרגישות של תחום האבטחה לאירועים ביטחוניים ומחסור בכוח אדם.
למרות הפגיעה הזמנית ברווחיות, החברה ממשיכה להציג איתנות פיננסית, צמיחה בפעילות הליבה וצבר מכרזים חדש שעשוי לתמוך בשיפור התוצאות בהמשך השנה.
נכון לרגע זה, המניה הגיבה בעליה של 0.09%.