מס 8200
26.5.2026

בקצרה
- רשות המסים מגבשת הצעת חוק חדשנית שתחייב בוגרי יחידות עילית טכנולוגיות, כמו 8200, לרשום את הסטארט-אפים שלהם בישראל ולשלם מסים למשך עשור, ללא תלות במקום הקמת החברה או מגורי היזם, מה שעלול לערער את כללי המיסוי הבינלאומיים ולשנות את כללי המשחק של תעשיית ההייטק המקומית.
- המדינה טוענת כי ההכשרה המקצועית והגישה לטכנולוגיות מסווגות בצה"ל, שמומנו מכספי ציבור, מהוות את הבסיס להצלחת יזמי הייטק, כפי שמעידים נתונים המראים שכמעט 99% מחברות הסייבר המצליחות בישראל הוקמו על ידי בוגרי יחידות אלו, ולכן היא רואה במיסוי החזר השקעה לגיטימי על הידע שהוענק.
- חברות ענק כמו Wiz (23 מיליארד דולר), Snyk (7.4 מיליארד דולר) ו-Axonius (2.6 מיליארד דולר), שהוקמו על ידי בוגרי יחידות 8200 ו-81, מדגימות את הקשר הישיר בין שירות צבאי ביחידות עילית לבין יצירת ערך כלכלי אדיר, דבר המחזק את עמדת המדינה כי ההצלחות הללו נשענות על הכשרה יקרה שמומנה ציבורית.
- למרות שרוב המיזמים של בוגרי 8200 מתחילים בישראל, כ-40% עד 50% מהסטארט-אפים עוברים להתאגד בחו"ל בשלבי צמיחה, בעיקר בארה"ב, משיקולי מס, גישה להון סיכון אמריקאי וקרבה לשוק הלקוחות, מה שמעיד על אתגר פוטנציאלי לשמר את בסיס המס בישראל למרות מקור הידע הראשוני.
דרמה חסרת תקדים מטלטלת את ענף ההייטק ומסמנת מסלול התנגשות ישיר בין מדינת ישראל לבין מנוע הצמיחה הכלכלי החזק ביותר שלה.
רשות המסים מגבשת בימים אלו הצעת חוק מהפכנית ונועזת במיוחד, שמטרתה לכבול את בוגרי יחידות העילית הצבאיות כמו 8200, למערכת המס הישראלית למשך עשור שלם.
המהלך המתוכנן מבקש לקבוע תקדים עולמי, כל בוגר יחידה טכנולוגית שיקים סטארט-אפ, יחויב לרשום אותו בישראל ולשלם כאן מסים במשך עשר שנים, ללא שום תלות במקום שבו החברה הוקמה בפועל או במקום מגוריו של היזם.
הצעד הזה מערער על כללי המיסוי הבינלאומיים המקובלים, מציב סימן שאלה ענק מעל עתיד תעשיית הסייבר המקומית ומחולל סערה משפטית וכלכלית חסרת תקדים שעשויה לשנות לחלוטין את חוקי המשחק של ה"סטארט-אפ ניישן".
הרציונל מאחורי דרישת המדינה
הטיעון המרכזי של רשות המסים נשען על תפיסת צה"ל לא רק כצבא הגנה, אלא כבית גידול טכנולוגי וחממת הסייבר המובילה בעולם.
על פי רציונל זה, ההכשרה המקצועית המטורפת, הגישה לטכנולוגיות המסווגות והניסיון המבצעי היקר שצוברים הבוגרים ביחידות העילית, הם המנוע המרכזי שהופך אותם לימים ליזמים של חברות שוות מיליארדים.
המדינה, למעשה, טוענת כי היא זו שמימנה מכספי הציבור את חממת המחקר והפיתוח הראשונה והחשובה ביותר של אותם סטארט-אפים.
מכיוון שהנכס היקר ביותר של החברות הללו הוא הידע שנרכש כולו תחת חסותה ובמשאביה, רשות המסים רואה בכך זכות קניינית מוסרית וכלכלית לקבל נתח מההצלחה הפנומנלית הזו.
מבחינת המדינה, מיסוי היזמים למשך עשור הוא לא עונש, אלא פשוט החזר השקעה לגיטימי על קפיצת המדרגה המקצועית שהיא העניקה להם על מגש של כסף.
קרדיט: רשות המסים
הטבלה שמוכיחה את טיעון המדינה
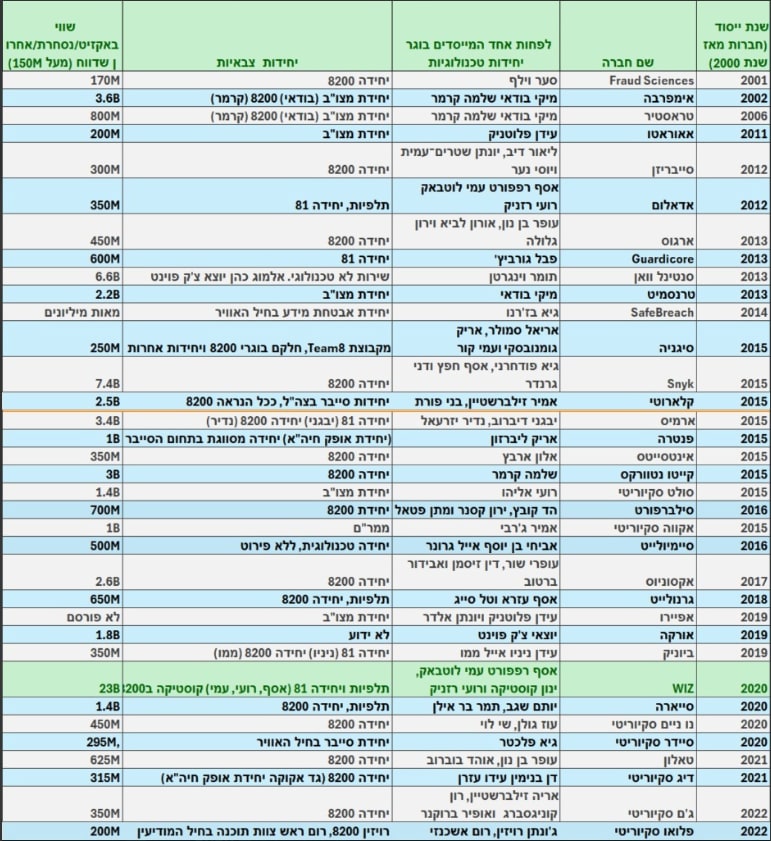
הנתונים חושפים בצורה חד-משמעית מדוע סימנה רשות המסים דווקא את קבוצת האוכלוסייה הזו, ומציגים קשר מובהק בין שירות ביחידות העילית לבין יצירת ערך של מיליארדי דולרים.
הטבלה מרכזת עשרות חברות הייטק וסייבר ישראליות מצליחות שנוסדו מאז שנת 2000.
הנתונים מראים כי כמעט 99% מחברות הסייבר המצליחות ביותר בישראל הוקמו על ידי בוגרי יחידות אלו, נתון שמבחינת המדינה מהווה הוכחה עובדתית חותכת לכך שהבסיס להצלחה הכלכלית הפנומנלית הזו הוא הידע המקצועי שנרכש בשירות הצבאי.
רשימת חברות הענק שצמחו מתוך היחידות הללו מדברת בעד עצמה ומציגה שווי שוק דמיוני.
בראש הרשימה ניצבת חברת Wiz (שנוסדה ב-2020) עם שווי בלתי נתפס של כ-23 מיליארד דולר, שהוקמה על ידי יוצאי תלפיות ויחידה 81.
לצדה בולטות חברות כמו Snyk המוערכת ב-7.4 מיליארד דולר ו-Axonius בשווי 2.6 מיליארד דולר (שתיהן של יוצאי 8200), וכן חברת Armis ששוויה 3.4 מיליארד דולר (יוצאי 81 ו-8200).
אליהן מצטרפות אימפריות ותיקות כמו Imperva ו-Trusteer של יוצאי מצו"ב ו-8200, ולצידן חברות ענק מובילות בהן Claroty ,Cato Networks ,Transmit ו-Aqua Security.
הריכוז הקיצוני הזה של מיליארדי דולרים בידיהם של בוגרי אותן יחידות בדיוק מחזק את עמדת המדינה, ההצלחות הכלכליות הללו לא נולדו בחלל ריק, אלא נשענות באופן ישיר על ההכשרה היקרה שמומנה מכספי הציבור.
הנתונים עד שנת 2022.
קרדיט: הגורו בטוויטר.
איפה באמת מוקמים המיזמים של בוגרי 8200?
השאלה היכן מקימים בוגרי 8200 את החברות שלהם חושפת את אחת המגמות המרתקות בהייטק המקומי, בעוד שרובם המוחלט של המיזמים (כ-70% עד 80% לפי הערכות כלליות) מתחילים את דרכם ממש כאן בישראל, עם מרכז מחקר ופיתוח, צוות ראשוני וגיוס הון ראשוני, התמונה משתנה דרמטית בשלבי הצמיחה. בדומה למתרחש בכלל תעשיית ההייטק הישראלית, שבה קרוב ל-40% עד50% מהסטארט אפים החדשים בוחרים להתאגד בחו"ל, גם יזמי 8200 מעבירים חלק גדול מהחברות או מקימים מטה בארה"ב כבר בשלבים מוקדמים.
המעבר הזה נובע בעיקר משיקולי מס, גישה נוחה יותר להון סיכון אמריקאי, קרבה לשוק הלקוחות הגדול בעולם ורגולציה גמישה יותר. למרות שאלפי בוגרים מהגרים לארה"ב (למעלה מ-900 בוגרי היחידה זוהו כעובדים בענקיות הטק האמריקאיות), היזמות הסדרתית שומרת על בסיס ישראלי איתן.
עדות לכך היא העובדה שאפילו סיפורי ההצלחה והאקזיטים המהדהדים ביותר כמו Wiz, Check Point, Palo Alto Networks ו-CyberArk, נוסדו וצמחו בישראל, גם אם בסופו של דבר הם פועלים תחת ישות משפטית ופיננסית מעבר לים.
חוק התושבות של חברה
על פי סעיף 1 לפקודת מס הכנסה, חברה תיחשב לתושבת ישראל לצורכי מס אם היא עומדת באחד משני מבחנים הללו, הראשון הוא מבחן ההתאגדות, הקובע כי כל חברה שנרשמה והתאגדה רשמית בישראל היא תושבת מס מקומית באופן אוטומטי.
המבחן השני הוא מבחן השליטה והניהול, הקובע כי גם אם החברה התאגדה משפטית במדינה זרה, היא עדיין תיחשב לתושבת ישראל לצורכי מס אם קבלת ההחלטות האסטרטגיות, הניהול המהותי והשליטה בעסקיה מבוצעים בפועל מישראל (למשל, על ידי מנהלים או מייסדים השוהים בארץ).
חברה לא תיחשב לתושבת ישראל לצורכי מס רק כאשר מתקיימים שני התנאים הללו, היא התאגדה כישות משפטית מחוץ לישראל, ובנוסף, הוכח באופן מהותי שמרכז הכובד של הניהול, ישיבות הדירקטוריון והשליטה המעשית בעסקיה מופעלים לחלוטין מחוץ לגבולות המדינה.
חוק חוקתי או שערורייה כלכלית? הביקורת החריפה ואפקט הבומרנג
למרות הנתונים המרשימים המצביעים על הזיקה בין השירות הצבאי להצלחה העסקית, היוזמה של רשות המיסים נתקלת בחומה בצורה של התנגדות מצד משפטנים, מומחי מס ובכירי ענף ההייטק, המגדירים את ההצעה כ"דרקונית ולא חוקתית".
המבקרים מזהירים כי חקיקה כזו פוגעת אנושות בזכויות יסוד דמוקרטיות כמו חופש העיסוק, הזכות לקניין וחופש התנועה, ובפרט בזכותו הבסיסית של אדם להגר ולנתק את תושבותו.
מעבר לפן המוסרי והחוקתי, קיים קושי פרקטי עצום באכיפה בינלאומית של חוקי מס ישראליים על חברות זרות הרשומות בחו"ל או על יזמים שאינם תושבי המדינה.
להערכת המומחים, כדי לעקוף את המכשול המבצעי הזה, רשות המסים תנסה לפעול בדרך של סירוב גורף להכיר ב"ניתוק תושבות" של אותם בוגרים למשך עשור, צעד שיאפשר לה להמשיך ולדרוש מהם מס הכנסה אישי וביטוח לאומי על שכרם, רווחיהם ואחזקותיהם מעבר לים.
במישור הכלכלי, מזהירים הגורמים בתעשייה מפני אפקט בומרנג הרסני שעלול לייצר תוצאה הפוכה לחלוטין מכוונת המחוקק.
החשש הגדול הוא שיזמים פוטנציאליים יבחרו מראש שלא לשרת ביחידות הטכנולוגיות המובחרות רק כדי שלא להשתעבד לרשות המסים בעתיד, או לחלופין יבחרו לעזוב את המדינה ולבצע רילוקיישן מיד עם שחרורם מצה"ל, עוד לפני שבכלל הקימו את החברה הראשונה שלהם.
מהלך כפוי כזה עלול להצית גל חסר תקדים של בריחת מוחות והברחת הון יזמי מישראל, ובמקום להעשיר את קופת המדינה, הוא עלול לגרום לחברות הבאות של בוגרי 8200 ו-81 לצמוח ולשלם מסים מלכתחילה בעמק הסיליקון או באירופה, ללא שום זיקה או תרומה לכלכלה הישראלית.
בין החזר השקעה לגול עצמי
בשורה התחתונה, הצעת החוק של רשות המסים מציפה את אחד הקונפליקטים המורכבים והרגישים ביותר בכלכלה הישראלית.
מתח מובנה בין רצונה הלגיטימי של המדינה לקצור את פירות ההשקעה הציבורית האדירה בחממות הטכנולוגיה הצבאיות, לבין הצורך הקריטי לשמור על חופש הפעולה והתמרון של היזמים בשוק הגלובלי.
בעוד שהנתונים בשטח מוכיחים באופן חד-משמעי כי יחידות העילית הן כור המחצבה של אימפריות הסייבר, ניסיון כפוי לכבול את הבוגרים בשלשלאות מס למשך עשור עלול להתברר כגול עצמי מהדהד.
במקום להעשיר את קופת המדינה, המהלך הדרקוני עלול לחנוק את אוויר הפסגות ולהבריח את דור המייסדים הבא עוד לפני שכתבו את שורת הקוד הראשונה שלהם.
בסופו של דבר, עתידו של ההייטק הישראלי לא יישמר באמצעות אכיפה חוקתית נוקשה וסירוב לניתוק תושבות, אלא ביצירת סביבה עסקית תחרותית ומזמינה שתגרום ליזמים הטובים ביותר בעולם לרצות להישאר, לצמוח ולשלם מיסים בישראל מתוך בחירה ואינטרס משותף, ולא מתוך כפייה.