סיכומי דוחות 26/05
26.5.2026

בקצרה
- אלביט מערכות פתחה את השנה עם רבעון חזק במיוחד, כאשר הכנסותיה זינקו בכ-15.5% לכ-2.19 מיליארד דולר והרווח הנקי עלה בכ-50% לכ-160.8 מיליון דולר, מה שמעיד על ביצועים תפעוליים משופרים ויכולת מינוף גבוהה בתקופה של ביקושים גלובליים מוגברים למערכות ביטחוניות.
- צבר ההזמנות של אלביט מערכות חצה לראשונה את רף ה-30 מיליארד דולר, כאשר כ-71% ממנו מגיע מחוץ לישראל וכ-49% צפוי להתבצע עד 2027, נתון המבטיח לחברה נראות הכנסות ותזרים מזומנים גבוהה ויציבה לשנים הקרובות ומחזק את מעמדה בשוק הביטחוני העולמי.
- מגזר היבשה באלביט מערכות הוביל את הצמיחה עם עלייה של כ-27% בהכנסות, בעיקר בזכות מכירות תחמושת וחימושים לישראל ולאירופה, בעוד הוצאות המחקר והפיתוח גדלו בכ-32% לכ-150.4 מיליון דולר, מה שמשקף השקעה אגרסיבית בפיתוח טכנולוגיות חדשניות כדי לעמוד בביקוש הגובר.
- קיסטון אינפרא רשמה ירידה בהכנסות של כ-20% לכ-67.5 מיליון שקל וצמצום של כ-35% ברווח הנקי לכ-32.3 מיליון שקל ברבעון הראשון, אך היא ממשיכה לקדם מהלכי השבחה וייזום משמעותיים כמו הקמת דאטה סנטרים והרחבת פעילות התשתיות, מה שמצביע על אסטרטגיה ארוכת טווח של מעבר מחברת החזקות פסיבית לחברת תשתיות יוזמת.
השבוע הנוכחי נפתח עם מבול דיווחים, מקבוצת גאון ומיטב טרייד, ועד ביג, טופגאם, ורידיס וטי.אס.ג׳י.
רגע לפני שהעונה מגיעה לקו הסיום, בואו נראה מי החברות שדיווחו ממש היום ואיך הן מסכמות את הרבעון.
אלביט מערכות
אלביט מערכות פתחה את השנה עם אחד הרבעונים החזקים בתולדותיה, לצד זכייה בחוזה ענק של כ-1.4 מיליארד דולר באירופה, תוך המשך האצה בביקושים למערכות ביטחוניות על רקע ההתחמשות הגלובלית והמלחמות במזרח התיכון.
החברה ממשיכה ליהנות מהביקושים החריגים מצד ישראל, אירופה וארה״ב, כאשר צבר ההזמנות חצה לראשונה את רף ה-30 מיליארד דולר ומספק לחברה נראות ארוכת טווח לשנים הקרובות.
בצד החיובי, הכנסות החברה הסתכמו בכ-2.19 מיליארד דולר, עלייה של כ-15.5% לעומת כ-1.9 מיליארד דולר ברבעון המקביל.
הרווח הגולמי עלה בכ-21.5% לכ-552 מיליון דולר, תוך שיפור בשיעור הרווחיות הגולמית ל־25.2%.
הרווח התפעולי זינק בכ-37% לכ-205 מיליון דולר, בעוד הרווח הנקי המיוחס לבעלי המניות הסתכם בכ-160.8 מיליון דולר, עלייה של כ-50% לעומת התקופה המקבילה.
שיעור הרווח התפעולי חצה לראשונה את רף ה־10%, נתון שמעיד על מינוף תפעולי חזק לצד שיפור בתמהיל הפעילות.
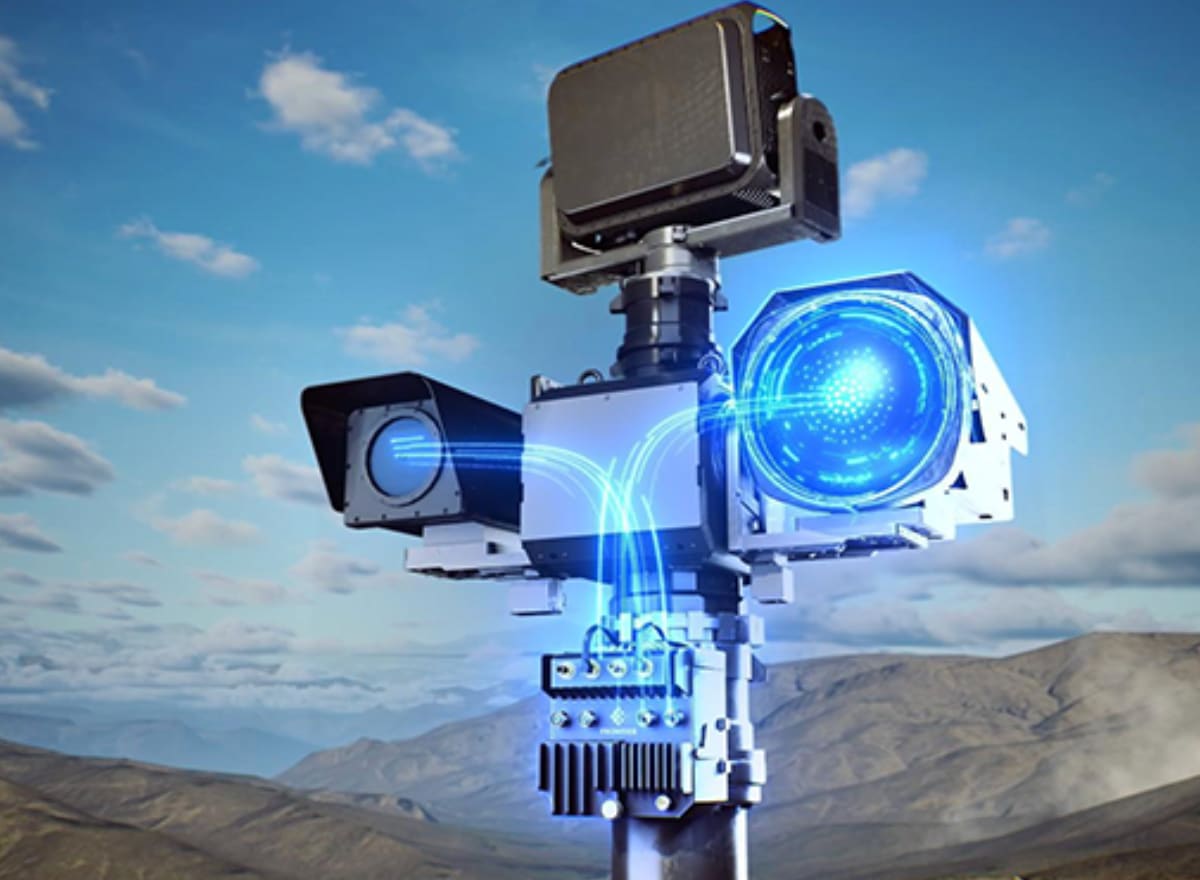
הנתון המרכזי בדוחות הוא צבר ההזמנות האדיר של החברה, שהגיע לשיא של כ-30.2 מיליארד דולר, כאשר כ-71% ממנו מגיע מחוץ לישראל.
בנוסף, כ-49% מהצבר צפוי להתבצע כבר במהלך 2026-2027, נתון שמספק לאלביט נראות גבוהה מאוד להכנסות ולתזרים בשנים הקרובות.
קרדיט: אלביט מערכות
מנוע הצמיחה המרכזי של החברה ברבעון היה מגזר היבשה, שבו ההכנסות זינקו בכ-27%, בעיקר בעקבות עלייה במכירות תחמושת וחימושים לישראל ולאירופה.
גם תחומי ה־ISTAR והלוחמה האלקטרונית הציגו צמיחה של כ-17%, לצד האצה בפעילות מערכות השליטה, הקשר והסייבר באירופה.
בפילוח הגיאוגרפי ניתן לראות את השינוי במפת הביקושים העולמית:
הכנסות החברה מישראל זינקו לכ-818 מיליון דולר והיוו כ-37% מסך ההכנסות, לעומת כ-32% בלבד בשנה שעברה.
אירופה המשיכה להיות מנוע צמיחה משמעותי עם הכנסות של מעל חצי מיליארד דולר, על רקע התחמשות מואצת של מדינות היבשת.
במקביל, החברה ממשיכה להגדיל השקעות בתשתיות ייצור, אוטומציה, רובוטיקה ו-AI, במטרה להתמודד עם רמות הביקוש הגבוהות.
הוצאות המחקר והפיתוח עלו בכ-32% לכ-150.4 מיליון דולר, מה שמעיד על המשך השקעה אגרסיבית בפיתוח הדור הבא של מערכות הביטחון של החברה.
גם התזרים המשיך להיות חזק במיוחד.
תזרים המזומנים מפעילות שוטפת הסתכם בכ-281 מיליון דולר, עלייה של מעל 50% לעומת השנה שעברה, בעיקר בזכות העלייה ברווחיות וגידול בהתחייבויות חוזיות.
עם זאת, החברה מדגישה כי סביבת הפעילות עדיין מאתגרת, בין היתר בשל שיבושי שרשרת אספקה, מחסור ברכיבים, עלויות שינוע גבוהות ומגבלות פעילות במדינות מסוימות על רקע הלחימה באזור.
בסיכום, אלביט מערכות ממשיכה לבסס את מעמדה כאחת הנהנות המרכזיות מגל ההתחמשות העולמי.
השילוב בין צבר שיא, שיפור חד ברווחיות, חוזים ענקיים באירופה והאצה בביקושים למערכות יבשה, חימושים ולוחמה אלקטרונית, מציב את החברה בנקודת פתיחה חזקה במיוחד להמשך 2026, כאשר האתגר המרכזי יהיה יכולת הייצור והביצוע מול הביקושים החריגים בשוק הביטחוני העולמי.
המניה עלתה בכ-8.4% עד כה.
קיסטון אינפרא
קיסטון פתחה את 2026 עם ירידה בהכנסות וברווח הנקי, אך במקביל ממשיכה לקדם מהלכי השבחה וייזום משמעותיים, ובראשם הקמת שני דאטה סנטרים על קרקעות אגד נדל״ן והרחבת פעילות התשתיות בישראל ובאירופה.
החברה ממשיכה למצב את עצמה כחברת תשתיות יוזמת ולא רק כקרן החזקה פסיבית, תוך הרחבת פעילות האנרגיה, התחבורה והתקשורת.
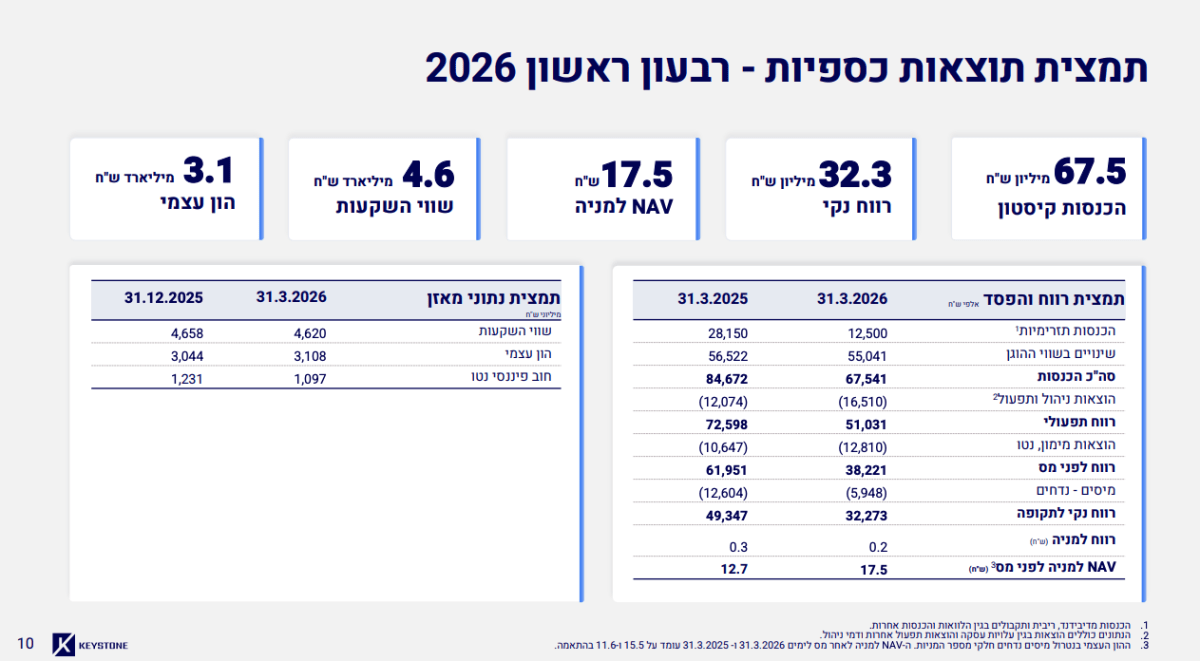
בשורה העליונה, ההכנסות של קיסטון נחלשו בכ-20% והסתכמו בכ-67.5 מיליון שקל, לעומת כ-84.7 מיליון שקל ברבעון המקביל.
בשורה התחתונה, הרווח הנקי הסתכם בכ-32.3 מיליון שקל, ירידה של כ-35% לעומת כ-49.3 מיליון שקל ברבעון הראשון של 2025.
קרדיט: קיסטון אינפרא
גם הרווח התפעולי ירד והסתכם בכ-51 מיליון שקל, לעומת כ-72.6 מיליון שקל ברבעון המקביל, בעיקר בשל ירידה בהכנסות התזרימיות והיחלשות בקצב עליות השווי של הנכסים.
עם זאת, עיקר הסיפור בדוחות אינו התוצאות הרבעוניות אלא המשך אסטרטגיית ההשבחה והייזום של החברה.
קיסטון ממשיכה להרחיב את פעילות הדאטה סנטרים, כאשר החברה מקדמת הקמה של קמפוס דאטה סנטר ראשון בישראל בהיקף של כ-40MW-IT בתוך מתחם תחנת הכוח IPM, לצד ייזום נוסף של מעל 60MW-IT בקרקעות נוספות עד שנת 2030.
המהלך ממחיש את הניסיון של קיסטון לנצל את קרקעות אגד נדל״ן ואת יתרונות תשתיות האנרגיה הקיימות, כדי להיכנס לתחום הצומח של תשתיות AI, ענן ודאטה סנטרים.
החברה מדגישה כי הפרויקט מותאם ללקוחות הייפר־סקייל, חברות ענן וגופים ביטחוניים, תוך דגש על אספקת חשמל יציבה ומבנים ממוגנים תת־קרקעיים.
במקביל, קיסטון ממשיכה ליהנות מהשבחת נכסי הליבה שלה.
ברבעון הושלמה הכנסת מיטב כשותפה באגד לפי שווי של כ-6 מיליארד שקל, עסקה ששיקפה לקיסטון רווח כולל של כ-385 מיליון שקל מאז רכישת ההחזקה באגד ב-2022.
גם פעילות אגד אירופה ממשיכה להתרחב, עם רכישת חברת התחבורה הליטאית TOKS וזכייה נוספת במכרז תחבורה ציבורית בפולין, תוך המשך גידול בפעילות הקילומטרים באירופה.
בתחום האנרגיה, החברה ממשיכה לקדם פורטפוליו תחנות כוח משמעותי בישראל, עם מעל 2,300MW בפעילות ועוד כ-2,700MW בשלבי פיתוח והקמה, כולל חגית 2, שורק ועטרות.
מבחינת מאזן, קיסטון ממשיכה להציג מבנה פיננסי יציב יחסית, עם הון עצמי של כ-3.1 מיליארד שקל, שווי נכסים של כ-4.6 מיליארד שקל ויחס LTV (יחס הלוואה לשווי הנכס) של כ-24%.
בנוסף, החברה ממשיכה במדיניות חלוקת הדיבידנד עם 14 רבעונים רצופים של חלוקה עולה.
בסיכום, קיסטון מציגה רבעון חלש יותר ברמת הרווח וההכנסות, אך ממשיכה לבנות את מנועי הצמיחה העתידיים שלה דרך ייזום תשתיות חדשות, דאטה סנטרים, תחנות כוח והתרחבות בינלאומית.
המסר המרכזי מהדוחות הוא שהחברה מנסה לבצע מעבר הדרגתי מחברת החזקות תשתית קלאסית לפלטפורמת ייזום והשבחת נכסים ארוכת טווח, כאשר תחום הדאטה סנטרים עשוי להפוך לאחד ממנועי הצמיחה המשמעותיים ביותר שלה בשנים הקרובות.
המניה ירדה בכ-6.5% עד כה.
ג׳נריישן קפיטל
ג׳נריישן קפיטל פותחת את השנה עם המשך צמיחה בתזרימים, ברווחים ובהיקף הנכסים, אך עיקר הפוקוס של השוק עבר לעסקת הענק לרכישת שיכון ובינוי אנרגיה, מהלך שעשוי לשנות לחלוטין את מעמדה בשוק התשתיות והאנרגיה בישראל.
החברה ממשיכה לבסס את עצמה כפלטפורמת תשתיות רחבה, עם פעילות בתחומי האנרגיה, הסביבה, התחבורה, המים והלוגיסטיקה, תוך מעבר הדרגתי מהחזקות פיננסיות לפעילות ייזום והשבחה אקטיבית.
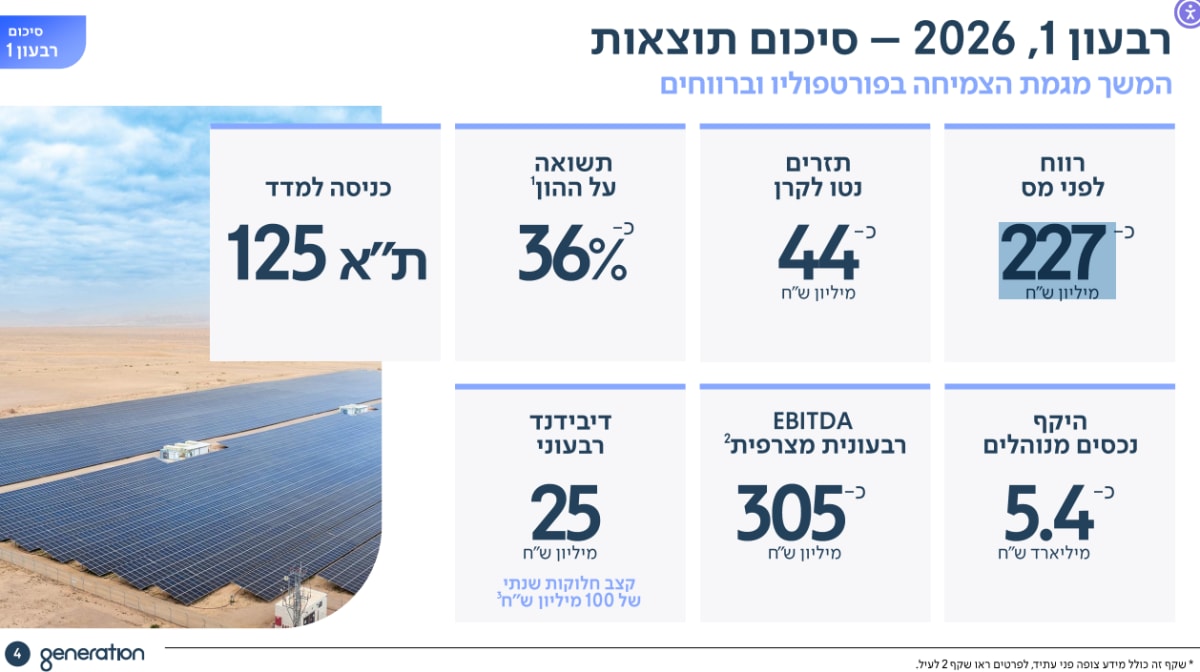
בצד הפיננסי, ג׳נריישן הציגה רווח לפני מס של כ-227 מיליון שקל ברבעון הראשון של 2026, לצד EBITDA רבעוני מצרפי של כ-305 מיליון שקל.
היקף הנכסים המנוהלים של הקרן עלה לכ-5.4 מיליארד שקל, בעוד התזרים נטו לקרן הסתכם בכ-44 מיליון שקל, זינוק של כ-110% לעומת הרבעון המקביל.
קרדיט: ג׳נריישן קפיטל
בנוסף, החברה ממשיכה במדיניות חלוקת הדיבידנדים, עם דיבידנד רבעוני של כ-25 מיליון שקל וקצב חלוקה שנתי של כ-100 מיליון שקל.
עם זאת, הסיפור המרכזי בדוחות הוא ללא ספק עסקת שיכון ובינוי אנרגיה.
ג׳נריישן הודיעה על רכישת מלוא הבעלות בחברת PowerGen באמצעות מיזוג אסטרטגי עם שיכון ובינוי אנרגיה, בעסקה לפי שווי בסיס של כ-4.05 מיליארד שקל, עם תוספת של עד 300 מיליון שקל בתשלומים מותנים.
המהלך צפוי להפוך את PowerGen לאחת מחברות האנרגיה הפרטיות הגדולות בישראל, עם שילוב של תחנות כוח קונבנציונליות, אנרגיות מתחדשות, אגירה, אספקת חשמל ודאטה סנטרים.
החברה מעריכה כי לאחר המיזוג ההון העצמי של PowerGen יעמוד על כ-3.4 מיליארד שקל.
הנתון המשמעותי ביותר הוא פוטנציאל הצמיחה העתידי של מגזר האנרגיה.
החברה המאוחדת צפויה להגיע עד 2029 להכנסות של כ-5.5-5.6 מיליארד שקל, EBITDA של בין 1.75 ל-1.85 מיליארד שקל ו־FFO של בין 1.2 ל-1.3 מיליארד שקל, כמעט פי 3 לעומת PowerGen הנוכחית.
בנוסף, ג׳נריישן מדגישה כי עיקר פוטנציאל הערך עדיין לא מגולם בהערכת השווי הנוכחית.
החברה מצביעה על פייפליין ייזום רחב הכולל תחנות כוח חדשות, פרויקטי אגירה, אנרגיה מתחדשת, Data Centers ופעילות אספקת החשמל של בזק־ג׳ן.
גם מגזר הסביבה ממשיך להציג ביצועים חזקים.
BlueGe רשמה הכנסות של כ-423 מיליון שקל ו־EBITDA של כ-78 מיליון שקל ברבעון, תוך המשך פיתוח זרוע הפסולת והתקדמות בפרויקט WTE נאות חובב.
בנוסף, החברה חתמה על הסכם פיצוי מול המדינה בפרויקט סמארט וויסט, עם פיצוי פוטנציאלי של עד כ-247 מיליון שקל בעקבות עיכובי מלחמה.
במגזר התחבורה, בון תור ומטרופולין המשיכו להציג רווחיות יציבה למרות השפעות מבצע שאגת הארי.
החברה מציינת כי הירידה בפעילות במרץ קוזזה באמצעות צעדי התייעלות ותוצאות חזקות בינואר-פברואר, תוך שמירה על EBITDA ו־FFO יציבים יחסית.
במקביל, ג׳נריישן ממשיכה להציג עליית ערך משמעותית בפורטפוליו ההשקעות שלה.
החברה מעריכה כי שווי הפורטפוליו עשוי לצמוח מכ-5.4 מיליארד שקל כיום לבין 12 ל-15 מיליארד שקל עד 2030, בעיקר בזכות השלמת פרויקטים, מיזוגים, זכיות במכרזים והתרחבות לתחומי תשתית חדשים.
בסיכום, ג׳נריישן קפיטל מציגה רבעון חזק עם המשך צמיחה בתזרימים וברווחיות, אך הדוחות האלו מסמנים בעיקר את תחילתו של שינוי אסטרטגי עמוק.
עסקת שיכון ובינוי אנרגיה עשויה להפוך את החברה משחקן השקעות תשתית לפלטפורמת אנרגיה ותשתיות מהגדולות בישראל, עם חשיפה משמעותית לחשמל, אגירה, דאטה סנטרים ואספקת אנרגיה, תחומים שנמצאים בלב גל ההשקעות הבא במשק הישראלי.
המניה עלתה עד כה בכ-6.5%.
מנועי בית שמש
מנועי בית שמש הציגה רבעון שיא, תוך המשך האצה בביקושים למנועי סילון וחלקי תעופה, לצד שיפור חד ברווחיות ובתזרים.
החברה ממשיכה ליהנות מהמחסור העולמי ביכולות ייצור בתחום מנועי התעופה ומהעלייה בהיקפי הפעילות בתעשיית התעופה האזרחית והביטחונית, כאשר גם תיסוף חד של השקל לא הצליח לפגוע במומנטום העסקי שלה.
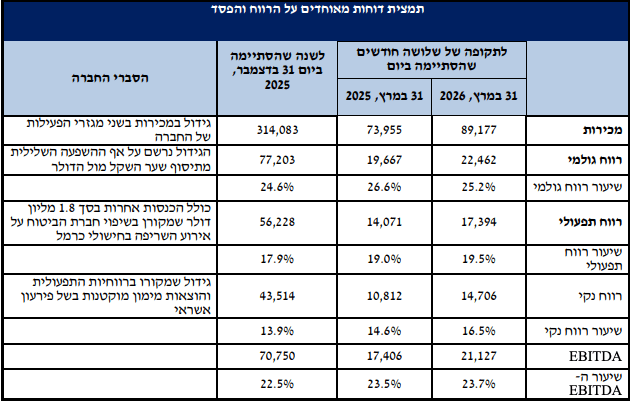
בצד החיובי, הכנסות החברה הסתכמו בכ-89.2 מיליון דולר, עלייה של כ-20.6% לעומת כ-74 מיליון דולר ברבעון המקביל.
הרווח הגולמי עלה בכ-14% לכ-22.5 מיליון דולר, בעוד ה־EBITDA צמח בכ-21.4% לשיא של כ-21.1 מיליון דולר.
בשורה התחתונה, הרווח הנקי זינק בכ-36% לכ-14.7 מיליון דולר, כאשר שיעור הרווח הנקי טיפס ל־16.5% לעומת כ-14.6% בלבד בשנה שעברה.
קרדיט: מנועי בית שמש
הנתון המרכזי בדוחות הוא המשך ההתרחבות ארוכת הטווח של החברה.
היקף ההזמנות הצפויות עלה לכ-3.3 מיליארד דולר, כאשר ההזמנות נפרסות על פני תקופה של עד כ-16 שנה, נתון שמעניק לחברה נראות עסקית חריגה לטווח ארוך.
בנוסף, לאחר תאריך המאזן החברה דיווחה על הזמנה נוספת של כ-148 מיליון דולר בתחום מנועי הסילון, כך שסך ההתקשרויות המצטברות עם אותו לקוח הגיע לכ-402 מיליון דולר עד שנת 2030.
עם זאת, אחד הנושאים המרכזיים בדוחות הוא ההשפעה החריפה של תיסוף השקל.
החברה מציינת כי התחזקות השקל מול הדולר בכ-14% פגעה ברווח התפעולי בכ-5.5 מיליון דולר לעומת הרבעון המקביל.
למרות זאת, מנועי בית שמש הצליחה להציג שיפור חד ברווחיות, בעיקר בזכות התייעלות תפעולית, עדכוני מחירים ללקוחות ושיפור בתמהיל העסקאות.
מגזר החלקים למנועים המשיך להיות מנוע הצמיחה המרכזי של החברה.
המכירות במגזר צמחו לכ-51 מיליון דולר, תוך שיפור משמעותי ברווחיות התפעולית לרמה של כ-29%.
החברה מדגישה כי הביקושים בענף ממשיכים לגדול, לצד מיצוי תהליכי ייצור משופרים והגדלת נתחי שוק מול לקוחות בינלאומיים.
גם מגזר המנועים המשיך להציג צמיחה יציבה, עם מכירות של כ-40.4 מיליון דולר ורווחיות תפעולית של כ-12.5%.
לדברי החברה, השיפור נבע מעסקאות שבוצעו עבור לקוחות בחו״ל ברווחיות גבוהה מהממוצע ההיסטורי של המגזר.
גם ברמת המאזן נרשם שיפור משמעותי.
החברה עברה לעודף מזומנים נטו של כ-7.6 מיליון דולר, לעומת חוב פיננסי נטו של כמעט 79 מיליון דולר ברבעון המקביל אשתקד.
במקביל, ההון העצמי זינק לכ-313 מיליון דולר, והיחס השוטף השתפר ל־2.5.
תזרים המזומנים מפעילות שוטפת הסתכם בכ-22.3 מיליון דולר, לעומת תזרים שלילי בתקופה המקבילה, בעיקר בזכות העלייה החדה ברווחיות ובפעילות העסקית.
בנוסף, החברה ממשיכה להרחיב את פעילותה מול יצרניות מנועים בינלאומיות.
ברבעון נחתם הסכם הרחבה מול לקוח קיים בתחום התעופה, הכולל הוספת פריטים חדשים למנועים מתקדמים, עדכון מחירים והגדלת נתחי שוק - בהיקף מוערך של כ-80 מיליון דולר עד 2032.
בסיכום, מנועי בית שמש מציגה רבעון שיא שממחיש את עומק הביקושים בתעשיית מנועי התעופה העולמית.
למרות הפגיעה החריפה מתיסוף השקל, החברה מצליחה להציג צמיחה חזקה, שיפור ברווחיות, ירידה משמעותית בחוב ונראות עסקית חריגה לשנים קדימה - כאשר המשך המחסור העולמי ביכולות ייצור בתחום התעופה עשוי להמשיך לתמוך במומנטום החזק של החברה גם בהמשך 2026.
המניה עלתה עד כה בכ-6.64%.
מבנה
מבנה נדל״ן פתחה את 2026 עם זינוק חד ברווח הנקי וברווח התפעולי, תוך המשך האצת פעילות הייזום והקמת מנועי צמיחה חדשים בתחומי המשרדים, הדאטה סנטרים ומנגד ירידה בהכנסות משכירות.
החברה ממשיכה למצב את עצמה כאחת מחברות הנדל״ן המניב הגדולות בישראל, עם שילוב בין פורטפוליו מניב רחב לבין פייפליין ייזום משמעותי של מיליוני מ״ר ואלפי יחידות דיור.
בצד הפיננסי, הכנסות החברה משכירות ודמי ניהול הסתכמו בכ-264 מיליון שקל, ירידה קלה לעומת כ-266 מיליון שקל ברבעון המקביל.
עם זאת, סך ההכנסות זינק בכ-41% לכ-443 מיליון שקל, בעיקר בעקבות עלייה משמעותית בשערוכי נדל״ן.
הרווח הגולמי עלה לכ-248 מיליון שקל, בעוד הרווח התפעולי זינק בכ-41% לכ-319 מיליון שקל.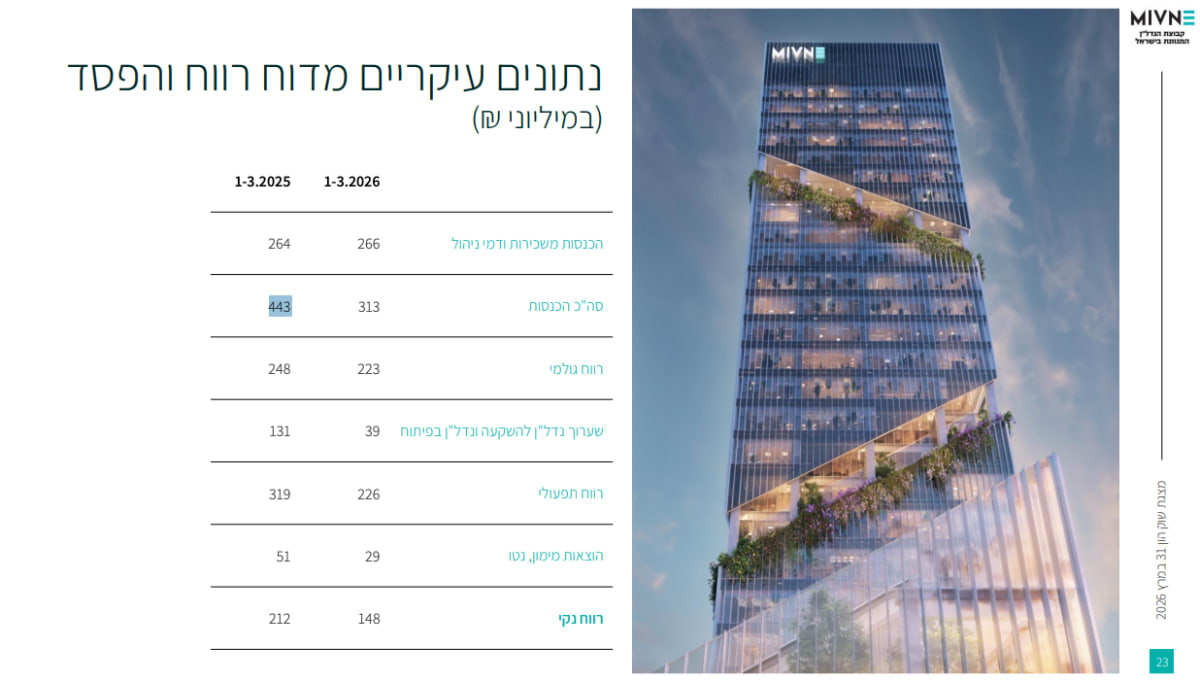
קרדיט: מבנה
הרווח הנקי הסתכם בכ-212 מיליון שקל, עלייה של כ-43% לעומת כ-148 מיליון שקל ברבעון המקביל, בעיקר בעקבות שערוכי נדל״ן חיוביים ועליית ערך בפרויקטים בפיתוח.
הנתון המרכזי בדוחות הוא המשך התרחבות מנועי הצמיחה של החברה.
מבנה מקדמת כיום מעל 2.8 מיליון מ״ר של נכסים, קרקעות ופרויקטים בשלבי ייזום, תכנון והקמה, לצד עתודות קרקע משמעותיות של מעל מיליון מ״ר זכויות בלתי מנוצלות.
אחד ממנועי הצמיחה הבולטים הוא תחום הדאטה סנטרים.
החברה מקדמת חוות שרתים בפתח תקווה בשותפות עם MedOne ו־DLR, בהיקף של כ־18MWIT ועלות הקמה של כ־680 מיליון שקל לשלב הראשון.
הפרויקט כבר נמצא בשלבי חפירה ודיפון לאחר קבלת היתר מלא, וממחיש את כניסת החברה לעולמות תשתיות ה־AI והענן.
במקביל, החברה ממשיכה לקדם פרויקטי דגל בתחום המשרדים והמגורים.
פרויקט מגדלי מבנה יגאל אלון בתל אביב כולל כ־125 אלף מ״ר משרדים ומסחר לצד כ־400 יח״ד, בעוד פרויקט שדה דב כולל כ־26.7 אלף מ״ר משרדים ומסחר.
גם תחום הדיור להשכרה ממשיך להתרחב.
לחברה כיום כ־720 יח״ד בתחום, עם NOI צפוי של מעל 34 מיליון שקל, לצד אלפי יחידות דיור נוספות בשלבי תכנון וביצוע.
בפעילות הליבה המניבה נרשמה יציבות יחסית.
ה־NOI בישראל עלה לכ־201 מיליון שקל, כאשר העלייה במדד והשכרות חדשות קוזזו חלקית על ידי עלייה בהוצאות ופינויים.
שיעור התפוסה הממוצע עמד על כ־92%, כאשר מגזר התעשייה והלוגיסטיקה ממשיך להציג תפוסה חזקה במיוחד של כ־97.5%.
בצד הפחות חיובי, החברה הציגה צמיחה מתונה למדי ב־AFFO (הרווח הנקי ללא הוצאות פחת)
ה־AFFO הריאלי הסתכם בכ־153 מיליון שקל ברבעון, לעומת כ־146 מיליון שקל בתקופה המקבילה, כאשר החברה צופה AFFO שנתי של כ־650-670 מיליון שקל בשנת 2026.
גם ברמת המאזן מבנה ממשיכה להציג יציבות יחסית.
שווי הנדל״ן להשקעה של החברה עומד על כ־17.1 מיליארד שקל, ההון העצמי מסתכם בכ־8.8 מיליארד שקל ויחס החוב ל־CAP נותר סביב כ־46.7%, מתחת לרף היעד של החברה.
בנוסף, החברה נהנית מעלות מימון נמוכה יחסית.
הריבית הממוצעת על החוב בישראל עומדת על כ־2.5%, בעוד שיעור התשואה המשוקלל של הנדל״ן המניב עומד על כ־7.1%, פער משמעותי שממשיך לתמוך ברווחיות החברה.
בסיכום, מבנה נדל״ן מציגה רבעון חזק שממחיש את המעבר שלה מחברת נדל״ן מניב מסורתית לפלטפורמת ייזום וצמיחה רחבת היקף.
השילוב בין פורטפוליו מניב גדול, כניסה לעולמות הדאטה סנטרים, הרחבת פעילות הדיור להשכרה ופייפליין ייזום משמעותי בתל אביב והרצליה, מציב את החברה בעמדת פתיחה חזקה להמשך 2026, כאשר עיקר פוטנציאל הערך טמון בפרויקטים שעדיין לא באו לידי ביטוי מלא בתוצאות השוטפות.
המניה הגיבה בירידה של 2% עד כה.
מיטב השקעות
מיטב השקעות מציגה המשך צמיחה חזקה בכלל מגזרי הפעילות, חיסכון ארוך טווח, קרנות נאמנות, ברוקראז׳ ואשראי.
בית ההשקעות הגדול בישראל ממשיך ליהנות מהזרמות כספים חזקות, גידול עקבי בנתחי השוק ועלייה חדה ברווחיות, כאשר סביבת הריבית הגבוהה והפעילות הערה בשוק ההון ממשיכות לתמוך במנועי הצמיחה של החברה.
בצד הפיננסי, הכנסות הקבוצה הסתכמו בכ-598 מיליון שקל, עלייה של כ-32% לעומת כ-452 מיליון שקל ברבעון המקביל.
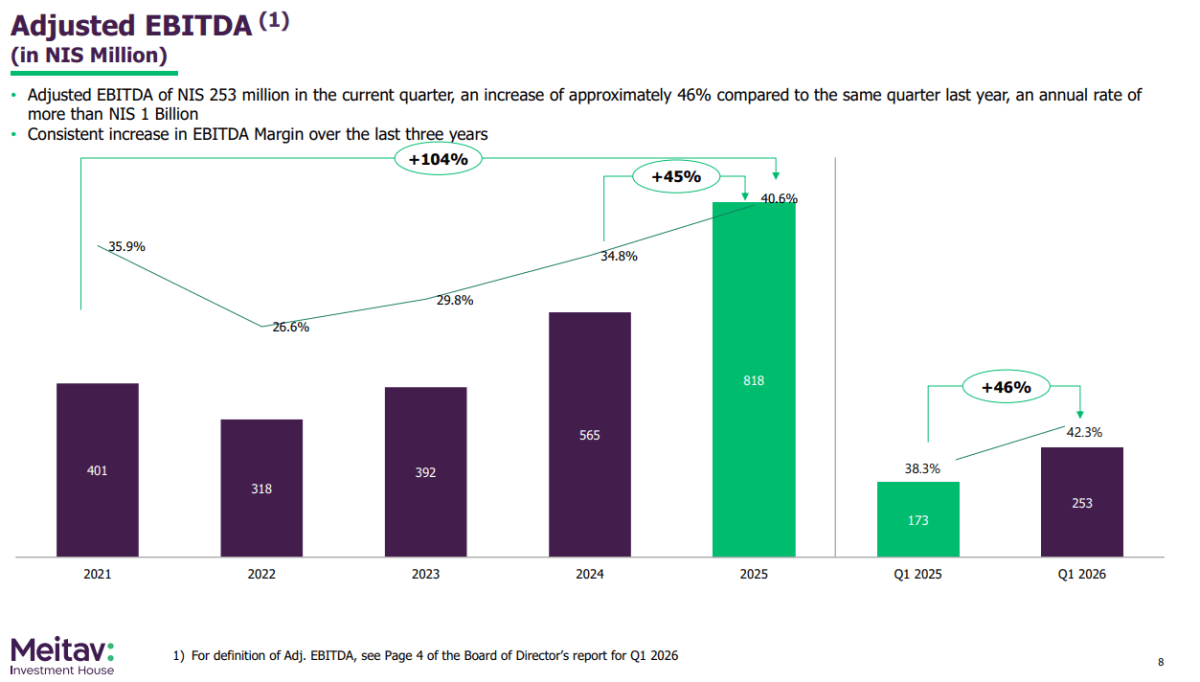
ה-EBITDA המתואם זינק בכ-46% לכ-253 מיליון שקל, קצב שנתי של מעל מיליארד שקל EBITDA.
הרווח הנקי המיוחס לבעלי המניות הסתכם בכ-128 מיליון שקל, עלייה של כ-33% לעומת התקופה המקבילה.
קרדיט: מיטב
הנתון המרכזי בדוחות הוא המשך הצמיחה המהירה בנכסים המנוהלים.
היקף הנכסים המנוהלים של מיטב הגיע לשיא של כ-426 מיליארד שקל, עלייה של כ-28% בתוך שנה, כאשר כ-55% מהצמיחה מאז 2022 נבעה מגיוסים נטו ולא רק מעליות שוק.
במגזר החיסכון ארוך הטווח נרשמה האצה משמעותית.
ההכנסות במגזר זינקו בכ-36% לכ-242 מיליון שקל, בעוד רווח המגזר קפץ בכ-64% לכ-82 מיליון שקל.
בנוסף, נתח השוק של מיטב בקופות הגמל וקרנות ההשתלמות עלה לכ-13.7%, לצד המשך גידול בפנסיה.
גם מגזר החיסכון לטווח קצר המשיך להציג מומנטום חזק.
הכנסות המגזר צמחו בכ-41% לכ-149 מיליון שקל, והרווח המגזרי זינק בכ-73% לכ-76 מיליון שקל.
החברה נהנתה מגידול חד בקרנות הנאמנות, לצד המשך גיוסים חיוביים ועלייה בפעילות ניהול התיקים.
מנוע צמיחה נוסף בדוחות הוא פעילות הברוקראז׳.
הכנסות המגזר עלו בכ-23% לכ-80 מיליון שקל, בעוד רווח המגזר צמח בכ-21% לכ-34 מיליון שקל.
מספר חשבונות המסחר הקמעונאיים טיפס לכ-123.5 אלף חשבונות, עלייה של כ-29% בתוך שנה, נתון שממחיש את המשך חדירת החברה לעולמות המסחר העצמאי בישראל.
גם מגזר האשראי ממשיך להתרחב במהירות.
תיק האשראי הכולל של מיטב הגיע לכ-3.7 מיליארד שקל, עלייה של כ-22% לעומת השנה שעברה.
החברה ממשיכה להרחיב פעילות באשראי לעסקים קטנים, אשראי מגובה נדל״ן בישראל ואשראי נדל״ן באירלנד דרך Lotus.
עם זאת, הדוחות מדגישים גם את התלות הגבוהה בסביבת שוק ההון.
עיקר הרווחיות של מיטב מושפע מהיקף הנכסים המנוהלים, רמות הפעילות בשוק והמשך הגיוסים, כך שתנודתיות בשווקים או ירידות חדות עשויות להשפיע על קצב הצמיחה בהמשך.
ברמת המאזן, החברה ממשיכה להציג איתנות פיננסית חזקה.
ההון העצמי עלה לכ-2.09 מיליארד שקל, בעוד שלחברה עודף מזומנים והשקעות של כ-308 מיליון שקל, בנטרול חברות האשראי.
בנוסף, מיטב ממשיכה במדיניות חלוקת דיבידנד אגרסיבית יחסית, עם יעד לחלוקת לפחות 50% מהרווח הנקי, תוך שמירה על דירוג אשראי גבוה של AA3.
בסיכום, מיטב השקעות מציגה רבעון חזק במיוחד שממחיש את עוצמת הפלטפורמה הפיננסית שבנתה בשנים האחרונות.
השילוב בין גיוסים חזקים, צמיחה בכל מגזרי הפעילות, חדירה עמוקה למסחר עצמאי והתרחבות האשראי החוץ־בנקאי, מציב את החברה בעמדת פתיחה חזקה להמשך 2026, כאשר סביבת שוק חיובית עשויה להמשיך לתמוך בהאצת הרווחיות גם בהמשך השנה.
המניה עלתה הכ-1.98% עד כה.
פוקס
פוקס פתחה את השנה עם צמיחה בהכנסות ושיפור בפעילות הליבה של מגזר האופנה, אך המלחמה, ההאטה בצריכה והוצאות המימון הכבדות דחפו את הקבוצה להפסד רבעוני והמניה הגיבה בירידות חדות.
למרות המשך הצמיחה במכירות והתרחבות פעילות המותגים, הדוחות ממחישים את הפער בין ביצועי הליבה החזקים לבין הלחצים הפיננסיים והתפעוליים שמכבידים על הקבוצה בתקופה הנוכחית.
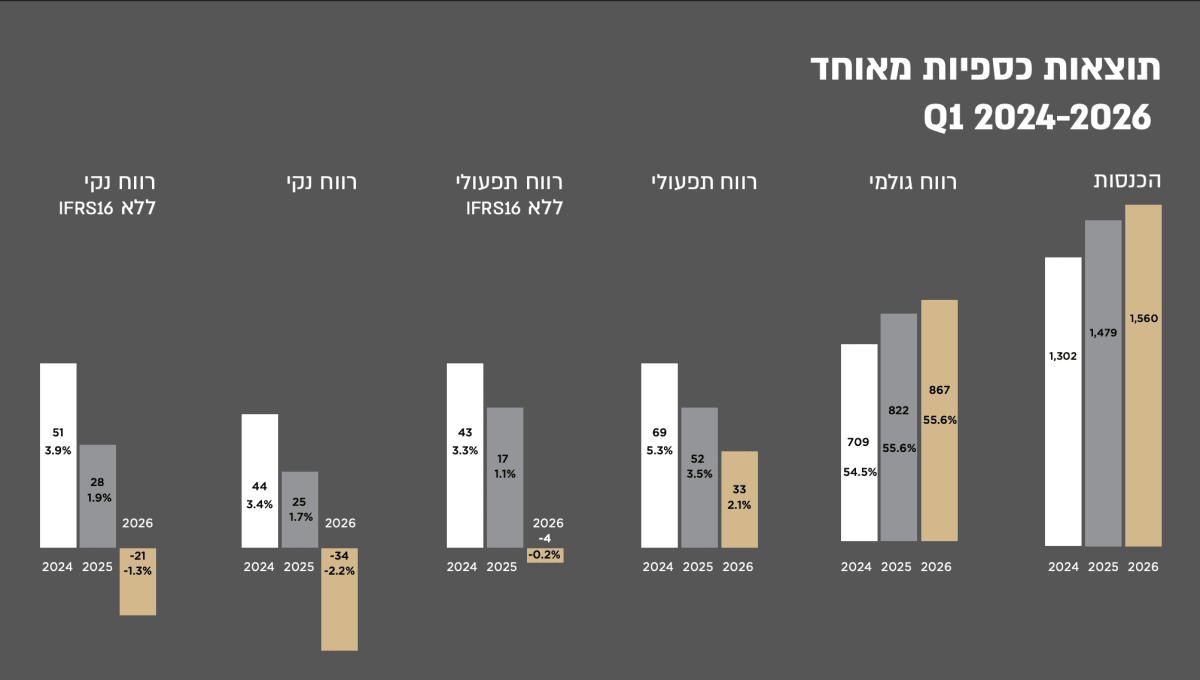
בצד החיובי, הכנסות הקבוצה עלו בכ-5.5% והסתכמו בכ-1.56 מיליארד שקל שיא מכירות לרבעון ראשון.
ה־EBITDA הסתכם בכ-248 מיליון שקל, עלייה של כ-2.1%, בעוד התזרים מפעילות שוטפת עמד על כ-43 מיליון שקל.
עם זאת, בשורה התחתונה פוקס עברה להפסד נקי של כ-34 מיליון שקל, לעומת רווח ברבעון המקביל, בעיקר בשל עלייה חדה בהוצאות המימון, השפעות המלחמה והיחלשות בחלק ממנועי הפעילות המרכזיים.
הנתון המרכזי בדוחות הוא הפער החד בין מגזר האופנה ואופנת הבית בישראל לבין יתר מגזרי הפעילות.
מגזר האופנה בישראל המשיך להציג מומנטום חזק במיוחד, עם צמיחה של כ-9.3% במכירות לכ-537 מיליון שקל ועלייה של כ-50% ברווח התפעולי לכ-17 מיליון שקל.
בנוסף, המכירות בחנויות זהות (SSS) עלו בכ-5.4%, והמכירות למ"ר טיפסו לשיא של כ-1,286 שקל למ"ר.
קרדיט: פוקס
החברה נהנתה מביצועים חזקים של המותגים המקומיים, שיפור בתמהיל המכירות והתאוששות מסוימת בצריכה בישראל, במיוחד בתחום אופנת הבית והקז'ואל.
לעומת זאת, מגזר הספורט המשיך להכביד בצורה משמעותית.
המכירות במגזר ירדו בכ-5.5% לכ-497 מיליון שקל, כאשר המכירות בחנויות זהות צנחו בכ-16.8%.
בנוסף, המגזר עבר להפסד תפעולי של כ-30 מיליון שקל, לעומת הפסד של כ-10 מיליון שקל בלבד ברבעון המקביל.
הנתונים משקפים את החולשה המתמשכת בצריכת אופנת הספורט בישראל, לצד פתיחת חנויות רבות בשנים האחרונות, שחיקה במכירות למ"ר ועלויות תפעול גבוהות.
גם פעילות טרמינל X המשיכה להיחלש.
המכירות במגזר ירדו לכ-109 מיליון שקל, לעומת כ-113 מיליון שקל ברבעון המקביל, בעוד שיעור הרווח הגולמי נשחק לכ-43.1%.
למרות זאת, הרווח התפעולי במגזר השתפר לכ-9 מיליון שקל, בעיקר בזכות התייעלות וקיטון בהוצאות.
מגזר האווירה והטיפוח שמר על יציבות יחסית, עם הכנסות של כ-68.9 מיליון שקל ורווח תפעולי של כ-11.8 מיליון שקל, בעוד מגזר "אחרים" עבר להפסד תפעולי של כ-4 מיליון שקל.
גם נושא המלאי ממשיך להיות מרכזי בדוחות.
המלאי המאוחד של הקבוצה עלה לכ-1.63 מיליארד שקל, גידול של כ-196 מיליון שקל לעומת השנה שעברה.
עיקר העלייה נרשמה במגזר הספורט, טרמינל X ופעילויות נוספות, נתון שממחיש את הלחץ בענפי האופנה והצריכה.
עם זאת, ברמת המאזן פוקס עדיין מציגה איתנות פיננסית יחסית.
לקבוצה הון עצמי של כ-2.38 מיליארד שקל, מזומנים והשקעות של כ-1.44 מיליארד שקל ויחס שוטף של כ-1.9.
פוקס מציגה רבעון שממחיש היטב את המורכבות של סביבת הקמעונאות הנוכחית.
מצד אחד, פעילות האופנה בישראל ממשיכה להציג ביצועים חזקים וצמיחה ברווחיות, אך מנגד מגזר הספורט, ההאטה בצריכה, המלחמה והוצאות המימון הגבוהות מכבידים על השורה התחתונה.
המסר המרכזי מהדוחות הוא שפוקס עדיין מחזיקה בפלטפורמת מותגים חזקה מאוד, אך כדי לחזור למסלול של צמיחה ברווח הנקי היא תצטרך לייצב את מגזר הספורט, לשפר את ביצועי טרמינל X ולהתמודד עם סביבת הצריכה המאתגרת בישראל.
המניה ירדה עד כה ב2.99%.
מנורה מבטחים
מנורה מבטחים סיכמה את הרבעון הראשון עם המשך צמיחה בפרמטרים המרכזיים, הרחבת הפעילות בפנסיה ובאשראי ושיפור ברווחיות המתואמת, אך לצד זאת נרשמה ירידה בתשואה על ההון על רקע גידול בהון העצמי והשפעות שוק ההון.
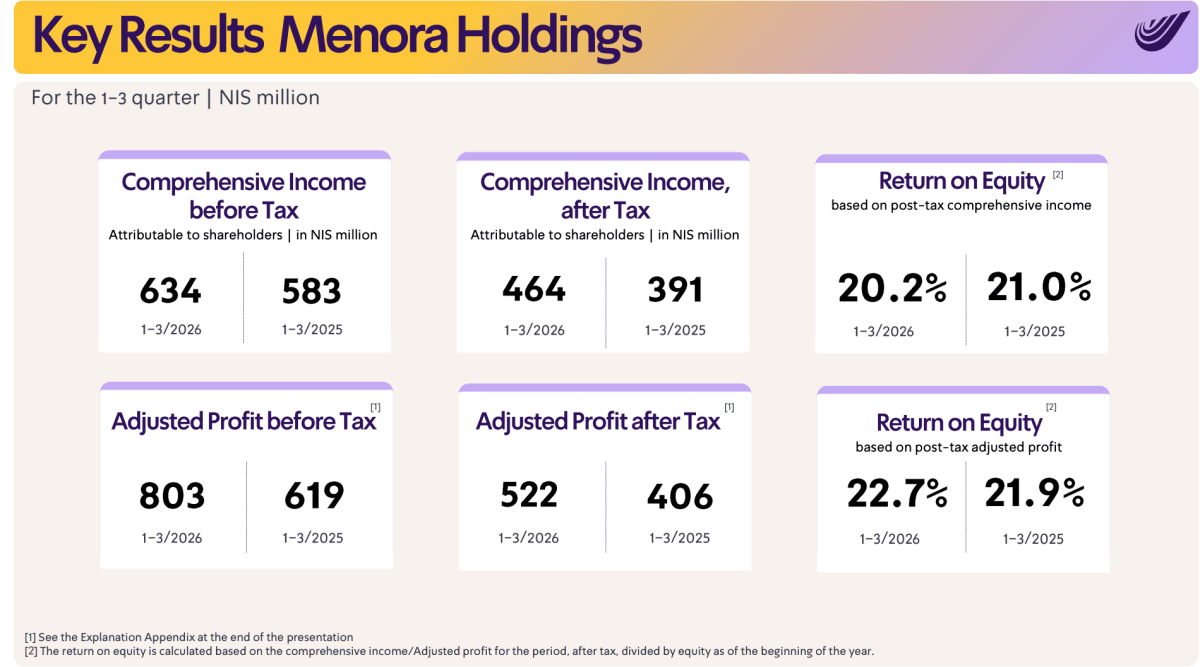
בצד החיובי, הרווח הכולל לאחר מס הסתכם בכ-464 מיליון שקל, עלייה של כ-18.7% לעומת כ-391 מיליון שקל ברבעון המקביל.
במקביל, הרווח המתואם לאחר מס זינק בכ-29% לכ-522 מיליון שקל, בעוד הרווח המתואם לפני מס עלה בכ-30% והסתכם בכ-803 מיליון שקל.
קרדיט: מנורה מבטחים
עם זאת, התשואה על ההון ירדה ל-20.2% לעומת כ-21% אשתקד, למרות השיפור ברווח, בעיקר בשל העלייה החדה בהון העצמי של הקבוצה שהגיע לכ-9.2 מיליארד שקל.
הנתון המרכזי בדוחות הוא המשך ההתחזקות של מנועי הליבה של מנורה, בעיקר תחומי הפנסיה, ביטוח החיים והאשראי.
תחום ביטוח החיים והחיסכון ארוך הטווח רשם עלייה של כ-42% ברווח המתואם לפני מס לכ-231 מיליון שקל, כאשר תחום הפנסיה ממשיך ליהנות מגידול בהפקדות, דמי ניהול ונכסים מנוהלים.
בנוסף, תחום הפנסיה והגמל ממשיך להיות מנוע הצמיחה המרכזי של הקבוצה.
הרווח לפני מס במגזר הפנסיה והגמל עלה לכ-117 מיליון שקל לעומת כ-89 מיליון שקל אשתקד, עלייה של כ-31%, תוך המשך צמיחה עקבית בהכנסות מדמי ניהול. מנורה ממשיכה להוביל את שוק הפנסיה בישראל עם נכסים מנוהלים של כ-312 מיליארד שקל ונתח שוק של כ-26.6%.
גם מגזר האשראי המשיך להציג צמיחה חזקה.
הרווח במגזר עלה בכ-48% לכ-53 מיליון שקל, כאשר תיק האשראי צמח בכ-45% לכ-8.85 מיליארד שקל, בעיקר בזכות הרחבת פעילות האשראי העסקי והשלמת רכישות אסטרטגיות כמו ERN ויסודות.
מנגד, תחום הבריאות הציג תנודתיות גבוהה יותר.
למרות שהרווח המתואם במגזר זינק בכ-34% לכ-172 מיליון שקל, הרווח החשבונאי הושפע לרעה מהפסדי השקעות והשפעות ריבית, מה שהוביל לשחיקה ברווח הכולל המדווח של המגזר.
גם תחום הביטוח הכללי המשיך להציג יציבות יחסית, אך עם שחיקה קלה ברווח המתואם לכ-207 מיליון שקל, בעיקר בעקבות הפסדי השקעות והשפעות שוק ההון.
בסיכום, מנורה מבטחים ממשיכה להציג דוחות חזקים עם צמיחה עקבית ברווחים, בנכסים המנוהלים ובפעילויות הליבה שלה.
עם זאת, הירידה בתשואה על ההון והרגישות הגבוהה לשוקי ההון ולריבית ממשיכות להזכיר כי חלק משמעותי מהתוצאות מושפע גם מסביבת המאקרו ולא רק מהפעילות הביטוחית השוטפת.
לצד זאת, ההתרחבות המהירה בפנסיה ובאשראי מחזקת את מעמדה של מנורה כאחת מקבוצות הפיננסים הצומחות והרווחיות בישראל.
המניה הגיבה בירידה של 4.99% עד כה.