הסכם מתקרב אבל מה בנוגע למצור? בין אופטימיות מדינית למלכודת הביטוח הימי
25.5.2026

בקצרה
- הסכם מתקרב בין ארה"ב לאיראן צפוי להוביל לירידה נוספת של 10-20 דולר במחיר חבית נפט, שכן השווקים כבר תמחרו חלק ניכר מההבנות המדיניות, אך חזרה למחירים של 65-70 דולר לחבית נראית רחוקה בטווח הנראה לעין, מה שמחייב משקיעים להגיב לנתוני השוק הקיימים בפועל ולא לנסות לתזמן אירועים גיאופוליטיים.
- מלכודת הביטוח הימי מהווה את המכשול העיקרי לחידוש השייט במצר הורמוז, כאשר חברות הביטוח נסוגו לחלוטין מכיסוי מעבר כבר בסוף פברואר, מה שגורם לכ-2,000 ספינות להישאר תקועות במפרץ ומעכב את חזרת חברות הספנות הגדולות לפעילות מלאה, גם לאחר הסכם מדיני.
- עלויות הביטוח הימי זינקו באופן דרמטי מ-0.25% משווי האונייה (כ-625,000 דולר למכלית) ל-3% (כ-7.5 מיליון דולר להפלגה בודדת) עקב פרמיית סיכון מלחמתי, מה שמשתק את פעילות רוב חברות הספנות המערביות ומעביר את הובלת המטענים לחברות מסין, הונג קונג, יוון, איחוד האמירויות ואיראן.
- חברות ספנות גדולות כמו מארסק ו-MSC סופגות הפסדים כבדים של כ-55 מיליון דולר בשבוע או עוקפות לחלוטין את מצר הורמוז, מה שמשפיע על שרשראות האספקה העולמיות ומדגיש כי הפסקת אש אינה מספקת ודאות ימית מלאה, ולכן חזרה לתנועה תקינה תימשך לפחות שישה עד שמונה שבועות.
הדיווחים על הסכם מתקרב בין ארצות הברית לאיראן מעוררים ציפיות גבוהות להסרת המצור הימי מעל מצר הורמוז ופתיחתו המחודשת לתנועת כלי שיט.
מדובר באירוע בעל השפעה מכרעת על הכלכלה העולמית, אשר ספגה זעזועים כבדים בשווקי הנפט, הספנות ושרשראות האספקה בעקבות המשבר באזור.
הבנת הדינמיקה המסחרית המורכבת מאחורי פתיחת נתיב השייט חיונית להערכת המגמות העתידיות בשוק ההון הגלובלי, מעבר לכותרות המדיניות המשתנות.
צוואר הבקבוק של האנרגיה העולמית ומחירי הנפט
מצר הורמוז מהווה את צוואר הבקבוק הקריטי ביותר בעולם לאנרגיה, כאשר כ 20% מסחר הנפט העולמי עובר דרכו באופן שוטף.
הדיווחים על ההסכם המסתמן כבר הובילו לירידת מחירים בתקופה האחרונה, שכן השווקים כבר תמחרו חלק ניכר מההבנות המדיניות עוד לפני החתימה הסופית. פתיחה בפועל של המצר עלולה להוביל לירידה נוספת של בטווח של 10 עד 20 דולר למחיר חבית נפט.
עם זאת, חזרה לרמות מחירים של בין 65 ל 70 דולר לחבית כפי שהיה לפני המלחמה נראית רחוקה בטווח הנראה לעין.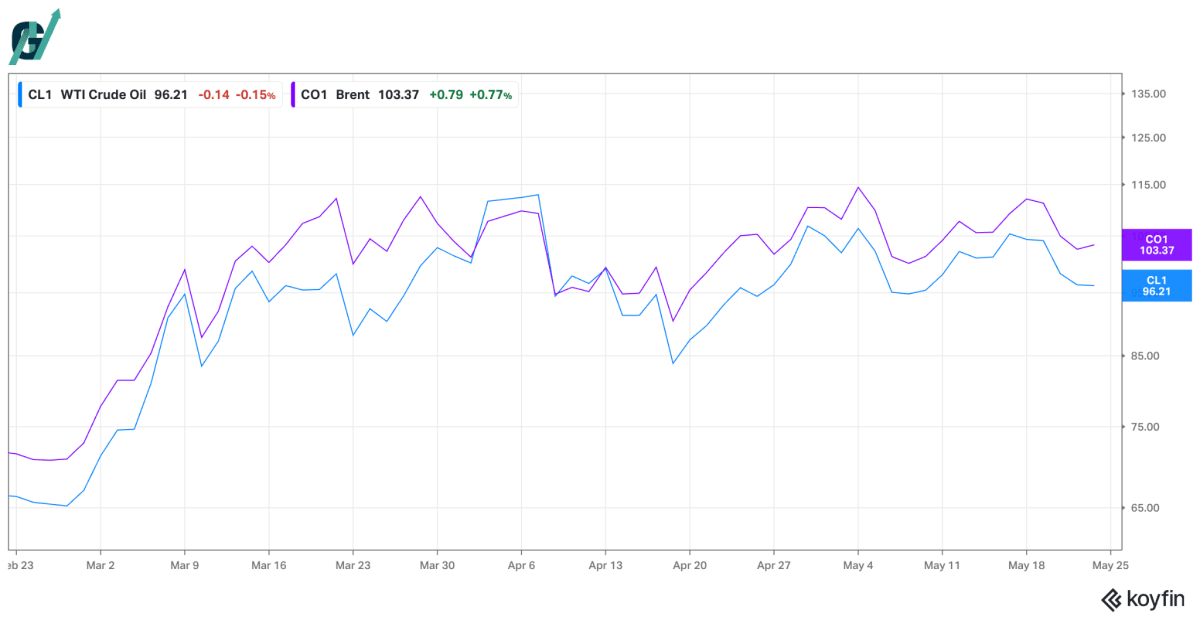
בעת התרחשותם של אירועי מאקרו בסדר גודל כזה, קיימים תמיד משתנים נסתרים, והמציאות מוכיחה שאנחנו לא יודעים את מה שאנחנו לא יודעים.
הפעולה הנכונה עבור משקיע מול תהליכים גיאופוליטיים מורכבים מחייבת תגובה לנתוני השוק הקיימים בפועל, במקום ניסיונות ספקולטיביים לתזמן את המתרחש. חזרתן הצפויה של מדינות המפרץ כמו סעודיה, איחוד האמירויות, כווית, קטאר ואיראן עצמה לשוק האנרגיה העולמי כשחקניות מרכזיות תשנה את מאזן ההיצע, אך קצב הזרמת המשאבים ייקבע לפי תנאי השטח הריאליים.
מלכודת הביטוח ועיכובי שרשראות האספקה
למרות האופטימיות המדינית, הבעיה העיקרית המונעת את חידוש השייט אינה החלטת חברות הספנות עצמן, אלא סוגיית פרמיות הביטוח הימי. חברות הביטוח הגדולות נסוגו לחלוטין מכיסוי מעבר במצר הורמוז כבר בסוף חודש פברואר. המציאות מלמדת כי אפילו במהלך חלונות פתיחה שהוכרזו באופן רשמי, אף חברת ספנות גדולה לא הסכימה להעביר מטען ללא כיסוי ביטוחי מתאים. המצב נותר נזיל ביותר, כאשר כ 2,000 ספינות עדיין תקועות במפרץ וממתינות לאות ירוק.
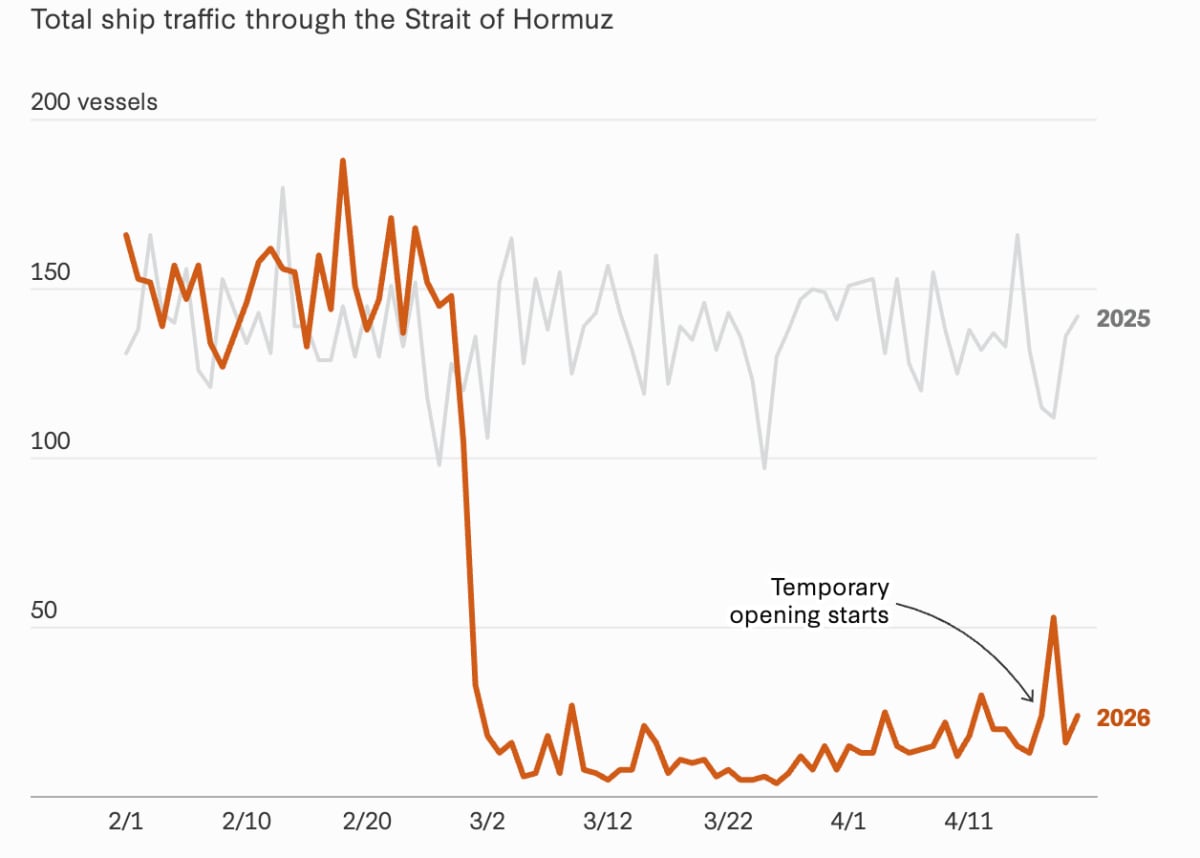
התמונה מציגה גרף המשווה את תנועת האוניות הכוללת במצר הורמוז .
מקור: Starboard Maritime Intelligence/AMTI
חברות הספנות הגדולות פועלות בזהירות רבה לנוכח הסיכון המלחמתי שנותר בתוקף. ענקית הספנות חברת מארסק (MAERSK) מדווחת כי המשבר גובה ממנה מחיר כבד של כ 55 מיליון דולר בכל שבוע, ומדגישה כי הפסקת האש אינה מספקת ודאות ימית מלאה.
חברת הפאג לויד (HLAG) מבהירה כי חזרה לתנועה תקינה תימשך לפחות בין שישה לשמונה שבועות, ובשל כך פיתחה שירותי מעבר עוקפי מצר בין נמל שארג'ה לנמלים במפרץ.
חברת MSC בחרה לעקוף את האזור לחלוטין באמצעות נתיב חדש בין אירופה למזרח התיכון, ואינה ממהרת לשוב למצר גם לאחר חתימת ההסכם וניתן לראות את השפעת המהלך בגרף המניה בכתום. 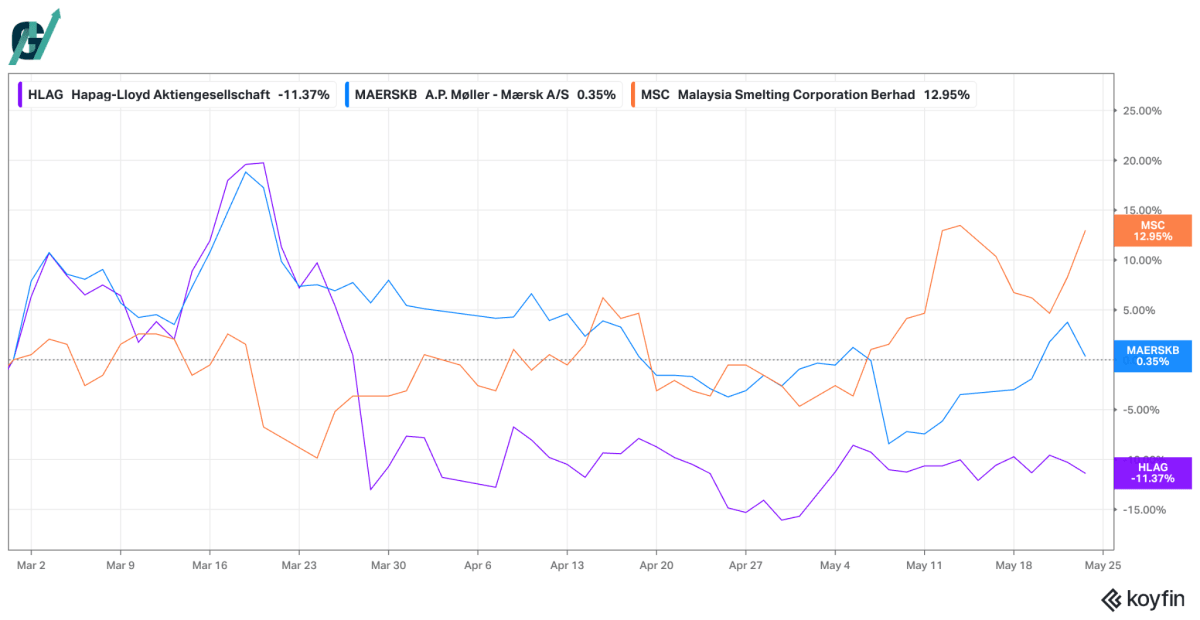
המרוויחים והנפגעים בשטח: מנגנון פרמיות הביטוח בפועל
מנגנון פרמיות הביטוח פועל כך שחברות הביטוח מעריכות את רמת הסיכון באזור המעבר, ובהתאם לכך קובעות עלויות המשנות לחלוטין את הכדאיות הכלכלית של ההפלגה. כאשר הסיכון הגיאופוליטי גבוה, חברות הביטוח דורשות תוספת תשלום עצומה המכונה "פרמיית סיכון מלחמתי".
רק כדי להבין את עוצמת הזינוק בעלויות: אם לפני פרוץ הסכסוך שיעור הביטוח עמד על כ-0.25% בלבד משווי האונייה (כ-625,000 דולר למכלית ממוצעת), הרי שבעקבות המתיחות הוא זינק ל-3%, נתון שמקפיץ את עלות הביטוח להפלגה בודדת אחת לכ-7.5 מיליון דולר.
עלויות עתק אלו, לצד הידיעה כי פגיעה בשבעה כלי שיט בלבד גררה הפסדים פוטנציאליים של כ-1.75 מיליארד דולר לענף, מייצרות חלוקה ברורה בשוק. בשל היעדר הגנה פיננסית במחירים הגיוניים על המטענים והכלים, רוב חברות הספנות המערביות והבינלאומיות בוחרות לשתק את פעילותן באזור.
מנגד, נתונים מהשטח מראים כי מתוך 187 ספינות שהצליחו לעבור את מצר הורמוז מאז ארבעה במרץ, יותר ממחציתן מופעלות על ידי חברות מחמש מדינות בלבד: סין, הונג קונג, יוון, איחוד האמירויות ואיראן. עובדה זו מעידה על כך שסין הפעילה לחץ ישיר על טהרן כדי להבטיח את הגנת הספנות הסינית, דבר המאפשר לחברות אלו לפעול תחת רשת ביטחון מדינית העוקפת את הצורך בכיסוי הסטנדרטי של חברות הביטוח המערביות. מציאות מורכבת זו מקבלת ביטוי ברור בטהרן הממחיש את השליטה האיראנית במצר, ומדגישה כי פתיחת הנתיב אינה אחידה לכלל השחקנים בשוק.
השוק לא צפוי
המשבר במצר הורמוז ממחיש כיצד מהלכים מדיניים והסכמים פוליטיים אינם מתרגמים באופן מיידי ליציבות מסחרית בשווקים הפיננסיים. בעוד שפתיחת המצר טומנת בחובה פוטנציאל להורדת מחירי האנרגיה ולטיפול בעיכובי שרשראות האספקה העולמיות, המכשול האמיתי נותר בשוק הביטוח הימי ובפרמיות הסיכון של חברות הביטוח. השווקים כבר תמחרו חלק מהשינויים, אך חזרה מלאה לשגרה תלויה בהסכמים הכלכליים מול חברות הביטוח ולא רק בחתימות דיפלומטיות.
במצבי מאקרו מורכבים אלו, ניהול השקעות אחראי מחייב מעקב אחר הנתונים בשטח ותגובה למציאות המשתנה, תוך הבנה שאי ודאות מסחרית עשויה להימשך גם לאחר סיום רשמי של העימות הגיאופוליטי.