סיכום דוח (NVIDIA (NVDA | רבעון ראשון 2026
21.5.2026

בקצרה
- אנבידיה דיווחה על הכנסות שיא של 81.6 מיליארד דולר ברבעון הראשון של 2027, זינוק של 85% לעומת אשתקד, מה שמעיד על צמיחה אדירה וביקוש חזק למוצריה, במיוחד בתחום מרכזי הנתונים, ומחזק את מעמדה כמובילה בשוק הבינה המלאכותית.
- ההכנסות ממגזר מרכזי הנתונים הסתכמו ב-75.2 מיליארד דולר, עם חלוקה כמעט שווה בין Hyperscale ל-ACIE, נתון המצביע על התרחבות הביקוש מעבר לענקיות הענן לקהלים ארגוניים ותעשייתיים חדשים, ובכך מפזר את הסיכון ומבטיח המשך צמיחה רחבה יותר.
- אנבידיה הציגה רווח נקי של 58.3 מיליארד דולר, פי שלושה מהרבעון המקביל, ותזרים מזומנים חופשי של 48.6 מיליארד דולר, המעידים על רווחיות יוצאת דופן ויכולת פיננסית איתנה, המאפשרת לה להשקיע במחקר ופיתוח ולהחזיר ערך משמעותי לבעלי המניות.
- החברה אישרה תוכנית רכישה עצמית נוספת של 80 מיליארד דולר והגדילה את הדיבידנד הרבעוני פי 25 ל-0.25 דולר למניה, צעדים המבטאים אמון רב בהמשך הצמיחה ומחזקים את מחויבותה להחזרת ערך למשקיעים, תוך שמירה על יתרות מזומנים גבוהות.
מלכת הבינה המלאכותית הבלתי מעורערת דיווחה אמש על אחד הרבעונים החזקים בתולדות שוק ההון האמריקאי.
(NVIDIA (NVDA, פרסמה את תוצאות הרבעון הראשון של שנת הכספים 2027, עם הכנסות של 81.6 מיליארד דולר, זינוק של 85% לעומת התקופה המקבילה אשתקד ועלייה של 20% לעומת הרבעון הקודם, מעל תחזיות האנליסטים שעמדו על כ-78.8 עד 79.2 מיליארד דולר.
חשוב לציין כי החברה שינתה ברבעון זה את מסגרת הדיווח של, בעבר היא דיווחה לפי מגזרי פעילות טכנולוגיים, Compute and Networking ו-Graphics, ואילו החל מהרבעון הנוכחי היא עברה לדיווח לפי פלטפורמות שוק.
שני הסגמנטים המרכזיים הם Data Center, ו-Edge Computing (מחשוב קצה), כאשר בתוך תחום מרכזי הנתונים קיימים שני תת שווקים מרכזיים.
הראשון הוא Hyperscale, כלומר ענקיות ענן וחברות אינטרנט גדולות בקנה מידה עצום, והשני הוא ACIE, כלומר ענני בינה מלאכותית, תעשייה וארגונים.
נתונים כספיים
ההכנסות ממגזר מרכזי הנתונים הסתכמו ב-75.2 מיליארד דולר, עלייה של 92% לעומת אשתקד. החלוקה הפנימית הייתה כמעט שווה לחלוטין, כאשר Hyperscale תרם 37.9 מיליארד דולר, ו-ACIE תרם 37.4 מיליארד דולר. הנתון הזה מצביע על כך שהביקוש כבר אינו מרוכז רק אצל ענקיות הענן, אלא מתחיל להתפזר גם לקהלים חדשים לגמרי.
מגזר Edge Computing, תרם 6.4 מיליארד דולר, גידול של 29% YoY, בעיקר בזכות ביקוש חזק לתחנות עבודה המבוססות על ארכיטקטורת Blackwell.
שולי הרווח הגולמי הסתכמו ב-74.9% על בסיס GAAP, וב-75.0% על בסיס Non GAAP (מדידה חשבונאית מתואמת שאינה כוללת סעיפים חד פעמיים או חשבונאיים מסוימים). 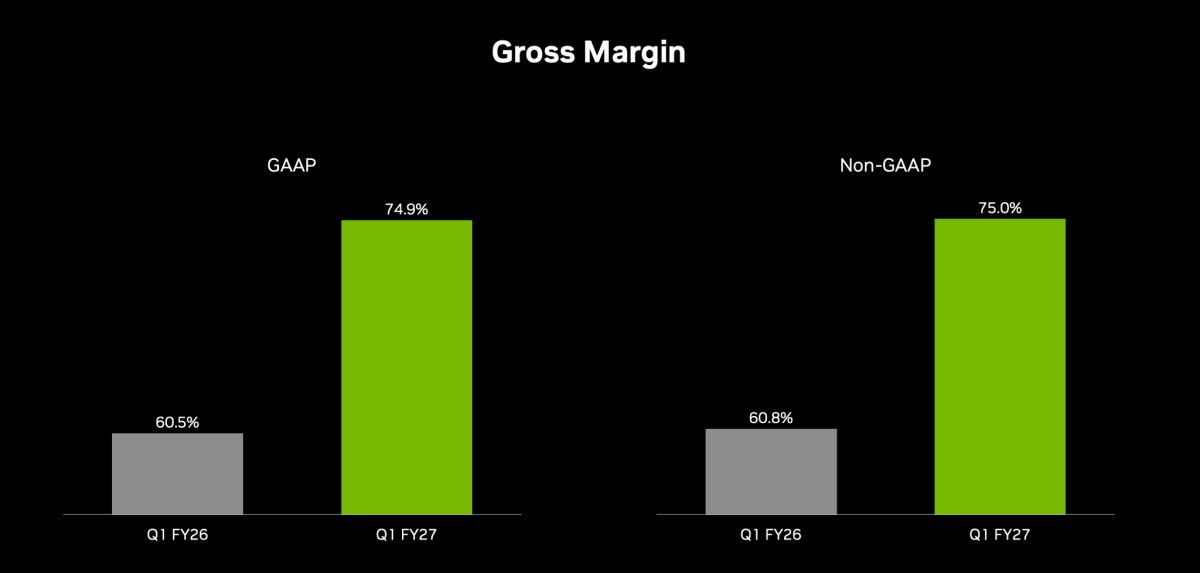
מקור: מצגת המשקיעים של NVIDIA
הרווח התפעולי על בסיס GAAP עמד על 53.5 מיליארד דולר, עלייה של 147% YoY, והרווח הנקי הסתכם ב-58.3 מיליארד דולר, פי שלושה לעומת הרבעון אשתקד.
ההוצאות התפעוליות עלו ב-52% לכ-7.6 מיליארד דולר, כאשר הוצאות המחקר והפיתוח לבדן קפצו ב-58% לכ-6.3 מיליארד דולר. העלייה נבעה בעיקר מגידול בכוח האדם, העלאות שכר והשקעות כבדות בחומרי פיתוח הנדסי למוצרים החדשים.
תזרים המזומנים החופשי הסתכם ב-48.6 מיליארד דולר, עלייה של 86% לעומת 26.1 מיליארד דולר ברבעון המקביל, ותזרים המזומנים מפעילות שוטפת עמד על 50.3 מיליארד דולר. יתרות המזומנים, מקבילי המזומנים וניירות הערך הסחירים הסתכמו בסוף הרבעון ב-50.3 מיליארד דולר.
המלאי טיפס ל-25.8 מיליארד דולר, והחברה סיימה את הרבעון עם התחייבויות ספקים עצומות של 119 מיליארד דולר, שמרביתן צפויות להיות משולמות עד סוף שנת הכספים הנוכחית.
במקביל, החברה החזירה לבעלי המניות כ-20 מיליארד דולר באמצעות שילוב של רכישות עצמיות ודיבידנד.
אנבידיה רכשה בחזרה 108 מיליון מניות תמורת כ-20.2 מיליארד דולר. הדירקטוריון אישר תוכנית רכישה עצמית נוספת בהיקף של 80 מיליארד דולר, ללא תאריך פקיעה, ובמקביל הכריז על הגדלת הדיבידנד הרבעוני פי 25 , מ-0.01 דולר ל-0.25 דולר למניה. הדיבידנד ישולם ב-26 ביוני לבעלי מניות שיהיו רשומים ב-4 ביוני.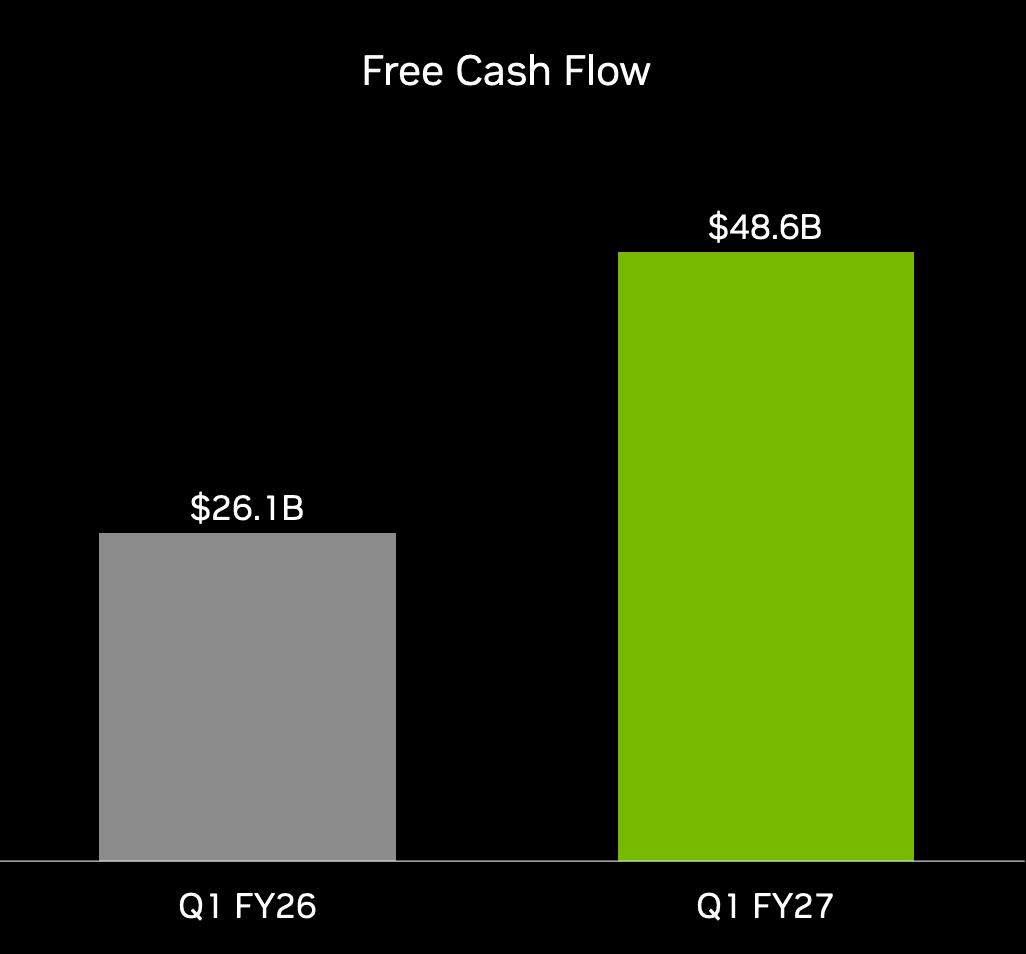
מקור: מצגת המשקיעים של NVIDIA
Vera Rubin, הדור הבא כבר מסתמן באופק
מעבר לביצועים החזקים של Blackwell, אנבידיה אישרה כי פלטפורמת Vera Rubin, כבר נמצאת באופק.
מדובר בפלטפורמת השבבים הבאה של החברה אחרי Blackwell, והיא מיועדת להיות חזקה ממנה משמעותית, בעיקר עבור אימון מודלי AI והסקת מסקנות, (Inference), בקנה מידה גדול במרכזי נתונים.
לפי החברה, ההשקה צפויה להתחיל ברבעון השלישי של שנת הכספים הנוכחית, כלומר בחציו השני של 2026, מה שמראה שאנבידיה ממשיכה לשמור על קצב השקה מהיר, עם ארכיטקטורה חדשה כמעט בכל שנה.
המנכ"ל ג'נסן הואנג ציין כי הפלטפורמה עומדת בלוח הזמנים, וכי החברה ממשיכה לדבוק בגישה שלה להפוך כל שנה לשנת מוצר עצמאית, עם עדכון ארכיטקטורי מלא.
הצפי לרבעון הבא
על בסיס Non GAAP, החברה מנחה לרבעון השני של שנת הכספים 2027 להכנסות של 91 מיליארד דולר, בטווח של פלוס מינוס 2%, מעל הקונצנזוס שעמד על כ-87.2 מיליארד דולר.
שולי הרווח הגולמי צפויים להישמר סביב 75%, וההוצאות התפעוליות צפויות לעמוד על כ-8.3 מיליארד דולר. שיעור המס השנתי הצפוי לשנת הכספים 2027 נע בין 16% ל-18%.
הנקודה החשובה ביותר בתחזית היא שהיא אינה מניחה כלל הכנסות ממגזר מחשוב מרכזי הנתונים בסין. כלומר, אנבידיה בנתה את כל מסגרת הציפיות שלה כאילו שוק הענק הסיני אינו קיים עבורה.
דברי ההנהלה משיחת המשקיעים
המנכ"ל ג'נסן הואנג אפיין את הרבעון הנוכחי כחלק ממגמה בלתי נעצרת של בניית תשתיות AI בקנה מידה היסטורי.
הוא תיאר את הצמיחה כהתרחבות התשתיתית הגדולה ביותר בתולדות האנושות, עם ביקוש עולמי שמגיע ממגוון חסר תקדים של לקוחות, החל ממפעילי ענן גלובליים, דרך לקוחות ריבוניים ומדינתיים, ועד לארגונים פרטיים שמקימים בנייני AI משלהם.
הואנג הדגיש כי Blackwell אומץ על ידי כל חברת ענן מרכזית, כל ספק קלאוד וכל בונה מודלים. בנוסף, הוא ציין כי AI אג'נטי, (בינה מלאכותית שמסוגלת לבצע פעולות עצמאיות ולא רק לענות על שאלות), מייצגים קטגוריות צמיחה חדשות שעדיין לא תורגמו במלואן לביקוש.
לדבריו, תשתית ה-AI של אנבידיה מספקת את עלות הטוקן הנמוכה ביותר ואת תפוקת הטוקן הגבוהה ביותר בשוק, כפי שהודגם בבנצ'מרקים של MLPerf, מדד ביצועים מקובל לבדיקת יכולות בינה מלאכותית, ושל InferenceX, מדד שבוחן ביצועי הסקה, כלומר הפעלת מודלים לאחר שלב האימון.
סין, ויתור מחושב ולא כניעה
אחת הנקודות הדרמטיות ביותר שעלו משיחת המשקיעים היא ההודאה הגלויה של הואנג בנוגע לסין, שסיפר בצורה ישירה על כך שהחברה ויתרה ברובה על שוק שבבי ה-AI הסיני לטובת Huawei.
המסרים שלו היו חדים וברורים. הביקוש בסין גדול, Huawei חזקה מאוד וצפויה להמשיך לצמוח, ואנבידיה למעשה פינתה לה את השדה. הואנג אמר כי הוא פינה את השוק הזה, וכי אנבידיה ויתרה עליו ברובה לטובתה.
מנקודת מבט של משקיעים, מדובר באמירה משמעותית מאוד. במשך שנים רבות אנליסטים ומשקיעים האמינו שהרגע שבו אנבידיה תשוב לשוק הסיני עם שבבים מתקדמים יהיה הקטליזטור הגדול הבא שיזניק את מחיר המניה.
הסיבה לכך פשוטה. בשיאה, סין היוותה למעלה מחמישית מהכנסות מרכזי הנתונים של אנבידיה, וברבעון הראשון של שנת הכספים 2026 היא תרמה קרוב ל-4.6 מיליארד דולר, בעוד שברבעון הנוכחי הנתון הזה עומד על אפס.
במילים אחרות, האופציה הסינית תמיד נתפסה כפוטנציאל ממשי שממתין בצד. עכשיו הואנג שם את הדברים על השולחן, ואומר למשקיעים לא לבנות על זה.
הוא אמר כי עליהם לבנות את כל הציפיות שלהם על בסיס של 0 הכנסות מסין, ותיאר כיצד פגישתו של טראמפ בבייג'ינג שבוע קודם לכן, שאליה הצטרף הואנג ברגע האחרון, לא הובילה לפריצת דרך בנושא ייצוא השבבים. נציג סחר אמריקאי אף אישר כי אמברגו השבבים לא היה על שולחן הדיונים.
אז אם לא סין, מה כן
התשובה של הואנג לשאלה הזו היא מה שהוא מכנה עוגת חמש השכבות של תעשיית ה-AI.
במקום להמתין לשוק אחד ספציפי שיחזור, אנבידיה בוחרת לבנות נוכחות שולטת בכל שכבה של המערכת האקולוגית סביב הבינה המלאכותית.
השכבה הראשונה היא אנרגיה, כלומר תשתית הכוח החשמלי הדרושה להפעלת מרכזי ה-AI העצומים, משום שבלי חשמל אין מחשוב.
השכבה השנייה היא השבבים עצמם, שם אנבידיה שולטת, מ-Blackwell ועד הדור הבא Rubin.
השכבה השלישית היא התשתית, כלומר מרכזי הנתונים, המתגים ופתרונות הרשת שאנבידיה מוכרת לצד השבבים. בתוך השכבה הזו נכללים פתרונות כמו InfiniBand, רשת תקשורת מהירה למרכזי נתונים, ו-Spectrum X Ethernet, פתרון אתרנט מואץ שמיועד למרכזי נתונים מבוססי AI.
השכבה הרביעית היא המודלים, כלומר מודלי שפה גדולים וכלי AI שרצים על גבי התשתית, שם אנבידיה משקיעה בחברות שמפתחות אותם ופועלת איתן בשותפות.
השכבה החמישית היא היישומים, כלומר הפתרונות שנבנים מעל המודלים לשוקי קצה שונים, מרפואה, דרך ייצור ועד שירותים פיננסיים.
הואנג אמר כי אנבידיה משקיעה בכל חמש השכבות במקביל, וכי האפשרות שהחברה תהיה בעתיד גדולה פי כמה מכפי שהיא כיום היא תרחיש אפשרי, גם אם שאפתני מאוד.
ברבעון הנוכחי בלבד השקיעה אנבידיה כ-18.6 מיליארד דולר בחברות פרטיות ובקרנות תשתית, ובמקביל נטלה על עצמה התחייבויות ענן בהיקף של 30 מיליארד דולר לשנים הקרובות, בעיקר לצורך תמיכה במחקר ופיתוח.
הגישה הזו מבהירה שאנבידיה כבר אינה מסתפקת בתפקיד של יצרנית שבבים בלבד, אלא שואפת להיות שחקן מרכזי בכל שרשרת הערך של כלכלת ה-AI.
סיכום ותהייה להמשך
אנבידיה סגרה רבעון שהוא כמעט חסר תקדים בעולם הפיננסי, עם צמיחה של 85% בהכנסות, שולי רווח גולמי של 75%, תזרים מזומנים חופשי של 48.6 מיליארד דולר ברבעון אחד בלבד, ותחזית לרבעון הבא שמכה את הקונצנזוס בפער משמעותי.
על הנייר, אין כאן כמעט שום דבר שמצדיק עצירה. ועדיין, נותרת שאלה שמטרידה לא מעט משקיעים, האם הפעם המניה תעלה?
בשלושת הרבעונים האחרונים התבנית הייתה כמעט זהה. אנבידיה פרסמה דוח מדהים, שברה את הציפיות, ובכל זאת המניה ירדה.
הסיבה לכך מורכבת, אך אפשר להסביר אותה בצורה פשוטה, חלק גדול מהחדשות הטובות כבר היה מגולם במחיר המניה עוד לפני פרסום הדוח, ולכן גם כאשר הדוח היה חזק מאוד, לא נותרה מספיק הפתעה כדי לדחוף את המניה גבוה יותר.
בנוסף, קיימת גם תופעת “Sell the news”, שנפוצה במיוחד במניות צמיחה.
במקרים כאלה, משקיעים רבים מממשים רווחים דווקא ברגע שבו החדשות הטובות ביותר כבר נמצאות על השולחן.
בסופו של דבר, אנבידיה ממשיכה לבצע ברמה שכמעט אין לה מקבילה בשוק. השאלה האם זה יספיק כדי להזיז את מחיר המניה למעלה היא כבר לא שאלה של ביצועים עסקיים בלבד, אלא שאלה של ציפיות, תמחור, טיימינג ופסיכולוגיית שוק.