סיכומי דוחות ה-20/05
20.5.2026

בקצרה
- סלקום הציגה ברבעון הראשון של 2026 שיפור ניכר ברווחיות, כאשר הרווח הנקי זינק בכ-20% לכ-72 מיליון שקל והרווח התפעולי עלה בכ-7% לכ-118 מיליון שקל, מה שמעיד על התייעלות פנימית ויכולת החברה לייצר רווחים למרות אתגרי ההכנסות.
- החברה הצליחה לשפר משמעותית את מצבה הפיננסי, עם ירידה של כ-607 מיליון שקל בחוב הפיננסי נטו לכ-1.018 מיליארד שקל, ויחס חוב ל-EBITDA שירד ל-0.73, מה שמחזק את איתנותה הפיננסית ומפחית את הסיכון למשקיעים.
- למרות הצמיחה ברווחיות, סלקום התמודדה עם שחיקה בהכנסות, כאשר הכנסות השירותים ירדו בכ-4 מיליון שקל וה-ARPU בסלולר ירד ל-37.2 שקל, נתון המצביע על הצורך של החברה למצוא מנועי צמיחה חדשים להגדלת ההכנסות בטווח הארוך.
- טרמינל X רשמה צמיחה דו-ספרתית בהכנסות של כ-14% לכ-560 מיליון שקל וזינוק של כ-30% ברווח התפעולי לכ-48 מיליון שקל, אך עיקר הצמיחה נבעה ממגזר המותגים העצמאיים ולא מפעילות הליבה, מה שמדגיש את חשיבות אסטרטגיית הרכישות שלה.
עונת הדוחות הכספיים נכנסת לישורת המרכזית שלה, כשאנחנו נמצאים כעת בעיצומו של השבוע השלישי למרתון הדיווחים.
לאחר שהבנקים הגדולים כבר חתמו את הפרק שלהם, המיקוד של המשקיעים עובר באופן רשמי לחברות אחרות.
כעת, הגיע תורן של ענקיות מקומיות כמו אל על, סלקום, שטראוס ואחרות לתפוס את מרכז הבמה, ולחשוף כיצד הן ניווטו את האתגרים הכלכליים של הרבעון האחרון.
סלקום מסכמת רבעון מעורב: הרווח הנקי קפץ ב-20%, אך ההכנסות ממשיכות להישחק
חברת התקשורת פתחה את 2026 עם שיפור ברווחיות ובתזרים המזומנים, אך מנגד הציגה חולשה בצד ההכנסות בעקבות השפעות המלחמה, פגיעה בפעילות הנדידה והמשך שחיקה בחלק ממנועי הפעילות המסורתיים.
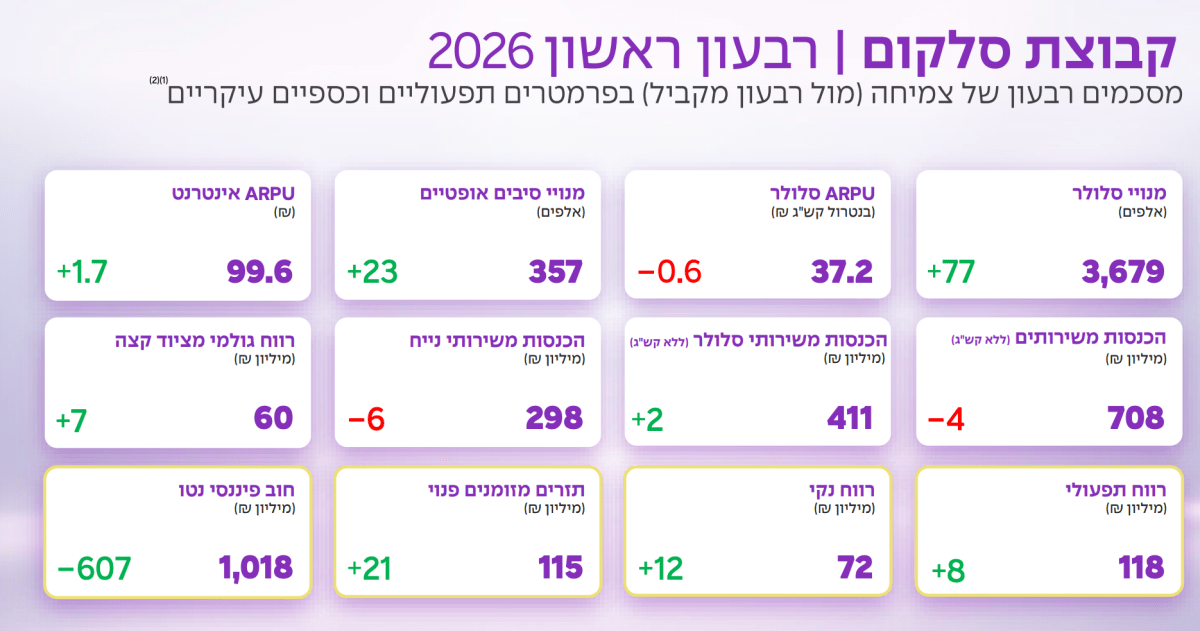
בצד החיובי, הרווח הנקי זינק בכ-20% לכ-72 מיליון שקל, בעוד הרווח התפעולי עלה בכ-7% לכ-118 מיליון שקל.
בנוסף, תזרים המזומנים החופשי צמח בכ-21 מיליון שקל לכ-115 מיליון שקל, והחוב הפיננסי נטו ירד בכ-607 מיליון שקל לכ-1.018 מיליארד שקל בלבד.
החברה גם שיפרה משמעותית את יחס החוב ל-EBITDA, שירד ל-0.73 לעומת 1.16 ברבעון המקביל.
קרדיט: סלקום
עם זאת, בצד ההכנסות נרשמה חולשה ברורה.
הכנסות השירותים ירדו בכ-4 מיליון שקל לכ-708 מיליון שקל, בעוד הכנסות מגזר הנייח ירדו בכ-6 מיליון שקל לכ-298 מיליון שקל, בעיקר בשל ירידה בפעילות הבינלאומית ובשירותי הטלפוניה.
בנוסף, ה-ARPU (ההכנסה הממוצעת מכל לקוח) בסלולר ירד ל-37.2 שקל לעומת 37.8 שקל ברבעון המקביל.
המלחמה המשיכה להשפיע משמעותית על הפעילות.
סלקום ציינה כי מבצע שאגת הארי הוביל לסגירה חלקית של המשק ולפגיעה של כ-10 מיליון שקל ברווח לפני מס, בעיקר בשל ירידה חדה בהכנסות משירותי נדידה, מכירות ציוד קצה וסגירת מוקדי פעילות.
למרות זאת, החברה המשיכה להציג צמיחה במדדי הלקוחות.
מצבת מנויי הסלולר גדלה בכ-77 אלף מנויים ל-3.679 מיליון, בעוד שמספר מנויי הסיבים האופטיים עלה בכ-23 אלף ל-357 אלף מנויים. בנוסף, כ-92% מלקוחות האינטרנט של החברה כבר נמצאים על תשתית סיבים, נתון שממשיך לתמוך בשיפור ה-ARPU באינטרנט, שעלה ל-99.6 שקל.
גם פעילות ציוד הקצה המשיכה להשתפר.
הרווח הגולמי ממכירת ציוד קצה עלה בכ-7 מיליון שקל לכ-60 מיליון שקל, למרות השפעות המלחמה והפגיעה בתנועת הלקוחות בחנויות.
בצד האסטרטגי, סלקום ממשיכה להתמקד במנועי הצמיחה המרכזיים שלה, סיבים, דור 5, המגזר העסקי ועולמות ה-AI.
החברה ממשיכה להרחיב את פעילות ה-Cyber, הענן וה-IOT, לצד הטמעת סוכני AI לשיפור חוויית הלקוח ולהפחתת עלויות תפעוליות.
בסיכום, סלקום מציגה רבעון שבו הרווחיות משתפרת למרות המשך שחיקה בהכנסות. החברה נהנית מהתייעלות, ירידה בהוצאות המימון ושיפור בתזרים, אך מנגד עדיין מתמודדת עם חולשה בפעילות הנדידה והאטה בחלק ממנועי ההכנסה המסורתיים בעקבות המצב הביטחוני.
טרמינל X מסכמת רבעון חזק עם צמיחה דו-ספרתית ושיפור חד ברווחיות
החברה פתחה את 2026 עם המשך מגמת הצמיחה והרווחיות, תוך הרחבת פעילות המותגים העצמאיים והעמקת אסטרטגיית הרכישות שלה.
החברה מציגה שיפור עקבי בתוצאות, אך הנתונים מדגישים כי עיקר ההאצה מגיע מהמגזר הנרכש ולא מפעילות הליבה של פלטפורמת Terminal X עצמה.
בצד החיובי, הכנסות החברה הסתכמו בכ-560 מיליון שקל, עלייה של כ-14% לעומת כ-492 מיליון שקל בשנת 2024.
במקביל, הרווח הגולמי עלה בכ-21% לכ-264 מיליון שקל, תוך שיפור בשיעור הרווחיות. הרווח התפעולי (לפני תשלום מבוסס מניות) זינק בכ-30% לכ-48 מיליון שקל, בעוד הרווח הנקי הסתכם בכ-31.5 מיליון שקל עלייה של כ-13%.
עם זאת, הפער בין קצב הצמיחה ברווח התפעולי לבין הרווח הנקי מעיד על לחצים נוספים בשורה התחתונה, בעיקר כתוצאה מעלייה בהוצאות המימון ושערוכי התחייבויות.
הנתון המרכזי בדוחות הוא הפער בין מגזר הליבה לבין מגזר המותגים העצמאיים.
מגזר טרמינל X, הפלטפורמה עצמה, הציג צמיחה מתונה יחסית, כאשר ההכנסות עלו בכ-2.2% בלבד לכ-454.6 מיליון שקל.
מנגד, המכירות באתר עצמו עלו בכ-5.2%, נתון שמעיד על יציבות בפעילות אך לא על האצה משמעותית בקצב הצמיחה האורגני.
לעומת זאת, מגזר המותגים העצמאיים ממשיך להיות מנוע הצמיחה המרכזי של החברה.
הכנסות המגזר זינקו בכ-128% לכ-108.5 מיליון שקל, בעיקר בעקבות איחוד פעילות מותגים שנרכשו והרחבת פורטפוליו המותגים.
בנוסף, המגזר מציג רווחיות גבוהה משמעותית עם שיעור רווח גולמי של כ-64%, לעומת כ-43% בלבד במגזר הפלטפורמה.
עם זאת, גם במגזר זה נרשמה שחיקה מסוימת בשיעור הרווח התפעולי, בעיקר בשל השקעות בהקמת תשתיות, הרחבת פעילות ובניית המותגים החדשים שנרכשו.
גם הרבעון הרביעי המשיך להציג מומנטום חיובי.
ההכנסות ברבעון עלו בכ-14% לכ-179.9 מיליון שקל, הרווח הגולמי עלה בכ-19% והרווח התפעולי זינק בכ-27%. מגזר המותגים העצמאיים המשיך לבלוט עם צמיחה של מעל 100% בהכנסות וזינוק של כ-210% ברווח התפעולי.
בסיכום, טרמינל X מציגה שנה חזקה עם שיפור עקבי ברווחיות ועשרה רבעונים רצופים של מגמה חיובית.
עם זאת, עיקר הצמיחה מגיע מרכישות ומהתרחבות המותגים העצמאיים, בעוד פעילות הליבה של הפלטפורמה מציגה צמיחה מתונה יותר, נתון שמחדד את התלות באסטרטגיית המיזוגים והרכישות כמנוע הצמיחה המרכזי של החברה בשנים הקרובות.
מגדל מסכמת רבעון חזק עם זינוק של 27% ברווח הכולל, מעלה יעדים וממשיכה לדחוף את סקטור הביטוח
חברת הביטוח והפיננסים פתחה את 2026 עם צמיחה חדה ברווחי הליבה, האצה בפעילות הפנסיה והגמל ועלייה משמעותית בנכסים המנוהלים.
החברה מציגה שיפור עקבי ברווחיות וביחסי ההון, מעלה תחזיות קדימה ומאותתת על המשך מומנטום בסקטור הביטוח והחיסכון ארוך הטווח.
בצד החיובי, הרווח הכולל לאחר מס הסתכם בכ-322 מיליון שקל ברבעון הראשון, זינוק של כ-27% לעומת כ-254 מיליון שקל ברבעון המקביל.
רווחי הליבה צמחו בכ-22% לכ-572 מיליון שקל, בעוד הרווח הפיננסי העודף עבר לרווח של כ-49 מיליון שקל לעומת הפסד של כ-82 מיליון שקל אשתקד, בעיקר בזכות תשואות גבוהות יותר בשוקי ההון ועליית עקום הריבית.
החברה ממשיכה להציג צמיחה חזקה במנועי הליבה של פעילות החיסכון ארוך הטווח.
דמי הגמולים בפנסיה צמחו בכ-18% לכ-3.67 מיליארד שקל, בעוד דמי הגמולים בגמל זינקו בכ-36% לכ-1.38 מיליארד שקל. בנוסף, התקבולים מחוזי השקעה קפצו בכ-90% לכ-1.57 מיליארד שקל.
גם הנכסים המנוהלים ממשיכים לשבור שיאים.
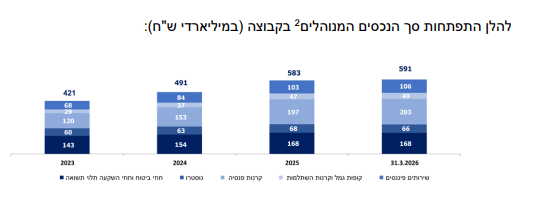
היקף הנכסים המנוהלים של הקבוצה עלה לכ-591 מיליארד שקל בסוף הרבעון, כאשר סמוך לפרסום הדוחות כבר חצתה החברה את רף ה-600 מיליארד שקל והגיעה לכ-618 מיליארד שקל בנכסים מנוהלים.
קרדיט: מגדל
מנוע הצמיחה המרכזי ממשיך להיות תחום הפנסיה והגמל.
מגדל ציינה כי קרן הפנסיה שלה היא כיום מהצומחות בישראל, עם ניוד חיובי עקבי. בנוסף, ברבעון נרשמה צמיחה חדה בניודים החיוביים בגמל, לצד המשך גידול בהפקדות ובנכסים המנוהלים.
בצד הפחות חיובי, תחום ביטוח הבריאות המשיך להציג חולשה יחסית.
רווחי הליבה בתחום הבריאות ירדו לכ-131 מיליון שקל לעומת כ-171 מיליון שקל ברבעון המקביל, בעיקר בעקבות הרעה בתביעות בביטוח הסיעודי וירידה ברווחיות הקולקטיבים. בנוסף, החברה רשמה הפסד של כ-125 מיליון שקל בסעיף ההשפעות המיוחדות, בין היתר בעקבות הפסדים בתיק המשתתף החדש ועדכונים אקטואריים.
גם המלחמה והמצב הביטחוני ממשיכים להוות גורם אי ודאות משמעותי.
מגדל ציינה כי מבצע שאגת הארי מול איראן וההסלמה בצפון הובילו לפגיעה בצריכה הפרטית ולהאטה במשק הישראלי, אם כי בשלב זה לא הייתה השפעה מהותית על פעילות הקבוצה עצמה.
בצד ההון, החברה ממשיכה להציג שיפור חד באיתנות הפיננסית.
יחס כושר הפירעון של מגדל זינק בתוך שלוש שנים מ-78% ל-116%, בין היתר לאחר גיוס הון רובד 1 נוסף בהיקף של כ-500 מיליון שקל. החברה אף ציינה כי היא מתקדמת לעבר יעד חלוקת הדיבידנד עד סוף 2027.
בסיכום, מגדל מציגה רבעון חזק עם צמיחה חדה ברווחי הליבה, גידול משמעותי בנכסים המנוהלים והמשך מומנטום בתחומי הפנסיה והגמל. החברה נהנית מסביבת שוק תומכת ומהמשך זרימת כספים לחיסכון ארוך הטווח, כאשר השוק צפוי להמשיך להתמקד ביכולת שלה לשמר את קצב הצמיחה והרווחיות גם בסביבת מאקרו וביטחון תנודתית.
אל על עברה להפסד לראשונה מזה שלוש שנים בעקבות מבצע שאגת הארי, אך מאותתת על התאוששות חזקה בביקושים
חברת התעופה הלאומית פתחה את 2026 עם פגיעה חדה בתוצאות הכספיות בעקבות השפעות המלחמה, סגירת נתב”ג והירידה בפעילות הטיסות במהלך מבצע שאגת הארי.
לאחר תקופה ארוכה של רווחיות חריגה שנהנתה מביקושי שיא ותחרות מוגבלת, אל על מציגה מעבר להפסד אך במקביל מאותתת על התאוששות מהירה בביקושים ועל קיץ חזק במיוחד.
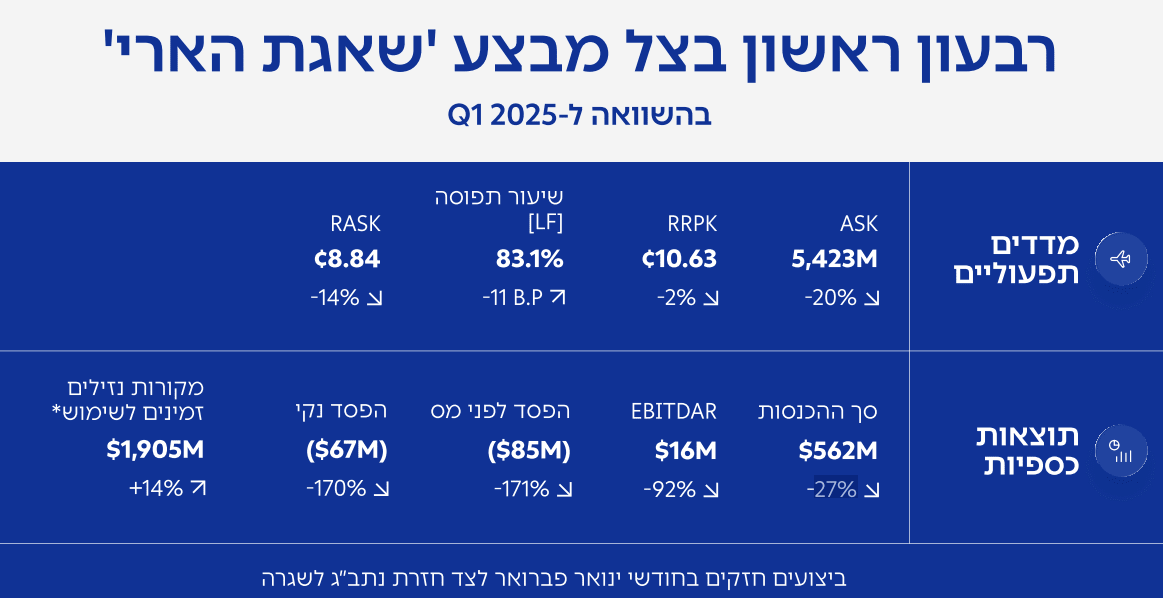
בצד הפחות חיובי, ההכנסות ברבעון הראשון ירדו בכ-27% לכ-562 מיליון דולר, בעוד החברה עברה להפסד נקי של כ-67 מיליון דולר, לעומת רווח של כ-96 מיליון דולר ברבעון המקביל.
גם ההפסד לפני מס הסתכם בכ-85 מיליון דולר, בעוד ה-EBITDA צנח בכ-92% לכ-16 מיליון דולר בלבד. החברה ציינה כי ללא השפעת מבצע שאגת הארי, הרווח הנקי היה עומד על כ-23 מיליון דולר.
מבצע שאגת הארי היווה את גורם הפגיעה המרכזי בתוצאות.
אל על העריכה את ההשפעה הכוללת של המבצע בכ-145 מיליון דולר, מהם כ-90 מיליון דולר ברבעון הראשון וכ-55 מיליון דולר נוספים ברבעון השני.
הפגיעה נבעה בעיקר מסגירת נתב”ג, צמצום הפעילות הסדירה, ירידה בטיסות הנוסעים והוצאות פיצוי לפי חוק שירותי תעופה.
קרדיט: אל על
בנוסף, החברה התמודדה עם עלייה חדה במחירי הדלק הסילוני, התחזקות השקל מול הדולר והתייקרות בעלויות התפעול.
אל על ציינה כי מחירי הדלק בתקופת אפריל-ספטמבר 2026 צפויים להיות גבוהים בכ-80% לעומת התקופה המקבילה אשתקד, מה שעלול להגדיל את הוצאות הדלק בכ-200 מיליון דולר גם לאחר גידורים.
עם זאת, בצד החיובי החברה מדווחת על התאוששות חדה בביקושים לאחר פתיחת השמיים מחדש.
אל על מפעילה תוכנית Recovery ומצפה לקיץ חזק עם שיעורי תפוסה גבוהים, כאשר קצב המכירות היומי לאחר המבצע זינק בכ-78% לעומת התקופה הקודמת. בנוסף, החברה דיווחה על צבר הזמנות חזק במיוחד לעונת הקיץ ועל חודש אפריל עם מכירות שיא של כ-560 מיליון דולר.
גם ברמת הפעילות, אל על ממשיכה להרחיב את הקיבולת והצי.
החברה צופה גידול של 6%-10% בקיבולת (ASK) במהלך 2026, הרחבת צי המטוסים ל-55 מטוסים והוספת יעדים חדשים, לצד מימוש הסכם ההצטיידות האסטרטגי עם בואינג למטוסי 787.
מנוע צמיחה משמעותי נוסף ממשיך להיות מועדון הנוסע המתמיד ו-FLY CARD.
מספר חברי המועדון עלה בכ-8% ל-3.6 מיליון, מספר כרטיסי האשראי צמח בכ-13% ל-528 אלף, ושיעור הרכישה המזוהה הגיע ל-57%.
החברה מעריכה כי ההסכם החדש עם ישראכרט יתרום לקבוצה כ-100-130 מיליון שקל בשנה בממוצע לאורך תקופת ההסכם.
בצד הפיננסי, למרות ההפסד, אל על ממשיכה להציג נזילות חזקה במיוחד.
החברה סיימה את הרבעון עם כ-1.9 מיליארד דולר מקורות נזילים זמינים לשימוש ועם חוב נטו שלילי של כ-734 מיליון דולר, נתון שמעיד על מאזן חזק יחסית גם לאחר הפגיעה התפעולית החריגה.
בסיכום, אל על מציגה רבעון חלש במיוחד עם מעבר להפסד לראשונה מזה שלוש שנים בעקבות השפעות המלחמה ומבצע שאגת הארי.
עם זאת, החברה מאותתת כי הביקושים חוזרים במהירות, קצב ההזמנות שוברים שיאים והקיץ הקרוב צפוי להיות חזק, מה שמציב את השאלה האם מדובר במכה זמנית בלבד או בתחילתה של חזרה לסביבת תחרות מאתגרת יותר בענף התעופה.
שטראוס פותחת את 2026 עם זינוק חד ברווח התפעולי, שיפור משמעותי בתזרים וחזרה לרמות רווחיות שיא
קבוצת שטראוס מסכמת רבעון חזק במיוחד עם שיפור חד ברווחיות בכל מגזרי הפעילות המרכזיים, התאוששות משמעותית בפעילות הממתקים והחטיפים, ורווח תפעולי ברמת שיא לרבעון ראשון.
החברה נהנית משילוב של התייעלות תפעולית, ירידת מחירי הקפה הירוק ושיפור בתמהיל המוצרים, לצד צמיחה במותגי הליבה והמשך התחזקות הפעילות הבינלאומית.
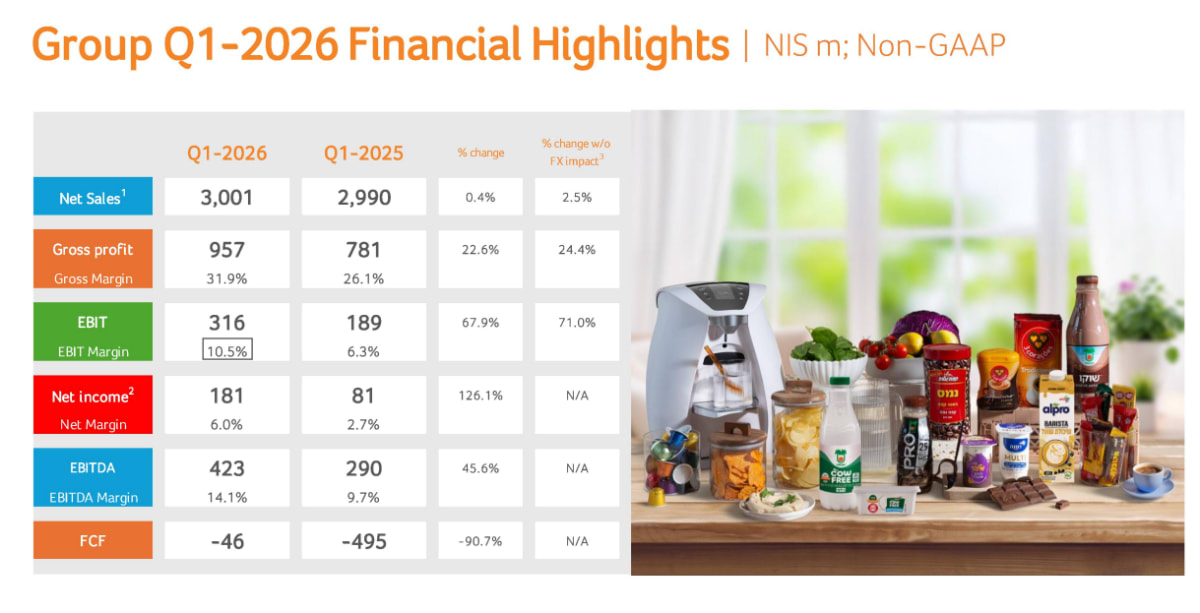
בצד החיובי, ההכנסות הסתכמו בכ-2.99 מיליארד שקל, אומנם עלייה מתונה של כ-0.4%, אך בנטרול השפעות מט"ח ומימוש פעילויות הצמיחה עמדה על כ-2.5%.
הרווח הגולמי זינק בכ-23% לכ-957 מיליון שקל, תוך שיפור חד בשיעור הרווח הגולמי ל-31.9% לעומת 26.1% אשתקד.
הנתון הבולט בדוחות הוא הזינוק ברווח התפעולי שעלה בכ-68% לכ-316 מיליון שקל, שיא לרבעון ראשון כאשר שיעור הרווח התפעולי השתפר ל-10.5% לעומת 6.3% בלבד ברבעון המקביל.
במקביל, הרווח הנקי לבעלי המניות זינק בכ-126% לכ-181 מיליון שקל, וה-EBITDA עלה בכ-46% לכ-423 מיליון שקל.
קרדיט: שטראוס
גם בגזרת התזרים נרשם שיפור חד במיוחד.
התזרים החופשי השתפר בכ-449 מיליון שקל לעומת התקופה המקבילה והסתכם במינוס 46 מיליון שקל בלבד, לעומת מינוס 495 מיליון שקל ברבעון המקביל.
החברה ציינה כי השיפור נבע בעיקר מהתייעלות בהון החוזר, צמיחה ברווח התפעולי וירידה בתשלומי מימון ומסים.
הפעילות בישראל ממשיכה להיות מנוע מרכזי בשיפור התוצאות.
שטראוס ישראל הציגה צמיחה של כ-4.5% במכירות לכ-1.46 מיליארד שקל, כאשר הרווח התפעולי זינק בכ-56% לכ-175 מיליון שקל.
תחום החטיפים והממתקים הציג מהפך חד ברווחיות לאחר העלאות מחירים, התאוששות בפעילות ונטרול הפסדי נגזרים שנרשמו אשתקד בעקבות מחירי הקקאו.
גם פעילות הקפה הבינלאומית בלטה לטובה.
למרות ירידה של כ-4.7% בהכנסות לכ-1.32 מיליארד שקל בעקבות הורדת מחירי הקפה בברזיל והשפעות מט"ח, הרווח התפעולי זינק ביותר מ-140% לכ-132 מיליון שקל, ושיעור הרווחיות התפעולית הגיע ל-10%.
החברה נהנתה מירידת מחירי הקפה הירוק, שיפור בפריון ויישום אסטרטגיה מסחרית חזקה במיוחד בברזיל ובמזרח אירופה.
למרות ירידת מחיר הקפה, שהתווספה לייסוף השקל אל מול הדולר, המחירים של שטראוס נשארו אותם מחירים.
במקביל, שטראוס ממשיכה להרחיב את מנועי הצמיחה העתידיים שלה.
המיזם הברזילאי 3C הודיע על רכישת Yoki כחלק מהרחבת הפעילות מעבר לקפה, בעוד שבתחום המים החברה ממשיכה להשקיע בהרחבת הפעילות בסין ובהקמת מתקן ייצור חדש.
עם זאת, לא כל המגזרים הציגו שיפור מלא.
פעילות שטראוס מים אמנם הציגה צמיחה של כ-6.4% בהכנסות, אך הרווח התפעולי ירד בכ-33% בעקבות השפעות המלחמה בישראל, תחרות מוגברת בסין ועלייה בהוצאות השיווק בפעילות הבינלאומית.
בסיכום, שטראוס פותחת את 2026 עם אחד הרבעונים החזקים שלה בשנים האחרונות: רווחיות שיא, שיפור חד בתזרים והתאוששות משמעותית בפעילות הליבה. השילוב בין התייעלות, ירידת מחירי חומרי הגלם והתחזקות המותגים המרכזיים מאפשר לחברה להציג מומנטום חיובי, כאשר כעת השוק יבחן האם היא תצליח לשמר את רמות הרווחיות הגבוהות גם בהמשך השנה.
עזריאלי מציגה שחיקה ברווחיות השוטפת ומאותתת על לחץ מהמצב הביטחוני, למרות זינוק ברווח הנקי החשבונאי
קבוצת עזריאלי פתחה את 2026 עם ירידה בפעילות התפעולית השוטפת, חולשה ב-NOI וב-FFO והשפעות ראשונות של מבצע שאגת הארי על פעילות הקניונים.
למרות שהרווח הנקי החשבונאי דווקא עלה בעקבות שערוכי נדל"ן ורווחים חשבונאיים, הנתונים התפעוליים מצביעים על היחלשות מסוימת בפעילות הליבה של קבוצת הנדל"ן הגדולה בישראל.
בצד הפחות חיובי, ה-NOI ירד בכ-1% לכ-638 מיליון שקל, בעוד ה-FFO מפעילות הנדל"ן המניב לפי גישת ההנהלה ירד בכ-12% לכ-399 מיליון שקל.
גם ה-FFO ללא תרומת הדיור המוגן ירד בכ-9% לכ-395 מיליון שקל, נתון שמעיד על שחיקה ברווחיות השוטפת של נכסי הליבה.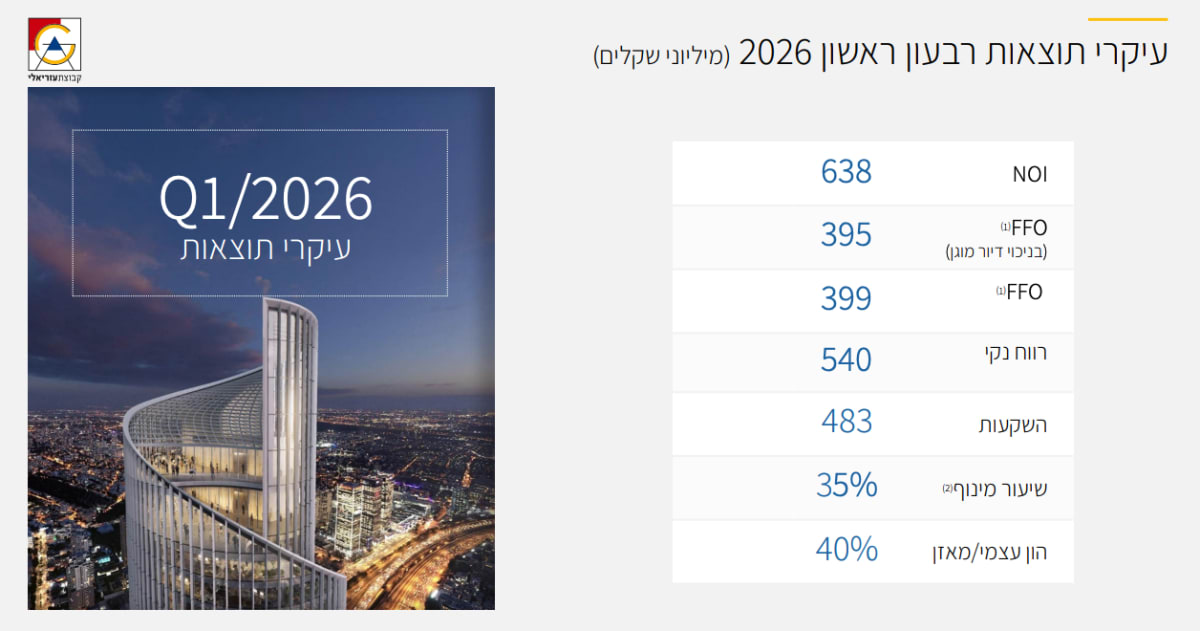
קרדיט: עזריאלי
החברה ציינה כי מבצע שאגת הארי הוביל לסגירה זמנית של חלק מהקניונים ולפגיעה מוערכת של כ-7 מיליון שקל בתוצאות מגזר המסחר והקניונים.
בנוסף, עזריאלי מזהירה כי המלחמה עלולה להוביל להאטה כלכלית, ירידה בביקושים ופגיעה בחלק מהשוכרים בעתיד.
למרות החולשה התפעולית, הרווח הנקי דווקא זינק בכ-18% לכ-540 מיליון שקל.
עם זאת, עיקר העלייה נבע משערוכי נדל"ן, רווחים פיננסיים ורווחי חברות כלולות ולא משיפור בפעילות השוטפת.
גם סביבת המאקרו ממשיכה להכביד על הענף.
עזריאלי מציינת כי המלחמה הובילה לעלייה בפרמיית הסיכון של ישראל, לפגיעה בפעילות המשק ולהמשך אי ודאות גבוהה. בנוסף, עליית מדדי תשומות הבנייה ממשיכה להגדיל את עלויות הפרויקטים שבייזום, בעוד המחסור בעובדים בענף הבנייה עלול להוביל לעיכובים בפרויקטים.
עם זאת, החברה ממשיכה להשקיע במנועי הצמיחה ארוכי הטווח שלה.
עזריאלי מקדמת כיום כ-687 אלף מ"ר בייזום, לצד הרחבת פעילות ה-Data Centers באירופה, כניסה עמוקה יותר למגורים למכירה דרך צמח המרמן והמשך השקעות באנרגיה ובמלונאות.
בצד הפיננסי, הקבוצה ממשיכה להציג איתנות גבוהה במיוחד.
המאזן של החברה עומד על כ-65.4 מיליארד שקל, שיעור התפוסה בישראל נותר גבוה סביב 97%-99%, והחברה חילקה דיבידנד ענק של 850 מיליון שקל במהלך מאי 2026. בנוסף, עזריאלי השלימה גיוס הון של כ-1.4 מיליארד שקל במהלך הרבעון.
בסיכום, עזריאלי מציגה רבעון שבו השורה התחתונה עדיין חזקה בזכות שערוכים ורווחים פיננסיים, אך פעילות הליבה מאותתת על שחיקה ברווחיות ועל לחץ גובר מהמצב הביטחוני והמאקרו בישראל. השוק צפוי להתמקד כעת ביכולת של החברה לשמור על רמות ה-NOI וה-FFO בתקופה של האטה אפשרית במשק ופגיעה בפעילות הקמעונאית.
או פי סי אנרגיה מאיצה את הצמיחה בישראל ובארה״ב: ה-EBITDA זינק ל-124 מיליון דולר
חברת האנרגיה ממשיכה ליהנות ממומנטום חזק בפעילות תחנות הכוח, מהתרחבות אגרסיבית בארה״ב ומביקושי שיא לחשמל בעולמות ה-AI וה-Data Centers.
OPC מציגה רבעון חזק עם צמיחה דו-ספרתית ב-EBITDA וברווח המתואם, לצד האצה משמעותית בצבר הפרויקטים ובתוכניות ההשקעה בישראל ובארה״ב.
בצד החיובי, ה-EBITDA לאחר איחוד יחסי זינק בכ-10% לכ-124 מיליון דולר, בעוד ה-FFO המתואם עלה בכ-9% לכ-75 מיליון דולר.
הרווח הנקי המתואם צמח בכ-18% לכ-33 מיליון דולר, בעיקר בזכות שיפור במרווחי האנרגיה, עלייה בהכנסות מקיבולת והגדלת האחזקה בתחנות הכוח בארה״ב.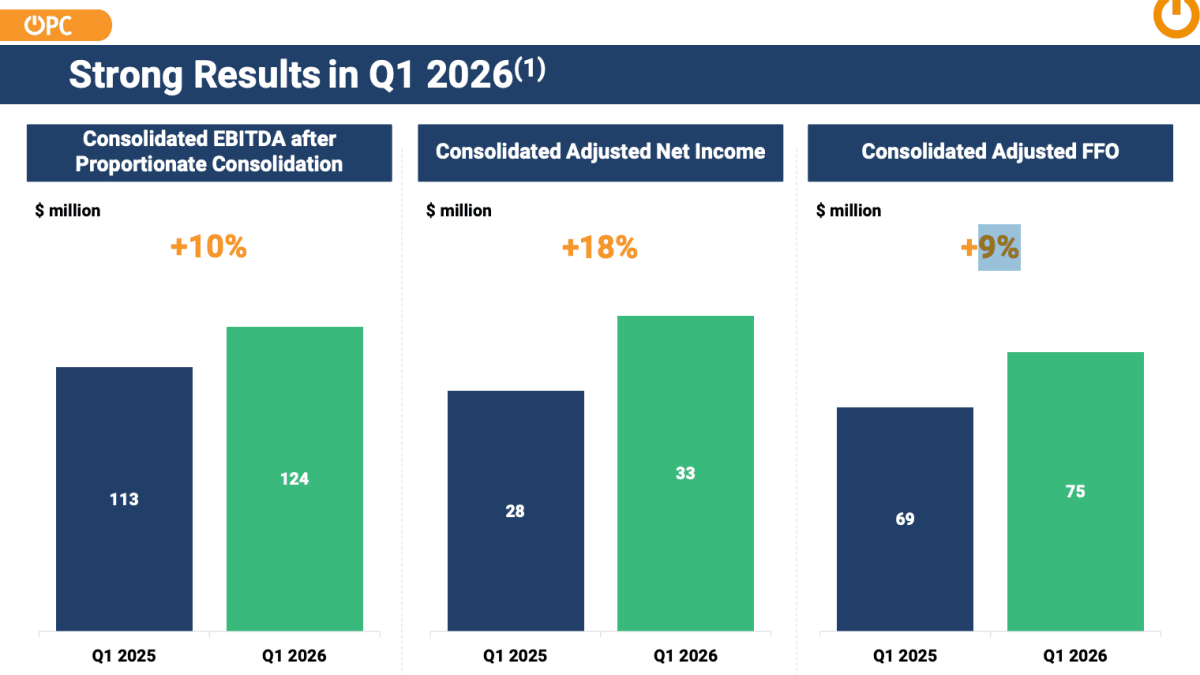
קרדיט: או.פי סי אנרגיה.
הפעילות בארה״ב ממשיכה להיות מנוע הצמיחה המרכזי של החברה.
מגזר ה-Energy Transition בארה״ב הציג EBITDA של כ-88 מיליון דולר לעומת כ-77 מיליון דולר ברבעון המקביל, בעיקר בזכות זינוק במחירי הקיבולת בשוק PJM, שיפור במרווחי האנרגיה והגדלת האחזקה בתחנת Shore.
במקביל, OPC ממשיכה לבנות צבר פרויקטים עצום בארה״ב סביב מהפכת ה-AI וה-Data Centers.
החברה מחזיקה כיום בפורטפוליו פיתוח של כ-18.8GW ו-11.7GWh אגירה, כולל צבר גז טבעי של כ-7.4GW בארה״ב עם מיקוד בשוק PJM.
פרויקט הדגל Shay בהיקף של 2.1GW מתקדם לקראת שלבי הביצוע, כאשר החברה כבר חתמה על הסכמי ציוד מרכזיים ועל הסכם שריון טורבינות עם יצרן גלובלי מוביל.
גם בישראל החברה ממשיכה ליהנות ממגמות ביקוש ארוכות טווח לחשמל.
OPC מדגישה כי ביקושי החשמל בישראל צפויים לצמוח בקצב שנתי של כ-3.5% עד 2040, בעיקר בעקבות AI, מרכזי נתונים, גידול אוכלוסייה וחשמול המשק. החברה ממוצבת ליהנות מהמגמה דרך פרויקטי חדרה Expansion ורמת בקע.
אחד המהלכים האסטרטגיים הבולטים ברבעון היה חתימת הסכם אספקת חשמל עם יזם Data Centers ישראלי מוביל בהיקף של עד כ-460MW.
החברה מעריכה כי מהפכת מרכזי הנתונים בישראל תייצר ביקושים עצומים לחשמל ותייצר עבורה הזדמנויות חדשות בתחום ייצור החשמל והסחר באנרגיה.
בצד הפרויקטים בישראל, החברה ממשיכה לקדם את פרויקט חדרה בהיקף של 850MW ואת פרויקט רמת בקע בהיקף של 550MW ו-3,850MWh אגירה.
הפרויקטים נמצאים בשלבי פיתוח מתקדמים, כאשר OPC כבר חתמה על חלק מהסכמי ההקמה, המימון והציוד המרכזיים.
עם זאת, החברה עדיין מתמודדת עם אתגרים תפעוליים מסוימים בישראל.
OPC ציינה כי תחנת צומת ממשיכה לפעול בזמינות חלקית בעקבות תקלה טכנית ביחידות הייצור, כאשר הזמינות ב-2026 צפויה לעמוד על כ-65%-70% בלבד ולהכביד על ה-EBITDA בישראל גם בהמשך השנה.
בצד הפיננסי, החברה ממשיכה להציג מאזן חזק וגמישות פיננסית גבוהה.
יחס המינוף ירד ל-2.8x לעומת 3.1x בסוף 2025, בעוד החברה השלימה גיוס הון של כ-257 מיליון דולר וקיבלה שיפור בתחזית הדירוג של מידרוג לחיובית.
בסיכום, OPC מציגה רבעון חזק עם האצה בפעילות בישראל ובארה״ב, תוך מיצוב אגרסיבי סביב מגמות העל של AI, Data Centers וביקושי חשמל. השוק צפוי להמשיך להתמקד ביכולת החברה להוציא לפועל את צבר הפרויקטים האדיר שלה, במיוחד בארה״ב וביכולת לתרגם את ביקושי החשמל החריגים לצמיחה משמעותית נוספת ב-EBITDA בשנים הקרובות.
תאת טכנולוגיות מסכמת רבעון חלש יחסית בעקבות שיבושי אספקה, אך צבר ההזמנות זינק לשיא של 580 מיליון דולר
חברת התעופה וה- MRO ( תחזוקה, תיקון ושיפוץ) פתחה את 2026 עם ירידה מתונה בהכנסות וברווחיות, בעיקר בעקבות עיכובים בשרשרת האספקה שהכבידו על קצב האספקות וההכרה בהכנסות.
עם זאת, מאחורי התוצאות החלשות יחסית מסתתרת סביבת ביקושים חזקה במיוחד, כאשר צבר ההזמנות וההסכמים ארוכי הטווח של החברה טיפס לשיא היסטורי, מה שמאותת על פוטנציאל התאוששות משמעותי בהמשך השנה.
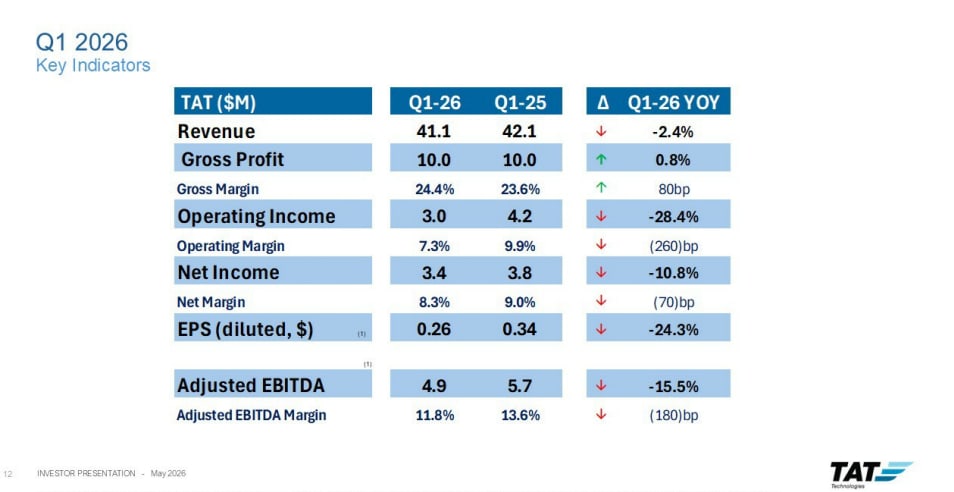
בצד הפחות חיובי, ההכנסות ברבעון הראשון ירדו בכ-2.4% לכ-41.1 מיליון דולר, בעוד הרווח התפעולי ירד בכ-28.4% לכ-3 מיליון דולר.
גם הרווח הנקי נשחק בכ-10.8% לכ-3.4 מיליון דולר, וה-Adjusted EBITDA ירד בכ-15.5% לכ-4.9 מיליון דולר.
קרדיט: תאת טכנולוגיות
החברה ציינה כי שיבושים בשרשרת האספקה היו הגורם המרכזי שפגע בתוצאות הרבעון.
לדברי המנכ"ל יגאל זמיר, תאת “חוותה שיבושים מסוימים בשרשרת האספקה”, אך החברה מעריכה כי מדובר במכשול זמני שייפתר בהמשך השנה ויאפשר חזרה לקצב צמיחה גבוה יותר.
למרות החולשה בטווח הקצר, הנתון המרכזי בדוחות הוא הזינוק בצבר ההזמנות וההסכמים ארוכי הטווח, שהגיע לשיא של כ-580 מיליון דולר לעומת כ-550 מיליון דולר בסוף 2025.
החברה נהנית מביקושים חזקים מאוד בשוק התעופה האזרחית והביטחונית, על רקע מחסור במטוסים חדשים ועלייה גלובלית בביקושי ה-MRO.
גם סביבת המאקרו בענף ממשיכה לעבוד לטובת החברה.
תאת מציינת כי הגידול החד בביקוש לטיסות בעולם, לצד צווארי בקבוק בייצור מטוסים חדשים, ממשיכים לייצר ביקושים גבוהים במיוחד לשירותי תחזוקה, תיקון ושיפוץ (MRO). בנוסף, החברה נהנית מהסכמים אסטרטגיים ארוכי טווח מול יצרניות מטוסים, חברות תעופה וגופי ביטחון.
מנועי הצמיחה העתידיים של החברה ממשיכים להתרחב.
בתחום ה-APU, החברה נכנסה לשוק פוטנציאלי של מעל 2.5 מיליארד דולר באמצעות הסכמים אסטרטגיים עם Honeywell וכניסה לפלטפורמות חדשות של בואינג ואיירבוס.
במקביל, פעילות ה-Landing Gear נהנית מתחילת מחזור MRO משמעותי בתחום מערכות כני הנסע.
גם תחום ה-Trading & Leasing ממשיך לצמוח במהירות.
החברה נהנית מהמחסור העולמי ברכיבי תעופה וביחידות APU, מה שמאפשר לה להרחיב פעילות השכרה, סחר בחלקים ומתן פתרונות ללקוחות שמתקשים להשיג ציוד וחלפים בזמן.
בצד הפיננסי, תאת ממשיכה להציג מאזן חזק יחסית.
החברה סיימה את הרבעון עם כ-51.5 מיליון דולר מזומנים ושווי מזומנים, לצד תזרים מזומנים חיובי מפעילות שוטפת של כ-1.95 מיליון דולר.
תאת טכנולוגיות מציגה רבעון חלש יחסית בטווח הקצר בעקבות שיבושי אספקה שפגעו בהכנסות וברווחיות, אך במקביל ממשיכה ליהנות מסביבת ביקושים חזקה במיוחד עם צבר הזמנות בשיא היסטורי. השוק צפוי להתמקד כעת ביכולת החברה לפתור את צווארי הבקבוק בשרשרת האספקה ולהמיר את הצבר העצום לצמיחה מחודשת בהכנסות וברווחיות במחצית השנייה של 2026.