דוחות הבנקים לרבעון הראשון של השנה
20.5.2026

בקצרה
- סביבת הריבית הגבוהה, שבה ריבית בנק ישראל עמדה על כ-4.5% ברוב שנת 2025, הטיסה את רווחי הבנקים לשיא, כאשר לאומי ופועלים רשמו רווחים של כ-10.3 מיליארד ש"ח ו-9.8 מיליארד ש"ח בהתאמה, דבר המעיד על מרווח ריבית רחב בין הלוואות לפיקדונות שתרם משמעותית להכנסותיהם.
- היטל המס החד-פעמי על הבנקים בסך 3 מיליארד ש"ח בשנת 2026, במקום מס רווחי יתר מדורג, יפגע משמעותית ברווח הנקי שלהם לטווח המיידי, אך יבטל את המס לחלוטין החל מ-2027, מה שמהווה חיסכון של מיליארדים לבנקים בטווח הארוך ומצביע על הקלה עתידית בנטל המס.
- בנק דיסקונט רשם ירידה של 4.5% בהכנסות המימון נטו ל-2.3 מיליארד ש"ח וירידה במרווח הריבית ל-1.42%, המשקפת את השפעת הפחתת הריבית על רווחיות הליבה, אך במקביל הציג עלייה של 13.7% בהכנסות מעמלות, המעידה על הצלחת אסטרטגיה לגיוון מקורות הכנסה שאינם תלויים בריבית.
- למרות ירידת ריבית בנק ישראל ל-4% בתחילת 2026, סביבה זו עדיין נחשבת גבוהה ומפנקת לבנקים במונחים היסטוריים, והם ממשיכים לייצר רווחים משמעותיים מפער הריביות, מה שמבטיח יציבות פיננסית חזקה והמשך רווחיות גבוהה למגזר הבנקאי בישראל.
חמשת הבנקים הכי חזקים בישראל, מזרחי, לאומי, דיסקונט, פועלים והבינלאומי התייצבו אחד אחרי השני וחשפו את הדוחות הכספיים שלהם, כאשר.
התחלנו שבוע שעבר עם הדוח של בנק הפועלים, והשבוע קיבלנו את שאר ארבעת הדוחות.
מצד אחד, רואים שהמס המיוחד והשינויים בשוק קצת לחצו להם על הברקס והורידו לחלקם את שורת הרווח לעומת השנה שעברה.
מהצד שני, אל תדאגו להם (בלשון המעטה) החברה האלה עדיין מייצרים מיליארדים בקצב מטורף.
בין המרוץ בצמרת של לאומי ופועלים, התשואה של מזרחי, והאתגרים היחסיים שפגשו את דיסקונט, השבוע הזה הוכיח שאפילו בתנאים הכי מורכבים, המכונה הבנקאית יודעת לעבוד קשה, להישאר יציבה ולספק המון חומר למחשבה.
סביבת הריבית החדשה
אם תהיתם מאיפה מגיעים המספרים המטורפים של השנים האחרונות, התשובה פשוטה, הריבית הגבוהה משחקת לגמרי לטובת הבנקים.
ברוב שנת 2025 ריבית בנק ישראל ישבה גבוה למעלה, באזור ה-4.5%, שזו גם כמובן, ריבית מאוד גבוהה, מה שמעלה משמעותית את הכנסות הריבית נטו שלהם (NII).
הבנקים נהנו ממה שנקרא בשפה המקצועית מרווח ריבית רחב וחלומי.
זה אומר שהם גלגלו אלינו ריביות נמוכות יחסית על הפיקדונות שסגרנו אצלם, אבל כשזה הגיע להלוואות ולמשכנתאות שלנו, הם גבו ריבית גבוהה מאוד.
הפער הזה הוא המנוע המרכזי שהטיס אותם לרווחי שיא פסיכיים ב-2025 (בנק לאומי חגג עם כ-10.3 מיליארד ש"ח והפועלים לא הרחק מאחור עם כ-9.8 מיליארד ש"ח).
בתחילת 2026 ראינו את ריבית בנק ישראל עושה תפנית ויורדת קצת כלפי מטה, מ-4.5% ל-4%.
השינוי הזה כמובן משליך ישירות על הדוחות של הבנקים, כי הוא מתחיל ללחוץ להם על הברקס ומכווץ במעט את מרווחי הריבית החלומיים שהם התרגלו אליהם.
אבל לפני שממהרים לרחם עליהם, בואו לא נשכח, ריבית של 4% היא עדיין ריבית גבוהה מאוד.
מונחים היסטוריים וכלכליים, הסביבה הזו נותרת סופר מפנקת וטובה לבנקים, שממשיכים לגזור קופון יפה מאוד מהפער שבין הריביות על ההלוואות לפיקדונות ולייצר רווחים קשוחים ביותר.
מס הבנקים
במקור, החוק מטיל על הבנקים מס רווחי יתר של 15% שייפרס על פני חמש שנים (2026-2030).
המדינה בנתה על זה שהיא תחלוב מהם בהדרגה בין 7 עד 7.5 מיליארד ש"ח לאורך התקופה.
אבל אז הגיעה הפשרה והפכה את הקערה.
האוצר, שהיה לחוץ על מזומנים פנויים כאן ועכשיו בגלל הוצאות המלחמה והלחץ התקציבי, העדיף לקחת כסף בטוח ביד מאשר לרדוף אחרי סכומים גדולים יותר על העץ.
בהסכם החדש נקבע שהבנקים ישלמו היטל חד-פעמי מטורף של כ-3 מיליארד ש"ח כבר השנה, ב-2026. בשנת 2027 הם ישלמו עוד איזה קנס קטן של 250 מיליון ש"ח, ובזה הסיפור נגמר המס מבוטל לחלוטין והם חופשיים.
מה זה אומר על השורה התחתונה של הדוחות? לטווח הארוך, החבר'ה מהבנקים עשו פה מהלך גאוני וחסכו מיליארדים.
אבל בטווח המיידי, הדוחות של שנת 2026 הולכים לחטוף מכה.
בגלל שהבנקים צריכים לרשום ולשלם את כל ההיטל הענק הזה של ה-3 מיליארד ש"ח בבת אחת כבר השנה, שורת הרווח הנקי שלהם ב-2026 הולכת להיראות הרבה פחות נוצצת והרבה יותר מכווצת.
אז אל תופתעו אם פתאום הגרפים של הרווחיות יראו ירידה חדה, החגיגה אמנם נמשכת, אבל השנה המס המטורף הזה פשוט חתך להם את הרווחים.
בואו ניכנס לפרטי הדוחות
בנק דיסקונט, ירידה ברווח אבל הסיפור עמוק יותר
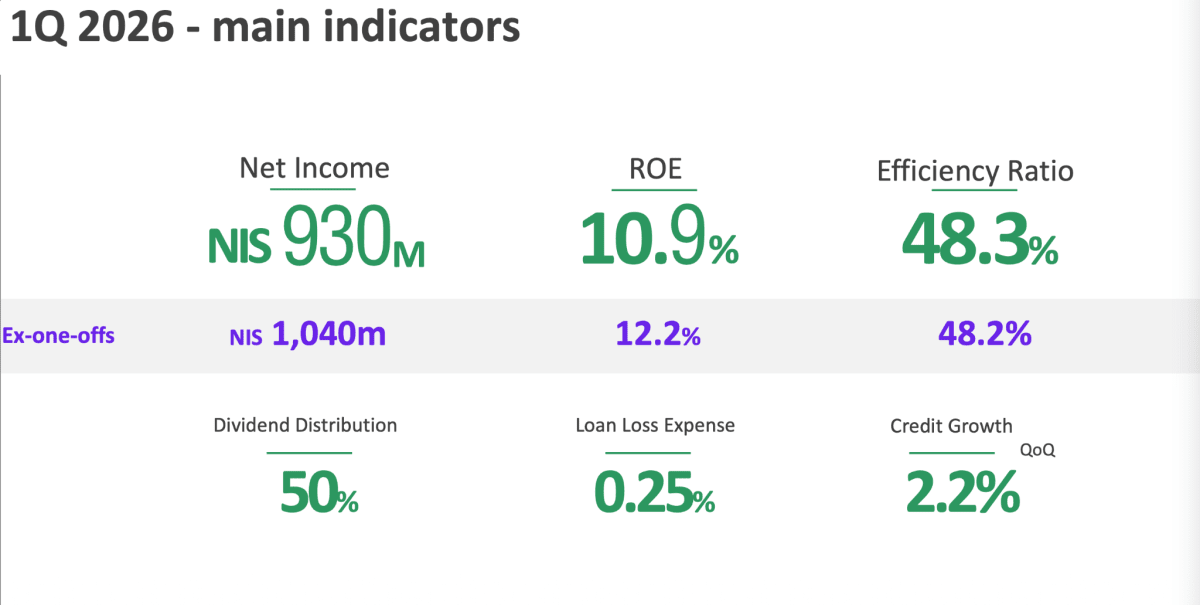
הכנסות המימון נטו ירדו ל-2.3 מיליארד שקל, לעומת 2.4 מיליארד שקל ברבעון המקביל אשתקד, ירידה של 4.5%, ובמקביל, מרווח הריבית נטו ירד ל-1.42%, לעומת 1.56% אשתקד. המשמעות היא שהפחתת הריבית כבר מתחילה להשפיע על רווחיות הליבה של הבנק, ואת השחיקה הזו קשה לבלום גם כאשר תיק האשראי ממשיך לצמוח.
בצד החיובי, ההכנסות מעמלות עלו ב-13.7% והגיעו ל-589 מיליון שקל.
הנתון הזה משקף את הצלחת האסטרטגיה של דיסקונט להגדיל את הפעילות שאינה תלויה ישירות בריבית.
יחס היעילות (מראה כמה הוצאות תפעוליות הבנק צריך להוציא כדי לייצר הכנסות) עמד על 48.3%, לעומת 49.2% אשתקד, שיפור מתון שמעיד על שמירה יחסית על בסיס עלויות הדוק.
תיק האשראי של דיסקונט צמח ב-2.2% והגיע ל-295 מיליארד שקל, עם דגש על עסקים בינוניים וגדולים.
עם זאת, הנתון הבולט יותר הוא העלייה בהפרשות להפסדי אשראי (הפסדים שנוצרים לבנק כאשר לקוחות שלקחו הלוואות מתקשים להחזיר את הכסף), מ-52 מיליון שקל ברבעון הראשון של 2025 ל-182 מיליון שקל ברבעון הנוכחי.
לפי הבנק, העלייה נובעת בעיקר משינוי בפרמטרים המאקרו-כלכליים ומהפרשה קבוצתית, ולא מהרעה נקודתית באיכות הלקוחות.
יחס ה-NPL (שיעור ההלוואות הבעייתיות מתוך כלל תיק האשראי של הבנק), עמד על 0.73%, עלייה קלה לעומת 0.71% אשתקד, אך הוא עדיין נמצא ברמה נמוכה ומנוהלת.
הדיבידנד שהוכרז ברבעון, בסך 465 מיליון שקל, המהווה 50% מהרווח הנקי, משקף את הביטחון של הנהלת הבנק ביציבות ארוכת הטווח גם בתקופה של מעבר.
בנוסף, הבנק שותף להקמת קרן סיוע למגזר העסקי בצפון, מה שמראה שהפעילות שלו מושפעת לא רק מהמרווחים הפיננסיים ומהריבית, אלא גם מהמציאות הכלכלית הרחבה בישראל ומהצורך לתמוך בעסקים בתקופת מלחמה
מקור: דיסקונט
מעבר למספרים של הרבעון, דיסקונט מנסה להראות לשוק שהיא לא רק מגיבה לסביבת הריבית, אלא גם פועלת לשינוי מבני בתוך הבנק.
במסגרת התוכנית האסטרטגית לשנת 2030, הבנק השיק פרויקט התייעלות תלת שנתי רחב היקף, שמטרתו להקטין את בסיס ההוצאות באמצעות שורה של מהלכים בבנק ובקבוצה.
ברבעון הראשון חתמו כ-170 עובדים על הסדרי פרישה, מהם 85 כבר פרשו בפועל במהלך תקופת הדוח. בנוסף, במאי 2026 הוחלט להציע הסדרי פרישה לעובדים קבועים נוספים לתקופה מוגבלת.
לפי הערכת הבנק, לאחר שקלול הפרישות שכבר הושלמו, הפרישות שכבר סוכמו והפרישות הנוספות הצפויות, מצבת העובדים בקבוצה צפויה להצטמצם בכ-600 עובדים במהלך 2026.
מדובר במהלך משמעותי מאוד, משום שבסביבה שבה הכנסות המימון נשחקות בגלל ירידת ריבית, הדרך לשמור על רווחיות עוברת לא רק דרך צמיחה באשראי ובעמלות, אלא גם דרך בנק רזה ויעיל יותר.
במילים פשוטות, דיסקונט מנסה להכין את עצמו לעולם שבו הריבית כבר לא עושה עבורו את רוב העבודה.
אם התוכנית תצליח, היא יכולה לתמוך בשיפור יחס היעילות, לחזק את רווחיות הליבה ולהחזיר את הבנק בהדרגה לרמות ROE גבוהות יותר, ואם לא, הירידה ברווחיות עלולה להפוך מסיפור זמני לסימן לבעיה עמוקה יותר.
המניה הגיבה בעליה של 1.95%.
הבינלאומי, איתנות מרשימה
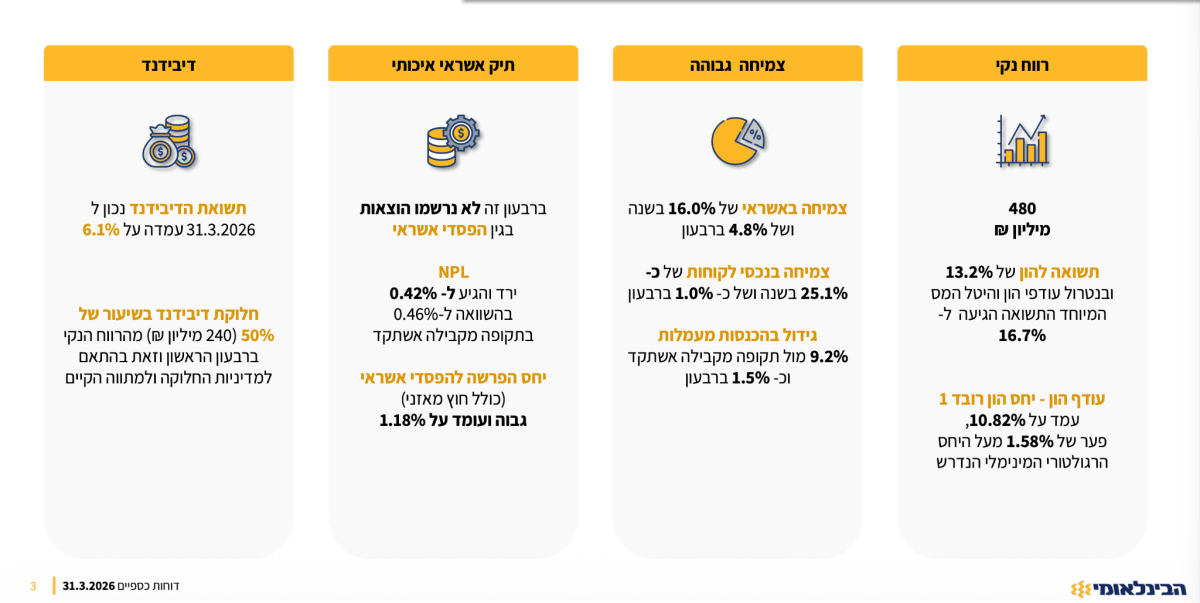
הבינלאומי הציג דוח חזק מאוד, אך גם אצלו כבר מורגשת ההשפעה של סביבת ריבית נמוכה יותר. הרווח הנקי הסתכם ב-480 מיליון שקל, ירידה של כ-9.4% לעומת 530 מיליון שקל ברבעון המקביל אשתקד.
עם זאת, גם כאן המספר הראשי דורש הסתכלות עמוקה יותר. בנטרול עודפי ההון שהבנק מחזיק מעבר ליחס הרגולטורי הנדרש, ובנטרול היטל המס המיוחד על הבנקים, התשואה על ההון הגיעה ל-16.7%, נתון שמציב את הבינלאומי כאחד הבנקים הרווחיים במערכת. התשואה הנומינלית על ההון (מדד שמראה כמה רווח נקי הבנק ייצר ביחס להון העצמי שלו), עמדה על 13.2%.
מכפיל ההון של הבינלאומי גבוה מזה של דיסקונט, ועומד על כ-1.68, משקף לנו את הפרמיה שהשוק מוכן לשלם על בנק יעיל, רווחי ועקבי יותר לאורך זמן.
הסיפור המרכזי של הבינלאומי הוא הצמיחה. תיק האשראי גדל ב-16.0% בשנה וב-4.8% ברבעון, קצב חריג לבנק בגודלו.
תיק נכסי הלקוחות, הכולל פיקדונות וניירות ערך, צמח ב-25.1% בשנה והגיע ל-1.173 טריליון שקל. במקביל, הבינלאומי הגדיל את חלקו בשוק ניהול הנכסים ל-16.7%.
גם ההכנסות מעמלות ממשיכות לתמוך בתמונה החיובית. ההכנסות מעמלות עלו ב-9.2% והגיעו ל-464 מיליון שקל, נתון שמחזק את מנועי ההכנסה שאינם תלויים ישירות בריבית, במיוחד בתקופה שבה המרווחים מתחילים להישחק.
יחס CET-1 (מודד כמה הון איכותי וחזק יש לבנק ביחס לנכסי הסיכון שלו) עמד על 10.82%, מעל הדרישה הרגולטורית ב-1.58 נקודות אחוז, אך נמוך יחסית לעבר.
המשמעות היא שהבנק עדיין נמצא בעמדת הון טובה, אך נדרש להמשיך לנהל את ההון בזהירות, במיוחד כאשר הוא מחלק 50% מהרווח כדיבידנד.
תשואת הדיבידנד השנתית של הבינלאומי עמדה על 6.1%, גבוהה מהממוצע של ארבעת הבנקים הגדולים, שעמד על 4.5%. זהו נתון שמחזק את האטרקטיביות של המניה עבור משקיעים שמחפשים שילוב בין רווחיות, יציבות ותזרים שוטף.
אחת השאלות המעניינות לגבי הבינלאומי נוגעת דווקא לעתיד. הבנק הקים אגף AI פנים-בנקאי, במטרה לשלב בינה מלאכותית בליבת הפעילות שלו.
זה לא רק מהלך שיווקי, אלא ניסיון להגדיר מחדש את אופי הפעילות של הבנק בעידן שבו התחרות הבאה לא בהכרח תגיע מבנק אחר, אלא מפינטק חכם שמסוגל להציע שירותים דומים בצורה יעילה וזולה יותר.
מקור: מצגת המשקיעים של הבינלאומי
לצד התוצאות והמספרים, הבינלאומי פועל בתוך סביבת סיכון מאתגרת יותר, הכוללת אי ודאות פיסקלית וגיאופוליטית, המשך לחימה, גיוסי מילואים, גירעון ממשלתי גבוה יותר ופרמיית סיכון מדינתית שעלולה להכביד על פעילות הבנק בהמשך השנה.
המניה הגיבה בעלייה של 0.2%.
מזרחי טפחות
מזרחי טפחות פתחה את 2026 עם רווח של 1.24 מיליארד שקל,ירידה של 4% מהרבעון אשתקד.
עם זאת, התוצאות הושפעו באופן דרמטי מסביבת המס הייחודית למערכת הבנקאית השנה. ותשואה להון של 14.1%.
הבנק ממשיך להוביל את שוק המשכנתאות בישראל עם נתח שוק של כ-36.8%, תוך צמיחה משמעותית באשראי ובפיקדונות.
הכנסות המימון מפעילות שוטפת נותרו יציבות ברמה גבוהה של כ-2.77 מיליארד שקל, למרות ירידת הריבית והמדד השלילי.
בנוסף, יחס היעילות של הבנק נותר חזק ועמד על 38.1%, מה שממשיך למצב את מזרחי כאחד הבנקים היעילים במערכת.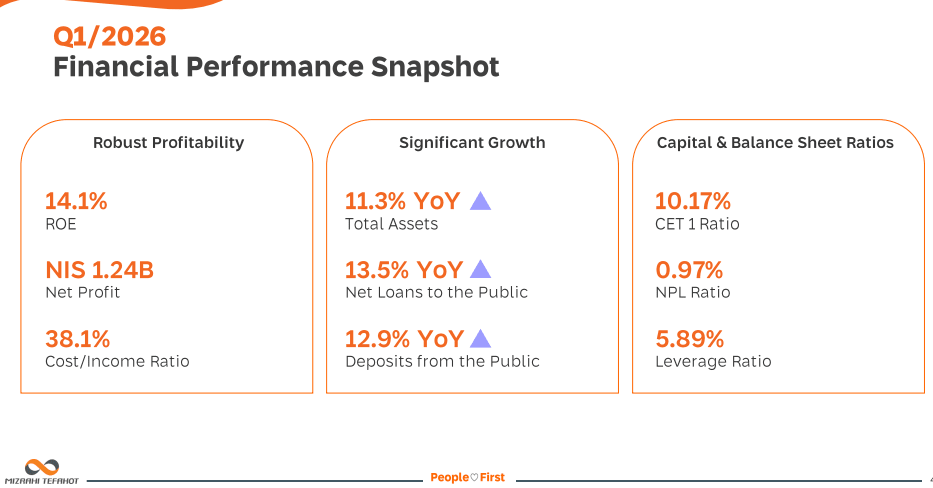
קרדיט: מזרחי טפחות
בצד הפחות חיובי, הרווחיות הושפעה מהמיסוי המיוחד על הבנקים ומהטבות ללקוחות במסגרת המתווה הוולונטרי.
בנוסף, הכנסות המימון מפעילות שוטפת ירדו מעט לעומת הרבעון הקודם בעקבות ירידת ריבית בנק ישראל והשפעת מדד המחירים השלילי.
האשראי לציבור צמח ב-13.5% לעומת התקופה המקבילה והסתכם בכ-414 מיליארד שקל, כאשר תיק המשכנתאות צמח לכ-248.3 מיליארד שקל.
האשראי לעסקים רשם צמיחה חדה של כ-24.7% והגיע לכ-121.7 מיליארד שקל, מה שמעיד על המשך התרחבות פעילות הבנק במגזר העסקי. במקביל, פיקדונות הציבור עלו ב-12.9% והסתכמו בכ-451 מיליארד שקל.
גם איכות האשראי המשיכה להציג יציבות גבוהה.
יחס ה-NPL (הלוואה שהלווה לא מחזיר בזמן) עמד על 0.97% בלבד, בעוד שההפרשות להפסדי אשראי הסתכמו ב-0.03% בלבד מתיק האשראי רמה נמוכה מאוד המעידה על תיק אשראי איכותי ומשמעת סיכונים חזקה.
בצד ההון, מזרחי טפחות ממשיך להציג בסיס הון חזק עם יחס הון כולל של 13.02%, מעל דרישות הרגולציה.
הבנק הכריז על חלוקת דיבידנד בשיעור של 50% מהרווח הנקי לרבעון, בהיקף של כ-619 מיליון שקל.
בסיכום, מזרחי טפחות ממשיך להציג שילוב של צמיחה חזקה, רווחיות גבוהה ואיכות אשראי יציבה גם בסביבת ריבית משתנה ומיסוי כבד יותר על המערכת הבנקאית.
הבנק נהנה ממומנטום חזק במשכנתאות ובאשראי העסקי, תוך שמירה על יעילות תפעולית גבוהה ומדיניות דיבידנד אגרסיבית.
המניה הגיבה בעליה של 1.03%.
לאומי
הבנק הגדול בישראל ממשיך להוביל את המערכת הבנקאית ברווח הנקי ומחלק דיבידנד ענק, אך הנתונים מצביעים על ירידה קלה ברווחיות לעומת השנה שעברה, לחץ על התשואה להון ועלייה בהפרשות להפסדי אשראי.
למרות צמיחה מואצת באשראי ובפיקדונות והמשך התרחבות בפעילות הליבה, סביבת הריבית המשתנה, המדד השלילי והיטל המס המיוחד על הבנקים המשיכו ללחוץ על תוצאות הבנק.
בנוסף, נרשמה ירידה במרווחי המימון ופגיעה מסוימת ביכולת לשמור על רמות הרווחיות החריגות שנרשמו בשנים האחרונות.
גם איכות האשראי, שנותרה גבוהה ביחס למערכת, הושפעה מעלייה בהפרשות להפסדי אשראי, מה שמעיד על גישה שמרנית יותר מצד הבנק לנוכח אי הוודאות הכלכלית והביטחונית.
לצד זאת, התשואה להון ירדה לעומת התקופה המקבילה, מה שמאותת כי סביבת הרווחיות של הבנקים מתחילה להתמתן לאחר תקופת שיא בענף.
בצד החיובי, הרווח הנקי הסתכם בכ-2.3 מיליארד שקל, בעוד שהתשואה להון עמדה על 13.6%.
בנטרול היטל המס המיוחד, הרווח הנקי עמד על כ-2.6 מיליארד שקל והתשואה להון טיפסה ל-15.1%. בנוסף, הבנק ממשיך להציג יחס יעילות חריג לטובה של 29.1% בלבד, מהנמוכים בעולם הבנקאותֿ, בזכות מינוף טכנולוגיה וכלי AI מתקדמים.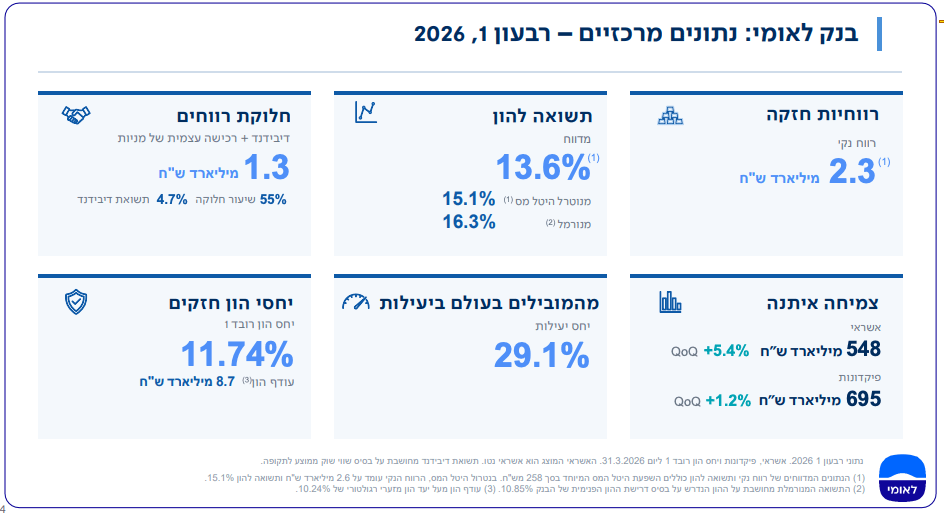
קרדיט: בנק לאומי
בצד הפחות חיובי, סביבת הריבית הנמוכה יותר והמדד השלילי המשיכו ללחוץ על מרווחי המימון.
מרווח הריבית ירד ל-1.96% לעומת 2.35% ברבעון המקביל, בין היתר בעקבות ירידת ריבית בנק ישראל ל-4.02% בממוצע ברבעון.
בנוסף, הוצאות התפעול הכוללות עלו בכ-6% לעומת התקופה המקבילה.
האשראי לציבור המשיך לצמוח בקצב גבוה והסתכם בכ-548 מיליארד שקל, עלייה של 5.4% מתחילת השנה ו-12% לעומת השנה שעברה.
הצמיחה בלטה במיוחד במגזר העסקי והנדל"ן שצמח ל-182.5 מיליארד שקל, זינוק של 27.5% לעומת השנה שעברה. גם תיק המשכנתאות המשיך לצמוח והגיע לכ-159.8 מיליארד שקל.
במקביל, הפיקדונות הציבוריים צמחו לכ-695 מיליארד שקל, כאשר פיקדונות משקי הבית זינקו ב-16.5% לעומת התקופה המקבילה. יחס כיסוי הנזילות עמד על 117%, מעל דרישות הרגולציה.
גם איכות האשראי ממשיכה להיות חזקה מאוד.
שיעור ה-NPL ירד ל-0.40%, בעוד ששיעור האשראי הבעייתי ירד ל-1.11%.
בנוסף, הבנק הציג הכנסה מהפרשה פרטנית להפסדי אשראי במשך תשעה רבעונים רצופים, נתון המעיד על תיק אשראי איכותי וחיתום שמרני.
בצד ההון, לאומי ממשיך להציג איתנות פיננסית גבוהה עם עודף הון של כ-8.7 מיליארד שקל מעל היעד הרגולטורי.
הבנק הכריז על חלוקת רווחים של כ-1.3 מיליארד שקל, הכוללת דיבידנד של 968 מיליון שקל ורכישה עצמית של מניות בהיקף של 322 מיליון שקל, שיעור חלוקה של 55% מהרווח הנקי.
בסיכום, בנק לאומי ממשיך להציג שילוב של צמיחה חזקה, יעילות תפעולית יוצאת דופן ואיכות אשראי גבוהה, תוך המשך השקעה בטכנולוגיה וב-AI כמנועי צמיחה מרכזיים. הבנק נהנה ממומנטום חזק באשראי העסקי והמשכנתאות, לצד המשך החזר הון משמעותי לבעלי המניות.
המניה הגיבה בעליה של 1.2%.
בנק הפועלים נחלש למרות יציבות ברווח הנקי
בנק הפועלים פתח את שנת 2026 עם דוח המציג חוסן פיננסי ויציבות, אך המשקיעים הגיבו באכזבה מסוימת נוכח הירידה בהכנסות המימון והגידול בהפרשות להפסדי אשראי.
הבנק ממשיך לשמור על תשואה גבוהה להון ועל מדיניות חלוקת דיבידנדים עקבית, תוך שהוא מנווט בסביבה מאקרו-כלכלית מורכבת המאופיינת באי-ודאות גיאופוליטית בישראל.
הרווח הנקי של הבנק הסתכם ב-2.21 מיליארד ש"ח, ירידה של 12.4% לעומת שנה שעברה, התשואה להון עמדה על 13%, נתון חזק המעיד על יעילות גבוהה.
בנוסף, הבנק הכריז על חלוקת דיבידנד במזומן של 40% מהרווח הנקי (כ-774 מיליון ש"ח), המשך למדיניות התגמול הנדיבה לבעלי המניות.
כמו כן, נרשמה צמיחה מאוזנת בתיק האשראי, במיוחד במגזר העסקי ובמשכנתאות.
קרדיט: בנק פועלים.
נרשמה ירידה בסך הכנסות המימון נטו, שהסתכמו ב-4.391 מיליארד ש"ח לעומת 4.600 מיליארד ש"ח ברבעון המקביל, בעיקר עקב שינויים במרווחי הריבית.
אירוע משמעותי נוסף היה הזינוק בהוצאות בגין הפסדי אשראי, שהסתכמו ב-193 מיליון ש"ח לעומת 116 מיליון ש"ח אשתקד, מה שמשקף גישה שמרנית וזהירה של הנהלת הבנק נוכח המצב הביטחוני והשפעתו הפוטנציאלית על המשק.
הבנק ממשיך להתמקד בטיוב תיק האשראי ובצמיחה אחראית במגזרי הליבה. במהלך הרבעון הושם דגש על תמיכה בלקוחות באזורי העימות לצד האצת תהליכי דיגיטציה במוקדי השירות ובאפליקציה, במטרה להוריד את עלות השירות ללקוח ולשפר את שולי הרווח התפעוליים בטווח הארוך.
התחזית קדימה נותרת תלויה במידה רבה במצב הביטחוני והמאקרו-כלכלי בישראל.
הנהלת הבנק צופה כי סביבת הריבית תמשיך לתמוך ברווחיות, אך מדגישה כי תמשיך לנהל את סיכוני האשראי באופן הדוק. הבנק שואף לשמור על יחסי הון גבוהים שיאפשרו לו להמשיך ולחלק דיבידנדים בהיקף של 40% מהרווח גם ברבעונים הבאים.
כמו כן, ההאטה בשוק הנדל"ן והקושי במכירת דירות חדשות הובילו לקיפאון יחסי בתיק המשכנתאות (צמיחה של 1.4% בלבד), מה שפגע במנועי הצמיחה ובהכנסות מהריבית של הבנק ותרם לירידה ברווח הנקי.
מניית פועלים יהגיבה בירידה של 3.65%.
לסיכום
בשורה התחתונה, הדוחות של הבנקים מוכיחים שהמכונה הבנקאית שלנו אולי מחשבת מסלול מחדש, אבל היא לגמרי רחוקה מלעצור.
נכון, השילוב של ירידת הריבית ל-4% והיטל המס המטורף של 3 מיליארד ש"ח שהם נאלצו לשלם השנה בבת אחת למדינה, לחץ קצת על הברקס וחתך את שורת הרווח הנקי של כולם, מה שגרם לאכזבה מסוימת בפועלים בגלל הקיפאון במשכנתאות, או לתוכנית פרישת העובדים האגרסיבית בדיסקונט.
אבל אל תדאגו להם אפילו לשנייה, החבר'ה האלה עדיין מייצרים מיליארדים בקצב מסחרר, כשלאומי מציג יעילות תפעולית פנומנלית בזכות טכנולוגיה, מזרחי שומר על הכתר עם איכות אשראי פנסטסטית במשכנתאות, והבינלאומי מפנק את המשקיעים שלו בתשואת דיבידנד מטורפת.
בסופו של דבר, הבנקים לא מחכים שהסערה הכלכלית או הביטחונית תעבור מעצמה, הם משלבים AI, מתייעלים, ומוכיחים שגם בתנאים הכי קשוחים שיש, הם נשארים העסק הכי יציב, רווחי וחזק במדינה.