סיכומי דוחות 19/5
19.5.2026

בקצרה
- בנק מזרחי טפחות פתח את שנת 2026 עם רווח נקי של 1.24 מיליארד שקל ותשואה להון של 14.1%, למרות ירידה קלה ברווחיות עקב מיסוי מיוחד על הבנקים, מה שמעיד על עמידותו ויכולתו לשמור על רווחיות גבוהה גם בסביבה מאתגרת.
- הבנק ממשיך להוביל את שוק המשכנתאות בישראל עם נתח שוק של כ-36.8% וצמיחה משמעותית באשראי לציבור של 13.5% לכ-414 מיליארד שקל, מה שמחזק את מעמדו כמוביל בתחום ומבטיח המשך צמיחה עתידית.
- בנק לאומי הציג רווח נקי של 2.3 מיליארד שקל ותשואה להון של 13.6%, אך נרשמה ירידה קלה ברווחיות ולחץ על התשואה להון עקב סביבת ריבית משתנה והיטל מס מיוחד, מה שמאותת על התמתנות אפשרית ברווחיות הבנקים לאחר תקופת שיא.
- איכות האשראי במזרחי טפחות נותרה יציבה עם יחס NPL נמוך של 0.97% והפרשות להפסדי אשראי של 0.03% בלבד, מה שמשקף תיק אשראי איכותי ומדיניות ניהול סיכונים חזקה המפחיתה את הסיכון למשקיעים.
שבוע הדוחות השלישי בבורסה בתל אביב ממשיך לספק תמונה מעורבת של המשק הישראלי, כאשר לאחר הדוחות של הבינלאומי, דיסקונט ו-RGA, הגיע תורם בין היתר של לאומי, מזרחי טפחות, ישראכרט, מטריקס, חילן ואקרשטיין.
מצד אחד, הבנקים הגדולים ממשיכים להציג רווחיות גבוהה, חלוקת דיבידנדים משמעותית וצמיחה באשראי, אך מנגד מתחילים להופיע סימני לחץ ברווחיות, ירידה בתשואה להון ועלייה בהפרשות להפסדי אשראי. במקביל, חברות הטכנולוגיה והשירותים כמו מטריקס וחילן ממשיכות ליהנות מביקושים חזקים לעולמות ה-AI, הענן והביטחון, בעוד אקרשטיין נהנית ממגה טרנדים של תשתיות, מיגון ובנייה מתועשת, אך עדיין מושפעת מהאטה בענף הבנייה ומהמצב הביטחוני.
מזרחי טפחות
מזרחי טפחות פתחה את 2026 עם רווח של 1.24 מיליארד שקל,ירידה של 4% מהרבעון אשתקד.
עם זאת, התוצאות הושפעו באופן דרמטי מסביבת המס הייחודית למערכת הבנקאית השנה. ותשואה להון של 14.1%.
הבנק ממשיך להוביל את שוק המשכנתאות בישראל עם נתח שוק של כ-36.8%, תוך צמיחה משמעותית באשראי ובפיקדונות.
הכנסות המימון מפעילות שוטפת נותרו יציבות ברמה גבוהה של כ-2.77 מיליארד שקל, למרות ירידת הריבית והמדד השלילי.
בנוסף, יחס היעילות של הבנק נותר חזק ועמד על 38.1%, מה שממשיך למצב את מזרחי כאחד הבנקים היעילים במערכת.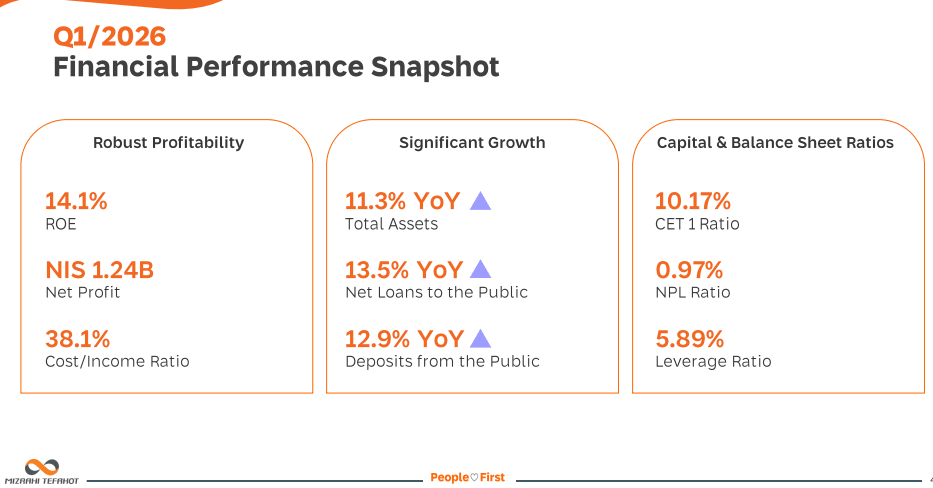
קרדיט: מזרחי טפחות
בצד הפחות חיובי, הרווחיות הושפעה מהמיסוי המיוחד על הבנקים ומהטבות ללקוחות במסגרת המתווה הוולונטרי.
בנוסף, הכנסות המימון מפעילות שוטפת ירדו מעט לעומת הרבעון הקודם בעקבות ירידת ריבית בנק ישראל והשפעת מדד המחירים השלילי.
האשראי לציבור צמח ב-13.5% לעומת התקופה המקבילה והסתכם בכ-414 מיליארד שקל, כאשר תיק המשכנתאות צמח לכ-248.3 מיליארד שקל.
האשראי לעסקים רשם צמיחה חדה של כ-24.7% והגיע לכ-121.7 מיליארד שקל, מה שמעיד על המשך התרחבות פעילות הבנק במגזר העסקי. במקביל, פיקדונות הציבור עלו ב-12.9% והסתכמו בכ-451 מיליארד שקל.
גם איכות האשראי המשיכה להציג יציבות גבוהה.
יחס ה-NPL (הלוואה שהלווה לא מחזיר בזמן) עמד על 0.97% בלבד, בעוד שההפרשות להפסדי אשראי הסתכמו ב-0.03% בלבד מתיק האשראי רמה נמוכה מאוד המעידה על תיק אשראי איכותי ומשמעת סיכונים חזקה.
בצד ההון, מזרחי טפחות ממשיך להציג בסיס הון חזק עם יחס הון כולל של 13.02%, מעל דרישות הרגולציה.
הבנק הכריז על חלוקת דיבידנד בשיעור של 50% מהרווח הנקי לרבעון, בהיקף של כ-619 מיליון שקל.
בסיכום, מזרחי טפחות ממשיך להציג שילוב של צמיחה חזקה, רווחיות גבוהה ואיכות אשראי יציבה גם בסביבת ריבית משתנה ומיסוי כבד יותר על המערכת הבנקאית.
הבנק נהנה ממומנטום חזק במשכנתאות ובאשראי העסקי, תוך שמירה על יעילות תפעולית גבוהה ומדיניות דיבידנד אגרסיבית.
המניה הגיבה בעליה של 1.03%.
לאומי
הבנק הגדול בישראל ממשיך להוביל את המערכת הבנקאית ברווח הנקי ומחלק דיבידנד ענק, אך הנתונים מצביעים על ירידה קלה ברווחיות לעומת השנה שעברה, לחץ על התשואה להון ועלייה בהפרשות להפסדי אשראי.
למרות צמיחה מואצת באשראי ובפיקדונות והמשך התרחבות בפעילות הליבה, סביבת הריבית המשתנה, המדד השלילי והיטל המס המיוחד על הבנקים המשיכו ללחוץ על תוצאות הבנק.
בנוסף, נרשמה ירידה במרווחי המימון ופגיעה מסוימת ביכולת לשמור על רמות הרווחיות החריגות שנרשמו בשנים האחרונות.
גם איכות האשראי, שנותרה גבוהה ביחס למערכת, הושפעה מעלייה בהפרשות להפסדי אשראי, מה שמעיד על גישה שמרנית יותר מצד הבנק לנוכח אי הוודאות הכלכלית והביטחונית.
לצד זאת, התשואה להון ירדה לעומת התקופה המקבילה, מה שמאותת כי סביבת הרווחיות של הבנקים מתחילה להתמתן לאחר תקופת שיא בענף.
בצד החיובי, הרווח הנקי הסתכם בכ-2.3 מיליארד שקל, בעוד שהתשואה להון עמדה על 13.6%.
בנטרול היטל המס המיוחד, הרווח הנקי עמד על כ-2.6 מיליארד שקל והתשואה להון טיפסה ל-15.1%. בנוסף, הבנק ממשיך להציג יחס יעילות חריג לטובה של 29.1% בלבד, מהנמוכים בעולם הבנקאותֿ, בזכות מינוף טכנולוגיה וכלי AI מתקדמים.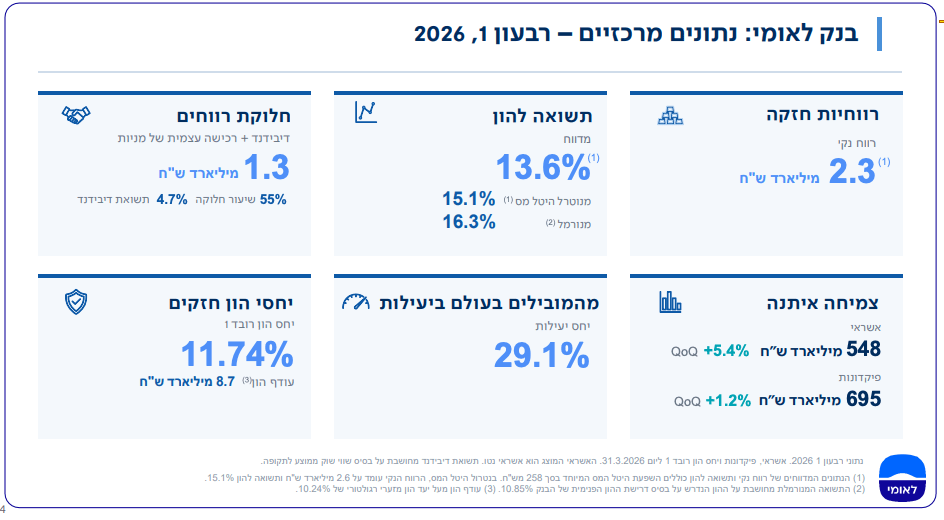
קרדיט: בנק לאומי
בצד הפחות חיובי, סביבת הריבית הנמוכה יותר והמדד השלילי המשיכו ללחוץ על מרווחי המימון.
מרווח הריבית ירד ל-1.96% לעומת 2.35% ברבעון המקביל, בין היתר בעקבות ירידת ריבית בנק ישראל ל-4.02% בממוצע ברבעון.
בנוסף, הוצאות התפעול הכוללות עלו בכ-6% לעומת התקופה המקבילה.
האשראי לציבור המשיך לצמוח בקצב גבוה והסתכם בכ-548 מיליארד שקל, עלייה של 5.4% מתחילת השנה ו-12% לעומת השנה שעברה.
הצמיחה בלטה במיוחד במגזר העסקי והנדל"ן שצמח ל-182.5 מיליארד שקל, זינוק של 27.5% לעומת השנה שעברה. גם תיק המשכנתאות המשיך לצמוח והגיע לכ-159.8 מיליארד שקל.
במקביל, הפיקדונות הציבוריים צמחו לכ-695 מיליארד שקל, כאשר פיקדונות משקי הבית זינקו ב-16.5% לעומת התקופה המקבילה. יחס כיסוי הנזילות עמד על 117%, מעל דרישות הרגולציה.
גם איכות האשראי ממשיכה להיות חזקה מאוד.
שיעור ה-NPL ירד ל-0.40%, בעוד ששיעור האשראי הבעייתי ירד ל-1.11%.
בנוסף, הבנק הציג הכנסה מהפרשה פרטנית להפסדי אשראי במשך תשעה רבעונים רצופים, נתון המעיד על תיק אשראי איכותי וחיתום שמרני.
בצד ההון, לאומי ממשיך להציג איתנות פיננסית גבוהה עם עודף הון של כ-8.7 מיליארד שקל מעל היעד הרגולטורי.
הבנק הכריז על חלוקת רווחים של כ-1.3 מיליארד שקל, הכוללת דיבידנד של 968 מיליון שקל ורכישה עצמית של מניות בהיקף של 322 מיליון שקל, שיעור חלוקה של 55% מהרווח הנקי.
בסיכום, בנק לאומי ממשיך להציג שילוב של צמיחה חזקה, יעילות תפעולית יוצאת דופן ואיכות אשראי גבוהה, תוך המשך השקעה בטכנולוגיה וב-AI כמנועי צמיחה מרכזיים. הבנק נהנה ממומנטום חזק באשראי העסקי והמשכנתאות, לצד המשך החזר הון משמעותי לבעלי המניות.
המניה הגיבה בעליה של 1.2%.
ישראכארט
ישראכרט פתחה את 2026 עם המשך התרחבות בפעילות העסקית והצרכנית וצמיחה חזקה בתיק האשראי, אך במקביל הציגה חולשה ברורה בתוצאות התפעוליות בעקבות השפעות המלחמה והאטה בצריכה הפרטית.
החברה ממשיכה לבסס את מעמדה כמובילת שוק האשראי החוץ בנקאי בישראל, תוך השקעה במנועי צמיחה חדשים כמו חשבון עסקי חוץ בנקאי, הרחבת שיתופי פעולה אסטרטגיים והעמקת הפעילות הפיננסית.
בצד החיובי, תיק האשראי של ישראכרט צמח ב-20% לעומת התקופה המקבילה והגיע לשיא של כ-12.4 מיליארד שקל.
האשראי העסקי זינק ב-28% לכ-3.45 מיליארד שקל, בעוד האשראי הצרכני צמח ב-17% לכ-8.9 מיליארד שקל. בנוסף, מחזור העסקאות בכרטיסי האשראי עלה ב-3% ל-62.7 מיליארד שקל, ומספר הכרטיסים הפעילים צמח לכ-4.75 מיליון.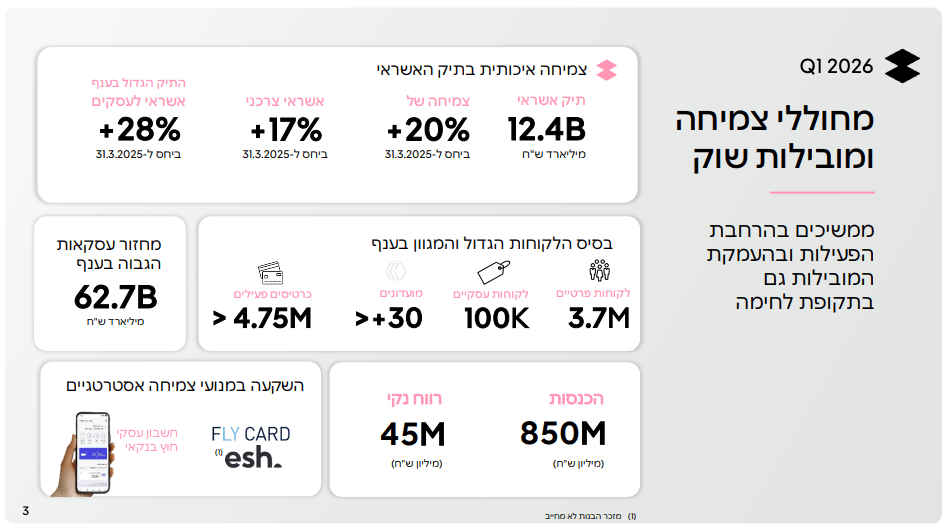
קרדיט: ישראכארט
בצד הפחות חיובי, הרווח הנקי המנוטרל ירד לכ-45 מיליון שקל לעומת 55 מיליון שקל ברבעון המקביל.
בנטרול סעיפים חד פעמיים, החברה הציגה שחיקה ברווחיות בעקבות עלייה בהוצאות התפעול, המכירה והשיווק והמשך השקעה במנועי צמיחה אסטרטגיים. בנוסף, ההוצאות להפסדי אשראי עלו ל-71 מיליון שקל.
הכנסות החברה הסתכמו בכ-850 מיליון שקל, עלייה קלה לעומת התקופה המקבילה.
הכנסות הריבית נטו צמחו ב-4% לכ-247 מיליון שקל, על רקע המשך צמיחת תיק האשראי, למרות ירידת ריבית בנק ישראל.
באיכות האשראי נרשמה מגמת שיפור נוספת.
שיעור המחיקות נטו בכרטיסי האשראי ירד לכ-0.35%, לעומת כ-0.43% שנה קודם לכן, מה שמעיד על תיק אשראי יציב ואיכותי יותר למרות ההתרחבות המהירה בפעילות.
ישראכרט ממשיכה לקדם מהלכים אסטרטגיים משמעותיים.
החברה חתמה על הסכם ל-10 שנים עם מועדון הנוסע המתמיד של אל על, מקדמת מזכר הבנות לרכישת הבנק הדיגיטלי ESH, ומרחיבה את פעילות החשבון העסקי החוץ בנקאי תחת המותג bizi.
בנוסף, החברה ממשיכה להשקיע בפתרונות AI, שירותים פיננסיים ומנועי צמיחה לעסקים ולקוחות פרטיים.
בצד ההון, ישראכרט סיימה את הרבעון עם יחס הון רובד 1 של 10.7% ויחס הון כולל של 12.4%, מעל דרישות הרגולציה. ההון העצמי עלה לכ-3.25 מיליארד שקל, מה שממשיך לתמוך בהתרחבות הפעילות העסקית של החברה.
בסיכום, ישראכרט ממשיכה להציג צמיחה חזקה בפעילות האשראי ובהיקפי הפעילות העסקית, תוך בניית פלטפורמה פיננסית רחבה מעבר לעולם כרטיסי האשראי המסורתי.
עם זאת, השוק צפוי לעקוב אחר היכולת של החברה לתרגם את ההשקעות והצמיחה המואצת לשיפור ברווחיות בשנים הקרובות.
המניה הגיבה בירידה של 8%.
מטריקס
מטריקס פתחה את 2026 עם רבעון חזק שכלל את השלמת מיזוג מג'יק, מהלך שמרחיב משמעותית את הפעילות הגלובלית של החברה ואת החשיפה לעולמות ה-AI, הענן והביטחון. החברה ממשיכה ליהנות מביקושים חזקים בפרויקטי דאטה, סייבר, מערכות ליבה ותשתיות ענן, תוך שיפור ברווחיות למרות שחיקה חדה בשער הדולר.
בצד החיובי, ההכנסות ברבעון הראשון צמחו ב-2.4% לכ-2.13 מיליארד שקל, בעוד הרווח התפעולי זינק ב-11% לכ-203 מיליון שקל.
הרווח הנקי עלה ב-9.2% לכ-136.8 מיליון שקל, והרווח הנקי לבעלי המניות זינק ב-30.5% לכ-120.7 מיליון שקל בעקבות איחוד מלא של מג'יק. בנוסף, ה-EBITDA צמח ב-5.6% לכ-265.7 מיליון שקל.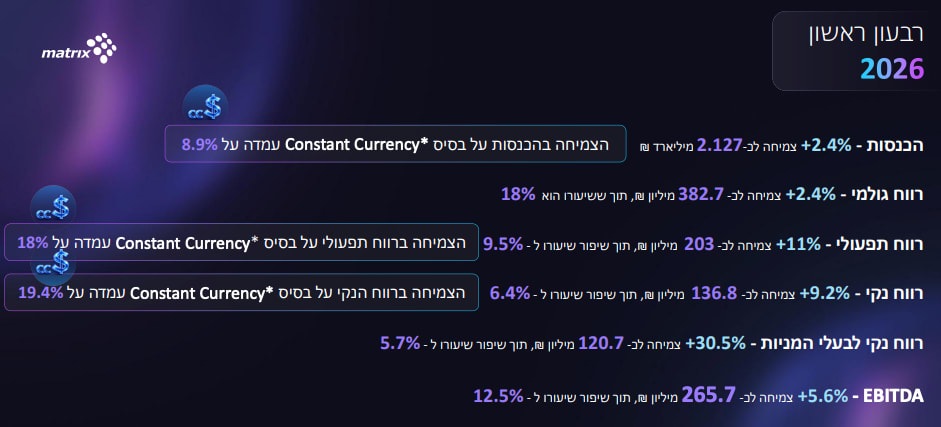
קרדיט: מטריקס
שיעורי הרווחיות המשיכו להשתפר.
שיעור הרווח התפעולי עלה ל-9.5% לעומת 8.8% ברבעון המקביל, בעוד ששיעור ה-EBITDA השתפר ל-12.5%. החברה ייחסה את השיפור לשינוי בתמהיל העסקאות, התייעלות תפעולית וצמיחה בפעילויות רווחיות יותר כמו AI, סייבר וביטחון.
בצד הפחות חיובי, התחזקות השקל מול הדולר פגעה משמעותית בתוצאות המדווחות.
הדולר נשחק בכ-13.6% לעומת התקופה המקבילה, מה שהוביל לשחיקה של כ-5.4% בהכנסות החברה וללחץ על המרווחים. במגזר הפעילות הבינלאומי, ההכנסות המדווחות אף ירדו ב-1.6% בגלל השפעת המט"ח, למרות צמיחה חזקה בפעילות עצמה.
עם זאת, בנטרול השפעות המט"ח , התמונה הייתה חזקה משמעותית.
ההכנסות צמחו ב-8.9%, הרווח התפעולי ב-18% והרווח הנקי ב-19.4%, נתונים שממחישים את קצב הצמיחה האמיתי של הפעילות העסקית.
מנועי הצמיחה המרכזיים של מטריקס ממשיכים להיות תחומי ה-AI, הדאטה, הענן והביטחון.
החברה דיווחה על צמיחה חזקה בפרויקטי AI & Data, פעילות GRC למוסדות פיננסיים, מערכות ליבה ופתרונות סייבר. בנוסף, החברה נהנית מביקושים חזקים במגזר הביטחוני, שבו היא מעסיקה מעל 1,800 עובדים ומכוונת להאיץ רכישות נוספות בתחום.
מיזוג מג'יק מהווה אירוע אסטרטגי משמעותי עבור מטריקס.
המיזוג מרחיב את הפעילות הבינלאומית של החברה, מוסיף חשיפה גבוהה יותר לשוק האמריקאי ולתחומי ה-Cloud וה-Software, ומייצר סינרגיות חדשות בעולמות ה-AI, הענן והפיתוח הגלובלי. לאחר המיזוג, מטריקס מעסיקה כ-17 אלף עובדים ברחבי העולם, מהם כ-2,500 בארה"ב.
בצד הפיננסי, החברה ממשיכה להציג מאזן חזק ונזילות גבוהה.
מטריקס סיימה את הרבעון עם הון עצמי של כ-2.1 מיליארד שקל ויחס חוב פיננסי נטו שלילי, כלומר יתרות מזומן הגבוהות מהחוב הפיננסי. בנוסף, החברה חילקה דיבידנד של כ-89.8 מיליון שקל ושומרת על מדיניות חלוקה של עד 75% מהרווח לבעלי המניות.
בסיכום, מטריקס ממשיכה לבסס את עצמה כאחת מחברות ה-IT והטכנולוגיה החזקות בישראל, עם חשיפה הולכת וגדלה לעולמות הצמיחה המרכזיים של השנים הקרובות, AI, ענן, דאטה וביטחון. מיזוג מג'יק הופך את החברה לשחקן גלובלי משמעותי יותר, כאשר בנטרול השפעות המט"ח החברה מציגה קצב צמיחה חזק משמעותית מהנתונים המדווחים.
המניה הגיבה בעלייה של 4.88%.
חילן
חילן פתחה את 2026 עם רבעון חזק המאופיין בצמיחה אורגנית עקבית, שיפור ברווחיות והמשך הרחבת הפעילות בתחומי הענן, ה-AI והשירותים העסקיים. החברה ממשיכה לבסס את מעמדה כאחת מחברות שירותי הטכנולוגיה הגדולות בישראל, תוך שילוב רכישות אסטרטגיות והתרחבות בסקטור הביטחוני.
בצד החיובי, ההכנסות ברבעון הראשון צמחו ב-5.3% לכ-824 מיליון שקל, בעוד הרווח התפעולי עלה ב-9.4% לכ-98 מיליון שקל.
הרווח הנקי צמח ב-6.3% לכ-71 מיליון שקל וה-EBITDA עלה ב-9.3% לכ-130 מיליון שקל.
בנוסף, שיעור הרווח התפעולי השתפר ל-11.9% לעומת 11.4% ברבעון המקביל, מה שמעיד על שיפור בתמהיל הפעילות וביעילות התפעולית.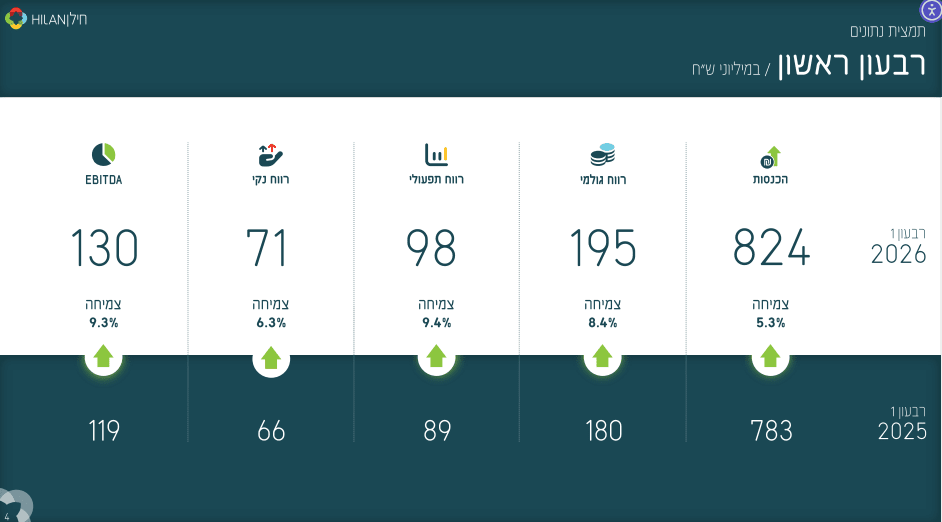
קרדיט: חילן
בצד הפחות חיובי, התחזקות השקל מול הדולר המשיכה ללחוץ על חלק ממנועי הפעילות של החברה.
חילן ציינה כי הדולר נחלש בכ-13.6% מול השקל לעומת התקופה המקבילה, מה שפגע בעיקר במגזר תשתיות המחשוב ובפעילויות בעלות חשיפה גבוהה למט"ח.
כתוצאה מכך, הכנסות מגזר תשתיות המחשוב ירדו ב-9.4% לכ-76 מיליון שקל.
מנוע הצמיחה המרכזי של חילן ממשיך להיות מגזר הפתרונות העסקיים.
המגזר, שאחראי לכ-58% מהכנסות החברה, צמח ב-8.3% לכ-483 מיליון שקל, בעוד הרווח התפעולי במגזר עלה ב-7.2% לכ-31 מיליון שקל.
החברה נהנתה מביקושים חזקים בפרויקטי ענן, דאטה, AI ושירותים טכנולוגיים למגזר הביטחוני.
גם מגזר שירותי השכר, משאבי האנוש והמערכות הארגוניות המשיך להציג יציבות וצמיחה.
ההכנסות במגזר עלו ב-6% לכ-156 מיליון שקל והרווח התפעולי צמח ב-11.2% לכ-51 מיליון שקל. החברה דיווחה על המשך צירוף לקוחות חדשים, הרחבת פתרונות רגולטוריים ושילוב פתרונות AI במערכות הליבה שלה.
בתחום שיווק מוצרי התוכנה נרשמה צמיחה מתונה יותר בהכנסות, אך שיפור חד ברווחיות.
ההכנסות במגזר עלו ב-3.3% לכ-113 מיליון שקל, בעוד הרווח התפעולי זינק ב-21.6% לכ-6 מיליון שקל. חילן ציינה כי המגזר נהנה מהתרחבות פעילות הענן ומהאיחוד לראשונה של חברת סאמיטאיקס.
בצד האסטרטגי, חילן ממשיכה להרחיב את סל הפתרונות והפעילות העסקית שלה.
החברה חתמה על הסכם לרכישת חברת לוג-און, עסקה שצפויה לחזק את פעילותה בתחומי שירותי ה-IT והפרויקטים הטכנולוגיים לאחר קבלת אישור רשות התחרות. בנוסף, החברה ממשיכה לבחון הזדמנויות לרכישות ומיזוגים נוספים בתחומי הענן, ה-AI והשירותים העסקיים.
בצד הפיננסי, חילן ממשיכה להציג מאזן חזק ונזילות גבוהה.
ההון העצמי המיוחס לבעלי המניות עלה לכ-1.28 מיליארד שקל, בעוד יתרות המזומנים הסתכמו בכ-320 מיליון שקל. החברה מחזיקה בדירוג אשראי AA-.
בסיכום, חילן ממשיכה להציג צמיחה עקבית ורווחיות חזקה כמעט בכל מגזרי הפעילות, תוך הרחבת החשיפה לעולמות הצמיחה המרכזיים של השנים הקרובות, AI, ענן, דאטה וסקטור ביטחוני.
למרות השפעת המט"ח השלילית, החברה ממשיכה להציג מומנטום עסקי חזק וצמיחה אורגנית רחבה.
המניה הגיבה בעליה של 1.2%.
מקס סטוק
מקס סטוק פתחה את 2026 עם רבעון חזק במיוחד, המאופיין בזינוק חד במכירות, שיפור משמעותי ברווחיות והמשך התרחבות בפריסת החנויות בישראל. החברה נהנתה מעלייה חדה בגודל סל הקנייה, ביקושים חזקים במרבית הקטגוריות והמשך שיפור בתמהיל המוצרים, תוך שמירה על מומנטום גם במהלך תקופת הלחימה ומבצע “שאגת ארי”.
בצד החיובי, ההכנסות ברבעון הראשון זינקו ב-18.3% לכ-401 מיליון שקל, בעוד שהרווח הנקי קפץ ב-56.7% לכ-49.9 מיליון שקל.
ה-EBITDA המתואם זינק ב-57.4% לכ-75.4 מיליון שקל, כאשר שיעור ה-EBITDA טיפס ל-18.8% לעומת 14.1% ברבעון המקביל.
בנוסף, הרווח הגולמי השתפר משמעותית והגיע ל-45.6% מהמכירות, עלייה של 330 נקודות בסיס לעומת השנה שעברה.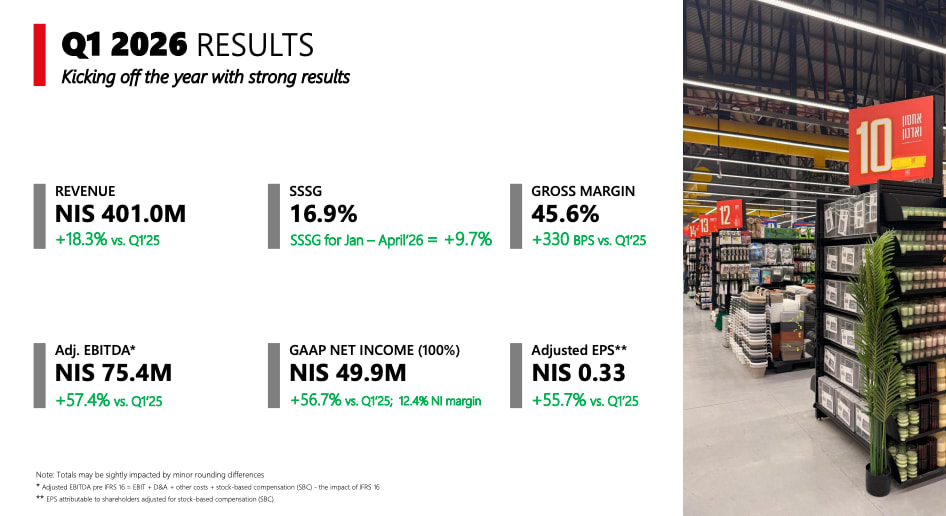
קרדיט: מקס סטוק
גם מדדי הליבה של הפעילות המשיכו להיות חזקים מאוד.
מכירות החנויות הזהות זינקו ב-16.9% ברבעון, בעוד שבתקופה ינואר-אפריל נרשמה צמיחה של 9.7% במכירות החנויות הזהות. גודל סל הקנייה הממוצע עלה ב-14.2%, נתון שמעיד על מעבר למוצרים יקרים יותר ותמהיל רווחי יותר.
מנועי הצמיחה המרכזיים הגיעו מקטגוריות הבית, הצעצועים והמוצרים העונתיים.
קטגוריית כלי הבית צמחה ב-20.7%, קטגוריית המסיבות, האחסון והמוצרים המתכלים עלתה ב-17.6%, בעוד קטגוריית הצעצועים והתינוקות צמחה ב-15.2%. החברה ציינה כי העלייה בגודל הסל הושפעה במיוחד ממכירת ריהוט, מוצרי מטבח וטקסטיל לבית, מוצרים בעלי מחיר ממוצע גבוה יותר.
בצד הפחות חיובי, חלק מהקטגוריות הציגו חולשה יחסית.
תחום מוצרי האופנה הבסיסיים ירד ב-10% וקטגוריית ציוד המשרדי והלימודים ירדה ב-7.5%, בין היתר בשל שינויי תמהיל עונתיים והעדפות צרכניות. בנוסף, החברה ציינה כי פעילות החנויות הושפעה בחלק מהתקופה משעות פעילות מצומצמות במהלך מבצע שאגת ארי.
מקס סטוק ממשיכה להרחיב את פריסת הסניפים שלה בישראל.
ברבעון נפתחו שני סניפים חדשים בבאר שבע ובאור עקיבא, שהוסיפו יחד כ-5,100 מ"ר נטו.
בנוסף, החברה הציגה צבר סניפים עתידי משמעותי בגני יבנה, עד הלום, אופקים ובני ברק, עם יעד ארוך טווח להתרחבות לכ-110 אלף מ"ר נטו עד שנת 2030.
בצד הפיננסי, החברה ממשיכה להציג מאזן חזק וגמישות פיננסית גבוהה.
מקס סטוק סיימה את הרבעון עם יתרות מזומנים של כ-188.6 מיליון שקל ומזומן נטו של כ-159.6 מיליון שקל. בנוסף, החברה חילקה דיבידנד של 80 מיליון שקל לאחר תום הרבעון.
הנהלת החברה גם סיפקה יעדים אופטימיים להמשך הדרך.
מקס סטוק צופה לפתיחה של 3-5 סניפים חדשים בשנה ושיעור EBITDA מתואם של כ-15%-16% בטווח הבינוני-ארוך.
בסיכום, מקס סטוק ממשיכה להציג שילוב נדיר של צמיחה חזקה, שיפור ברווחיות ויצירת מזומנים גבוהה, תוך הרחבת הרשת והעמקת פעילותה בקטגוריות הבית והצריכה היומיומית. החברה נהנית ממיצוב חזק בשוק הדיסקאונט הישראלי, כאשר העלייה בגודל סל הקנייה ממשיכה להוות מנוע הצמיחה המרכזי שלה.
המניה הגיבה בעליה של 12%.
אקרשטיין
קבוצת אקרשטיין פתחה את 2026 עם ירידה בתוצאות המאוחדות לעומת הרבעון המקביל, בעיקר על רקע האטה בביצועי מגזרי הפעילות המרכזיים, אך ממשיכה להציג בסיס פעילות רחב בתחומי התשתיות, הבנייה המתועשת, המיגון והנדל"ן המניב.
בצד החיובי, החברה ממשיכה ליהנות ממיצוב חזק בשווקים שבהם צפויים ביקושים ארוכי טווח, תשתיות תחבורה, פתרונות מיגון, בנייה מתועשת ופרויקטים לאומיים.
בנוסף, פעילות הנדל"ן המשיכה לתרום EBITDA יציב של כ-4 מיליון שקל ברבעון.
בצד הפחות חיובי, ההכנסות המאוחדות ברבעון הראשון ירדו לכ-209.7 מיליון שקל, לעומת כ-230.5 מיליון שקל ברבעון המקביל, ירידה של כ-9%.
ה-EBITDA הכולל ירד לכ-34.3 מיליון שקל לעומת כ-43.7 מיליון שקל, והרווח התפעולי ללא שערוך נדל"ן להשקעה ירד לכ-21.7 מיליון שקל לעומת כ-31.2 מיליון שקל.
הרווח הנקי הסתכם בכ-17.5 מיליון שקל, לעומת כ-21.6 מיליון שקל ברבעון המקביל.
מגזר תעשייה והנדסה בישראל, שהוא ליבת הפעילות של החברה, רשם הכנסות של כ-191.7 מיליון שקל לעומת כ-211.2 מיליון שקל ברבעון המקביל.
גם ה-EBITDA במגזר ירד לכ-32.8 מיליון שקל, לעומת כ-43.8 מיליון שקל.
בפעילות בחו"ל נרשמה יציבות יחסית בהכנסות, שהסתכמו בכ-11 מיליון שקל, אך המגזר עדיין הפסדי ברמת ה-EBITDA עם הפסד של כ-2.5 מיליון שקל, לעומת הפסד של כ-3.9 מיליון שקל ברבעון המקביל.
בפעילות הנדל"ן, ההכנסות הסתכמו בכ-7 מיליון שקל, בדומה לרבעון המקביל, וה-EBITDA עמד על כ-4 מיליון שקל. בנוסף, החברה רשמה שערוך נדל"ן להשקעה של כ-2.7 מיליון שקל ברבעון.
בסיכום, אקרשטיין מציגה רבעון חלש יותר מבחינה פיננסית, עם ירידה בהכנסות, ב-EBITDA וברווח הנקי. עם זאת, החברה עדיין ממוצבת בתחומים שנהנים מביקושים מבניים ארוכי טווח, תשתיות, מיגון ובנייה מתועשת ולכן השאלה המרכזית קדימה היא האם הביקושים הללו יתורגמו מחדש לצמיחה ורווחיות ברבעונים הבאים.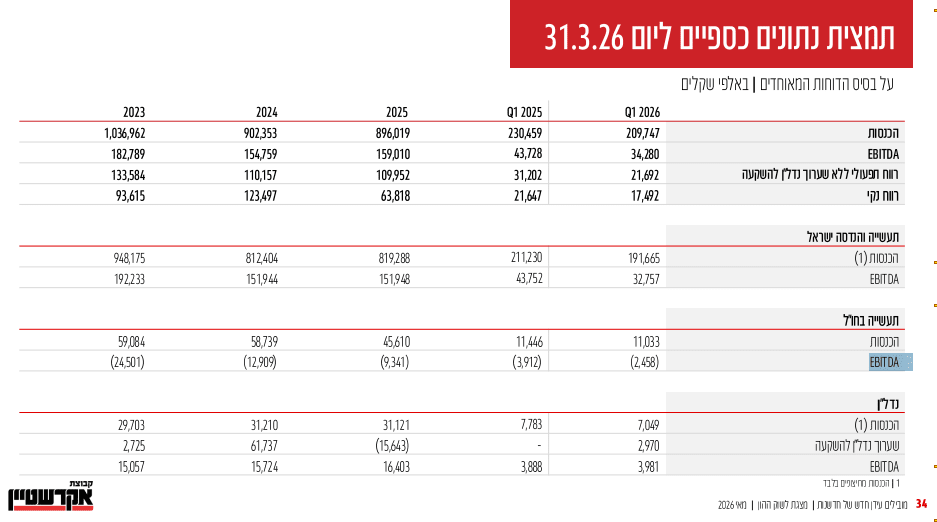
קרדיט: אקרשטיין
המניה הגיבה בעלייה של 1.3%.