סיכומי דוחות 18/05/2026
18.5.2026

בקצרה
- בנק דיסקונט רשם רווח נקי של 930 מיליון שקל ברבעון הראשון של 2026, ירידה של 10.2% לעומת אשתקד, כאשר התשואה על ההון (ROE) עמדה על 10.9% בלבד, מה שמשקף את השפעת ירידת הריבית וגורמים חד-פעמיים על רווחיות הליבה של הבנק.
- הכנסות המימון נטו של דיסקונט ירדו ב-4.5% ל-2.3 מיליארד שקל ומרווח הריבית נטו הצטמצם ל-1.42%, אך במקביל, הכנסות העמלות עלו ב-13.7% ל-589 מיליון שקל, מה שמצביע על הצלחת הבנק לגוון את מקורות ההכנסה ולהפחית את תלותו בריבית.
- הפרשות דיסקונט להפסדי אשראי זינקו מ-52 מיליון שקל ל-182 מיליון שקל ברבעון הנוכחי, עלייה המיוחסת לשינויים מאקרו-כלכליים והפרשה קבוצתית, אך יחס ה-NPL נשאר נמוך יחסית ב-0.73%, מה שמעיד על ניהול סיכונים יציב למרות העלייה בהפרשות.
- דיסקונט השיק תוכנית התייעלות אסטרטגית לשנת 2030, הכוללת צמצום של כ-600 עובדים במהלך 2026, מהלך משמעותי שמטרתו לשפר את יחס היעילות ולחזק את רווחיות הליבה בסביבת ריבית נמוכה, ובכך להכין את הבנק לעתיד פחות תלוי בריבית.
השבוע השני של עונת הדוחות בישראל ממשיך לספק לא מעט עניין.
אחרי שבשבוע שעבר קיבלנו דוחות מחברות מרכזיות כמו בנק הפועלים, נקסט ויז'ן, בזק והבורסה לניירות ערך, היום הצטרפו לרשימה חברות אטרקטיביות נוספות שמספקות תמונת מצב רחבה יותר על הכלכלה הישראלית ועל הסקטורים המרכזיים בבורסה המקומית.
בנק דיסקונט, ירידה ברווח אבל הסיפור עמוק יותר
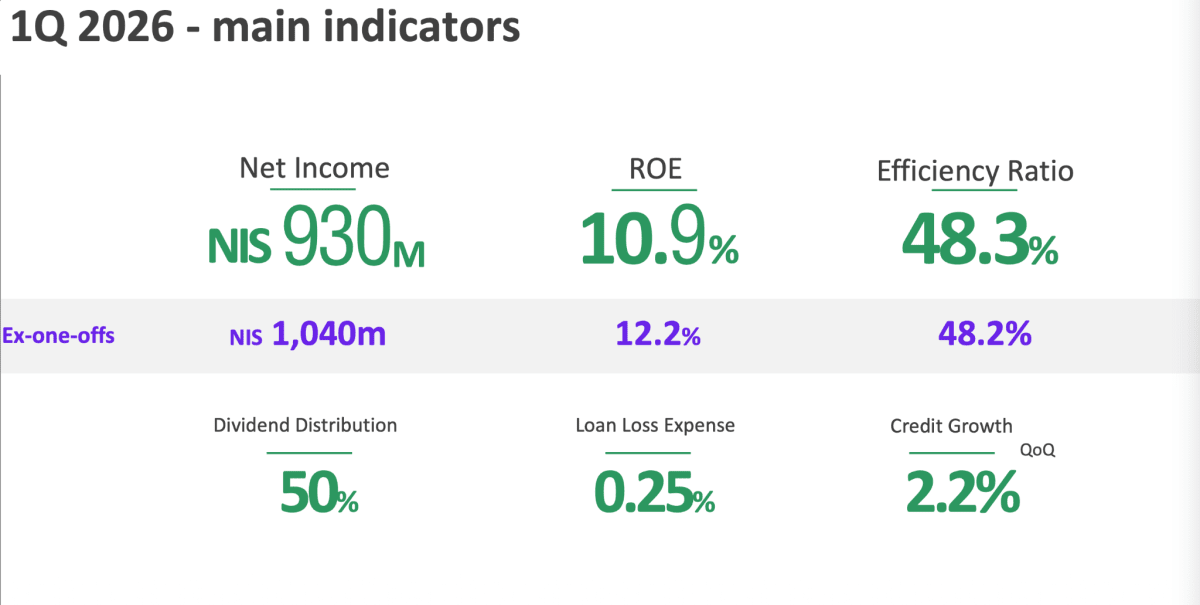
דיסקונט פתחה את 2026 עם רווח נקי של 930 מיליון שקל ברבעון הראשון, ירידה של כ-10.2% לעומת הרבעון המקביל אשתקד.
במבט ראשון המספר הזה עלול להיראות שלילי, אך חשוב להבין שהוא מושפע בעיקר מגורמים חד-פעמיים ומשינוי בסביבת הריבית, ולא בהכרח מהידרדרות עסקית אמיתית.
התשואה על ההון (ROE) עמדה על 10.9% בלבד, לעומת 13.0% ברבעון המקביל אשתקד ו-12.6% בשנת 2025 כולה.
זהו אחד הנתונים המרכזיים שבאמצעותם ננתח בנקים, והוא מלמד שדיסקונט עדיין רחוקה מרמות הרווחיות שהציגה בשיא תקופת הריבית הגבוהה.
מכפיל ההון של המניה עומד על כ-0.93, כלומר השוק מתמחר את הבנק מתחת להון העצמי שלו. מכאן עולה השאלה המרכזית, האם הירידה ברווחיות היא זמנית בלבד, או שהיא משקפת שינוי עמוק יותר בתעשיית הבנקאות.
הכנסות המימון נטו ירדו ל-2.3 מיליארד שקל, לעומת 2.4 מיליארד שקל ברבעון המקביל אשתקד, ירידה של 4.5%, ובמקביל, מרווח הריבית נטו ירד ל-1.42%, לעומת 1.56% אשתקד. המשמעות היא שהפחתת הריבית כבר מתחילה להשפיע על רווחיות הליבה של הבנק, ואת השחיקה הזו קשה לבלום גם כאשר תיק האשראי ממשיך לצמוח.
בצד החיובי, ההכנסות מעמלות עלו ב-13.7% והגיעו ל-589 מיליון שקל.
הנתון הזה משקף את הצלחת האסטרטגיה של דיסקונט להגדיל את הפעילות שאינה תלויה ישירות בריבית.
יחס היעילות (מראה כמה הוצאות תפעוליות הבנק צריך להוציא כדי לייצר הכנסות) עמד על 48.3%, לעומת 49.2% אשתקד, שיפור מתון שמעיד על שמירה יחסית על בסיס עלויות הדוק.
תיק האשראי של דיסקונט צמח ב-2.2% והגיע ל-295 מיליארד שקל, עם דגש על עסקים בינוניים וגדולים.
עם זאת, הנתון הבולט יותר הוא העלייה בהפרשות להפסדי אשראי (הפסדים שנוצרים לבנק כאשר לקוחות שלקחו הלוואות מתקשים להחזיר את הכסף), מ-52 מיליון שקל ברבעון הראשון של 2025 ל-182 מיליון שקל ברבעון הנוכחי.
לפי הבנק, העלייה נובעת בעיקר משינוי בפרמטרים המאקרו-כלכליים ומהפרשה קבוצתית, ולא מהרעה נקודתית באיכות הלקוחות.
יחס ה-NPL (שיעור ההלוואות הבעייתיות מתוך כלל תיק האשראי של הבנק), עמד על 0.73%, עלייה קלה לעומת 0.71% אשתקד, אך הוא עדיין נמצא ברמה נמוכה ומנוהלת.
הדיבידנד שהוכרז ברבעון, בסך 465 מיליון שקל, המהווה 50% מהרווח הנקי, משקף את הביטחון של הנהלת הבנק ביציבות ארוכת הטווח גם בתקופה של מעבר.
מקור: מצגת המשקיעים של דיסקונט
מעבר למספרים של הרבעון, דיסקונט מנסה להראות לשוק שהיא לא רק מגיבה לסביבת הריבית, אלא גם פועלת לשינוי מבני בתוך הבנק.
במסגרת התוכנית האסטרטגית לשנת 2030, הבנק השיק פרויקט התייעלות תלת שנתי רחב היקף, שמטרתו להקטין את בסיס ההוצאות באמצעות שורה של מהלכים בבנק ובקבוצה.
ברבעון הראשון חתמו כ-170 עובדים על הסדרי פרישה, מהם 85 כבר פרשו בפועל במהלך תקופת הדוח. בנוסף, במאי 2026 הוחלט להציע הסדרי פרישה לעובדים קבועים נוספים לתקופה מוגבלת.
לפי הערכת הבנק, לאחר שקלול הפרישות שכבר הושלמו, הפרישות שכבר סוכמו והפרישות הנוספות הצפויות, מצבת העובדים בקבוצה צפויה להצטמצם בכ-600 עובדים במהלך 2026.
מדובר במהלך משמעותי מאוד, משום שבסביבה שבה הכנסות המימון נשחקות בגלל ירידת ריבית, הדרך לשמור על רווחיות עוברת לא רק דרך צמיחה באשראי ובעמלות, אלא גם דרך בנק רזה ויעיל יותר.
במילים פשוטות, דיסקונט מנסה להכין את עצמו לעולם שבו הריבית כבר לא עושה עבורו את רוב העבודה.
אם התוכנית תצליח, היא יכולה לתמוך בשיפור יחס היעילות, לחזק את רווחיות הליבה ולהחזיר את הבנק בהדרגה לרמות ROE גבוהות יותר, ואם לא, הירידה ברווחיות עלולה להפוך מסיפור זמני לסימן לבעיה עמוקה יותר.
המניה עולה כעת בכ-2%
הבינלאומי, בנק יעיל עם צמיחה חריגה ואיתות ברור לעתיד
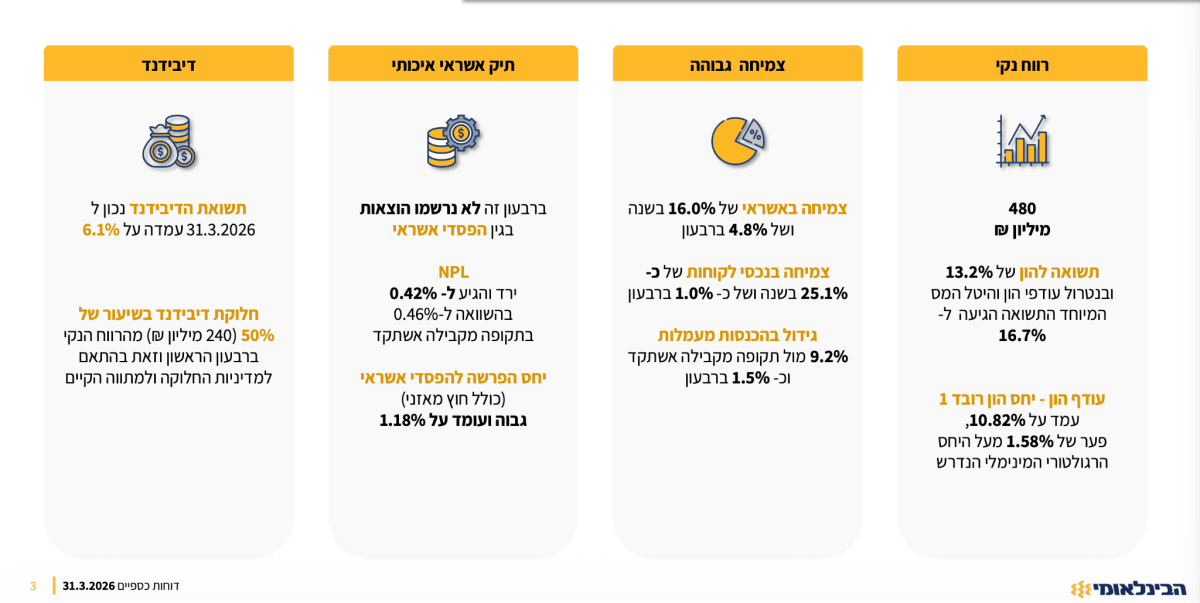
הבינלאומי הציג דוח חזק מאוד, אך גם אצלו כבר מורגשת ההשפעה של סביבת ריבית נמוכה יותר. הרווח הנקי הסתכם ב-480 מיליון שקל, ירידה של כ-9.4% לעומת 530 מיליון שקל ברבעון המקביל אשתקד.
עם זאת, גם כאן המספר הראשי דורש הסתכלות עמוקה יותר. בנטרול עודפי ההון שהבנק מחזיק מעבר ליחס הרגולטורי הנדרש, ובנטרול היטל המס המיוחד על הבנקים, התשואה על ההון (ROE) הגיעה ל-16.7%, נתון שמציב את הבינלאומי כאחד הבנקים הרווחיים במערכת. התשואה הנומינלית על ההון (מדד שמראה כמה רווח נקי הבנק ייצר ביחס להון העצמי שלו), עמדה על 13.2%.
מכפיל ההון של הבינלאומי גבוה מזה של דיסקונט, ועומד על כ-1.68, משקף לנו את הפרמיה שהשוק מוכן לשלם על בנק יעיל, רווחי ועקבי יותר לאורך זמן.
הסיפור המרכזי של הבינלאומי הוא הצמיחה. תיק האשראי גדל ב-16.0% בשנה וב-4.8% ברבעון, קצב חריג לבנק בגודלו.
תיק נכסי הלקוחות, הכולל פיקדונות וניירות ערך, צמח ב-25.1% בשנה והגיע ל-1.173 טריליון שקל. במקביל, הבינלאומי הגדיל את חלקו בשוק ניהול הנכסים ל-16.7%.
גם ההכנסות מעמלות ממשיכות לתמוך בתמונה החיובית. ההכנסות מעמלות עלו ב-9.2% והגיעו ל-464 מיליון שקל, נתון שמחזק את מנועי ההכנסה שאינם תלויים ישירות בריבית, במיוחד בתקופה שבה המרווחים מתחילים להישחק.
יחס CET-1 (מודד כמה הון איכותי וחזק יש לבנק ביחס לנכסי הסיכון שלו) עמד על 10.82%, מעל הדרישה הרגולטורית ב-1.58 נקודות אחוז, אך נמוך יחסית לעבר.
המשמעות היא שהבנק עדיין נמצא בעמדת הון טובה, אך נדרש להמשיך לנהל את ההון בזהירות, במיוחד כאשר הוא מחלק 50% מהרווח כדיבידנד.
תשואת הדיבידנד השנתית של הבינלאומי עמדה על 6.1%, גבוהה מהממוצע של ארבעת הבנקים הגדולים, שעמד על 4.5%. זהו נתון שמחזק את האטרקטיביות של המניה עבור משקיעים שמחפשים שילוב בין רווחיות, יציבות ותזרים שוטף.
אחת השאלות המעניינות לגבי הבינלאומי נוגעת דווקא לעתיד. הבנק הקים אגף AI פנים-בנקאי, במטרה לשלב בינה מלאכותית בליבת הפעילות שלו.
זה לא רק מהלך שיווקי, אלא ניסיון להגדיר מחדש את אופי הפעילות של הבנק בעידן שבו התחרות הבאה לא בהכרח תגיע מבנק אחר, אלא מפינטק חכם שמסוגל להציע שירותים דומים בצורה יעילה וזולה יותר.
מקור: מצגת המשקיעים של הבינלאומי
לצד התוצאות והמספרים, הבינלאומי פועל בתוך סביבת סיכון מאתגרת יותר, הכוללת אי ודאות פיסקלית וגיאופוליטית, המשך לחימה, גיוסי מילואים, גירעון ממשלתי גבוה יותר ופרמיית סיכון מדינתית שעלולה להכביד על פעילות הבנק בהמשך השנה.
בנוסף, הבנק שותף להקמת קרן סיוע למגזר העסקי בצפון, מה שמראה שהפעילות שלו מושפעת לא רק מהמרווחים הפיננסיים ומהריבית, אלא גם מהמציאות הכלכלית הרחבה בישראל ומהצורך לתמוך בעסקים בתקופת מלחמה
המניה יורדת כעת בכ-1.1%
רגא שירותים, כאשר הצמיחה מוכיחה שהמודל עובד
חברה נוספת שדיווחה היום והפעם לא מהסקטור הפיננסי היא רגא שירותים, שממשיכה לבנות ממלכה שקטה בתחום פינוי האשפה וניקיון הרחובות.
רגא שירותים היא אחת החברות הגדולות בישראל בתחום פינוי האשפה, ניקיון הרחובות ושירותי התברואה לרשויות מקומיות וגופים ממשלתיים.
החברה מפעילה צי של מאות משאיות וכלי עבודה, ומספקת שירותים יומיומיים כמו איסוף אשפה, פינוי גזם, טיאוט רחובות וניקיון עירוני.
במילים פשוטות, רגא היא חברה שמספקת לרשויות את שירותי התשתית העירונית הבסיסיים ביותר, אלו שחייבים להמשיך לעבוד בכל מצב.
לחברה יש כ-60 פרויקטים פעילים, 2,300 עובדים וצי של כ-600 כלי רכב, רגא היא כיום אחת מהחברות הגדולות ביותר בתחומה בישראל.
מה שמייחד את הרבעון הזה הוא השלמת רכישת פעילות חברת יוסף מוריס ובניו באפריל 2026 תמורת 72 מיליון שקל, עסקה שהחברה צופה שתגדיל את מחזורה ב-20% ואת הרווח לפני מס ב-35%.
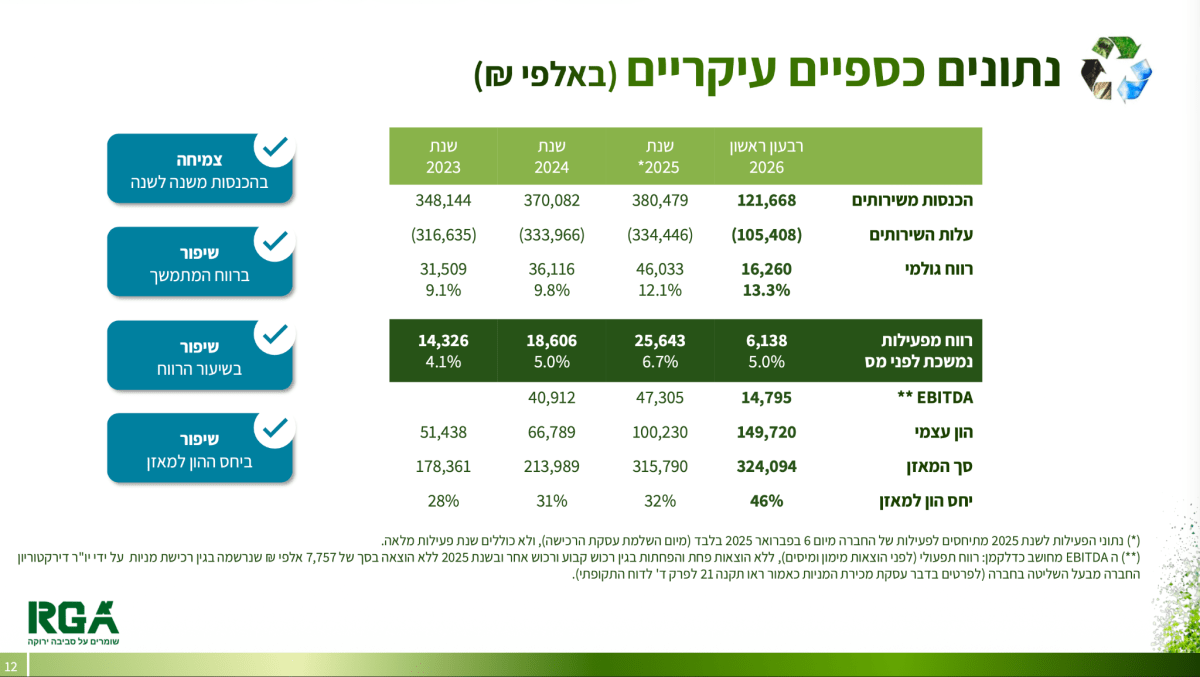
הנתונים הפיננסיים של הרבעון הראשון מציגים לנו הכנסות משירותים שעומד על כ-121.7 מיליון שקל, הרווח הגולמי עמד על 16.3 מיליון שקל עם שיעור של 13.3%, שיפור עקבי מ-9.1% ב-2023.
הרווח לפני מס עמד על 6.1 מיליון שקל, שיעור של 5%, עם מסלול עלייה ברור לעבר יעד ה-52 מיליון שקל לרווח לפני מס שהחברה מציגה לשנת 2027. ה-EBITDA עמד על 14.8 מיליון שקל ברבעון.
ההון העצמי זינק ל-149 מיליון שקל לעומת 100 מיליון שקל בסוף 2025, חלקית בשל גיוס הון שהחברה ביצעה.
יחס ההון למאזן (מראה כמה מהמאזן של החברה ממומן מהון עצמי ולא מחוב), עמד על 46%, נמוך מספיק כדי שהחברה לא תרגיש כבדה, גבוה מספיק כדי שבנקים ישמחו להלוות לה.
אבל התמונה אינה נקייה לחלוטין. לאחר תאריך המאזן עלו מחירי הסולר בכ-30%, ועבור חברה שמפעילה כ-600 כלי רכב, שרובם מונעים בסולר, מדובר בהוצאה שעלולה לפגוע באופן מהותי בשולי הרווח.
בהתאם לכך, ההנהלה עדכנה את תחזית 2026 כלפי מטה. העדכון נובע בין היתר מעיכוב בהשלמת עסקת יוסף מוריס ומהעלייה בעלויות הסולר.
כעת החברה צופה רווח לפני מס של 42 מיליון שקל בשנת 2026, לעומת תחזית קודמת של 52 מיליון שקל.
לצד זאת, צבר ההזמנות של החברה עומד על 1.52 מיליארד שקל, והוא צפוי לתמוך בהכנסות עד שנת 2029. הנתון הזה מספק לחברה בסיס תפעולי יציב ורמת ודאות גבוהה יחסית לגבי ההכנסות העתידיות שלה.
מקור: מצגת המשקיעים של רגא שירותים
המניה יורדת כעת בכ-1.1%
שלוש חברות, סיפור אחד של הסתגלות לריבית נמוכה יותר
דיסקונט והבינלאומי מסמנים שלב מעבר ברור.
אחרי שנים של ריבית גבוהה שתמכה ברווחיות הבנקים, הם נכנסים לעולם שבו הצמיחה בהכנסות כבר לא יכולה להישען רק על מרווחי ריבית רחבים, אלא צריכה להגיע יותר מהתרחבות בפעילות, מגידול בתיק האשראי, מהעמקת הקשר עם הלקוחות ומהכנסות שאינן תלויות ישירות בריבית.
הבינלאומי נמצא בעמדה טובה יותר בזכות מנועי הצמיחה שלו בנכסי הלקוחות, יעילות גבוהה ורווחיות עקבית, אך גם הוא אינו חסין בפני ירידת ריבית ושחיקה אפשרית במרווחים.
דיסקונט, מנגד, מציג בנק יציב עם תיק אשראי צומח וחלוקת דיבידנד משמעותית, אך עדיין נדרש להוכיח שהירידה ברווחיות היא זמנית ולא סימן לשינוי עמוק יותר.
במקרה של רגא שירותים, גם בישראל של מלחמה ואי ודאות, מודל עסקי פשוט ושמרני, המבוסס על חוזים ממשלתיים, צמיחה אורגנית ורכישות ממוקדות, יכול להמשיך לייצר תוצאות.
השאלה המרכזית שתלווה את שלושתן בחודשים הקרובים היא כמה מהר תרד ריבית בנק ישראל, אם בכלל, ואיך כל אחת מהן תדע לנצל את השינוי הזה, או לחלופין להיפגע ממנו.