מנוע הצמיחה השקט של הבורסה: מאחורי הקלעים של גל ההנפקות
18.5.2026

בקצרה
- פעילות החיתום בישראל מציגה התאוששות חדה בשנת 2025, עם זינוק של כ-52% במדד ת"א 35, מה שמעיד על עלייה בתיאבון הסיכון של המשקיעים וניצול תמחורי שוק גבוהים לגיוס הון אופטימלי על ידי חברות.
- חברת IBI ניהול וחיתום, כחברת החיתום הציבורית היחידה, הציגה צמיחה דרמטית בהכנסותיה לרבעון הראשון של 2026 ל-41.1 מיליון ש"ח לעומת 18 מיליון ש"ח אשתקד, דבר הממחיש את הרווחיות הגבוהה של מודל עסקי ממונף תפעולית בתקופות גאות בשוק ההון.
- המודל העסקי של חברות חיתום מתאפיין במינוף תפעולי קיצוני, כאשר שולי הרווח התפעולי של IBI חיתום הגיעו לכ-82% בשנת 2025, מה שמעיד על יכולת תרגום כמעט מלאה של גידול בהכנסות לרווחים בזכות מבנה הוצאות קבוע ונמוך יחסית.
- גל ההנפקות הנוכחי שונה מהאופוריה של 2021, אז גויסו 10.4 מיליארד שקלים בעיקר על ידי חברות הייטק מפסידות, ומתמקד כעת בסקטורים יציבים כמו ביטחון, נדל"ן ותשתיות, מה שמשקף בגרות רבה יותר בשוק ופוטנציאל השקעה סולידי יותר.
התעוררות מחודשת בשוק ההון הישראלי מציבה את זרועות המימון והחיתום במרכז הבמה הפיננסית. חברות רבות מנצלות את תנאי השוק הנוחים כדי לגייס חוב והון, מגמה המשתקפת היטב בתוצאות הכספיות של הגופים המובילים את המהלכים הללו. חברת IBI ניהול וחיתום בע"מ, חברת החיתום הציבורית היחידה בישראל, מהווה דוגמה מובהקת לגוף הנהנה באופן ישיר מהגאות בפעילות הפיננסית המקומית.
מה זה בעצם חיתום?
פעילות החיתום מהווה את הגשר המקשר בין חברות המבקשות לגייס כסף מהציבור לבין ציבור המשקיעים והגופים המוסדיים הגדולים. כאשר חברה מעוניינת להנפיק מניות או להרחיב סדרות חוב, היא נעזרת בחתם לצורך ניהול, תכנון, שיווק והפצה של ניירות הערך.
הקשר בין היקף הפעילות בענף זה לבין תנאי השוק הוא ישיר וחד משמעי. בתקופות של עליות שערים חדות ויציבות פיננסית, כפי שבא לידי ביטוי לאורך שנת 2025 עם זינוק של כ־52% במדד ת"א 35, התיאבון של הסיכון בקרב המשקיעים עולה והחברות מנצלות את תמחורי השוק הגבוהים כדי לגייס הון בתנאים אופטימליים. גל ההנפקות הנוכחי ניזון מההתאוששות הכלכלית ומצורך גובר של חברות בנזילות לצורך התרחבות ומחזור חובות קיימים.
הפרופיל של החברות המגייסות
הגל הנוכחי מתאפיין בפעילות ענפה של מספר סקטורים מרכזיים במשק הישראלי:
-
חברות ביטחוניות: נהנות מביקוש קשיח וצמיחה גלובלית ומקומית, המצריכה השקעות הון משמעותיות במחקר, פיתוח וכושר ייצור.
-
חברות נדל"ן ותשתיות: סקטורים עתירי הון הדורשים מימון מתמיד של פרויקטים ארוכי טווח. חברות אלו מנצלות את זמינות הכסף בשוק כדי להרחיב את גיוסי החוב שלהן.
כפי שניתן לראות בגרף המצורף, המציג את פעילות אי.בי.אי חיתום בין השנים 2019 ל-2025, קיים קשר ישיר בין מצב השוק לרמות ההכנסה והרווח הנקי של החברה. שנת 2023 התאפיינה בסגירה כמעט מוחלטת של שוק ההנפקות עם הכנסות נמוכות, בעוד ששנת 2025 הציגה זינוק משמעותי בהכנסות וברווח הנטול.
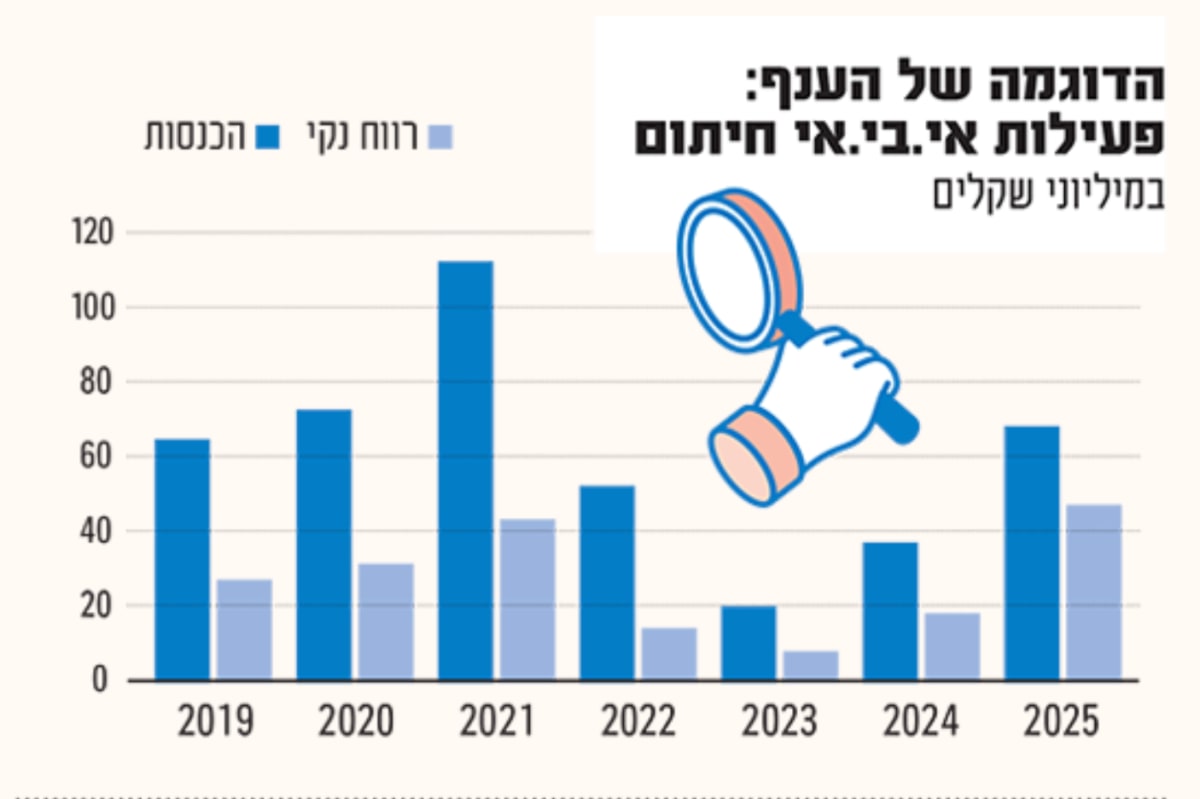
מקור: גלובס
הנתונים הפיננסיים של מובילת השוק
הדוחות הכספיים של חברת IBI חיתום משקפים את עוצמת המגמה. הכנסות החברה ברבעון הראשון של שנת 2026 צמחו לתוצאה של 41.1 מליון ש"ח, לעומת 18 מליון ש"ח ברבעון המקביל אשתקד.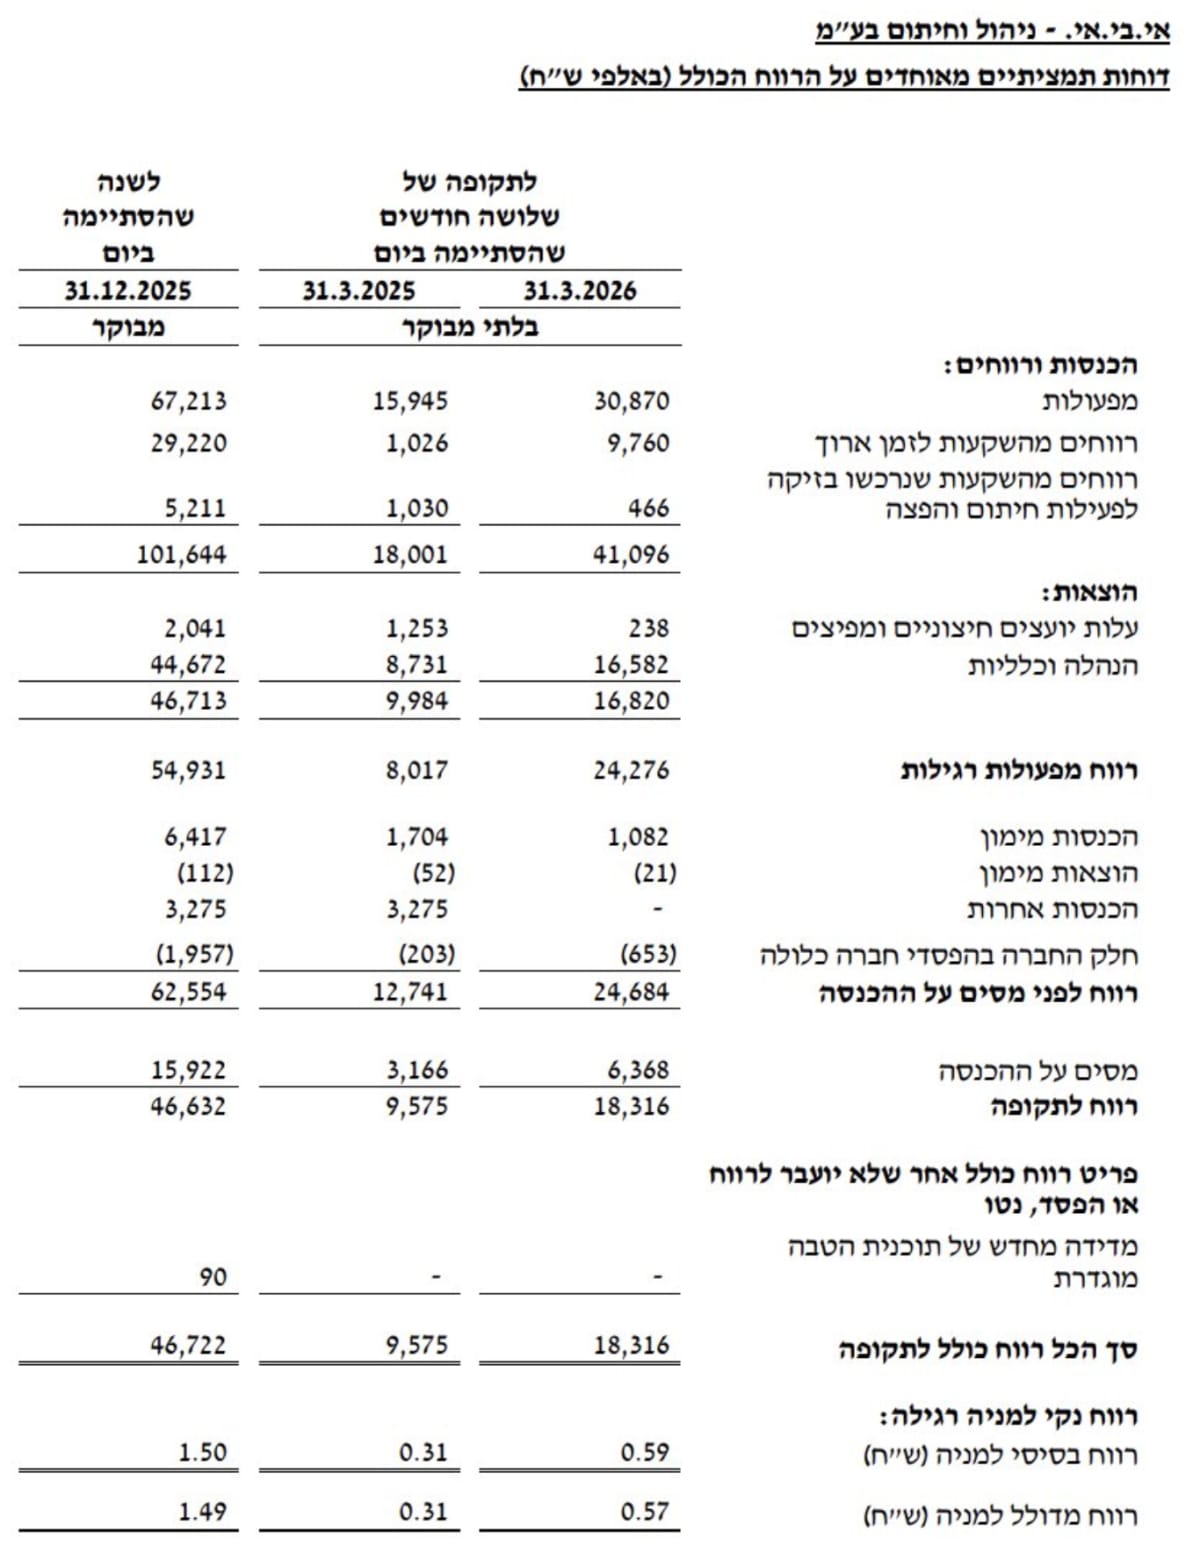
מקור: דוחות החברה
מבנה ההכנסות של החברה מורכב משלושה ערוצים עיקריים:
-
שירותי שיווק והפצה: עמלות המופקות משיווק ההנפקה ללא התחייבות חיתומית.
-
חיתום מובטח: פעילות שבה החברה לוקחת סיכון ומחויבת לרכוש את ניירות הערך שלא נרכשו על ידי הציבור. ערוץ זה רשם צמיחה דרמטית והיווה מנוע צמיחה מרכזי.
-
הנפקות פרטיות: תיווך בניירות ערך והפצות ממוקדות מול גופים מוסדיים.
המאפיין הבולט ביותר של פעילות זו הוא המינוף התפעולי הקיצוני. מדובר בעסק המבוסס על ידע, מוניטין ורשת קשרים ענפה מול המוסדיים, ללא צורך במפעלים או ציוד כבד. עם מצבת כוח אדם מצומצמת של כ-15 עובדים, רוב ההוצאות של החברה הן קבועות. כתוצאה מכך, הגידול בהכנסות מתורגם כמעט במלואו לשורת הרווח התפעולי, אשר הציג שולי רווח חריגים של כ־82% בשנת 2025. ברבעון הראשון של 2026 עמד הרווח מתפעולות רגילות על 24,276 אלפי ש"ח, והרווח הכולל לתקופה הגיע ל־18,316 אלפי ש"ח.
לצד הפוטנציאל, המודל העסקי כולל סיכונים מובנים של תנודתיות גבוהה התלויה במצב הרוח של השוק, ריכוזיות לקוחות (כאשר לקוח בודד ריכז כ־19% מהכנסות שנת 2025) ועלייה מתמדת בעלויות הביטוח המקצועי.
מהלקחים של 2021 ועד לקיפאון הגדול
כדי להבין את בגרותו של השוק הנוכחי, חובה לחזור אל האופוריה של שנת 2021. באותה שנה, סביבת הריבית האפסית והכסף הזול הציפו את הבורסה, והובילו לשיא של 93 חברות חדשות שגייסו סכום עתק של 10.4 מיליארד שקלים. הגל ההוא התאפיין ב"בהלת הייטק", שבה יותר ממחצית מהמנפיקות הגיעו מסקטור הטכנולוגיה. המשקיעים רדפו אחרי חברות מפסידות ללא הכנסות מוכחות, מתוך אמונה בפוטנציאל צמיחה עתידי. התוצאה הייתה כואבת, עם העלאות הריבית החלום התנפץ וחברות מוכרות איבדו את רוב ערכן, דוגמת חברת טרמינל איקס שאיבדה מחצית משוויה מאז ההנפקה, או חברת בי קיור שנחתכה בכשלושים וחמישה אחוזים, דבר שהותיר טראומה ממושכת אצל המשקיעים.
בעקבות הניפוץ הזה, נכנס השוק בין השנים 2022 ל-2024 לקיפאון מוחלט בשל שילוב קטלני של גורמים:
-
הלם הריבית (2022): מדדי האינפלציה שהגיעו לחמישה נקודה שלושה אחוזים אילצו את בנקים המרכזיים להעלות ריבית באגרסיביות, דבר שייקר את הכסף ובלם את התיאבון לסיכון.
-
המשבר המקומי (2023): קידום הרפורמה המשפטית יצר אי ודאות קשה בשוק הישראלי, והוביל לשנת שפל קיצונית בה הונפקה חברה אחת בלבד, חברת זפירוס.
-
המלחמה (2024): פרוץ המלחמה באוקטובר הוביל ליציאת כספי זרים בהיקף של כותב 9 מיליארד שקלים, והותיר את השוק במגננה, כאשר רק 5 חברות מבוססות מאוד העזו להנפיק בשנה זו.
הקיפאון הממושך הזה יצר "לחץ בצנרת", וחברות איכותיות רבות נאלצו להמתין על הגדר, דבר שהוביל לביקוש המתפרץ שאנו עדים לו כעת.
מגמות ותחזית לתקופה הקרובה
המומנטום החיובי של שנת 2025 (מוזמנים לקרוא כתבה שרשמתי לynet בנושא) נמשך אל תוך שנת 2026. חודש ינואר הציג עלייה של כ־43% בגיוסי החוב של חברות בבורסה המקומית בהשוואה לינואר אשתקד. פעילי שוק מעריכים כי גל ההנפקות הנוכחי צפוי ללוות את הבורסה בתל אביב לפחות במהלך השנתיים הקרובות.
החברות הגדולות שמבקשות להצטרף לבורסה בגל ההנפקות הנוכחי מגיעות ממגוון תחומים, החל בנדל"ן (תדהר, בסט, אביסרור), דרך תעשייה (טמבור), פארמה (רפא) ואנרגיה (רפק אנרג'י) ועד לתוספי מזון (גלעם).
הסיבה להמשך המגמה נעוצה בצורך של חברות גדולות במשק לבצע מהלכים אסטרטגיים ומימונים מחדש בסביבה כלכלית יציבה יותר. בין המהלכים הבולטים הנמצאים על הכוונת של פעילי השוק וצפויים לרכז עניין רב בתקופה הקרובה, ניתן למנות הנפקות פוטנציאליות של חברות מובילות כגון חברת DSIT (חברת הבת של רפאל) הפועלת בסקטור הביטחוני, וחברת הבנייה והיזמות תדהר. עסקאות ענק מסוג זה צפויות להמשיך ולהזין את מחזורי הפעילות של חברות החיתום המובילות.