גל ההתייקרויות שלא פוסק: מציאות כלכלית אחת על הנייר ואחת שונה בשטח
17.5.2026

בקצרה
- נתוני מדד המחירים לצרכן הרשמיים מציגים קצב אינפלציה שנתי של 1.9%, הנמצא בטווח היעד הממשלתי, אך קצב האינפלציה במחירי המזון עומד על 2.8%, מה שמעיד על שחיקה מהירה יותר בכוח הקנייה הריאלי של משקי הבית לעומת הנתון הסטטיסטי.
- תעריפי הארנונה יזנקו בינואר 2027 בשיעור של 3.05% בעקבות מנגנון 'הטייס האוטומטי' המשלב את מדד המחירים לצרכן ואת השכר הממוצע במגזר הציבורי, מה שיוביל לתוספת גבייה של 1.3 מיליארד שקל לרשויות המקומיות ויכביד על משקי הבית והמגזר העסקי כאחד.
- שוק הדיור מציג ירידה נומינלית של 1.2% במחירי הדירות הרשמיים, אך בפועל, עלויות המימון והריביות הגבוהות המגולגלות על ידי הקבלנים, לצד הצמדה למדד תשומות הבנייה, מייקרות את הדיור עבור הצרכן הסופי ופוגעות ביכולת הרכישה הריאלית.
- התייקרויות רוחביות משמעותיות נרשמו מאז 2025, כולל עלייה של 1% במע"מ ל-18%, זינוק של 9.5% בתעריפי החשמל ו-10.1% בתעריפי המים, מה שמגדיל באופן ישיר את הוצאות המחיה הבסיסיות של משקי הבית והמגזר העסקי ומעיד על לחץ אינפלציוני עמוק בשטח.
נתוני מדד המחירים לצרכן הרשמיים עשויים להציג תמונה יציבה, אך המציאות הכלכלית בשטח משקפת לחץ אינפלציוני מתמשך על הכיס הציבורי והעסקי כאחד. הפער בין הסטטיסטיקה היבשה לבין גל התייקרויות התשומות במשק הולך ומעמיק, כאשר מנגנוני עדכון אוטומטיים ומיסים עקיפים מייצרים הכבדה תזרימית ישירה. העלייה הצפויה בתעריפי הארנונה מהווה דגל אדום בוהק להמשך יוקר המחיה בישראל.
אינפלציה על הנייר מול המציאות הכלכלית בכיס
על פי הנתונים הרשמיים של הלשכה המרכזית לסטטיסטיקה (הלמ"ס), קצב האינפלציה השנתי עומד על 1.9% בלבד, נתון שנמצא בתוך טווח היעד הממשלתי. 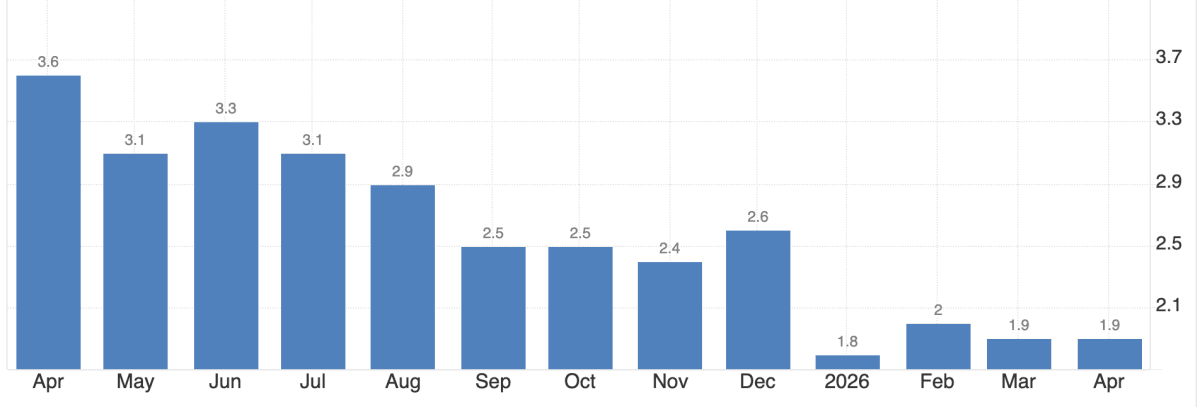
מקור: TRADING ECONOMICS
עם זאת, קיים פער מובנה בין שיטת המדידה הסטטיסטית לבין התחושה הריאלית בכיסם של האזרחים ובעלי העסקים ודוגמא טובה לכך היא קצב האינפלציה השנתי במחירי המזון שעומד על 2.8% . 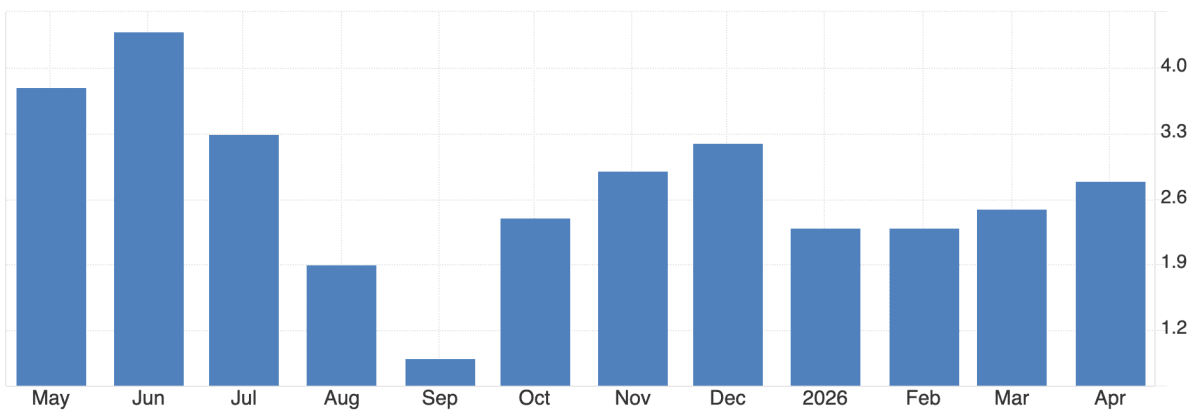
מקור: TRADING ECONOMICS
בסוף צריך לזכור שמדד המחירים לצרכן משקלל סל צריכה תיאורטי ורחב הכולל סעיפים משתנים, אך הוא אינו משקף נאמנה את הזינוק החד בעלויות המחיה הבסיסיות והקבועות שאינן ניתנות לצמצום. המשמעות היא שהמספר הרשמי נותר נמוך, בעוד כוח הקנייה הריאלי נשחק בקצב מהיר בהרבה.
מנגנון "הטייס האוטומטי": כך יזנקו תעריפי הארנונה
הביטוי המובהק ביותר לעיוות הנגרם משיטת המדידה הוא זינוק תעריפי הארנונה באמצעות מנגנון "הטייס האוטומטי". נוסחה קבועה זו מעדכנת את המס מדי שנה על בסיס שקלול של שני נתונים: 50% משיעור השינוי במדד המחירים לצרכן (בין חודשי אפריל) ו-50% משיעור השינוי בשכר הממוצע במגזר הציבורי.
בעקבות פרסום מדד חודש אפריל שעלה בשיעור חד של 1.2%, לצד עלייה של כ-4.1% בשכר הממוצע במגזר הציבורי (מ-11,316 שקל ל-11,787 שקל), נקבע כי תעריפי הארנונה יתייקרו בינואר 2027 בשיעור גבוה של 3.05%.
התייקרות זו מגיעה בהמשך למגמה חריפה בשנים האחרונות, במסגרתה עלו התעריפים ב-5.29% בשנת 2025 וב-1.63% בשנת 2026 ולא נראה שזה עתיד להשתנות בטווח זמן הקרוב. במצטבר, מנגנון העדכון האוטומטי הוביל לזינוק של מעל 24% בתשלומי הארנונה מאז שנת 2018. המשמעות הכלכלית הנגזרת מכך היא תוספת גבייה של 1.3 מיליארד שקל לקופת הרשויות המקומיות, כאשר משקי הבית ייאלצו לשלם עוד כ-633 מיליון שקל ואילו המגזר העסקי יישא בנטל של כ-681 מיליון שקל נוספים, מה שהוביל את התאחדות התעשיינים לקרוא לממשלה לפעול מיידית להקפאת המנגנון.
המציאות בשטח: גל התייקרויות רוחבי מאז 2025
בניגוד לקצב המדד המתון, השטח חווה מאז שנת 2025 שרשרת עליות מחירים חדות במוצרי יסוד ובמחוללי אינפלציה מרכזיים, המהוות דגל אדום בוהק להמשך המשק ומרחיקות לחלוטין את המציאות היומיומית מהנתון הרשמי של הלמ"ס.
שוק הנדל"ן: הירידה על הנייר מול הוצאות המימון בשטח
העיוות הבולט ביותר בשיטת המדידה של הלמ"ס מקבל ביטוי מובהק בשוק הדיור. על פי הנתונים הרשמיים, מחירי הדירות בטווח של 12 חודשים רשמו ירידה של 1.2%, כאשר מחיר הדירות החדשות בלבד צנח ב-3.8%. נתון זה מוצג על הנייר כהוזלה, אך המציאות בשטח עבור רוכשי הדירות שונה לחלוטין בשל מבצעי המימון של הקבלנים (כגון מנגנוני 20-80).
הלמ"ס מודדת את מחיר החוזה הנומינלי, אך אינה משקללת את עלויות המימון הכבדות והריביות שהקבלנים סופגים ומגלגלים לתוך שווי העסקה, לצד הצמדה למדד תשומות הבנייה. בפועל, הוצאות המימון וההחזרים החודשיים של נוטלי המשכנתאות התייקרו בצורה חדה, כך שהדיור בפועל התייקר עבור הצרכן הסופי, על אף שהסטטיסטיקה הרשמית מציגה ירידת מחירים נומינלית.
מיסוי והפרשות חובה: ההתייקרות הישירה על השכר והצריכה
הנתונים הריאליים מציגים התייקרות של מס ערך מוסף (מע"מ) מרמה של 17% לרמה של 18%, צעד המייקר אוטומטית ב-1% כמעט כל עסקת צריכה במשק. במקביל, נרשמה עלייה של 0.5% עד 1% בהפרשות הביטוח הלאומי ומס הבריאות, צעד אשר מכביד באופן ישיר על עלויות ההעסקה של חברות ומקטין את השכר הפנוי של העובדים.
תשתיות ואנרגיה: הזינוק בעלויות התפעול והשינוע
בגזרת התשתיות, נרשם זינוק מצטבר של כ-9.5% בתעריפי החשמל לצרכן הביתי ועלייה חדה של כ-10.1% בתעריפי המים, המנפחים את הוצאות משקי הבית והמפעלים. לצד זאת, מחיר ליטר דלק (בנזין 95 אוקטן) חצה את רף ה-7.90 שקלים לליטר, המהווה עלייה של קרוב ל-10% המשפיעה ישירות על עלויות הלוגיסטיקה והשינוע של סחורות.
מוצרי מזון וטואלטיקה: התייקרות הסל הבסיסי ברשתות השיווק
הלחץ האינפלציוני מורגש בעוצמה רבה על מדפי רשתות השיווק, כאשר יבואניות המזון והיצרניות הגדולות עדכנו מחירונים כלפי מעלה. המציאות הצרכנית מציגה עליות מחירים חריגות של 6% עד 9% במוצרי היסוד, וזינוק חריף של בין 10% ל-14% בקטגוריות הטואלטיקה וחומרי הניקוי.
מתסכול להזדמנות: החברות שנהנות מיוקר המחיה
כמו שאתם כבר יודעים, ברגע של התייקרות מחירים הראש אוטומטית חושב איך אני בתור משקיע יכול להנות מזה ? כמובן שיש את האופציות המובנות מאליהן כמו רשתות שיווק למיניהן כגון : שופרסל או יוחננוף .
הרמה הבאה היא לעשות עוד זום אין לבפנים, לעולמות קצת פחות נוצצים עבור משקיעי הריטייל.
קבוצת ארד היא חברה תעשייתית-טכנולוגית ישראלית מובילה, שהליבה של כל הפעילות שלה היא ניהול, מדידה ובקרה של משקי מים. במילים פשוטות: הם מתמחים בכל מה שקשור למדי מים (שעוני מים), אבל ממש לא רק המכניים הישנים שאנחנו מכירים מהבניין, אלא בעיקר בטכנולוגיות חכמות.
הזינוק הדרמטי של כ-10.1% בתעריפי המים בישראל מייקר באופן מיידי וישיר את העלות הכלכלית של "פחת מים" (אובדן מים ברשת ההולכה המוניציפלית עקב דליפות או מדידה לא מדויקת) עבור תאגידי המים והרשויות המקומיות. כבעלת מונופול מוכרז בתחום מדי המים בישראל (עם נתח שוק של כ-70% מסך המכירות בארץ), קבוצת ארד נהנית מביקוש קשיח לחלוטין למערכות המדידה החכמות ומערכות הקריאה המרחוק (AMR/AMI) מתוצרתה, המאפשרות איתור נזילות בזמן אמת וצמצום פחת המים המוניציפלי לרמה של כ-7% בלבד (מהנמוכים בעולם). בדוחותיה הכספיים של שנת 2025 הציגה החברה צמיחה של 6.8% בהכנסות לרמה של 420.2 מיליון דולר (כאשר השוק המקומי בישראל מוביל את הגידול), לצד שיפור מרשים בשיעור הרווחיות הגולמית שעלה מ-29% ל-31% מההכנסות, תודות לתמהיל מוצרים רווחי המבוסס על מערכות חכמות אלו.
יוקר המחיה, זינוק התעריפים והכבדת המיסוי יכולים וכנראה יגרמו לרוב הציבור להיות פסימיים ואף פסיביים ולהתמרמר על מר גורלו אבל ישנה אופציה נוספת והיא להיות אקטיביים ולהשקיע את הכסף בחברות שנהנות מכך.
תובנות מהמצב המורכב
הזינוק הצפוי בתעריפי הארנונה בשיעור של 3.05% בשנת 2027 ממחיש את עוצמתו של מנגנון "הטייס האוטומטי", המעמיס נטל נוסף של 1.3 מיליארד שקל על המשק הישראלי. הצטברות זו, לצד ההתייקרויות הרוחביות במע"מ, בביטוח הלאומי, בחשמל ובמים מאז 2025, מדגישה את הפער הגדול בין מדד הלמ"ס התיאורטי לבין השחיקה הריאלית של כוח הקנייה בשטח. עבור המשקיע הנבון, המסקנה המרכזית היא שינוי תפיסה ומחשבה מחוץ לקופסא על אופציות חדשות בשוק המקומי .