סיכום דוחות 14/5
15.5.2026

בקצרה
- חברת ONDS הציגה זינוק דרמטי בהכנסות הרבעון הראשון ל-50.1 מיליון דולר, עלייה של למעלה מ-1,000% לעומת אשתקד, מה שמעיד על ביקושים חסרי תקדים למערכות הגנה מרובוטיקה ביטחונית ומציב אותה כמובילה בתחום עם פוטנציאל צמיחה אדיר.
- צבר ההזמנות של ONDS זינק ל-457 מיליון דולר, לעומת 68 מיליון דולר בלבד בסוף 2025, נתון המבטא הן צמיחה אורגנית והן איחוד רכישות, ומשקף ביטחון עתידי בהכנסות החברה ובמעבר שלה לשלב ייצור תעשייתי בקנה מידה רחב.
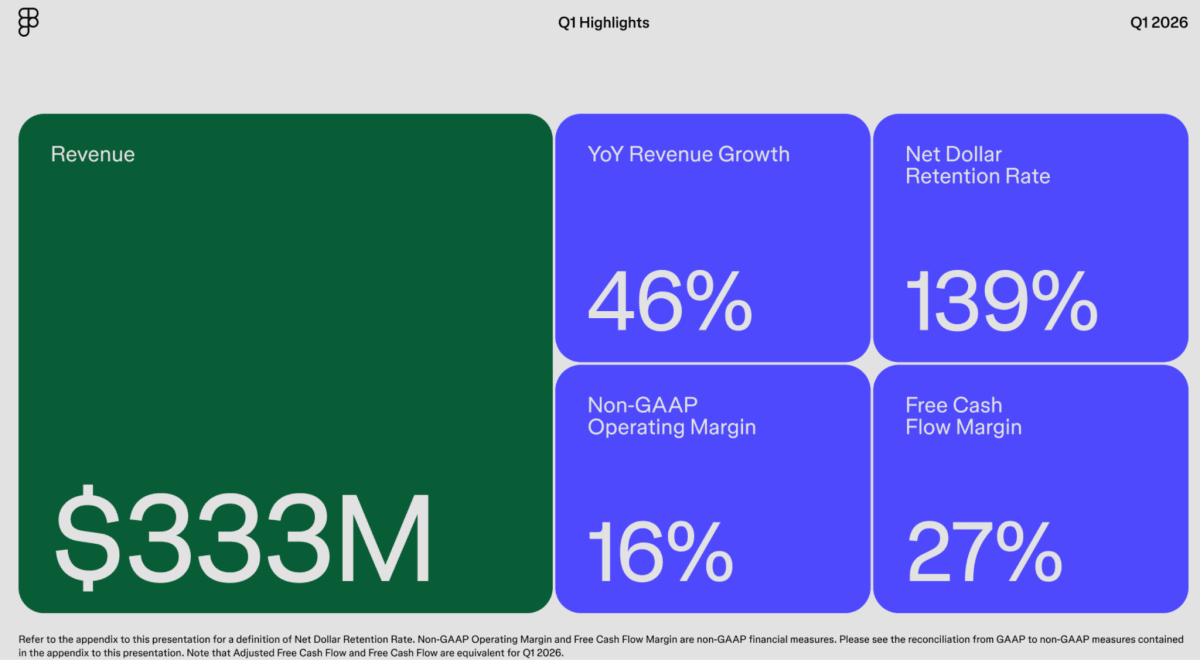
- חברת FIGMA רשמה הכנסות של 333 מיליון דולר ברבעון הראשון, צמיחה של 46% לעומת אשתקד, עם מדד NDR יוצא דופן של 139%, מה שמדגיש את יכולתה להגדיל את השימוש בקרב לקוחות קיימים ולחזק את מעמדה ככלי עבודה מרכזי בתעשיית העיצוב והפיתוח.
- FIGMA הציגה תזרים מזומנים חופשי חזק של 88.6 מיליון דולר, המהווה מרווח של 27%, לצד עלייה משמעותית במספר הלקוחות הארגוניים הגדולים, מה שמעיד על יעילות פיננסית גבוהה ויכולת לייצר ערך למשקיעים תוך הרחבת נתח השוק הארגוני.
ONDS מזנקת ב-26% לאחר דוח רבעוני שובר שיאים
חברת אונדס (ONDS), המובילה בפתרונות רובוטיקה ואוטונומיה אווירית וקרקעית, הציגה רבעון ראשון ל-2026 שעלה על כל הציפיות.
החברה נהנית מביקוש עולמי חסר תקדים למערכות הגנה מפני רחפנים (C-UAS) ורובוטיקה ביטחונית, מה שמתבטא בצמיחה מטאורית בהכנסות ובצבר ההזמנות.
בצד החיובי, ההכנסות ברבעון הראשון זינקו ל-50.1 מיליון דולר, צמיחה של למעלה מ-1,000% לעומת אשתקד ועלייה של 66% לעומת הרבעון הקודם.
הנתון עקף את הרף העליון של תחזיות החברה ב-25%.
בנוסף, חברות המוצרים של הקבוצה הגיעו לרווחיות כבר ברבעון הנוכחי, שישה חודשים לפני היעדים המקוריים. החברה סיימה את הרבעון עם רווח נקי של 361.2 מיליון דולר, אם כי הוא הושפע משמעותית מסעיפים חשבונאיים שאינם במזומן.
הוצאות התפעול זינקו ל-67.3 מיליון דולר כחלק מהמאמץ לבנות פלטפורמת הפעלה גלובלית התומכת בהתרחבות המהירה.
בנוסף, הרווח הנקי המדווח של כ-390 מיליון דולר כתוצאה משינוי בשווי התחייבויות לאופציות, נתון שאינו משקף את הפעילות העסקית השוטפת.
צבר ההזמנות זינק ל-457 מיליון דולר, לעומת כ-68 מיליון דולר בלבד בסוף 2025.
הגידול נובע הן מפעילות אורגנית עצימה והן מאיחוד הרכישות האחרונות, שולי הרווח הגולמי השתפרו משמעותית ל-49% לעומת 35% ברבעון המקביל, בזכות תמהיל מוצרים רווחי יותר וכיסוי טוב יותר של עלויות ייצור קבועות.
אונדס ביצעה סדרת רכישות אסטרטגיות המרחיבות את סל הפתרונות שלה לתחומי החימוש המשוטט והגנה מפני טילים .
שיתוף הפעולה עם פלנטיר מאפשר שילוב יכולות AI מתקדמות במערכות שלה, מה שמציב אותה במרכז ארכיטקטורת ההגנה המודרנית.
בנוסף, הקמת המיזם המשותף ONBERG עם היידלברג בגרמניה מייצרת דריסת רגל ייצורית ושיווקית קריטית בשוק האירופי.
אונדס העלתה את תחזית ההכנסות השנתית ל-2026 ללפחות 390 מיליון דולר, צמיחה של כ-670% לעומת 2025.
החברה הקדימה את הצפי להגעה לרווחיות תפעולית של חטיבת ה-OAS לרבעון הראשון של 2027, ומצפה לרווחיות של כלל החברה עד הרבעון הראשון של 2028.
מניית ONDS זינקה בכ-26% בעקבות התוצאות, כאשר השוק מעכל את העובדה שהחברה עברה משלב הסטארט-אפ לשלב של ייצור תעשייתי ומסחרי בקנה מידה רחב.
FIGMA עולה ב-6.8% לאחר דוח חזק
חברת פיגמה פתחה את שנת 2026 עם תוצאות מרשימות שמעידות על הפיכתה לכלי עבודה מרכזי עבור צוותי מוצר ועיצוב בעולם. הדוח מציג שילוב של צמיחה מהירה בהכנסות לצד רווחיות תפעולית בריאה ותזרים מזומנים חזק, מה שהוביל לעלייה במניה ביום פרסום הדוחות.
בצד החיובי, ההכנסות ברבעון הראשון הסתכמו ב-333 מיליון דולר , צמיחה של 46% לעומת הרבעון המקביל אשתקד.
מדד ה-NDR עמד על 139% , נתון יוצא דופן המעיד על כך שלקוחות קיימים ממשיכים להגדיל משמעותית את השימוש שלהם בפלטפורמה.
הרווח הגולמי המתואם עמד על 275 מיליון דולר עם מרווח גולמי של 82%.
נתונים פיננסיים של החברה
קרדיט: figma
מנגד, למרות הרווחיות המתואמת, החברה עדיין רושמת הפסד תפעולי של 137.4 מיליון דולר , בעיקר בשל הוצאות גבוהות על תגמול מבוסס מניות בהיקף של כ-169 מיליון דולר. בנוסף, בעוד שהצמיחה בלקוחות הגדולים מרשימה.
המדדים התפעוליים משקפים יעילות פיננסית גבוהה, ה-EBITDA המתואם עמד על 52.1 מיליון דולר , המייצג מרווח תפעולי של 16%.
תזרים המזומנים החופשי עמד על 88.6 מיליון דולר , המהווה מרווח תזרים חזק של 27%.
עומק הלקוחות וה-Enterprise: המנוע המרכזי של פיגמה הוא השוק הארגוני הגדול:
-
לקוחות מעל $10k ARR: עלו ל-15,218.
-
לקוחות מעל $100k ARR: עלו ל-1,525. חברות ענק כמו גוגל ו-Rocket Mortgage דיווחו על אימוץ נרחב של פיגמה בכל שלבי הפיתוח, מהקונספט הראשוני ועד לשלב ה-Shipping, תוך שימוש ב-AI להאצת תהליכי עבודה.
התחזית קדימה שפרסמה החברה הייתה אופטימית:
-
הכנסות לרבעון השני: 348-350 מיליון דולר.
-
הכנסות לשנת 2026 כולה: 1.422-1.428 מיליארד דולר.
-
רווח תפעולי מתואם שנתי: 125-135 מיליון דולר.
מניית FIGMA עלתה בכ-6.8% לאחר פרסום הדוח, כשהמשקיעים מתמחרים את ההתקדמות הטכנולוגית המהירה ואת היכולת של החברה להפוך לציר מרכזי בעולם פיתוח התוכנה המודרני.
התמונה מציגה את הצמיחה העקבית בהכנסות החברה מרבעון לרבעון אל מול הזינוק במספר לקוחות ה-Enterprise והשיפור המרשים בתזרים המזומנים החופשי.
NU עולה קלות לאחר דוח חזק: צמיחה מואצת במקסיקו ומעבר לרווחיות GAAP מרשימה
חברת הפינטק הברזילאית נו-בנק סיכמה את הרבעון הראשון של 2026 עם המשך מומנטום חיובי, כשהיא מוכיחה שהמודל העסקי שלה משתכפל בהצלחה גם מחוץ לברזיל.
החברה הציגה שיפור בכל המדדים המרכזיים תוך שמירה על יעילות תפעולית גבוהה, מה ששלח את המניה לעלייה מתונה.
בצד החיובי, ההכנסות זינקו ל-5.3 מיליארד דולר, צמיחה של כ-57% לעומת אשתקד. הרווח הנקי עמד על 871.4 מיליון דולר, זינוק משמעותי לעומת 557.2 מיליון דולר ברבעון המקביל.
גולת הכותרת הייתה הגעת חטיבת מקסיקו לנקודת איזון לראשונה.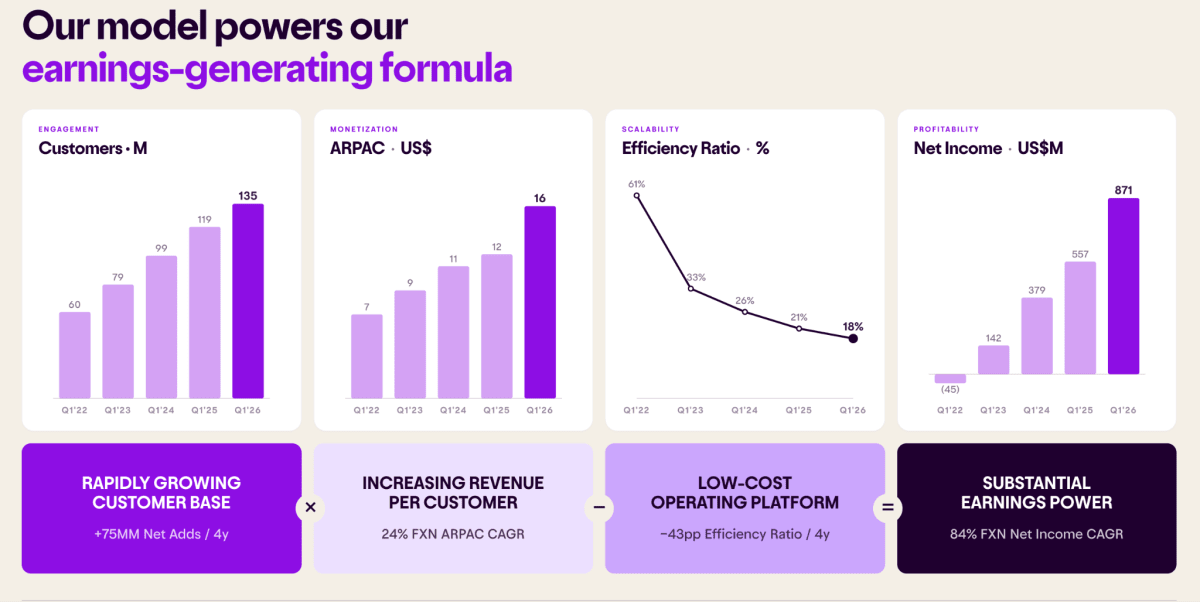
מנגד, נרשמה עלייה מסוימת בשיעור הפיגור בתשלומים שהגיע ל-5.0%, בעיקר עקב עונתיות ושינוי בתמהיל המוצרים לכיוון אשראי צרכני.
בנוסף, עלות השירות למשתמש עלתה ב-19% ל-1.0 דולר, אם כי היא עדיין נחשבת נמוכה מאוד ביחס למערכת הבנקאית המסורתית.
המדדים התפעוליים של נו-בנק ממשיכים להיות מובילים בתעשייה, יחס היעילות השתפר לרמה של 18%, מה שמציב אותה כאחד הבנקים היעילים בעולם.
תזרים המזומנים וההון העודף של הקבוצה עומדים על 9.4 מיליארד דולר, מה שמעניק לה גמישות רבה להתרחבות גלובלית נוספת.
בסיס הלקוחות הכולל צמח ל-135 מיליון משתמשים, עלייה של 75 מיליון בתוך 4 שנים. ה-ARPAC (הכנסה ממוצעת למשתמש פעיל) עלה ל-16 דולר ברמה הקבוצתית , כאשר עבור קבוצות משתמשים ותיקות הוא כבר חוצה את רף ה-30 דולר. במקסיקו לבדה בסיס הלקוחות זינק ל-15 מיליון.
התחזית קדימה והאסטרטגיה מתמקדות בטרנספורמציית AI.
החברה דיווחה על שיפור של 50% בתפוקת ההנדסה בזכות כלי AI וכניסה לשלב השלישי של האסטרטגיה בנק מבוסס AI המציע שירותי "בנקאי פרטי" ל-15 מיליון משתמשים. ההנהלה צופה כי כניסה לשוק האמריקאי, אם תתרחש, תהיה בעלת סיכון מוגבל של פחות מ-100 נקודות בסיס ליחס היעילות ב-2026-2027.
מניית NU עלתה בכ-0.86% לאחר פרסום הדוח, כשהשוק מעכל את הצמיחה החזקה אל מול העלייה המתונה בהפרשות להפסדי אשראי.
בנק הפועלים נחלש ב-3.65% למרות יציבות ברווח הנקי
בנק הפועלים פתח את שנת 2026 עם דוח המציג חוסן פיננסי ויציבות, אך המשקיעים הגיבו באכזבה מסוימת נוכח הירידה בהכנסות המימון והגידול בהפרשות להפסדי אשראי.
הבנק ממשיך לשמור על תשואה גבוהה להון ועל מדיניות חלוקת דיבידנדים עקבית, תוך שהוא מנווט בסביבה מאקרו-כלכלית מורכבת המאופיינת באי-ודאות גיאופוליטית בישראל.
הרווח הנקי של הבנק הסתכם ב-2.21 מיליארד ש"ח, ירידה של 12.4% לעומת שנה שעברה, התשואה להון עמדה על 13%, נתון חזק המעיד על יעילות גבוהה.
בנוסף, הבנק הכריז על חלוקת דיבידנד במזומן של 40% מהרווח הנקי (כ-774 מיליון ש"ח), המשך למדיניות התגמול הנדיבה לבעלי המניות.
כמו כן, נרשמה צמיחה מאוזנת בתיק האשראי, במיוחד במגזר העסקי ובמשכנתאות.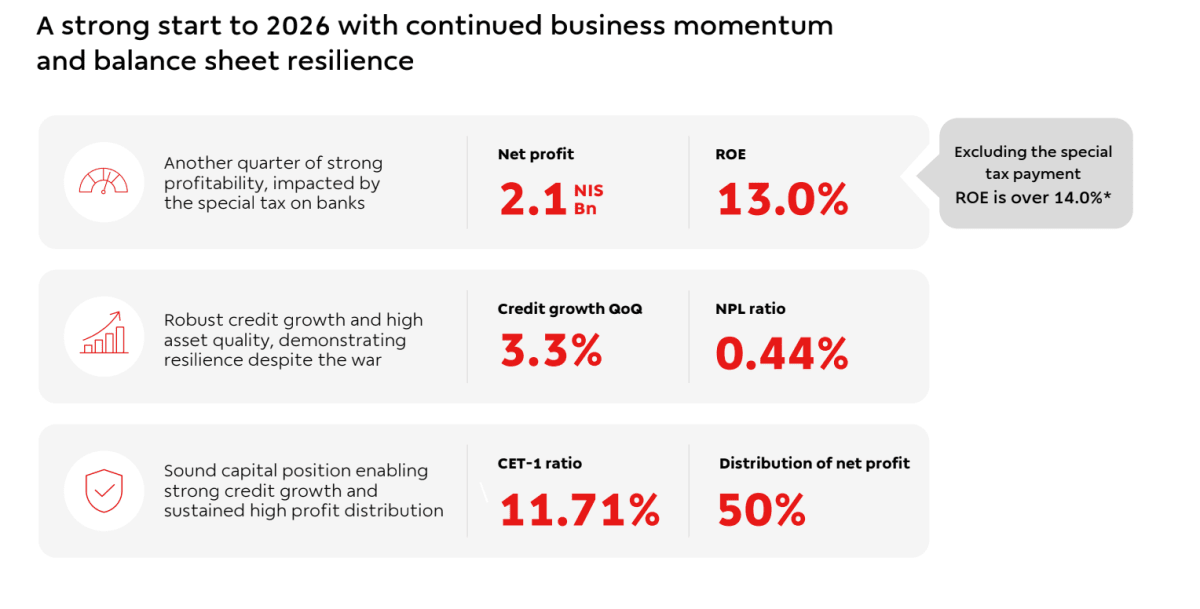
נתונים פיננסים של הדוח.
קרדיט: בנק פועלים
נרשמה ירידה בסך הכנסות המימון נטו, שהסתכמו ב-4.391 מיליארד ש"ח לעומת 4.600 מיליארד ש"ח ברבעון המקביל, בעיקר עקב שינויים במרווחי הריבית.
אירוע משמעותי נוסף היה הזינוק בהוצאות בגין הפסדי אשראי, שהסתכמו ב-193 מיליון ש"ח לעומת 116 מיליון ש"ח אשתקד, מה שמשקף גישה שמרנית וזהירה של הנהלת הבנק נוכח המצב הביטחוני והשפעתו הפוטנציאלית על המשק.
הבנק ממשיך להתמקד בטיוב תיק האשראי ובצמיחה אחראית במגזרי הליבה. במהלך הרבעון הושם דגש על תמיכה בלקוחות באזורי העימות לצד האצת תהליכי דיגיטציה במוקדי השירות ובאפליקציה, במטרה להוריד את עלות השירות ללקוח ולשפר את שולי הרווח התפעוליים בטווח הארוך.
התחזית קדימה נותרת תלויה במידה רבה במצב הביטחוני והמאקרו-כלכלי בישראל.
הנהלת הבנק צופה כי סביבת הריבית תמשיך לתמוך ברווחיות, אך מדגישה כי תמשיך לנהל את סיכוני האשראי באופן הדוק. הבנק שואף לשמור על יחסי הון גבוהים שיאפשרו לו להמשיך ולחלק דיבידנדים בהיקף של 40% מהרווח גם ברבעונים הבאים.
כמו כן, ההאטה בשוק הנדל"ן והקושי במכירת דירות חדשות הובילו לקיפאון יחסי בתיק המשכנתאות (צמיחה של 1.4% בלבד), מה שפגע במנועי הצמיחה ובהכנסות מהריבית של הבנק ותרם לירידה ברווח הנקי.
מניית פועלים ירדה בכ-3.65% לאחר פרסום הדוח, כשהשוק מעכל את העלייה בהפרשות להפסדי אשראי ואת השחיקה המתונה בהכנסות המימון.